Reorganización financiera: El Gobierno coloca US$1,600 millones en bonos para recomprar deuda de RD
La operación permitió recomprar US$1,385.2 millones de bonos que vencían en enero de 2027 y trasladar parte de esas obligaciones hacia un nuevo título con vencimiento en 2039.

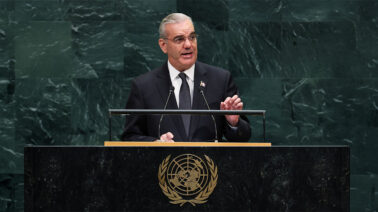
Foto: En una operación de manejo de pasivos, la República Dominicana reorganiza sus obligaciones financieras para aliviar el perfil de vencimientos a corto plazo y extender los plazos de la deuda sovereign hacia 2039.

El Gobierno dominicano realizó una nueva operación de manejo de pasivos por US$1,600 millones, con la que busca reducir la presión de vencimientos prevista para comienzos de 2027. La transacción combinó la colocación de un nuevo bono global con la recompra de US$1,385.2 millones de títulos soberanos que tenían vencimiento en enero del próximo año.
La nueva emisión tiene vencimiento en marzo de 2039 y una tasa de interés de 6.85%, mientras que los bonos recomprados tenían un cupón de 5.95%.
Con esta operación, el Ministerio de Hacienda y Economía modifica el calendario de vencimientos de la deuda pública y traslada una parte de las obligaciones que estaban concentradas en 2027 hacia un plazo de mayor duración.
Te puede interesar: El interés por minerales críticos podría distensionar la relación entre China y EE. UU. ¿Logrará RD aprovechar el momento?
¿Qué hizo el Gobierno con los US$1,600 millones?
La operación tuvo dos componentes ejecutados de manera simultánea. Por un lado, el Gobierno colocó un nuevo bono global por US$1,600 millones en los mercados internacionales. Por otro, utilizó los recursos obtenidos para recomprar US$1,385.2 millones de bonos soberanos que vencían en enero de 2027.
Esto significa que la operación no representa una reducción equivalente del monto total de la deuda pública. El principal objetivo es reorganizar cuándo deben pagarse esas obligaciones, sustituyendo una parte de los compromisos de corto plazo por financiamiento con vencimiento más lejano.
Ahora bien, el Ministerio de Hacienda y Economía señala que este tipo de transacciones forma parte del manejo activo y ordinario de la deuda pública y permite aprovechar las condiciones disponibles en los mercados para modificar el perfil de vencimientos.
Deuda que pasa de 2027 a 2039
Uno de los principales cambios de la transacción está en el plazo. Los bonos recomprados tenían vencimiento en enero de 2027, mientras que el nuevo instrumento llegará hasta marzo de 2039.
La diferencia permite reducir las necesidades de refinanciamiento que estaban previstas para los primeros meses del próximo año. En términos financieros, el Estado sustituye parte de una obligación que estaba próxima a vencer por un instrumento de mayor plazo.
Por lo que el movimiento modifica así la distribución temporal de los pagos de deuda y reduce la concentración de vencimientos en enero de 2027.
¿Cuánto interés pagará el nuevo bono?
El nuevo bono global fue colocado con una tasa de 6.85%, mientras que los títulos que fueron objeto de recompra tenían un cupón de 5.95%.
Sin embargo, comparar únicamente ambas tasas no permite medir por sí solo el resultado de la operación, debido a que se trata de instrumentos emitidos en momentos diferentes y con plazos distintos.
Es más, el nuevo bono tiene vencimiento en 2039, por lo que la operación cambia tanto el plazo como las condiciones del financiamiento. El efecto central señalado por Hacienda es la reducción de las necesidades de refinanciamiento de corto plazo y la extensión de una parte de esas obligaciones.
Te puede interesar: Presupuesto General del Estado 2027: De cuánto será el gasto proyectado por el Gobierno de RD
Los inversionistas ofrecieron más de US$6,500 millones
De igual forma, la nueva emisión recibió órdenes por aproximadamente US$6,542.4 millones, equivalentes a 4.1 veces el monto que finalmente fue colocado.
La demanda se produjo pese al contexto internacional descrito por Hacienda como uno marcado por volatilidad, incertidumbre y tasas de interés globales elevadas. En paralelo, las ofertas recibidas para participar en la recompra representaron alrededor del 81.5% del monto en circulación del bono que vencía en enero de 2027.
Dichos datos muestran el volumen de órdenes que recibió la operación y la participación de los tenedores del instrumento objeto de recompra.
RD redujo el diferencial frente a los bonos del Tesoro de EE. UU.
Otro indicador utilizado por Hacienda para evaluar las condiciones de la nueva emisión es el diferencial o spread frente a los bonos del Tesoro de Estados Unidos.
Este diferencial representa la prima adicional que paga un emisor sobre una referencia considerada de menor riesgo, como los títulos del Gobierno estadounidense. En los bonos que ahora fueron recomprados, emitidos originalmente en enero de 2017, el diferencial fue de 349 puntos básicos. En la nueva emisión, según Hacienda, se ubicó en 181 puntos básicos, una reducción de 168 puntos básicos.
Además, esta comparación permite observar que el nuevo instrumento fue colocado con un spread menor frente a la referencia estadounidense que el registrado en la emisión original de los bonos recomprados.
¿Qué cambia para la deuda pública dominicana?
El efecto inmediato de la operación está relacionado principalmente con el perfil de vencimientos. En lugar de mantener una parte importante de las obligaciones concentrada en enero de 2027, el Gobierno trasladó ese compromiso hacia un instrumento con vencimiento en marzo de 2039.
Por tanto, la operación reduce, las necesidades de refinanciamiento previstas para comienzos del próximo año, pero no significa que desaparezca la obligación financiera. El compromiso es sustituido por nueva deuda con un plazo considerablemente mayor.
El Ministerio de Hacienda y Economía presenta estas operaciones como parte de una estrategia de gestión activa orientada a reducir riesgos y mejorar la estructura temporal de los vencimientos.
Te puede interesar: ¿En qué puesto quedó el presidente Luis Abinader dentro del ranking de aprobación de América Latina?
Operación en medio de un mercado internacional volátil
Asimismo, la transacción se produjo en un escenario que Hacienda describe como de alta volatilidad e incertidumbre internacional, acompañado por tasas de interés globales elevadas y presiones derivadas de los conflictos geopolíticos y el aumento de los precios de los combustibles.
En ese contexto, el Gobierno aprovechó una ventana de mercado para realizar simultáneamente la recompra y la nueva colocación.
Para las finanzas públicas, el resultado más inmediato es la modificación del calendario de obligaciones: una parte sustancial de los bonos que vencían en 2027 fue sustituida por financiamiento que se extiende hasta 2039.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo


Lo más visto en Revista Mercado
Devices
Los celulares que compiten con el iPhone 18 Pro: Samsung, Google y Xiaomi frente al nuevo Apple

Devices
Marvel’s Wolverine costará 305 millones de dólares: El dato que expone la crisis de los juegos AAA

Daily News
Presupuesto General del Estado 2027: De cuánto será el gasto proyectado por el Gobierno de RD

Internacional
Europa abre una puerta inédita a Canadá ¿Qué países de América Latina y el Caribe pueden cruzarla como proveedores?

Daily News
Boom del consumo digital en RD: La impactante cifra de líneas móviles activas frente a la población

Análisis para suscriptores
Exclusivo Suscriptores
El idilio entre Donald Trump y Delcy Rodríguez
Exclusivo Suscriptores
Nvidia pone su balance detrás del boom de la IA ¿Llegará la rentabilidad a tiempo?
Exclusivo Suscriptores
EE. UU. y China temen una IA fuera de control ¿Quién fija las reglas si no confían entre sí?
Exclusivo Suscriptores