Tulum disparó la construcción de viviendas y sus ventas cayeron aproximadamente un 51 % ¿Qué falló en el negocio turístico?
La compra de apartamentos perdió impulso antes de que se agravaran los indicadores turísticos. Las preventas y la deuda muestran cómo ese desfase puede afectar al capital invertido.
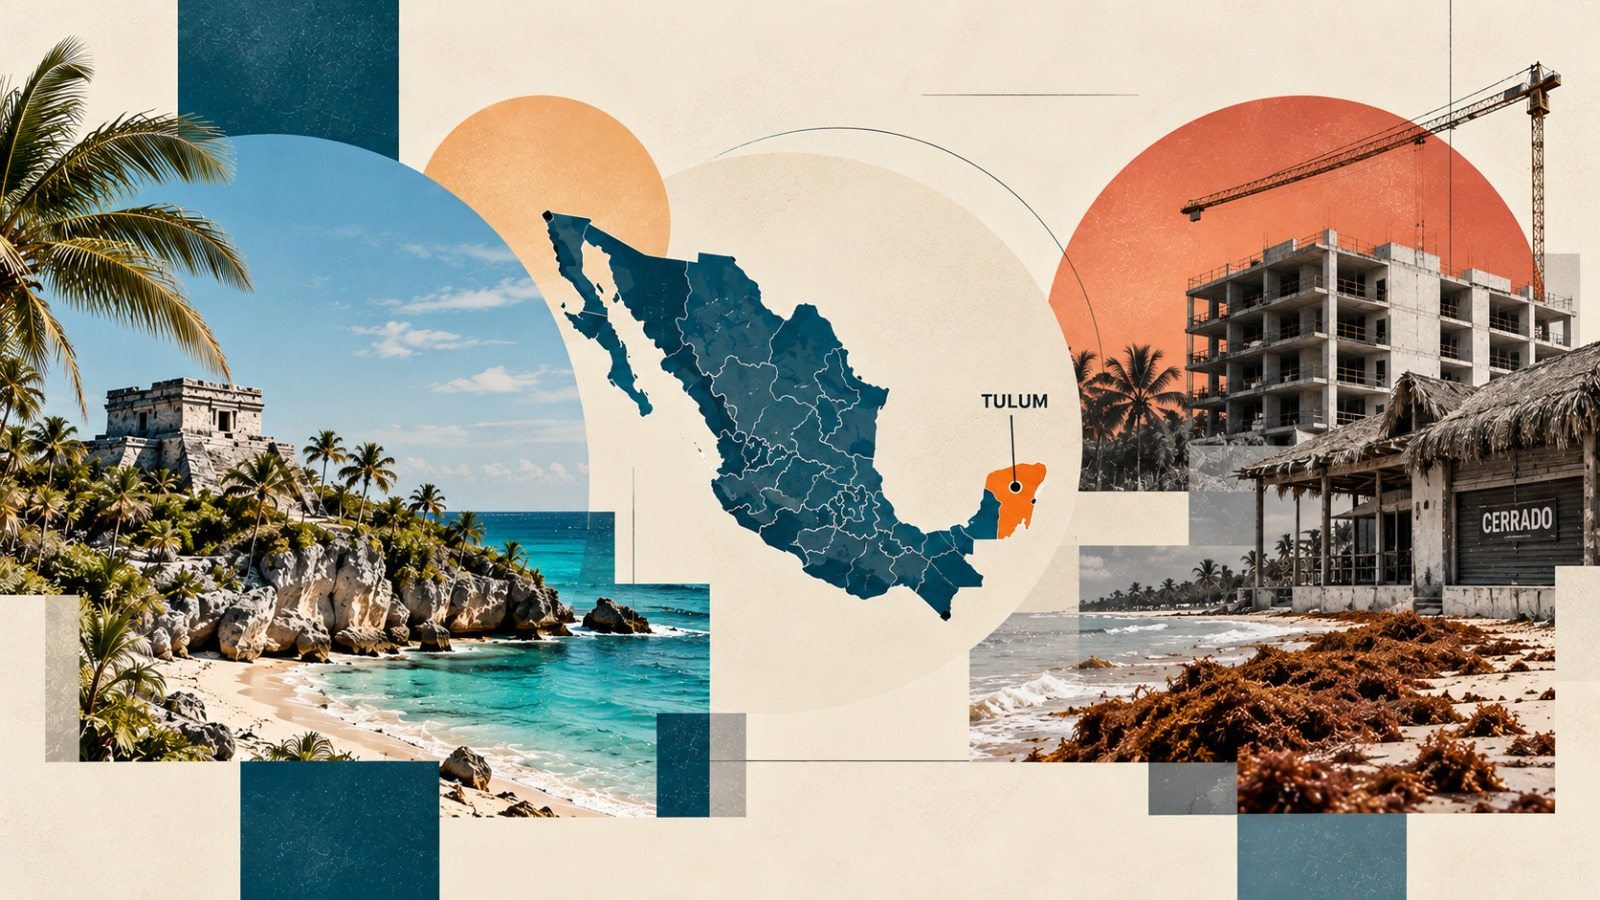
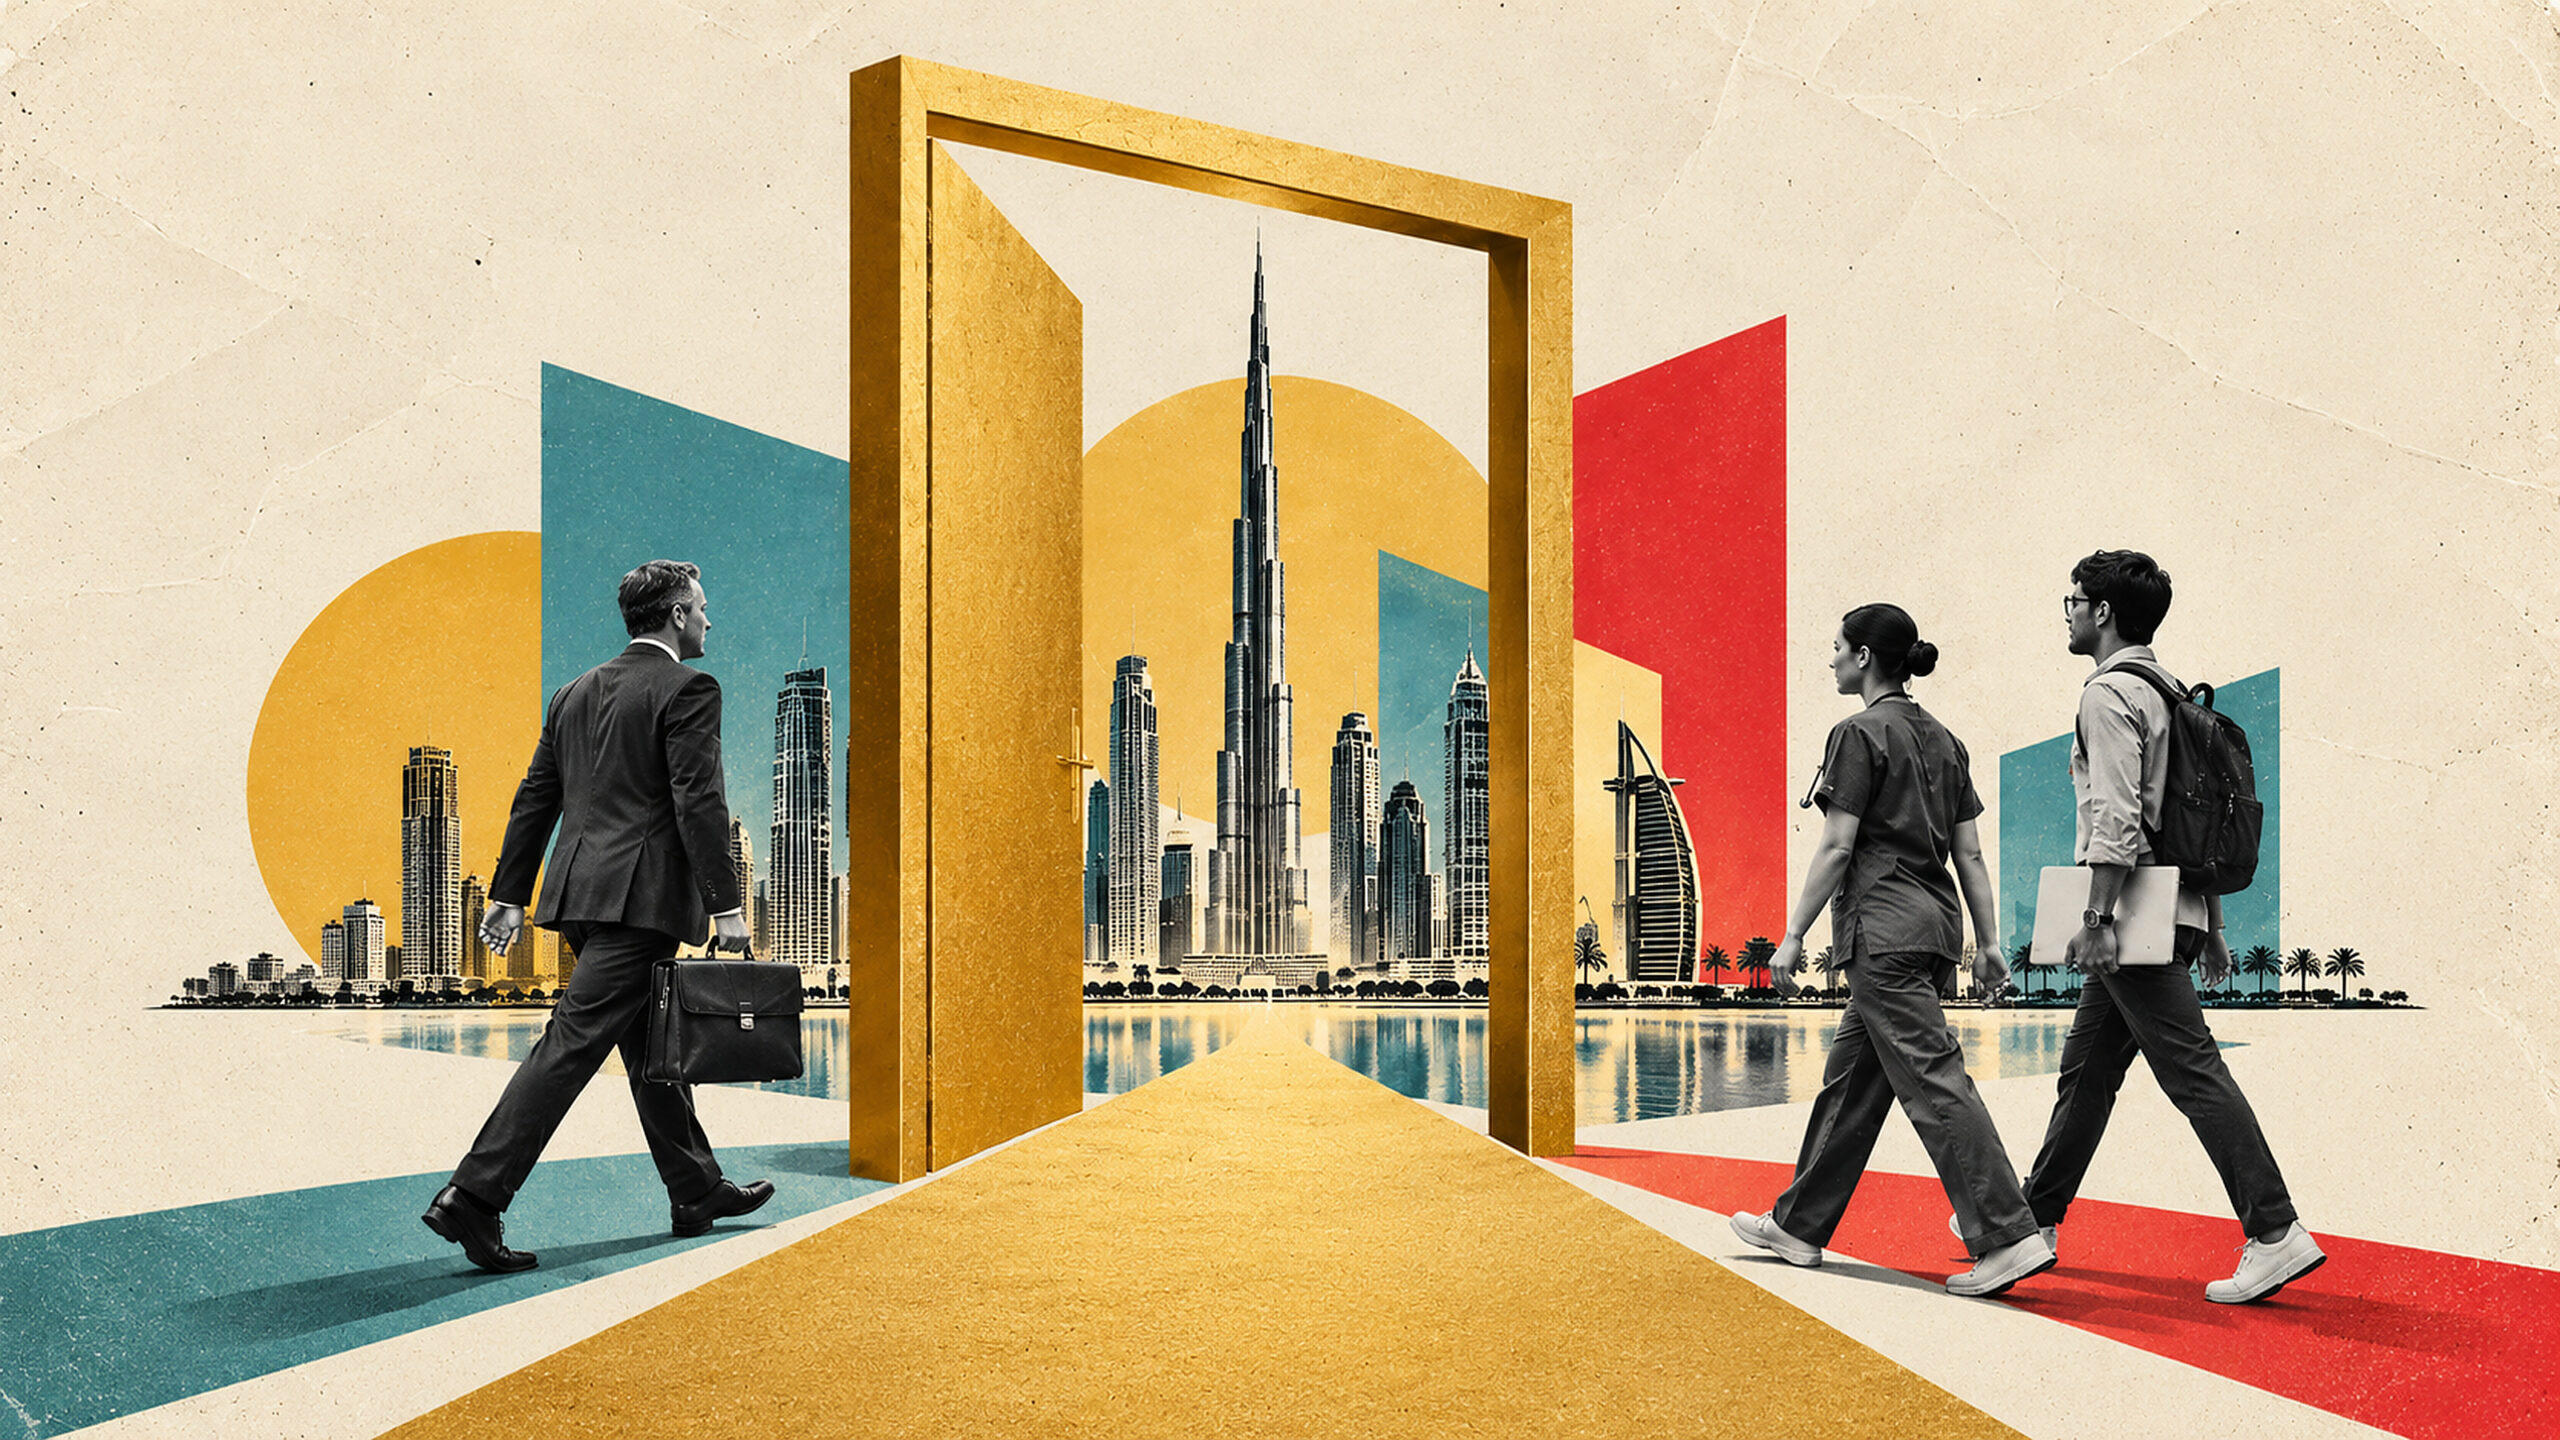
Foto: La expansión inmobiliaria de Tulum contrasta con la caída de las ventas de viviendas y las dificultades que enfrenta el destino turístico. Ilustración: Ana Sosa para-Mercado.

En los primeros diez meses de 2024, The Red Search identificó 307 desarrollos de condominios en Tulum, frente a 280 en el mismo período de 2023. Mientras los proyectos aumentaban, las unidades registradas como vendidas disminuyeron de 1.986 a 1.510, una caída de casi el 24 %.
Numerosos apartamentos se comercializaban como inversiones para obtener ingresos mediante el alquiler vacacional y beneficiarse de una eventual revalorización. Los desarrolladores podían comprometer ventas antes de terminar las obras, apoyándose en las perspectivas de crecimiento de un destino que acababa de estrenar un aeropuerto internacional y que ganaba conectividad gracias el Tren Maya.
Un informe realizado por The Red Search recoge operaciones de su seguimiento comercial, que no equivalen necesariamente a escrituras de compraventa. Aun así, muestra que el interés por adquirir propiedades comenzaba a perder fuerza antes del deterioro turístico más marcado en 2026.
La expansión se había promovido con expectativas que podían cambiar antes de que las nuevas viviendas encontraran comprador. Para quien desarrolla un inmueble, la diferencia entre colocar una unidad sobre planos y venderla una vez terminada también altera el tiempo durante el cual mantiene recursos inmovilizados.
Tulum sumó desarrollos inmobiliarios mientras la venta de apartamentos comenzaba a caer.
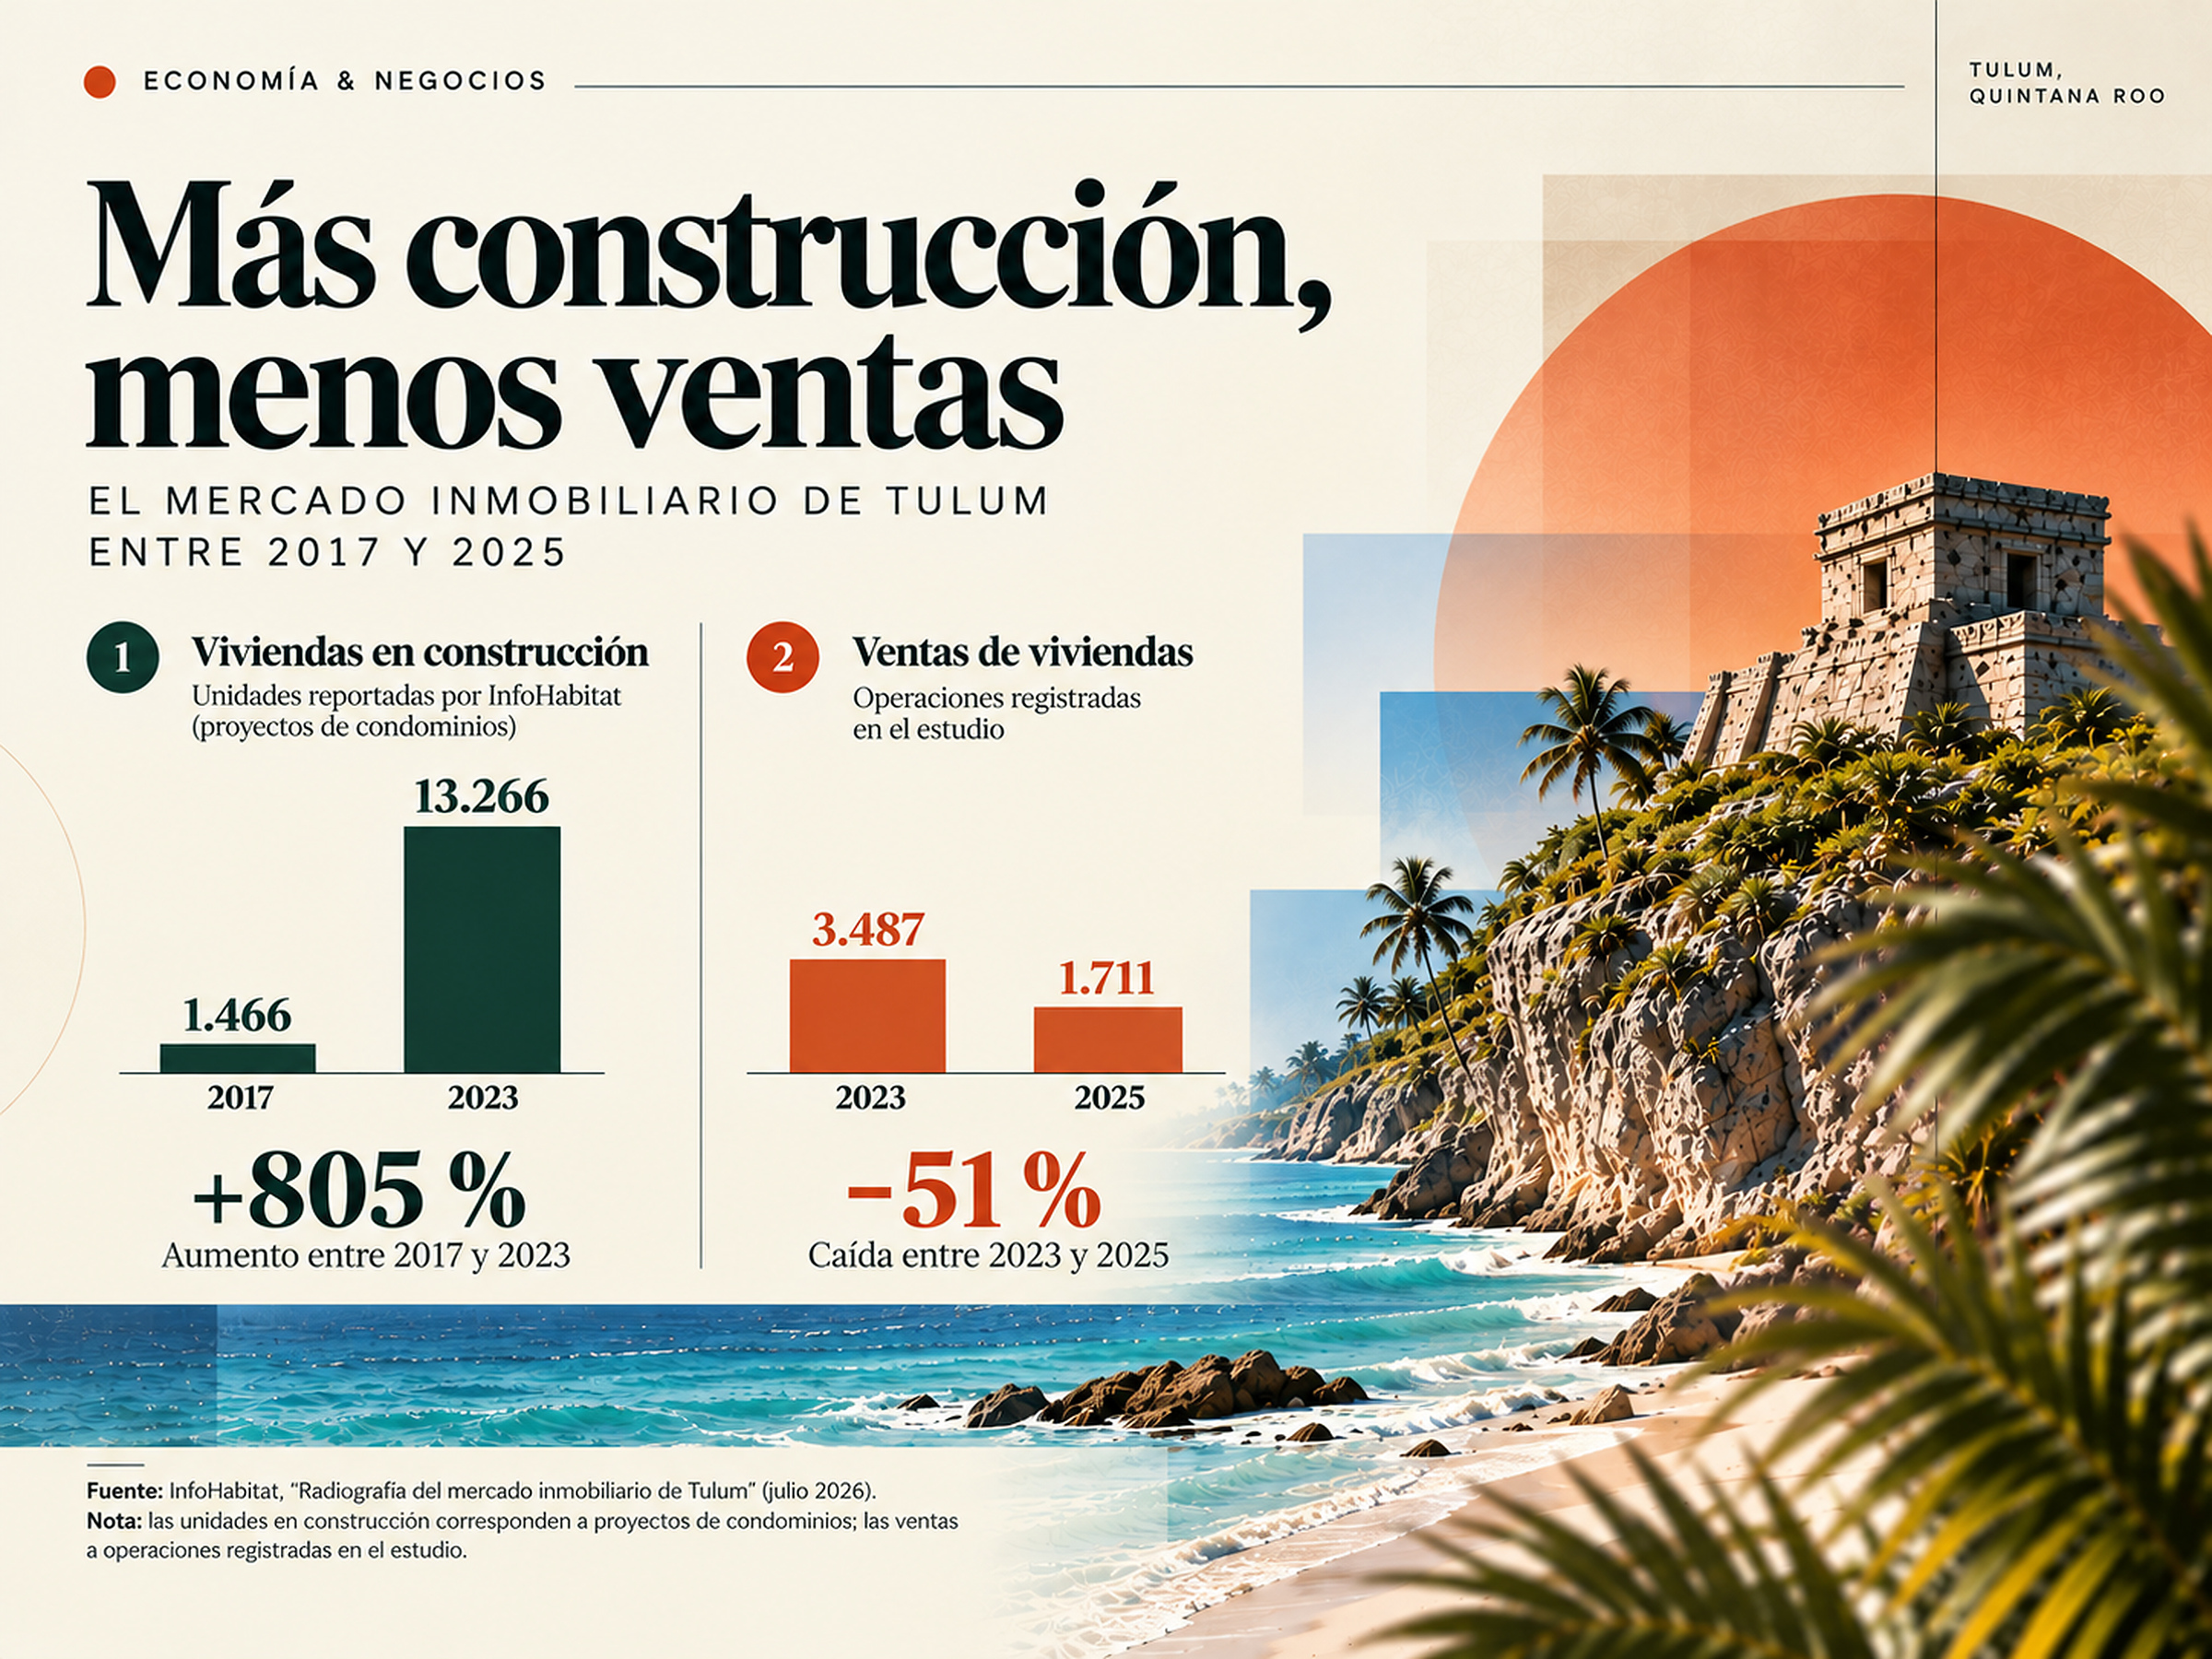
Entre 2017 y 2023, Tulum pasó de 1.466 a 13.266 viviendas en construcción, según un análisis de InfoHabitat elaborado con datos de Softec y de la Secretaría de Turismo. El crecimiento calculado fue del 805 %. El inventario disponible para la venta también aumentó, pasando de 3.243 viviendas en 2019 a 6.340 en 2023, según el estudio divulgado por El Economista.
Eduardo Moya, director de InfoHabitat, relacionó la expansión con las expectativas de ingresos por estancias cortas y de valorización. Algunas promociones ofrecían rendimientos cercanos al 10 % anual, una promesa comercial que no debe confundirse con la rentabilidad efectivamente obtenida por los compradores.
Los contratos de preventa permitían asegurar compradores durante la construcción. Pero entre la decisión de iniciar un proyecto y la comercialización de las últimas unidades podían cambiar el interés y la capacidad de pago del mercado.
Una vivienda que seguía en obras demandaba recursos, aunque las siguientes ventas llegaban más lentamente.
Sin embargo, los datos agregados no muestran cuántos promotores enfrentaron ese desfase ni permiten concluir que una caída de ventas equivalga a obras paralizadas, ya que la construcción puede continuar bajo compromisos asumidos previamente, mientras que el ritmo de contratación de nuevas unidades se deteriora.
InfoHabitat sitúa las ventas en 3.487 viviendas en 2023 y en 1.711 en 2025, lo que supone una caída del 50,9 %. La absorción mensual promedio por desarrollo, el ritmo al que se colocan unidades, descendió de 1,4 en 2022 a 0,9 en 2025. La muestra independiente de The Red Search ya apuntaba a una desaceleración comercial en 2024, aunque las dos consultoras trabajan con metodologías y universos de estudio distintos.
La disminución de la absorción merece atención porque desplaza el problema del número de proyectos al tiempo necesario para vender cada vivienda. Cuando ese plazo se alarga, también puede modificar el cálculo financiero que justificó el inicio de nuevas promociones.
Gene Towle, socio director de Softec, señaló en declaraciones publicadas por El Universal que Tulum había privilegiado viviendas vinculadas al turismo mientras persistía una oferta limitada de inmuebles accesibles para residentes y trabajadores.
Los proyectos dirigidos al inversionista vacacional podían multiplicarse sin resolver esa necesidad habitacional, porque respondían a mercados y capacidades de compra distintos.
Además, las unidades anunciadas no eran necesariamente alojamientos disponibles para turistas. Parte de los proyectos permanecía en construcción y las viviendas terminadas podían destinarse a residencia, al alquiler o al uso ocasional. La cantidad de desarrollos, por sí sola, no permite medir cuántas noches adicionales podía ofrecer Tulum.
Las ventas inmobiliarias cayeron mucho más que la llegada de turistas.
Tulum recibió aproximadamente 1,8 millones de turistas en 2023 y 1,68 millones en 2025, según la Secretaría de Turismo de Quintana Roo. La caída fue cercana al 7 %, frente al 51 % de retroceso en las ventas inmobiliarias que registró InfoHabitat en esos mismos años.
Los informes oficiales de 2023 y 2025 incluyen a los turistas alojados en hoteles y en otras modalidades de hospedaje. InfoHabitat mide las ventas dentro de su propio universo inmobiliario. La diferencia entre ambas series es notable, pero no establece por sí sola las causas de la desaceleración.
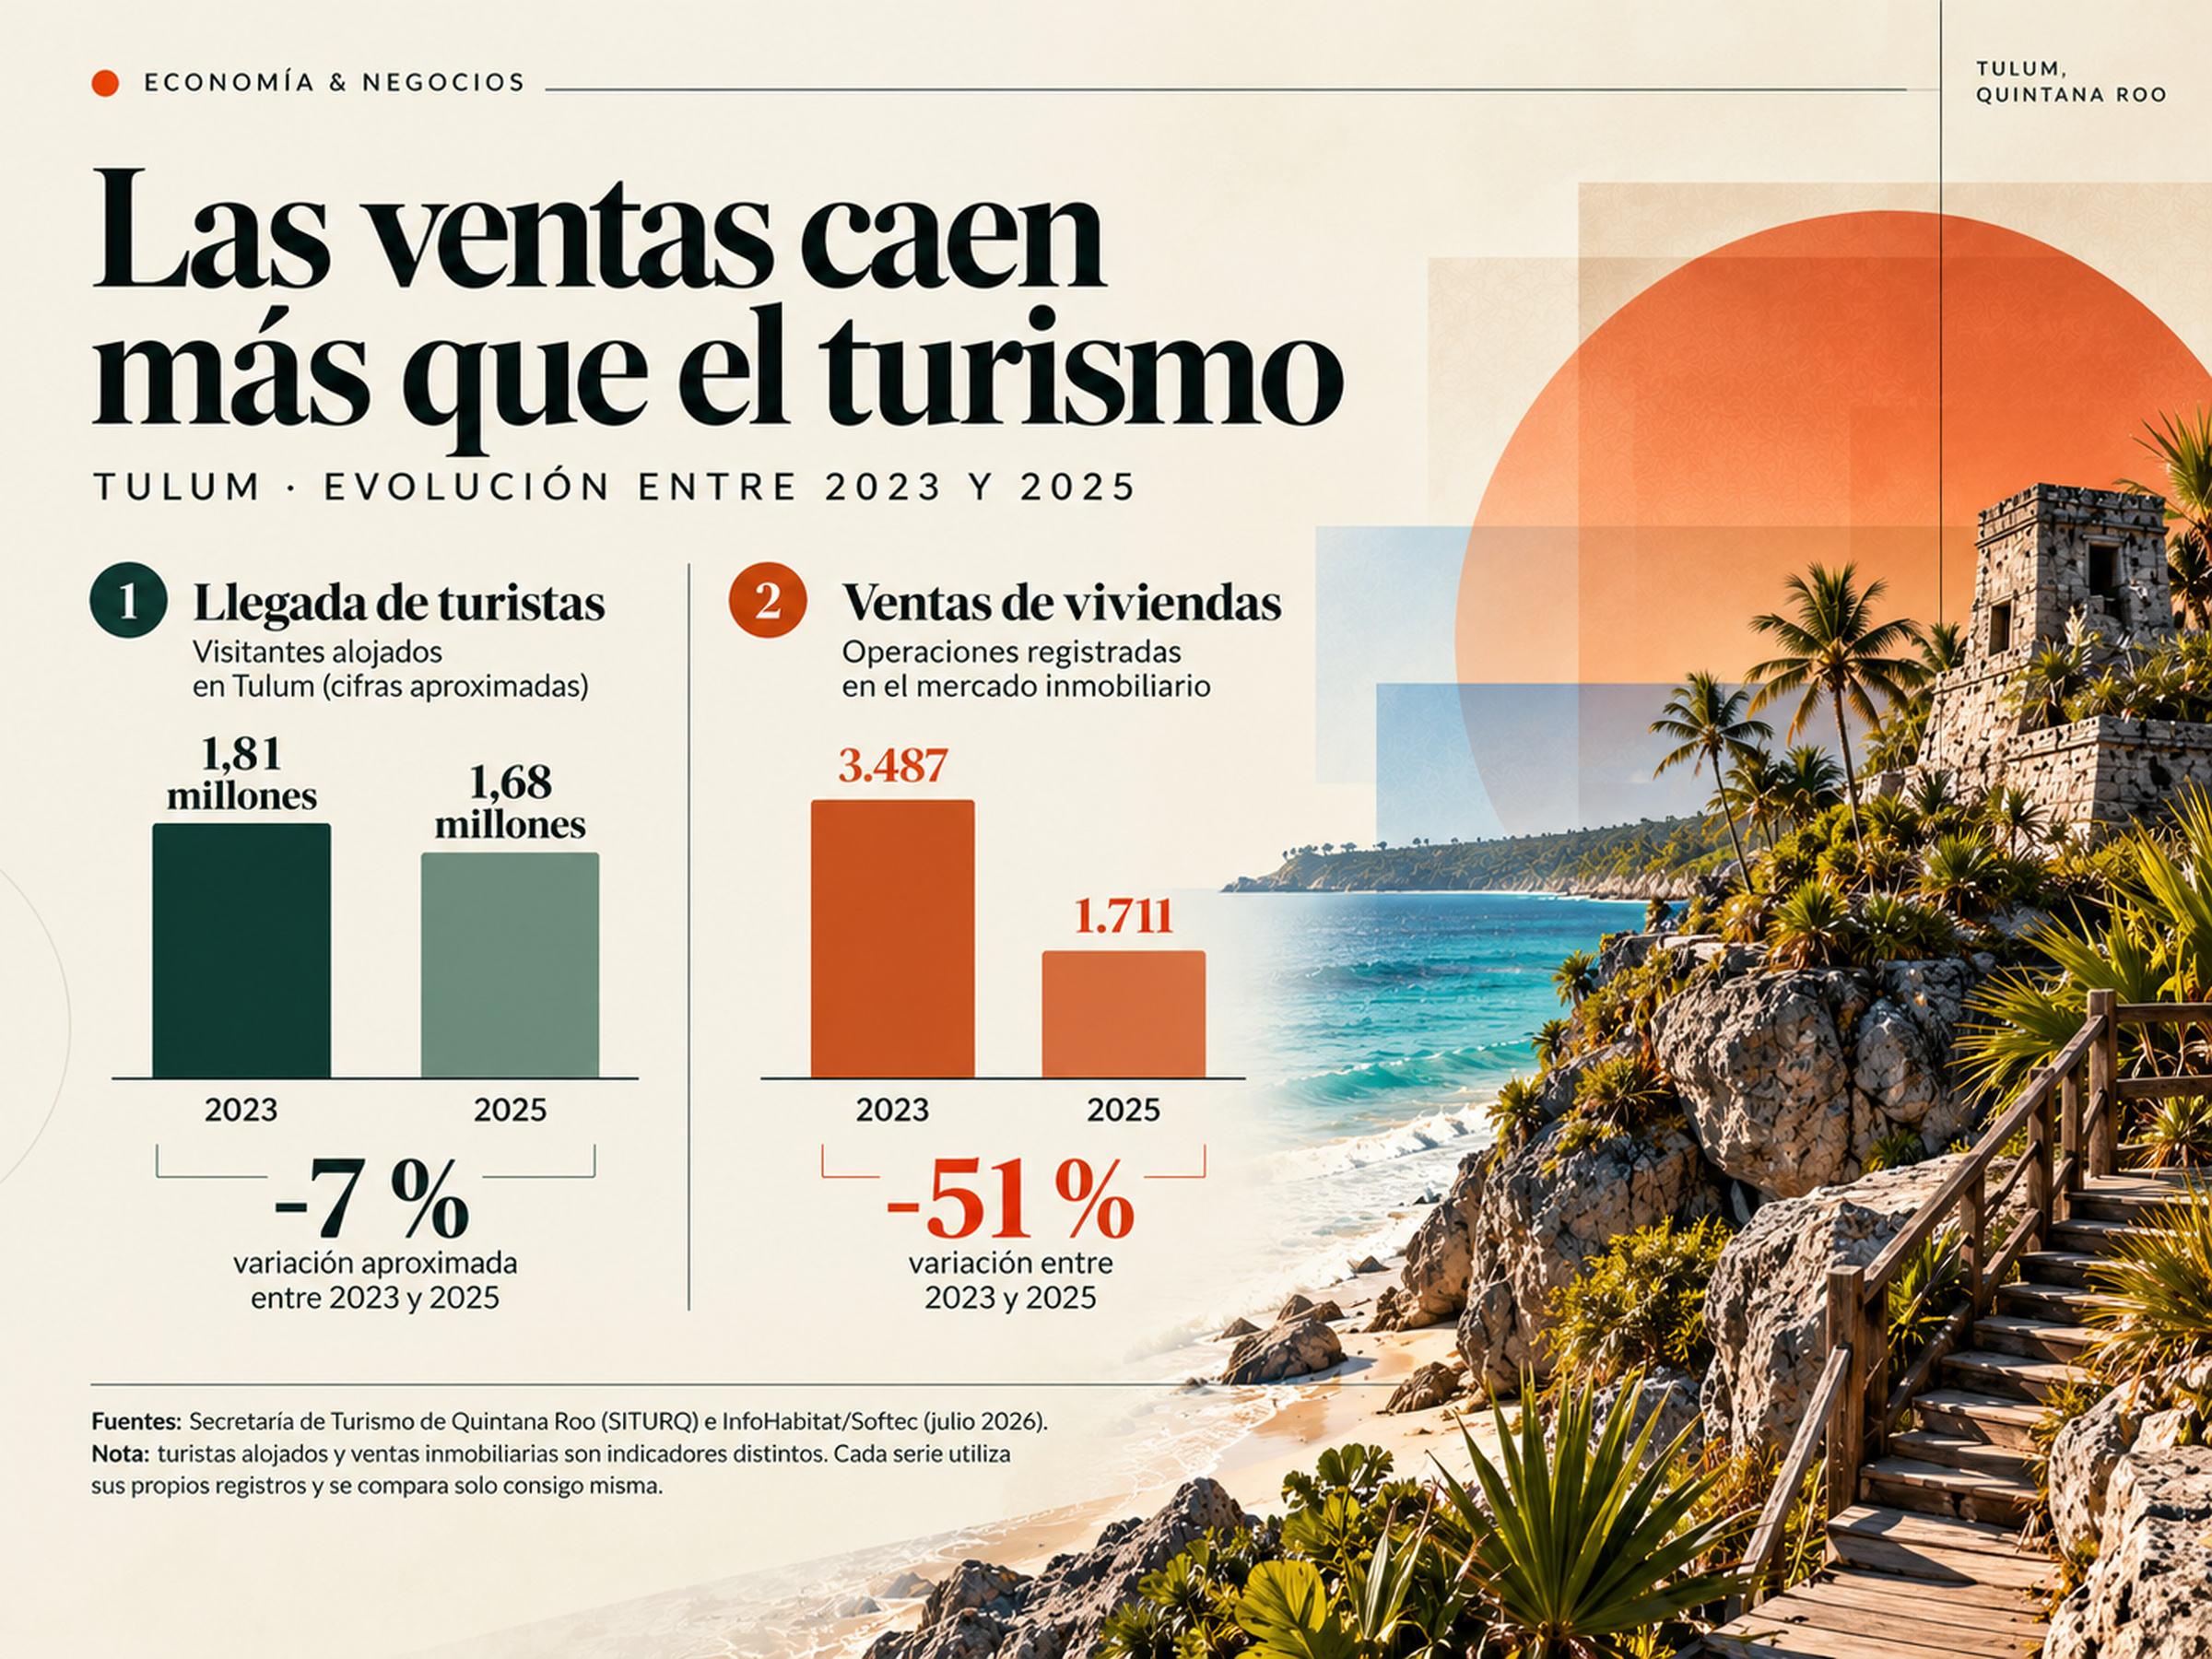
Un turista puede mantener su decisión de viajar mientras un comprador reconsidera cuánto pagar por un apartamento. El segundo compromete capital durante años y calcula los ingresos futuros, los costos, el financiamiento y el valor de reventa. Las visitas sostienen la actividad turística; el precio de una propiedad exige, además, expectativas sobre los beneficios que generará.
Un cambio en esas expectativas puede reducir el interés por comprar, incluso cuando el destino sigue atrayendo visitantes. El dato de llegadas, por sí solo, no indica cuánto dinero deja cada turista en alojamientos privados ni qué proporción de ese gasto llega al propietario de un apartamento. La sostenibilidad del precio de compra depende de una cadena de ingresos y costos mucho más específica.
Si parte de los nuevos apartamentos entra al mercado de alquiler, las reservas pueden repartirse entre más propiedades. Eso presionaría la ocupación de cada unidad si la demanda de noches no creciera al mismo ritmo. Sin cifras homogéneas de viviendas efectivamente operativas y de noches reservadas, no es posible medir lo ocurrido en Tulum.
Los precios pagados también importan. Dos apartamentos con ingresos similares pueden ofrecer rendimientos distintos si difieren en su costo de adquisición; y un alquiler con resultado operativo positivo puede no ser suficiente para cubrir el servicio de la deuda.
Los proveedores de datos vacacionales manejan muestras incompatibles y no ofrecen una medida independiente del rendimiento neto de los propietarios de Tulum.
Esa ausencia impide afirmar que la caída de las compras se debió a una pérdida generalizada de rentabilidad. Sin embargo, el fenómeno observable es más preciso: en Tulum se redujo la comercialización de inmuebles, mientras que el número estimado de visitantes disminuyó mucho menos.
Entre enero y julio de 2026, la ocupación hotelera de Tulum bajó de 72,67 % a 63,69 %, una caída de casi 9 puntos porcentuales, según el Sistema de Información Turística de Quintana Roo. Cancún perdió 2,33 puntos y Playa del Carmen, 4,49.
Esta comparación demuestra que hubo un mayor debilitamiento en Tulum, aunque no permite calcular las noches vendidas sin conocer la capacidad hotelera disponible.
Francisco Madrid, director del Centro de Investigación Avanzada en Turismo Sostenible de la Universidad Anáhuac Cancún, vinculó en una entrevista con Enfoque Noticias las dificultades del destino con el crecimiento acelerado y con los precios que afectaban la experiencia del visitante.
Por otro lado, la Procuraduría Federal del Consumidor de México documentó, en un operativo, diferencias considerables entre las tarifas hoteleras del centro y las de la zona del Parque del Jaguar, así como irregularidades en los establecimientos.
El deterioro de las cuentas municipales añadió otra dimensión al contexto empresarial. HR Ratings informó que el municipio pasó de un superávit primario promedio del 10 % de sus ingresos entre 2021 y 2023 a un déficit del 9,4 % en 2024. La calificadora mencionó menores ingresos por gestión, menor dinamismo inmobiliario y mayores gastos en obras y servicios. Tulum conservaba una liquidez favorable y no mantenía deuda bancaria.
La debilidad turística documentada en 2026 se registró tras el descenso de las ventas inmobiliarias. Sin embargo, atribuir retrospectivamente toda la caída de las compras a los problemas turísticos posteriores ocultaría un asunto empresarial anterior:
¿Qué sucede con el capital destinado a la construcción cuando el mercado tarda más en comprar?
Las preventas representaban casi el 60 % del presupuesto de un desarrollo en Tulum.
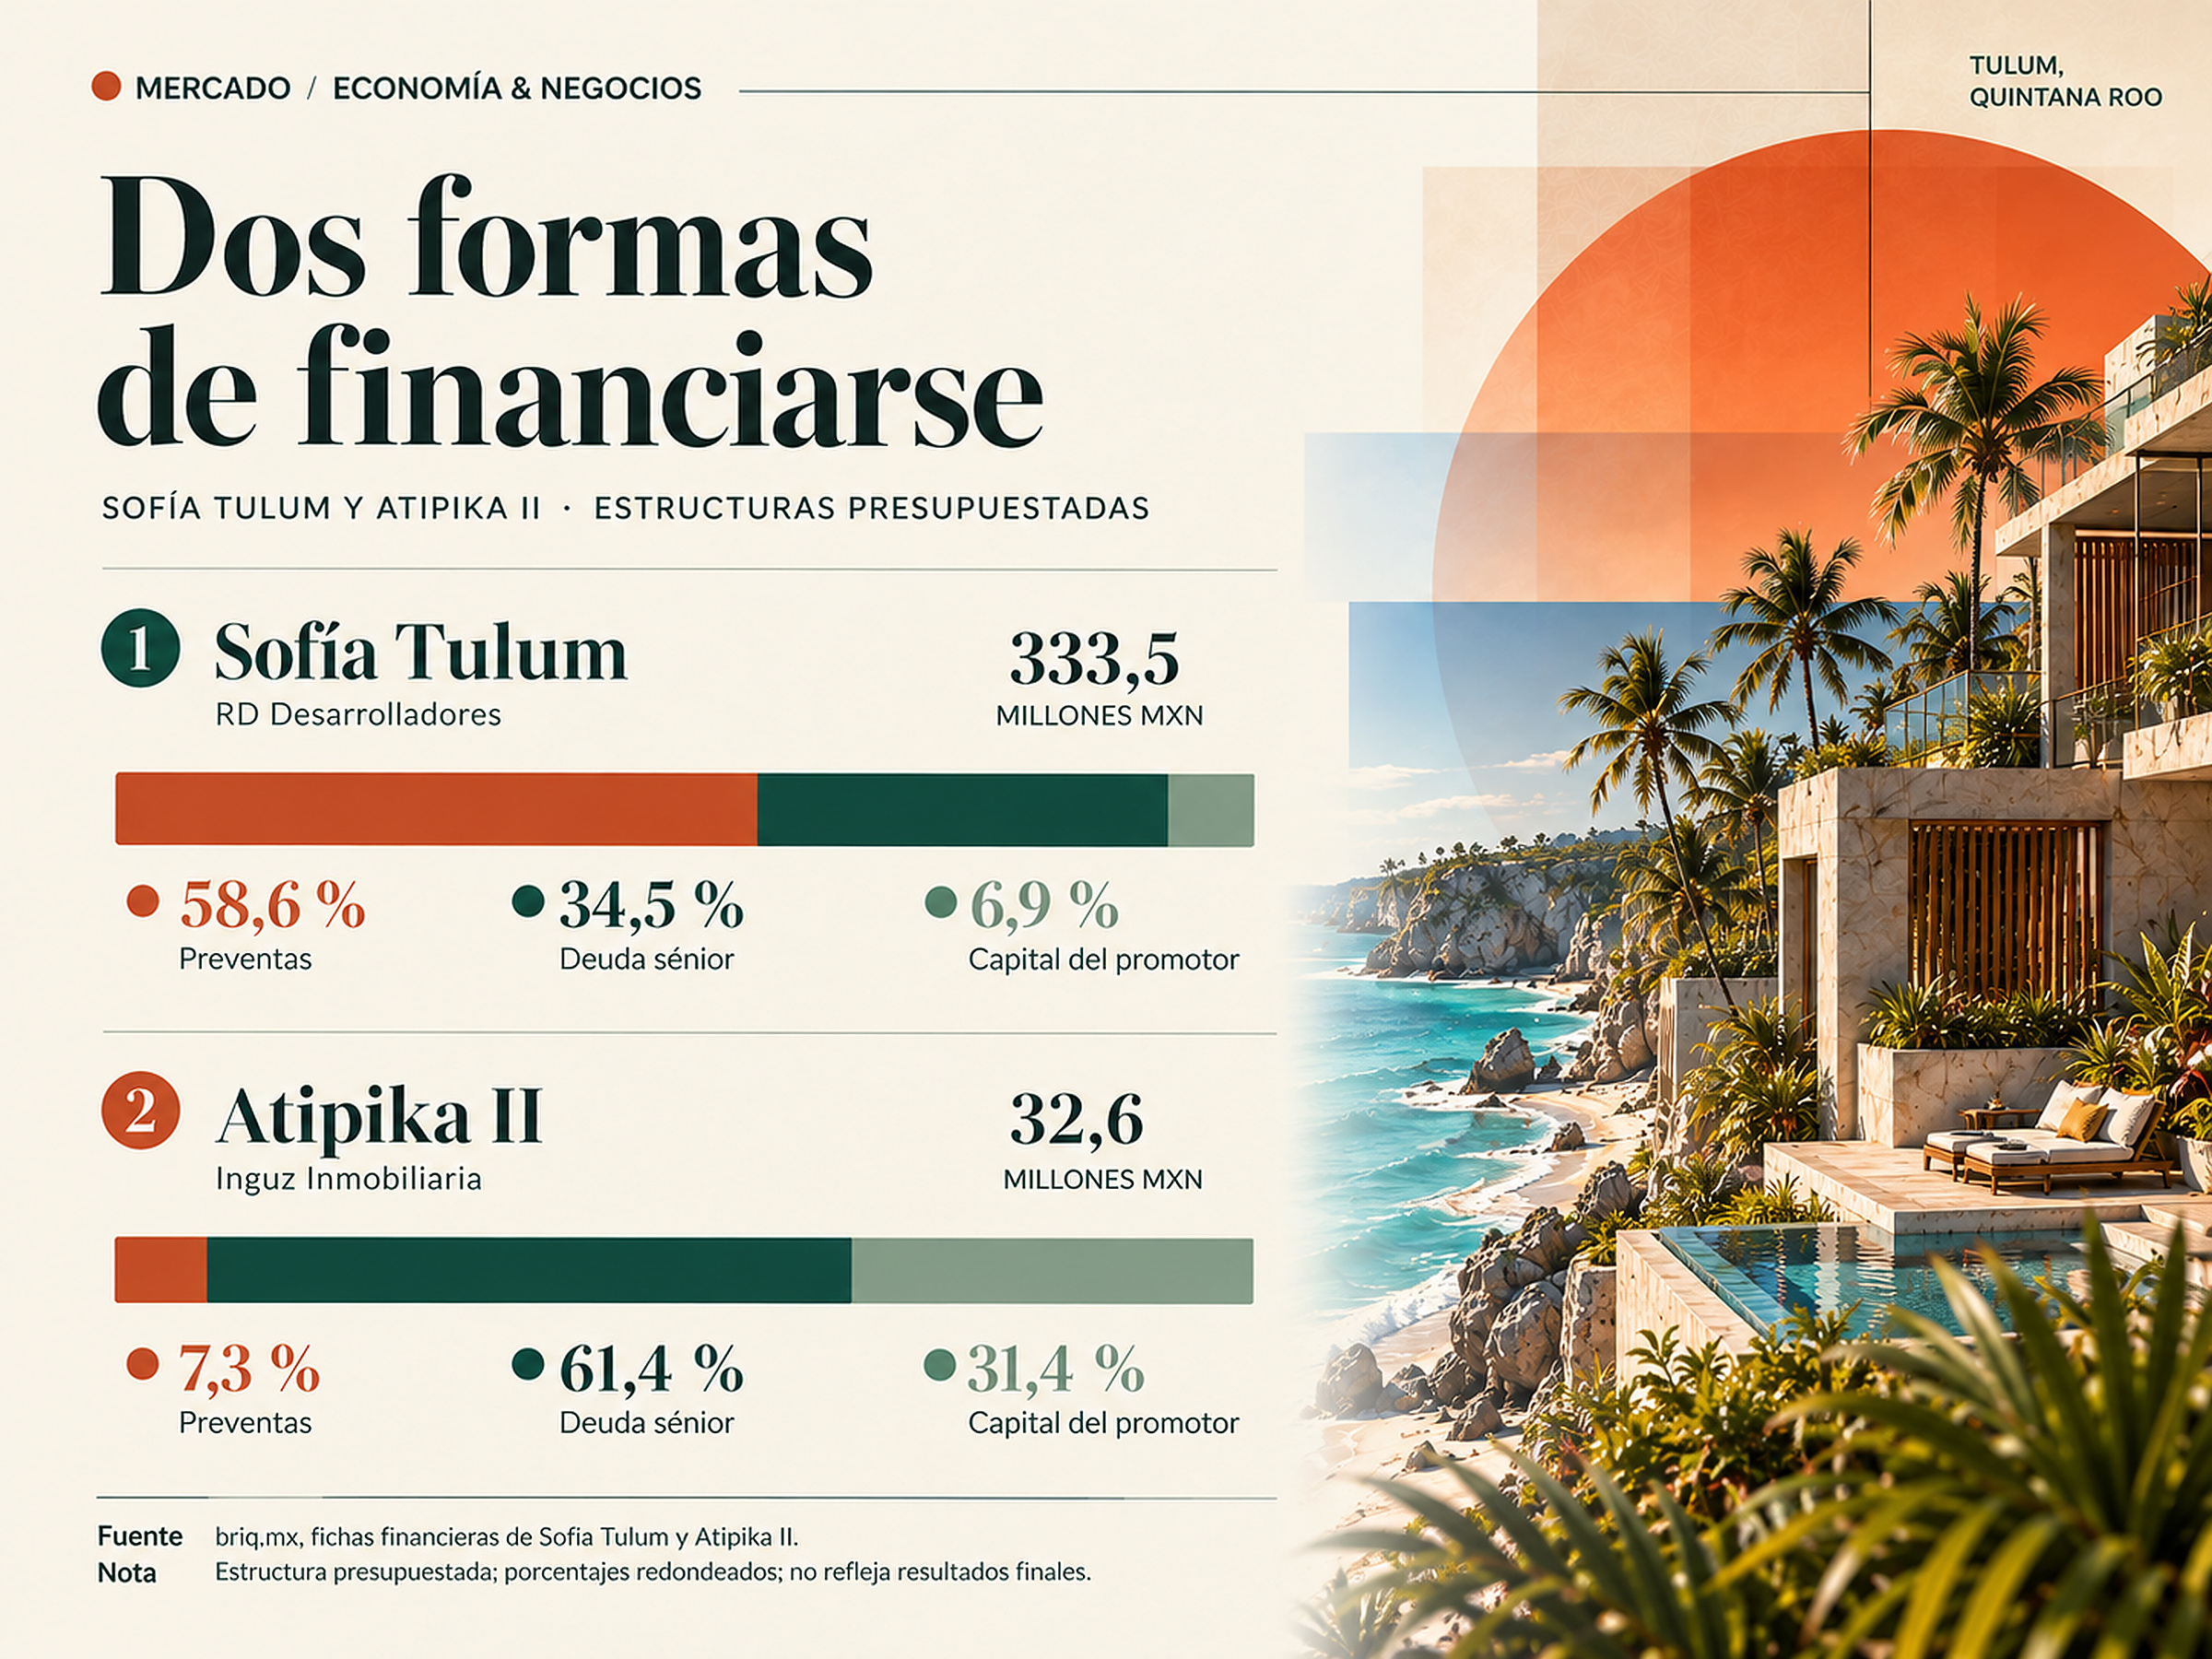
RD Desarrolladores presentó a Sofía Tulum una inversión presupuestada por 333,5 millones de pesos mexicanos. La primera campaña publicada en briq.mx contemplaba financiar el 58,6 % mediante preventas, el 34,5 % mediante deuda sénior y el 6,9 % con capital del promotor: aproximadamente 195,5 millones, 115 millones y casi 23 millones, respectivamente.
Las preventas previstas superaban la suma de las otras dos fuentes. Por eso, el calendario de comercialización resultaba especialmente importante para la planificación financiera, porque si los cobros llegaban después de lo previsto, el promotor podía necesitar liquidez adicional o tener que mantener la deuda más tiempo. Los porcentajes describen un presupuesto, pero no muestran cuánto efectivo se había recibido realmente por ventas anticipadas.
La diferencia es fundamental para analizar la liquidez. Un contrato firmado puede mejorar la visibilidad comercial de un proyecto, pero el dinero disponible para afrontar los pagos depende del calendario efectivo de cobros y de las condiciones pactadas con los compradores.
Atipika II, de Inguz Inmobiliaria, utilizó otra combinación. Su estructura divulgada en briq.mx contemplaba una inversión de 32,6 millones de pesos mexicanos, financiada en un 61,4 % con deuda sénior, un 31,4 % con capital del desarrollador y un 7,3 % con recursos de preventas que la documentación identificaba como ya percibidos. El crédito estaba respaldado por una garantía fiduciaria sobre el inmueble.
Las dos estructuras presupuestadas exponían a sus promotores a mecanismos distintos ante una desaceleración de las ventas. En Sofía Tulum, las preventas tenían un peso central en los fondos presupuestados; en Atipika II, cobraban mayor importancia las condiciones del préstamo y la exposición de capital propio. Ninguna distribución demuestra por sí sola mayor solvencia, ya que faltan resultados finales sobre cobros, desembolsos, ventas, entregas y obligaciones canceladas.
La documentación de Sofía Tulum permite construir una simulación de sensibilidad. Briq.mx estimó en 429,2 millones de pesos el valor comercial de las 150 unidades ofrecidas en garantía, frente a una inversión presupuestada de 333,5 millones de pesos; la diferencia aritmética era de unos 95,7 millones de pesos. Si ese valor de referencia disminuyera hipotéticamente un 10 %, manteniendo constantes los costos, la diferencia se reduciría a 52,8 millones. El cálculo no refleja las ventas realizadas, la utilidad neta ni las pérdidas efectivas del proyecto. La diferencia utilizada compara una valoración de inmuebles en garantía con un presupuesto de inversión; es útil para ilustrar la sensibilidad, pero no equivale a un margen contable obtenido en una operación.
La experiencia de Tulum sirve de referencia para República Dominicana, donde los destinos turísticos en expansión también atraen capital hacia nuevos desarrollos inmobiliarios.
La diferencia entre la evolución de sus visitantes y la caída de las ventas de viviendas obliga a examinar una cuestión fundamental: cuánto del precio de una propiedad se justifica por los ingresos que puede generar y cuánto depende de que nuevos compradores estén dispuestos a pagar más por ella.
Para un inversionista dominicano, evaluar una propiedad en planos exige mirar más allá del crecimiento del turismo. La cantidad de apartamentos que podrían incorporarse al mercado, los ingresos netos que razonablemente generarían y la capacidad financiera del desarrollador para completar el proyecto son variables que pueden modificar el resultado de la inversión. Los documentos de Sofía Tulum y Atipika II muestran, además, que las empresas pueden depender en proporciones muy diferentes de las preventas, de la deuda y el capital propio.
Las cifras de Tulum no permiten identificar una causa única de su desaceleración ni anticipar que otros destinos seguirán la misma trayectoria. Sin embargo, dejan una distinción económica especialmente importante para quienes invierten capital en mercados turísticos en crecimiento.
Un destino puede seguir atrayendo visitantes cuando el precio de sus nuevas propiedades ya empieza a encontrar resistencia entre los compradores. La solidez de la inversión depende de cuánto puede generar el inmueble y de las condiciones necesarias para recuperar el capital, incluso si las expectativas de valorización no se cumplen.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Sector Farmacéutico
Cuidar con precisión, acompañar con humanidad
Sector Industrias
Hub 2026: el encuentro de las oportunidades

Sector Farmacéutico
Una trayectoria que transforma la industria farmacéutica
Sector Salud
Cada sonrisa cuenta su propia historia
Internacional
El real brasileño se desploma frente al dólar tras la reelección de Lula: las razones de la caída
Internacional
¿Cuánto gana Lula? Este es el salario del presidente de Brasil en 2026 y lo que se sabe de 2027


Análisis para suscriptores
Exclusivo Suscriptores
¿Está Netflix perdiendo el hilo?
Exclusivo Suscriptores
Para la generación Z, todo parece una inversión. Pero no lo es.
Exclusivo Suscriptores