Tigo casi duplicó sus clientes pospago al comprar operadoras de Telefónica ¿Ahora por qué mira a Venezuela y aplaza Brasil?
Las adquisiciones aumentaron los ingresos y la deuda de Millicom. Sus resultados operativos mejoran, mientras que la integración de redes pone a prueba cuánto valor puede obtener a escala.
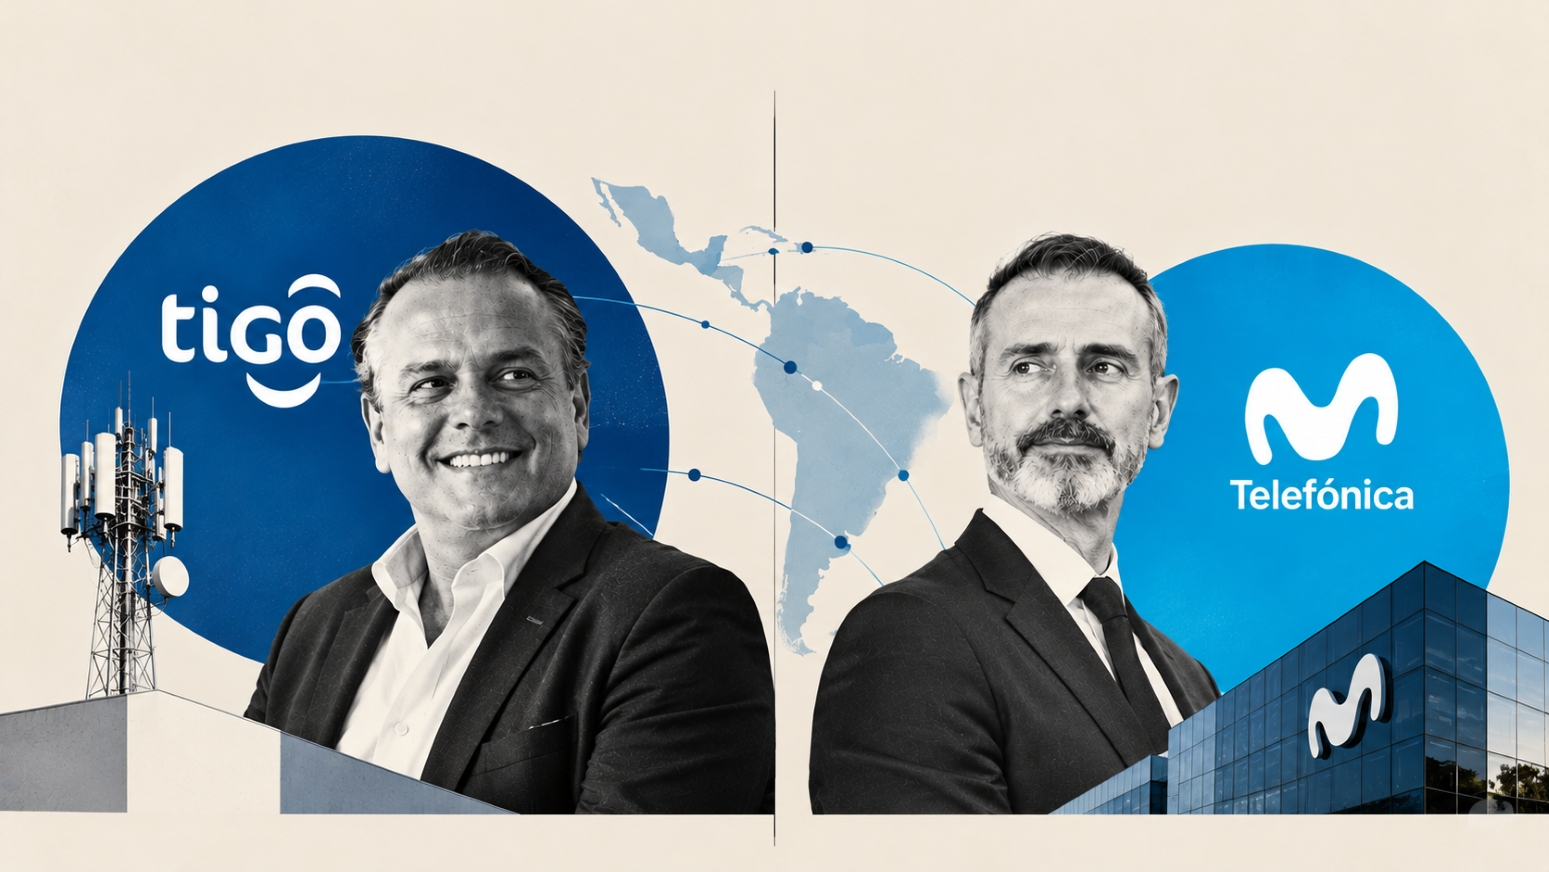
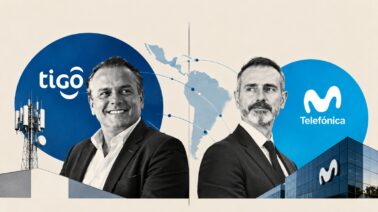
Foto: Marcelo Benítez, CEO de Millicom (Tigo), y Marc Murtra, presidente ejecutivo de Telefónica. La venta de operaciones de Movistar impulsa la expansión de Tigo en América Latina. Ilustración: Ana Sosa para Mercado.

En febrero de 2026, Telefónica vendió a Millicom el control de Movistar Colombia. La española avanzaba en una retirada decidida años antes; Tigo incorporaba a un competidor que conocía bien, junto con sus clientes, su red y sus obligaciones. Una operación que, para Telefónica, liberaba recursos, permitía a Millicom disputar una mayor parte del mercado colombiano.
Marcelo Benítez, director ejecutivo de Millicom, tampoco pretende comprar cualquier operación disponible. Mientras evalúa las condiciones para invertir en Venezuela, considera que Brasil es demasiado grande para su compañía. Telefónica, por su parte, mantiene a Vivo allí.
Te puede interesar: ¿Qué hará Tigo con los negocios que le compró a Telefónica? Colombia, su mayor apuesta en 35 años
Telefónica decidió en 2019 qué mercados quería conservar
El 28 de noviembre de 2019, Telefónica anunció que concentraría sus inversiones en España, Alemania, el Reino Unido y Brasil. Operaba en 14 países, pero esos cuatro aportaban aproximadamente el 80 % de sus ingresos, del resultado operativo antes de amortizaciones (OIBDA) y del flujo de caja operativo.
Las filiales hispanoamericanas quedaron bajo una gestión diferenciada. La compañía podía comparar cuánto capital absorbían esas redes con lo que esperaba ganar al invertir en sus negocios principales. Conservar clientes en muchos países también implicaba renovar equipos, adquirir espectro y mantener estructuras operativas separadas.
Entre 2025 y 2026 llegaron las ventas de Argentina, Perú, Uruguay, Ecuador, Colombia y Chile. El plan Transform & Grow 2026-2030, presentado en noviembre de 2025, reafirmó la concentración en cuatro mercados.
Las circunstancias variaron. La filial peruana atravesaba un proceso concursal debido a dificultades financieras y fiscales. En Uruguay, Millicom adquirió un negocio establecido por un valor empresarial anunciado de US$440 millones. No todas las ventas respondían a la misma urgencia ni tenían las mismas condiciones económicas.
La deuda financiera neta de Telefónica bajó de €26.824 millones en diciembre de 2025 a €25.278 millones en junio de 2026, aunque las desinversiones no explican por sí solas esa reducción. La decisión más duradera puede ser otra: destinar las próximas inversiones a mercados en los que el grupo ya tiene una posición sólida. Millicom consideró que algunas de las operaciones descartadas merecían recibir ese capital.
Movistar Colombia llegó a Tigo con US$1.424 millones en deuda y financiamientos
Por el 67,5 % de Colombia Telecomunicaciones (Coltel) que pertenecía a Telefónica, Millicom pagó aproximadamente US$214 millones. En el balance provisional de adquisición figuraban US$1.424 millones en deuda y otros financiamientos, así como US$470 millones en pasivos por arrendamientos. Estas obligaciones se incorporaron al grupo comprador; no fueron pagos adicionales a Telefónica.
La operación colombiana incluyó otras dos compras. Millicom desembolsó unos US$571 millones por la participación de Empresas Públicas de Medellín en Tigo-UNE, que ya controlaba, y US$219 millones por las acciones restantes del Estado en Coltel. Tener mayor control facilita la toma de decisiones comunes sobre redes, personal y oferta comercial, pero integrar dos negocios también implica costos.
Benítez anunció COP 8,5 billones de inversión prevista en Colombia para cuatro años, destinada, entre otros objetivos, a la cobertura, al 5G y a la fibra óptica. Ese compromiso no equivale a desembolsos ya ejecutados y se refiere a la operación colombiana, no únicamente a Coltel.
El precio de las acciones era una parte limitada del esfuerzo económico que Millicom asumía. La posible reducción de costos por compartir infraestructura será valiosa si permite financiar las nuevas inversiones sin erosionar los retornos del grupo. Una red más grande puede distribuir los gastos fijos entre más clientes; también necesita capacidad para atenderlos.
En Uruguay y Ecuador, Millicom adquirió otras filiales de Telefónica. En Chile, participa con el 49 % en una sociedad compradora controlada por NJJ, el vehículo inversor de Xavier Niel, sin consolidar esa operación como filial propia.
Las compras explican más de dos tercios del crecimiento de ingresos de Tigo
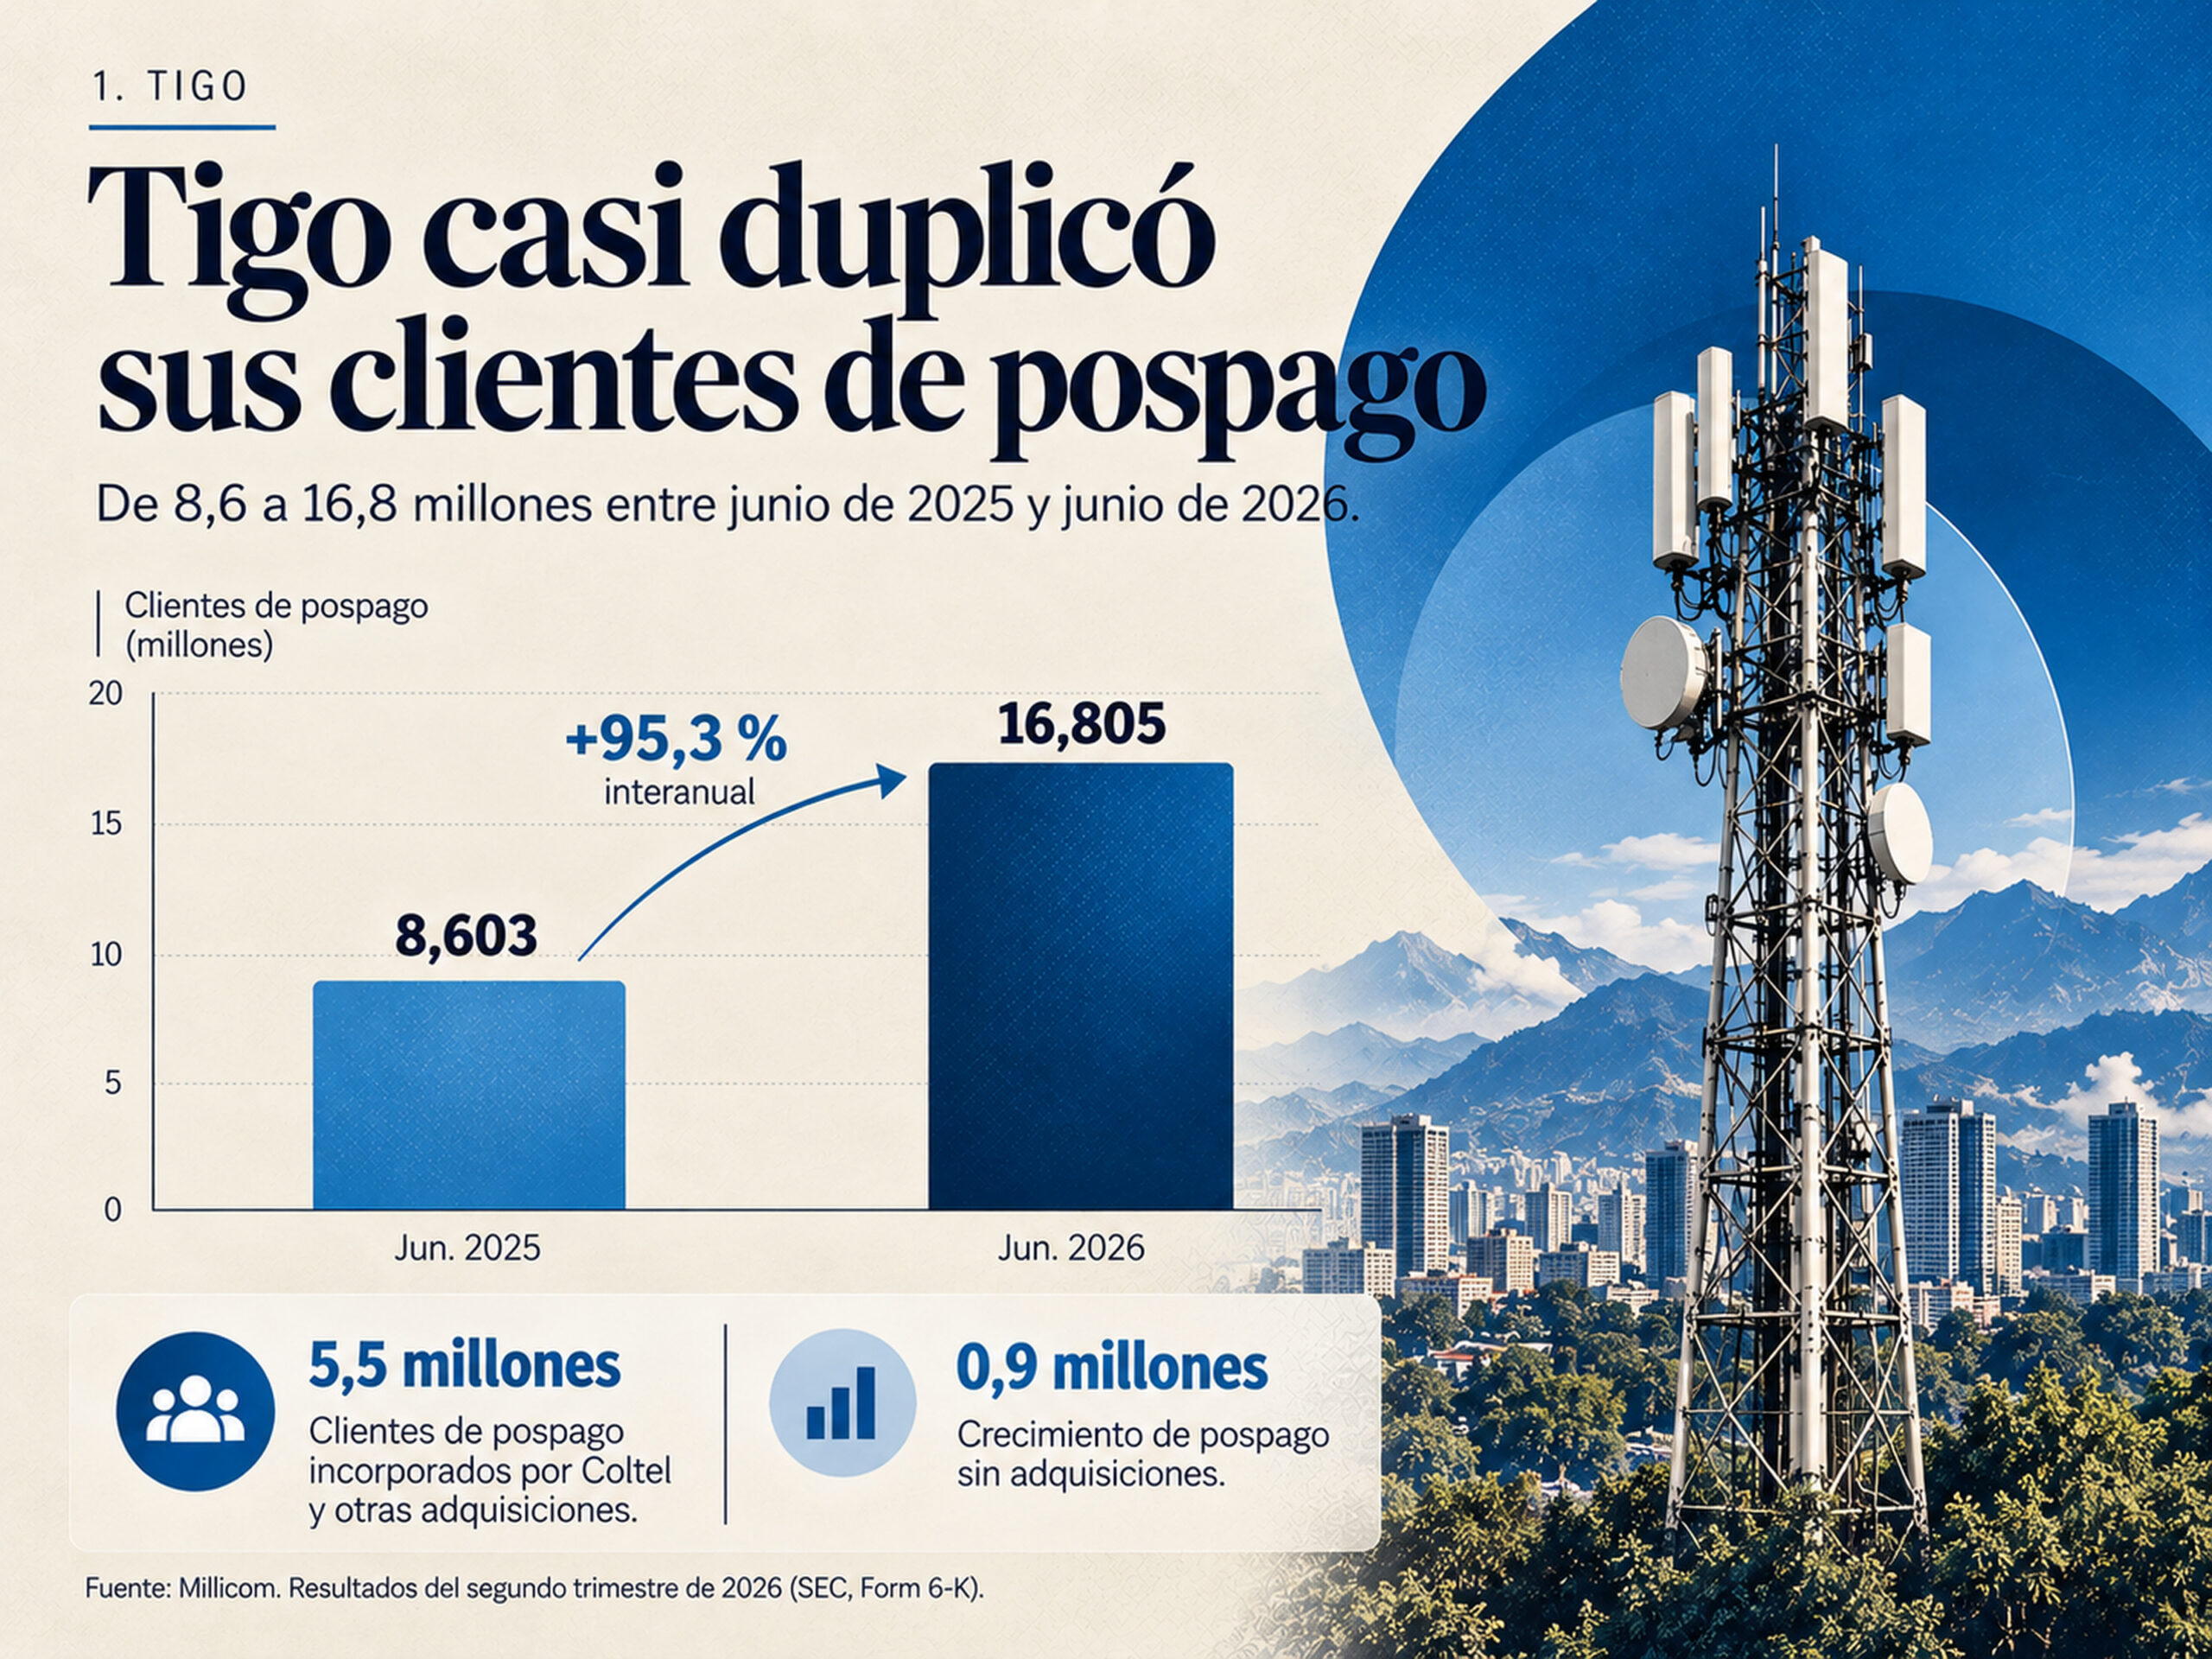
Millicom pasó de 8,6 millones de clientes móviles de pospago en junio de 2025 a 16,8 millones en junio de 2026, un aumento del 95,3 %. Coltel incorporó unos 5,5 millones. En cambio, el número total de clientes móviles creció un 33,6 %. La empresa ha ampliado especialmente la parte de su cartera asociada a contratos de pospago, aunque el resultado incluye clientes comprados, no solo captados comercialmente.
Los ingresos del segundo trimestre de 2026 alcanzaron US$2.179 millones, un 59,4 % más que un año antes. De ese aumento, 40,4 puntos porcentuales provinieron de adquisiciones y cambios de perímetro; 14,7, de divisas y otros ajustes. El crecimiento orgánico fue del 4,3 %.
Sumar los ingresos de los negocios comprados incrementa la facturación de inmediato. Hacer que las operaciones existentes produzcan más requiere capacidad adicional. El EBITDA ajustado orgánico aumentó un 9,1 %, por encima del crecimiento de los ingresos orgánicos: una señal de mejora operativa que aún no permite atribuir ahorros concretos a la integración.
La deuda neta pasó de US$5.357 millones al cierre de 2025 a US$8.075 millones en junio de 2026. El apalancamiento subió de 2,17 a 2,73 veces, aunque mejoró ligeramente respecto a las 2,76 veces registradas en marzo. La mayor deuda exige generar más resultados para mantener esa trayectoria. Desde su incorporación hasta esa fecha, Coltel generó US$680 millones en ingresos y registró una pérdida de US$146 millones, que incluye un impacto de aproximadamente US$65 millones por costos de desvinculación de personal.
Millicom también obtuvo US$552 millones de flujo de caja libre para el accionista durante el primer semestre, excluidos los ingresos netos por desinversiones, frente a US$353 millones un año antes. El indicador, definido por la empresa, mide la capacidad de generar efectivo, pero no el rendimiento individual de cada adquisición.
Los resultados muestran negocios comparables más eficientes y un grupo con compromisos financieros mayores. Una nueva compra tendría que competir por recursos con las redes que Millicom acaba de incorporar.
Brasil tiene a Vivo; Venezuela, una posible venta de Movistar
«Brasil es muy grande para nosotros», dijo Benítez a Bloomberg Línea el 20 de octubre de 2026. Su empresa reúne cerca de 60 millones de clientes móviles; en Brasil, observó, un solo operador puede alcanzar esa cifra. Entrar sin una posición establecida absorbería recursos que hoy se necesitan en otros países.
Telefónica afronta la decisión desde el otro extremo. Vivo tenía 105,1 millones de accesos móviles en junio de 2026 y generó R$2.661 millones de flujo de caja libre durante el segundo trimestre. Puede seguir invirtiendo en clientes e infraestructura ya consolidados. Millicom tendría que adquirir una posición o construirla frente a Vivo, Claro y TIM.
En Venezuela, Movistar concentraba el 45,18 % de las líneas móviles en uso al cierre de 2025, según datos de Conatel recopilados por Casetel. Comprar esa operación permitiría entrar con clientes y una red. Pero se desconoce el precio, las inversiones necesarias y cuánto dinero podría recuperar efectivamente un comprador.
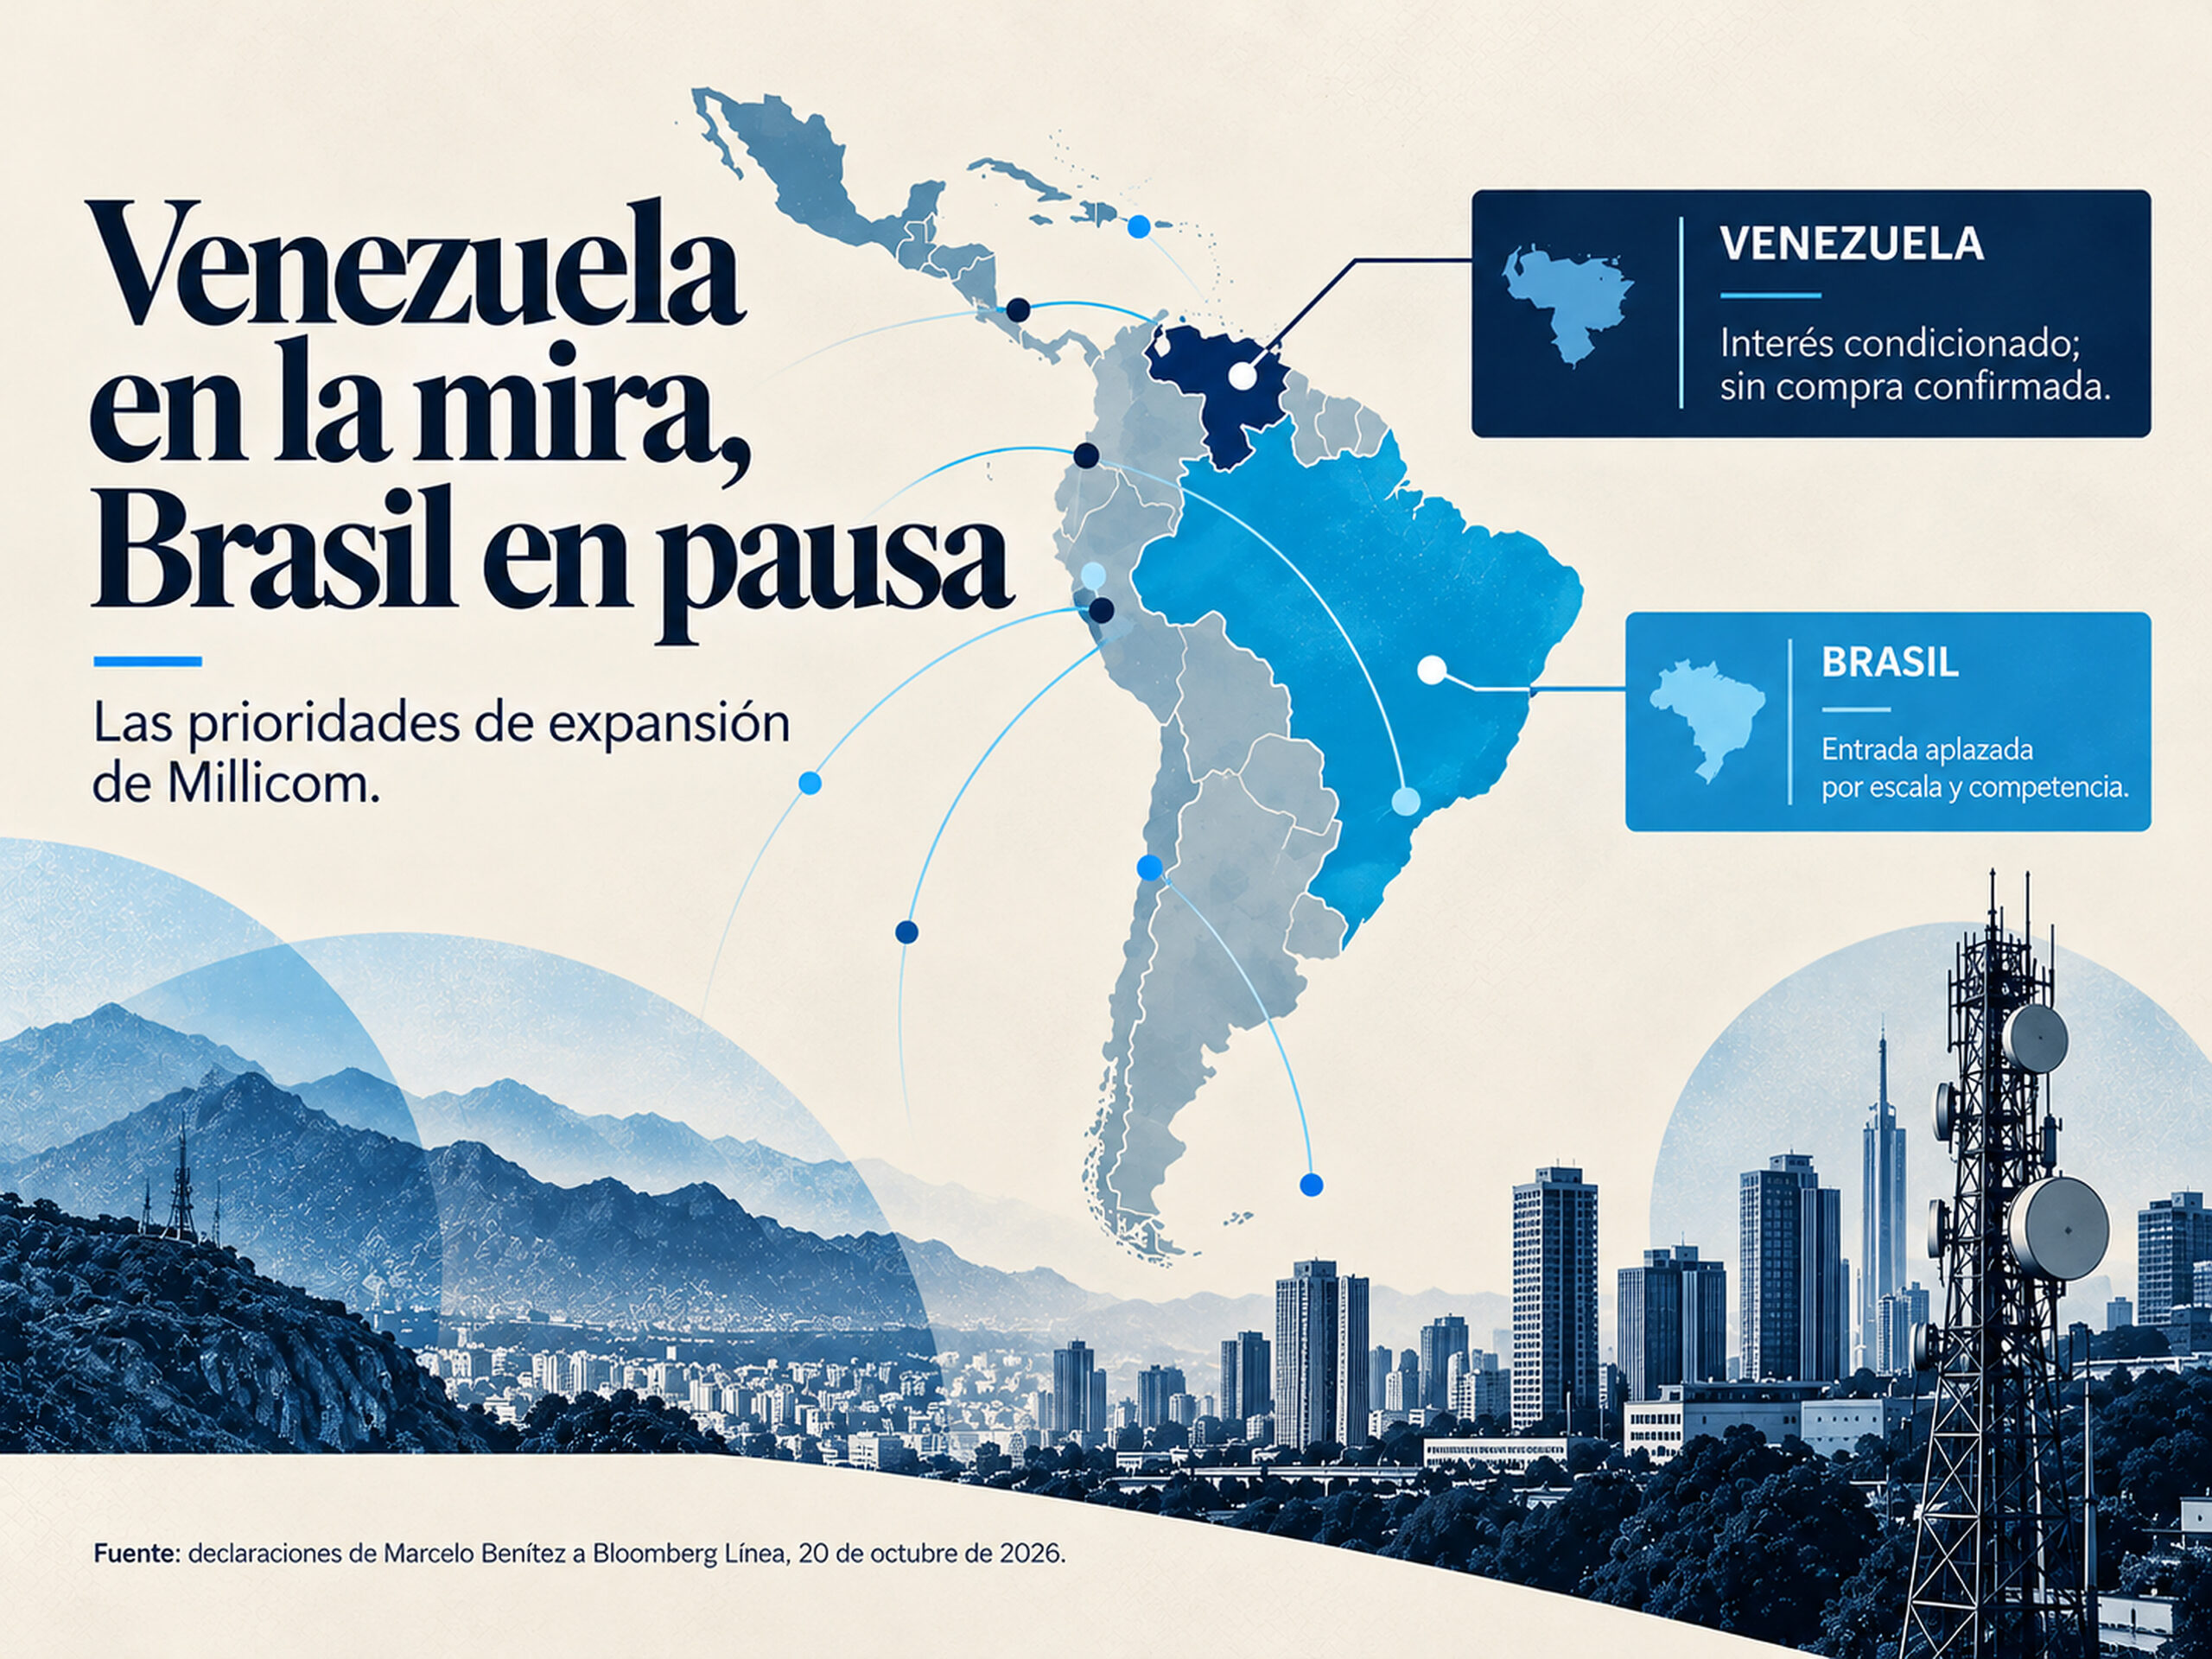
Benítez no ha confirmado negociaciones con Movistar. Ha mencionado la necesidad de condiciones favorables para el capital extranjero, de un espectro de precios de mercado y de espacio para competir. La Licencia General 62 de OFAC permite ciertas negociaciones y contratos de inversión contingentes, pero exige una autorización separada para ejecutar los contratos correspondientes.
Esperar reduce la posibilidad de comprometer capital antes de conocer las reglas; también puede resultar costoso si una mejora de las condiciones atrae a otros compradores y eleva el precio. Es una posibilidad, no una previsión. Brasil exige alcanzar escala frente a operadores establecidos. Venezuela plantea cuánto vale una escala ya existente cuando aún es difícil estimar el efectivo que generará.
Claro y Tigo reúnen el 92 % de los accesos móviles en Colombia
En Colombia, la Comisión de Regulación de Comunicaciones atribuye a Claro aproximadamente el 53 % de los accesos móviles y a Tigo-Movistar el 39 %. La distancia entre ambos cayó de 34 a 14 puntos porcentuales. Sin embargo, al grupo integrado le corresponde aproximadamente el 35 % del valor facturado.
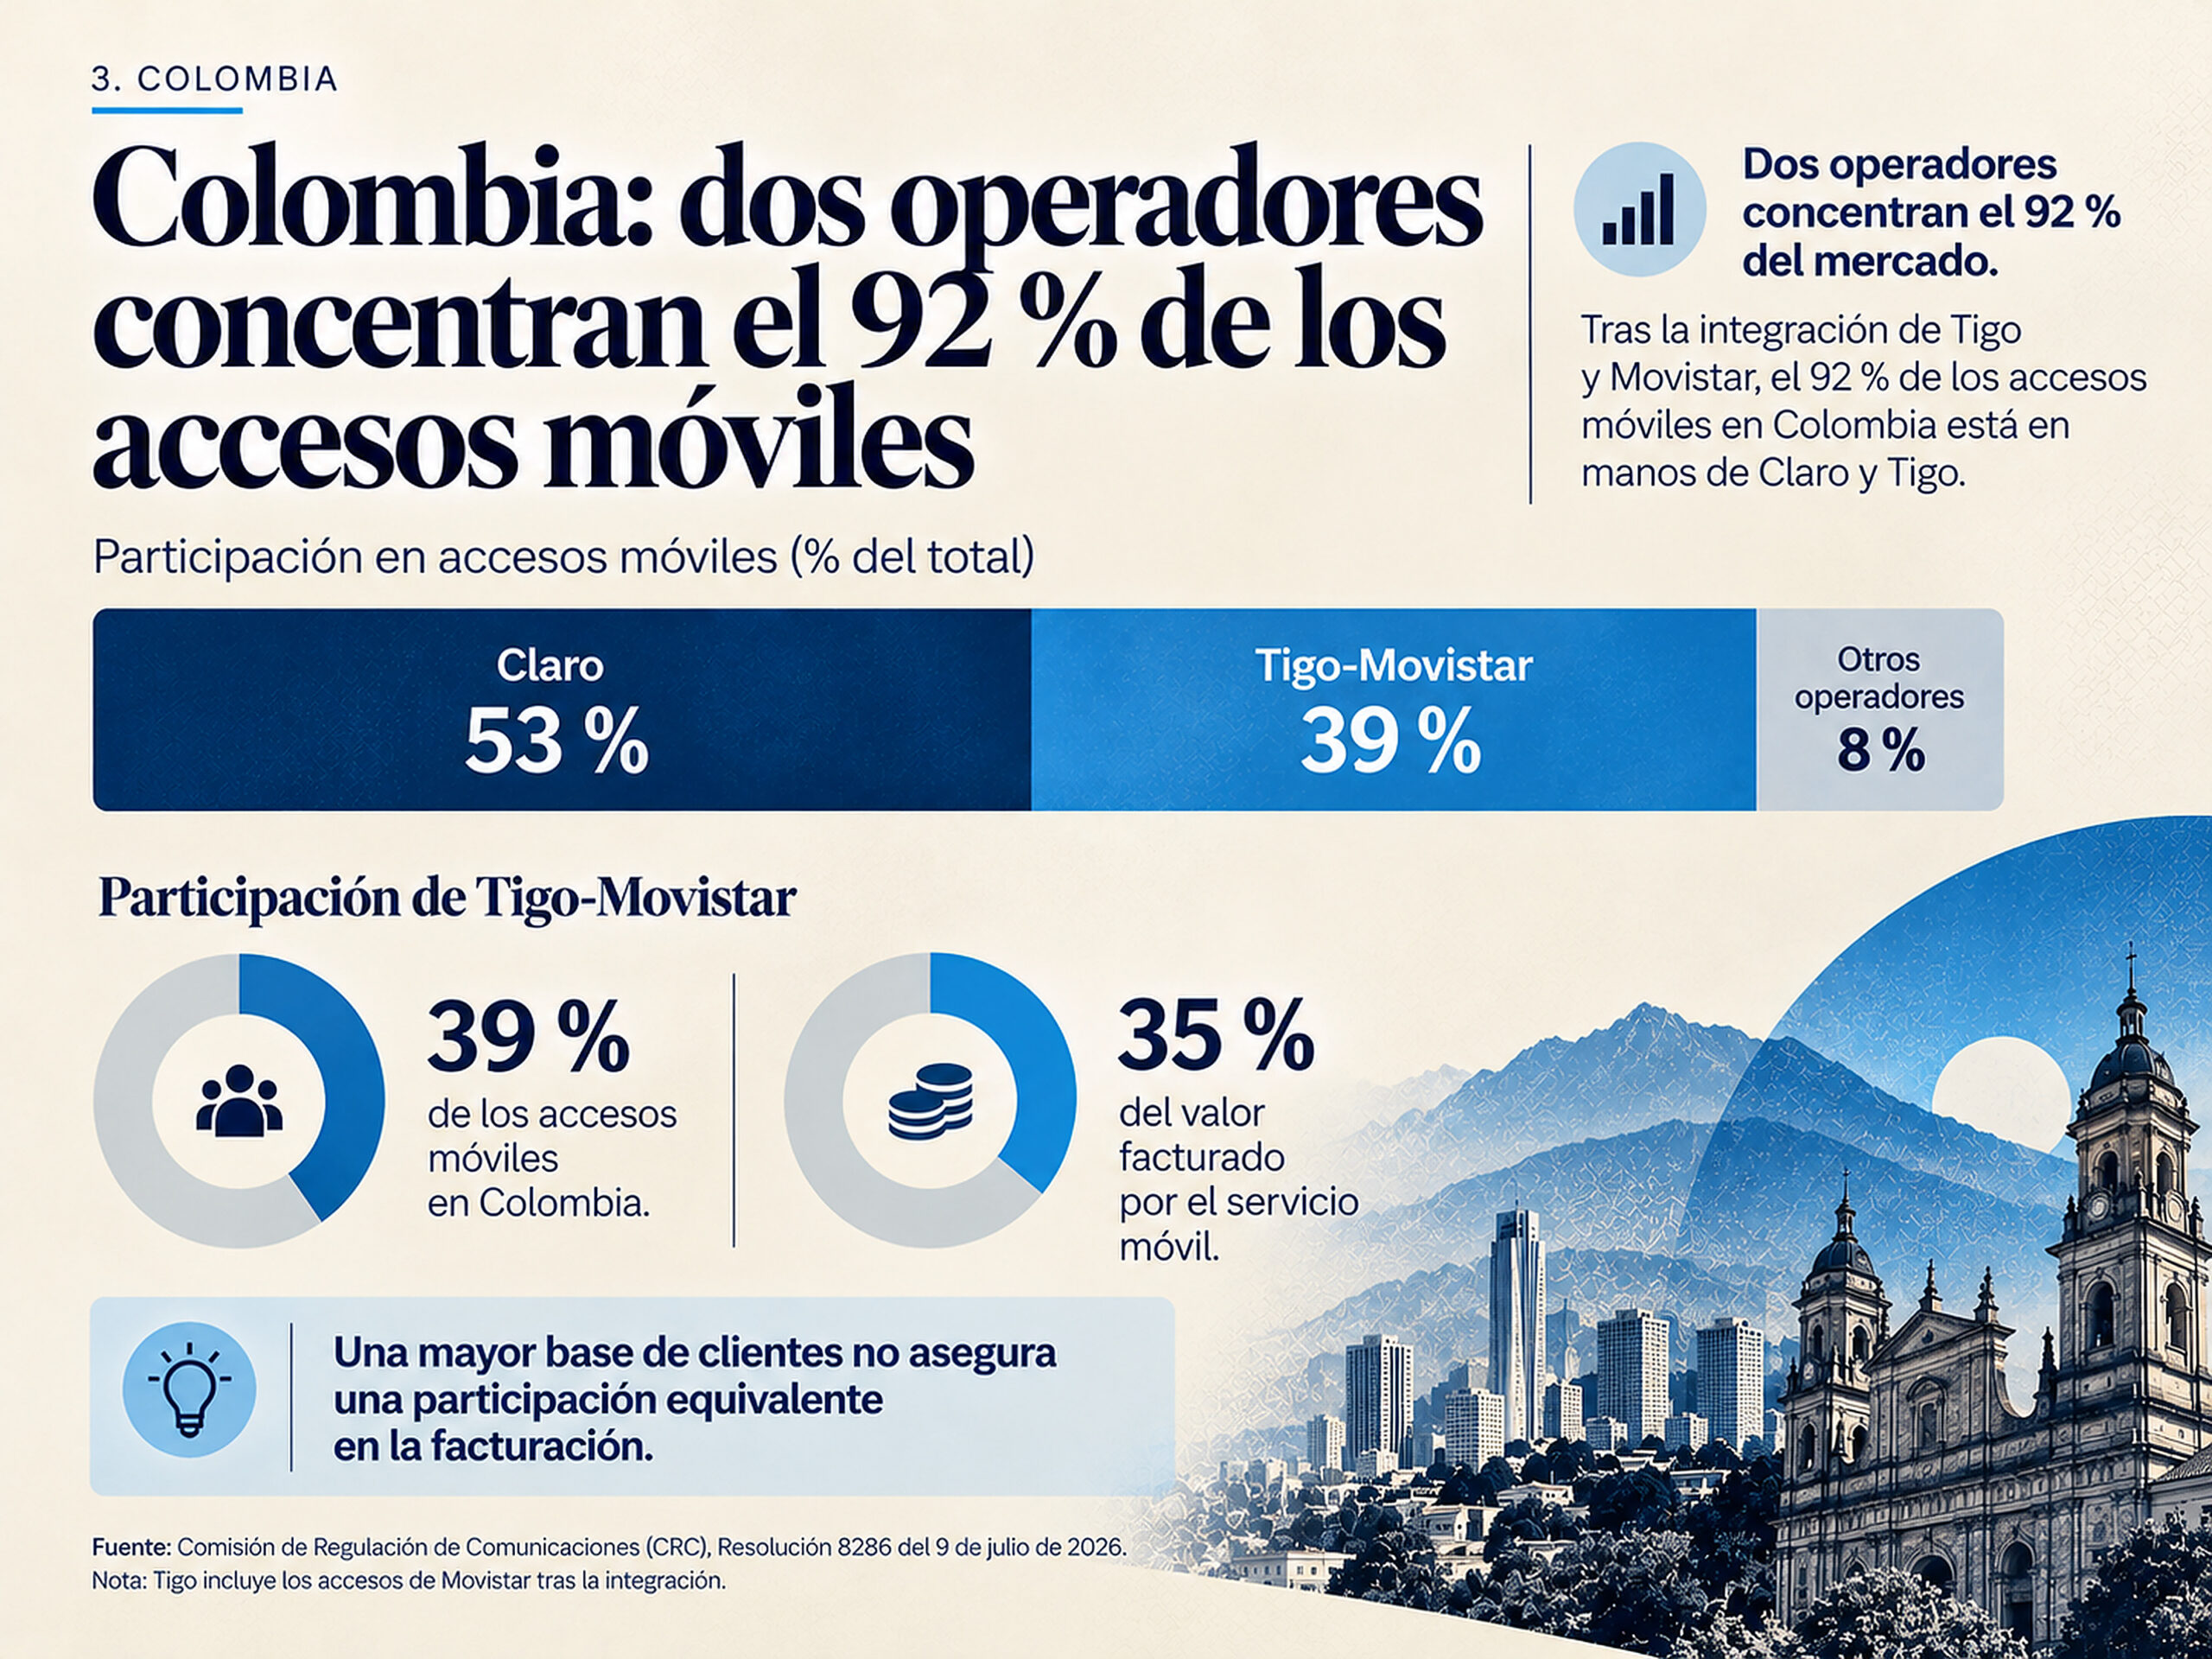
Tigo se acercó al líder en número de accesos más de lo que lo hizo en facturación. Es posible que influyan el consumo, la composición de la clientela o las tarifas; las cifras agregadas no permiten identificar una causa ni calcular la rentabilidad por usuario.
La integración ofrece a Millicom más líneas entre las cuales repartir las inversiones y una posición más fuerte frente a Claro, propiedad de América Móvil. El grupo de Carlos Slim registraba unos 332,4 millones de líneas móviles a nivel mundial en septiembre de 2026.
El otro efecto de la operación exige atención: dos empresas concentran cerca del 92 % de los accesos. La Superintendencia de Industria y Comercio autorizó la integración con condiciones y la CRC mantuvo la regulación preventiva por riesgos de coordinación y barreras para operadores menores. Que Tigo pueda disputar más clientes con Claro no garantiza que terceros tengan más oportunidades ni que las tarifas bajen.
Viettel aprueba un proyecto de US$560 millones para entrar en RD
En República Dominicana, Viettel prepara una inversión por una ruta diferente: crear su propia operación. El grupo vietnamita aprobó en abril de 2026 un proyecto por US$560 millones y recibió, en agosto, 240 MHz de espectro. La cifra aprobada aún no representa capital ejecutado.
Te puede interesar: Cuarto operador móvil en RD: todo lo que debes saber sobre el desembarco de Viettel
Al cierre de 2025, Claro tenía el 63,7 % de las líneas móviles dominicanas, Altice el 33,5 % y Viva el 2,8 %. Viettel necesitará cobertura y clientes antes de recuperar la inversión. A cambio, podrá organizar su red sin los pasivos ni los costos de integración de una empresa adquirida.
En Colombia, Millicom podrá decidir qué parte de las economías obtenidas destinar a amortizar obligaciones, financiar la modernización de las redes o mejorar las condiciones comerciales. Cada elección afectará de forma distinta a accionistas y usuarios. Y con dos operadores dominando el mercado, los beneficios de producir servicios a menor costo no necesariamente llegarán a los consumidores en la misma proporción.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Tags:
Lo más visto en Revista Mercado
Sector Farmacéutico
Cuidar con precisión, acompañar con humanidad
Sector Industrias
Hub 2026: el encuentro de las oportunidades

Sector Salud
Cada sonrisa cuenta su propia historia
Internacional
El real brasileño se desploma frente al dólar tras la reelección de Lula: las razones de la caída
Internacional
¿Cuánto gana Lula? Este es el salario del presidente de Brasil en 2026 y lo que se sabe de 2027

Internacional
¿Quién es Janja da Silva, la esposa de Lula que seguirá como primera dama de Brasil hasta 2031?

Internacional
De Kim Il-sung a Kim Ju-ae: cómo se ha heredado el poder en la familia Kim y quién fue Kim Jong-il
Análisis para suscriptores
Exclusivo Suscriptores
¿Está Netflix perdiendo el hilo?
Exclusivo Suscriptores
Para la generación Z, todo parece una inversión. Pero no lo es.
Exclusivo Suscriptores