Grupo México ganó casi US$2.000 millones en un trimestre ¿Por qué Germán Larrea se retiró de la licitación ferroviaria argentina?
El gobierno de Javier Milei busca capital privado para modernizar una red ferroviaria cuya operadora estatal prevé cubrir apenas el 74 % de sus gastos operativos. Pero las reglas diseñadas para fomentar la competencia chocaron con los planes de quien evaluaba invertir hasta US$3.000 millones.
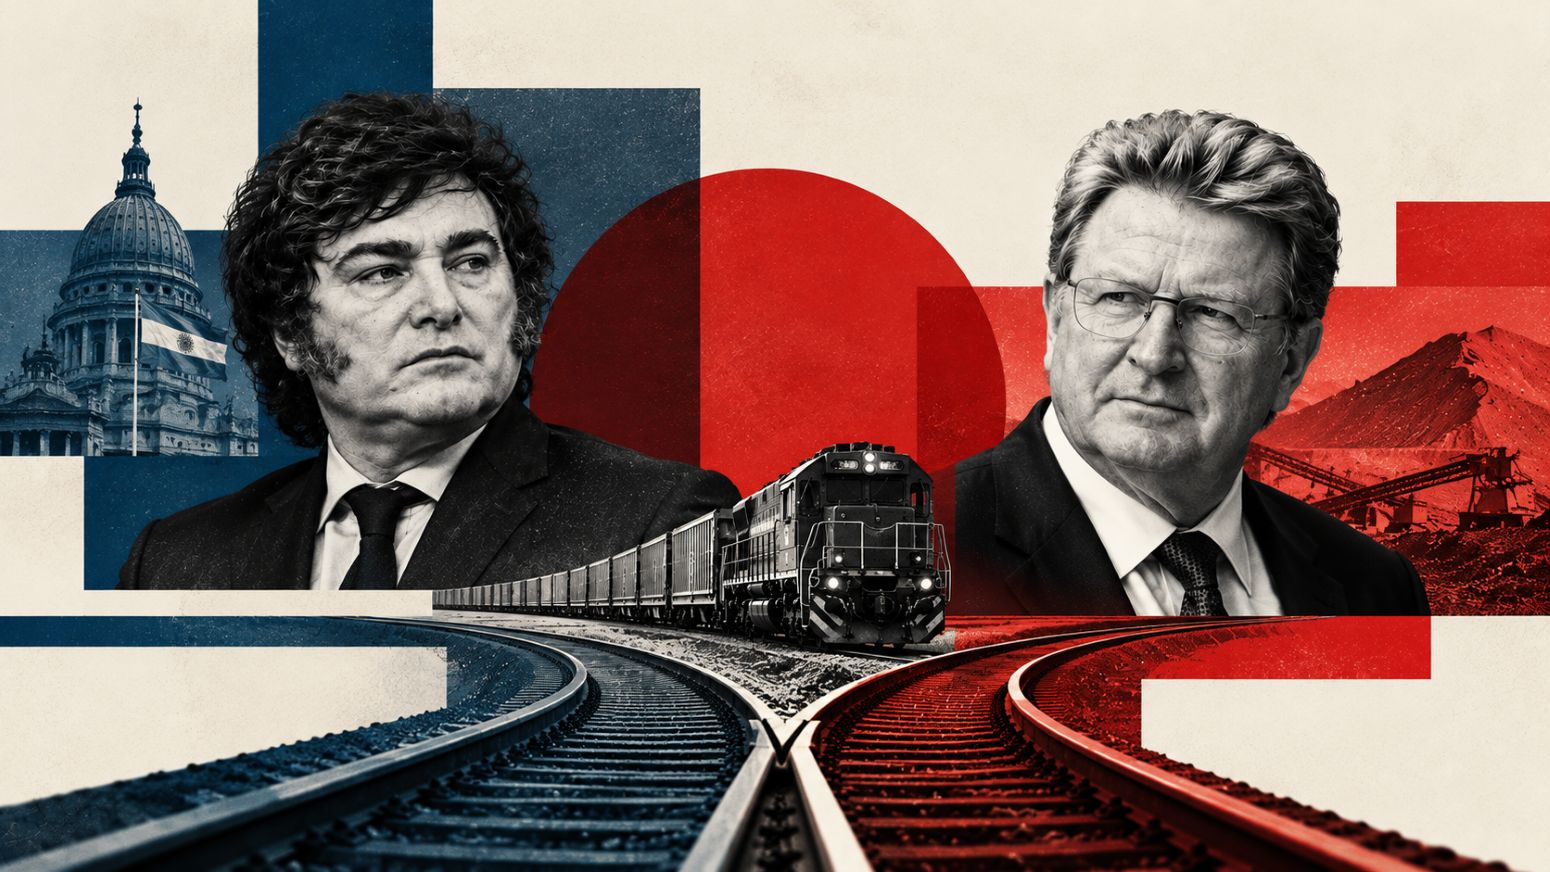
Foto: El Gobierno de Javier Milei impulsa la privatización de Belgrano Cargas en Argentina. Grupo México, controlado por Germán Larrea, anunció su retirada de la licitación el 21 de octubre de 2026. La decisión se produjo en medio de discrepancias sobre el modelo de operación ferroviaria. Ilustración: Ana Sosa para Revista Mercado.

La operación que Grupo México estudiaba en Argentina dependía de una condición: administrar las principales líneas ferroviarias bajo una estrategia integrada. El Gobierno, en cambio, decidió permitir que distintos operadores utilizaran las mismas vías. Esa diferencia terminó enfrentando dos maneras de organizar un negocio que requiere inversiones cuantiosas para recuperar su capacidad de transporte.
El 21 de octubre de 2026, un día después de anunciar ganancias trimestrales cercanas a US$2.000 millones, impulsadas principalmente por la minería, el conglomerado controlado por Germán Larrea confirmó que no participaría en la licitación de Belgrano Cargas.
La decisión dejó al descubierto un conflicto empresarial que también se refleja en sus resultados financieros: transportar más mercancías no garantiza mayores beneficios, especialmente cuando los ingresos dependen de cómo se organiza y se explota la infraestructura.
Te puede interesar: Argentina quiere atraer a la industria de la IA. ¿Le basta con ofrecer menos regulación y más energía?
El tráfico de GMXT creció 5,4 %, pero su utilidad atribuible cayó 21,4 %
Los ferrocarriles de Grupo México movilizaron más mercancías durante los primeros nueve meses de 2026, aunque ese crecimiento se tradujo en resultados financieros desiguales. El tráfico de GMéxico Transportes (GMXT), medido en toneladas-kilómetro, aumentó 5,4 %, mientras que los ingresos por servicios avanzaron apenas 1,7 % y los costos operativos crecieron 4,7 %.
La diferencia merece atención. Las toneladas-kilómetro combinan el peso de la mercancía y la distancia recorrida, pero la facturación también depende de las tarifas, las rutas y los servicios contratados. Una red puede registrar una mayor actividad sin que sus ingresos aumenten proporcionalmente.
Según los resultados financieros de GMXT publicados ante la Bolsa Mexicana de Valores, el encarecimiento del diésel y de la mano de obra presionó los gastos operativos. A ello se sumaron mayores intereses. La utilidad neta atribuible a los accionistas controladores disminuyó en 21,4 % hasta MXN$5.722 millones entre enero y septiembre.
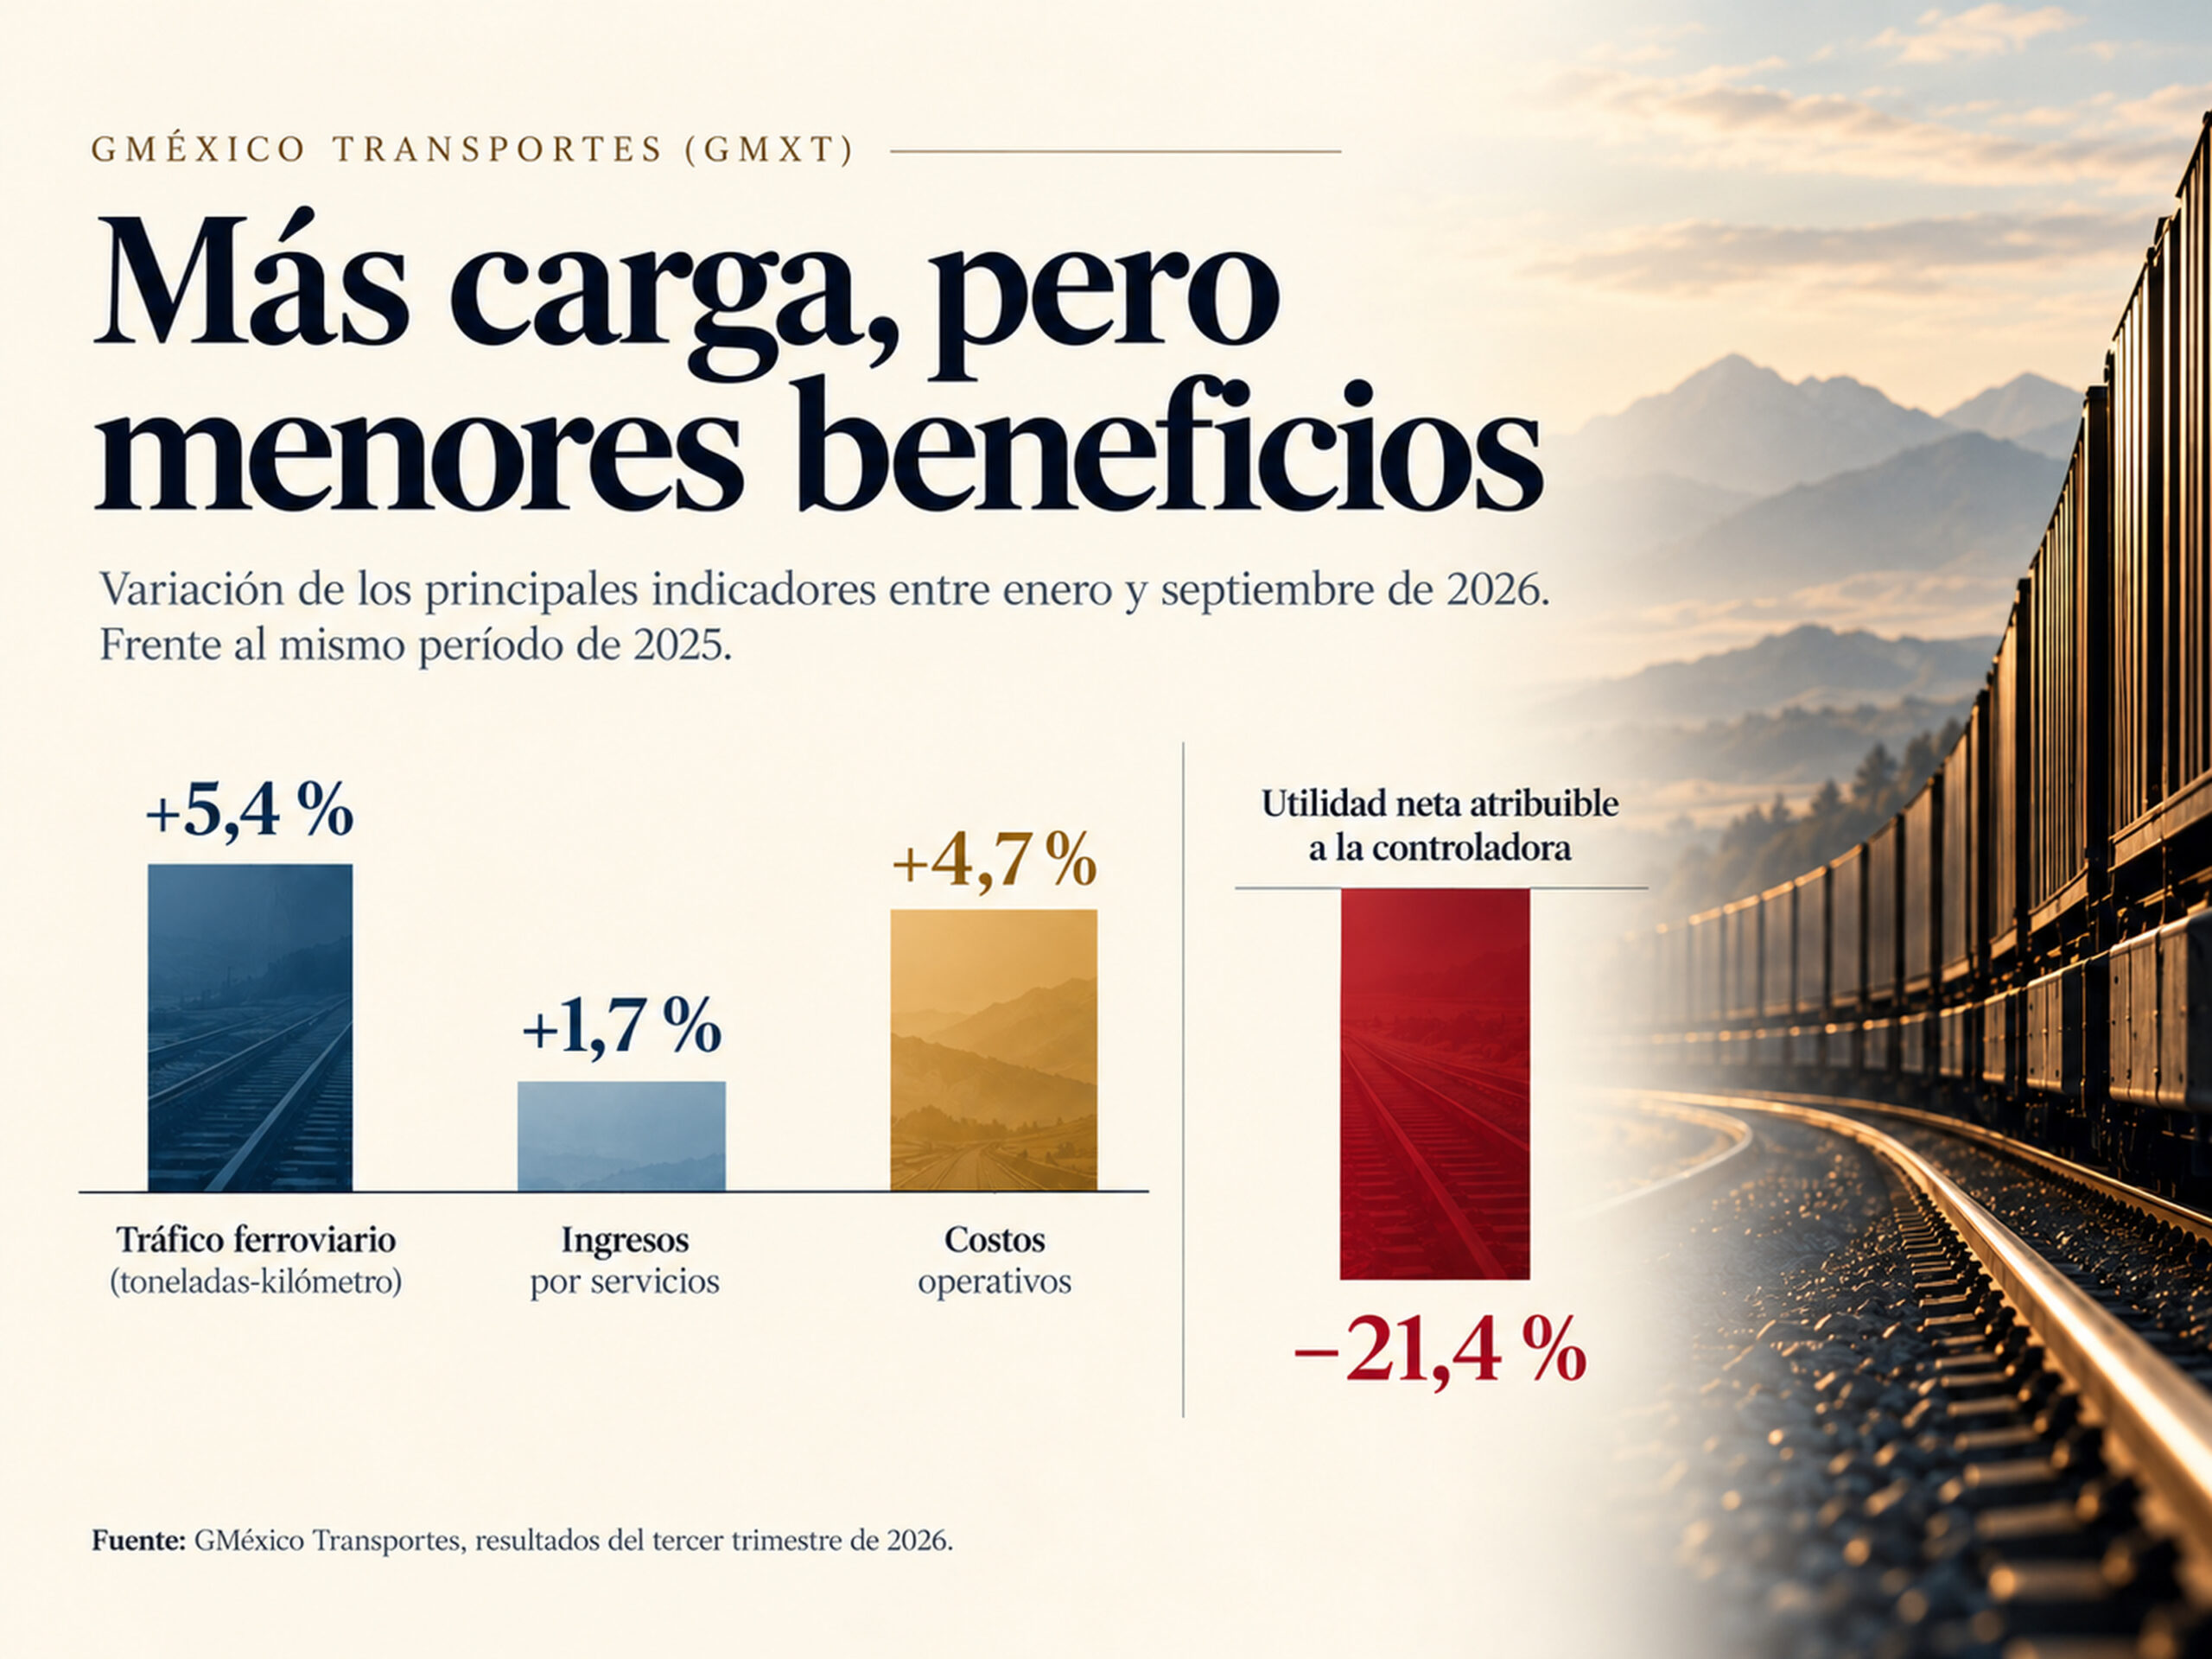
La caída incorpora efectos financieros que no se reflejan en todos los indicadores operativos. De hecho, el EBITDA acumulado de la división de Transporte de Grupo México aumentó durante ese período. La empresa logró incrementar el volumen de mercancías, aunque los mayores costos y otras partidas limitaron el crecimiento de sus beneficios netos.
Las ganancias extraordinarias del conglomerado procedieron principalmente de la minería. Entre enero y septiembre, esa división acumuló un EBITDA de US$9.161 millones, frente a US$1.171 millones de Transporte, según el reporte corporativo del tercer trimestre de 2026.
GMXT también generó efectivo y conservó recursos para sus operaciones, pero debía atender la deuda, los arrendamientos y sus propias inversiones. Las ganancias consolidadas de la matriz no se traducían automáticamente en fondos disponibles para financiar una expansión ferroviaria.
Tampoco existe evidencia de que la empresa haya abandonado Argentina por falta de recursos. Podía obtener financiamiento, incorporar socios o aportar capital propio. La decisión exigía evaluar cuánto tráfico podría captar, qué ingresos generaría y qué parte del negocio tendría derecho a explotar.
Precisamente sobre esa última cuestión surgió el desacuerdo con Argentina.
Grupo México quería coordinar tres líneas; Argentina propone compartir las vías
El proyecto mexicano tenía una pieza indispensable: Belgrano. Bernardo Ayala, director ejecutivo de GMXT USA, explicó que también pretendía operar en San Martín y Urquiza. Si no conseguía Belgrano, señaló, no conservaría las otras concesiones.
La compañía contemplaba invertir hasta US$3.000 millones de manera gradual en la modernización de la infraestructura y de los equipos. Administrar las tres líneas permitiría coordinar rutas, locomotoras, vagones y clientes en una misma operación.
Los ferrocarriles pueden aprovechar economías de escala cuando transportan mayores volúmenes sobre una infraestructura cuyos costos de mantenimiento y operación no aumentan en la misma proporción. Coordinar los equipos entre distintos corredores también puede reducir los recorridos improductivos, las esperas y la necesidad de material rodante.
Argentina estableció otras condiciones. La resolución autorizó licitar las líneas por separado mediante concesiones de 50 años y mantener el principio de acceso abierto (open access).
El adjudicatario podrá administrar las vías y operar sus propios trenes, pero estará obligado a permitir que otras empresas utilicen la infraestructura mediante el pago de peajes. Una agroexportadora o una minera podría contratar a otro transportista o movilizar sus propias mercancías sin depender exclusivamente del concesionario.
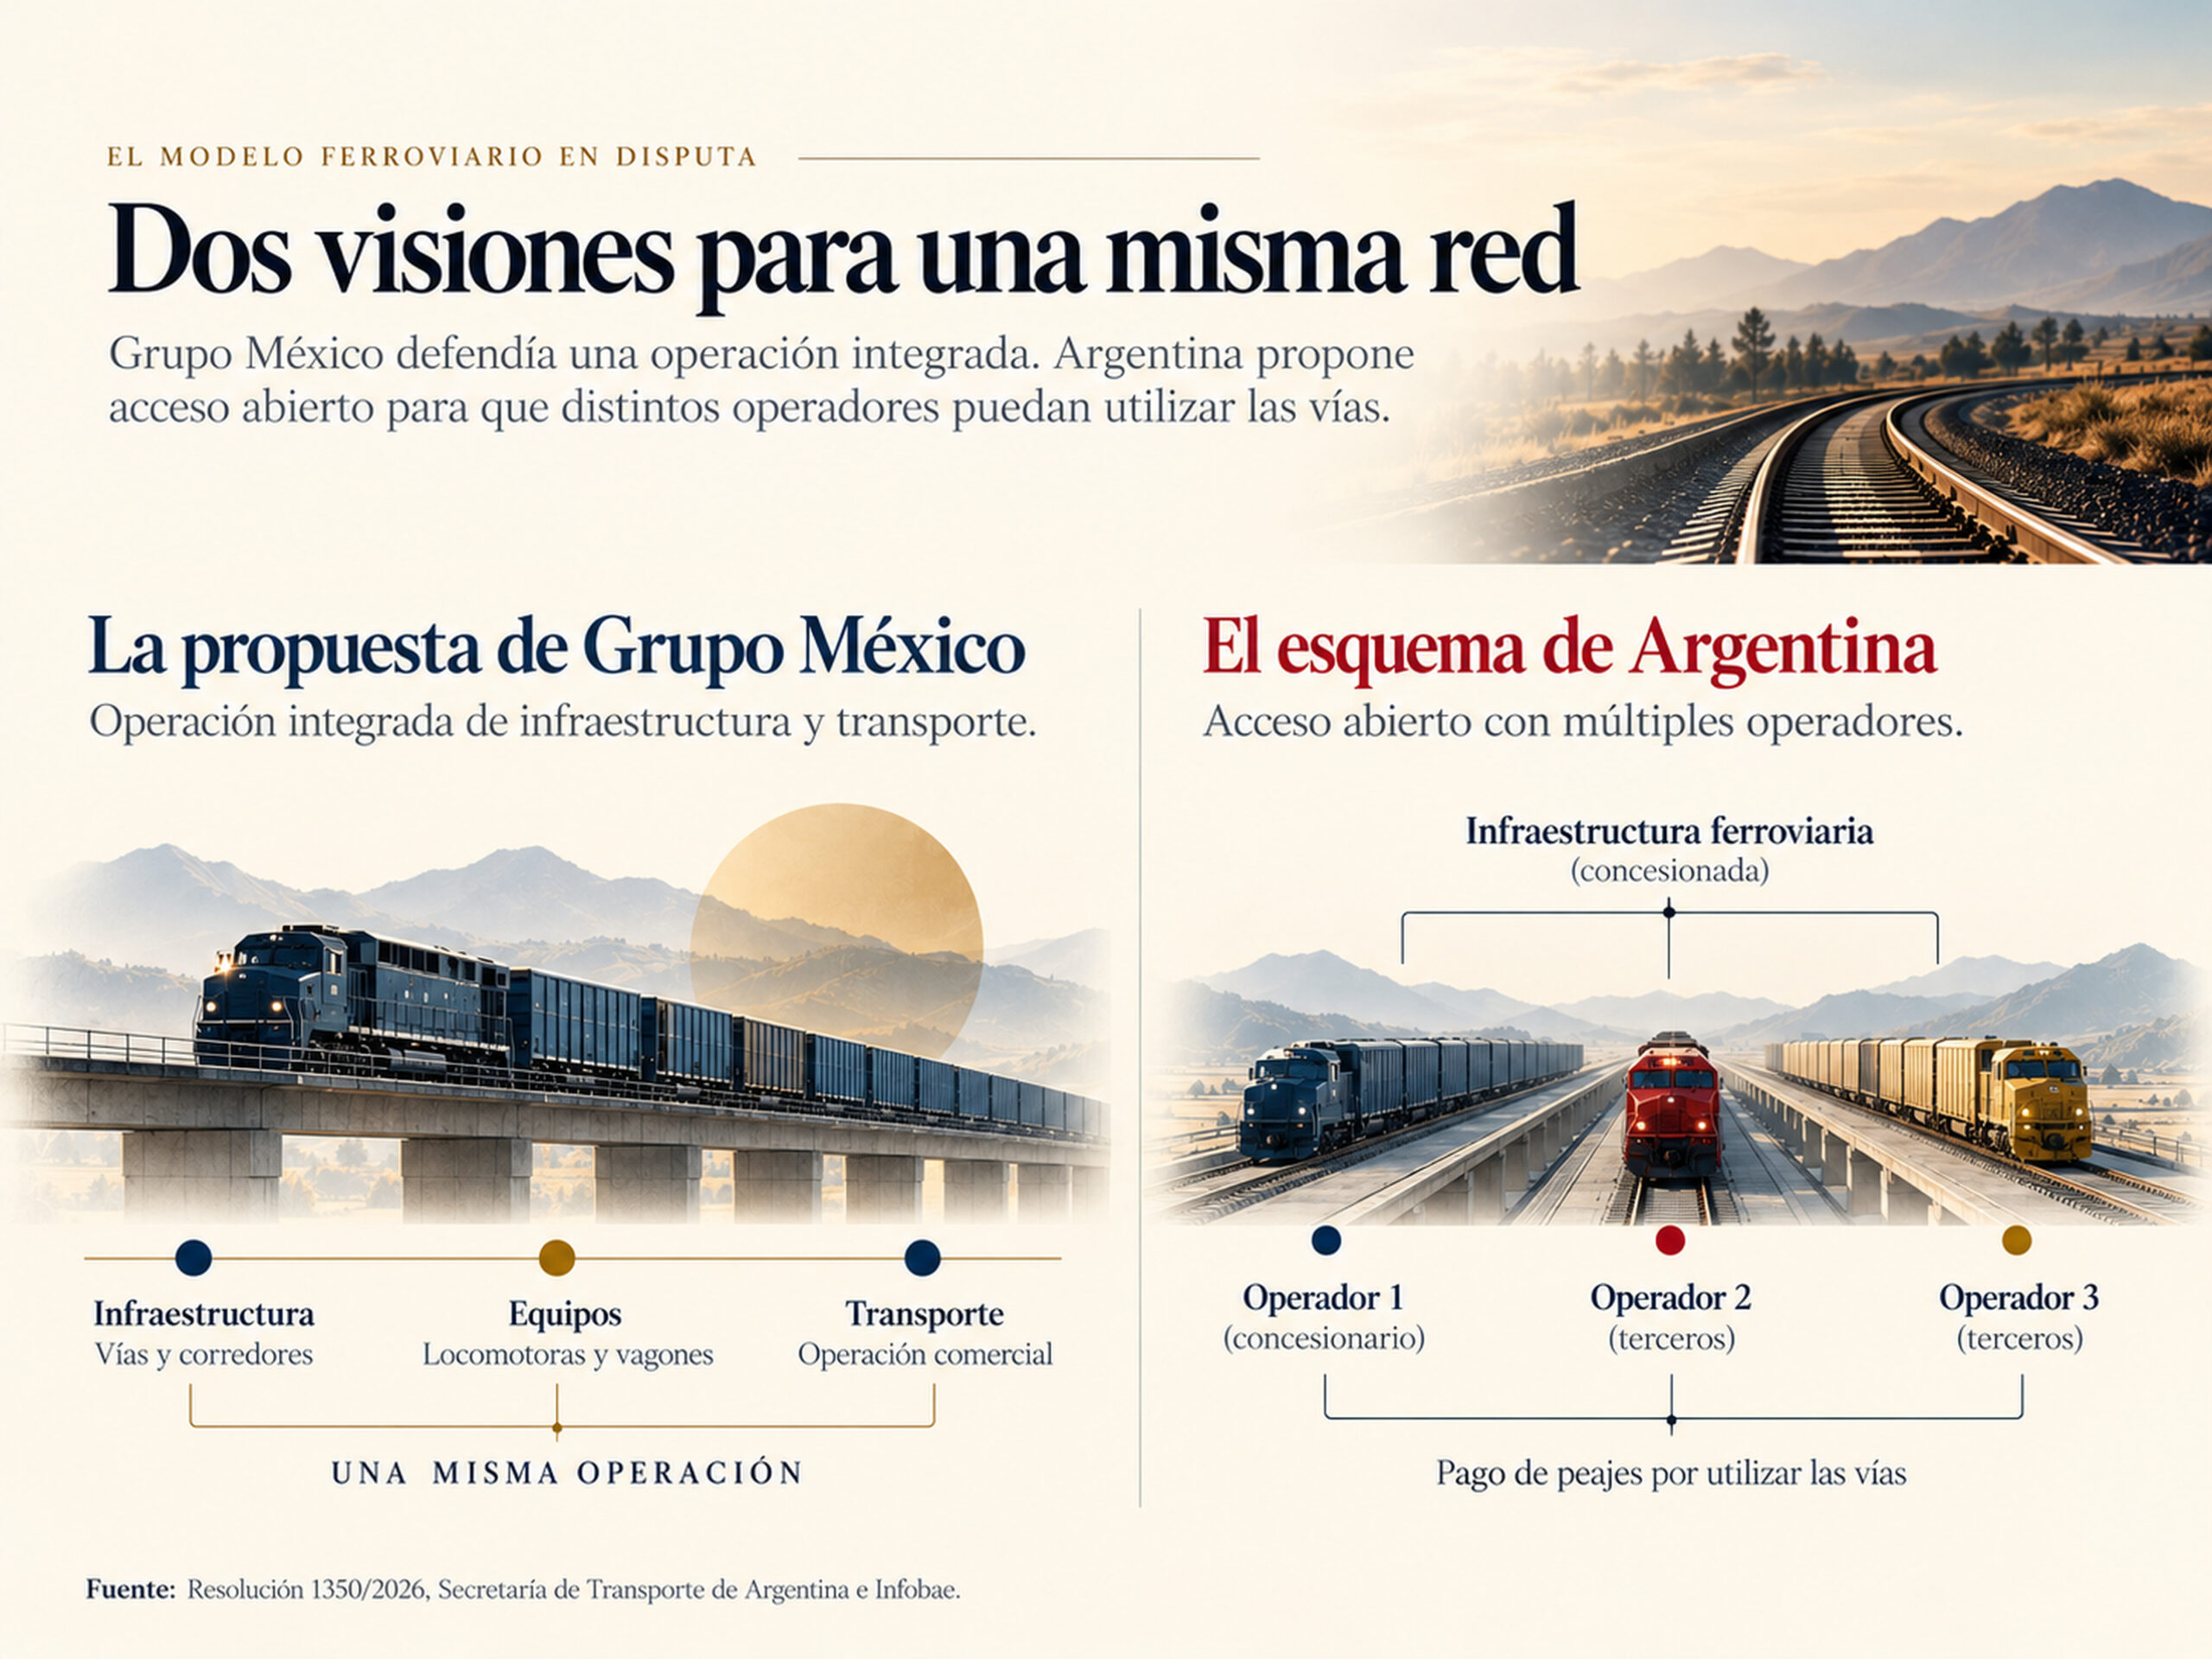
Grupo México había defendido una mayor integración comercial. Según una comunicación empresarial, la compañía consideraba que el esquema argentino dificultaba alcanzar las economías de escala necesarias para ofrecer un transporte más eficiente.
La posición tiene una lógica operativa, aunque el acceso abierto también puede generar ventajas. Si nuevos transportistas atraen mercancías que antes se transportaban por carretera, el uso de las vías puede aumentar. El concesionario recibiría ingresos adicionales por peajes, mientras que determinados costos de infraestructura se distribuirían entre un mayor volumen de tráfico.
La dificultad surge al coordinar los servicios. Cada tren necesita horarios, capacidad disponible y acceso a los corredores. Un tercero puede pagar por utilizar las vías y, al mismo tiempo, competir con los trenes del concesionario por los mismos clientes.
El Gobierno argentino apuesta por esa competencia. La Secretaría de Transporte considera que permitir la entrada de otros operadores puede mejorar el servicio y ampliar la participación del ferrocarril en el transporte de mercancías.
Grupo México, que ya convive con derechos de paso de terceros en México, prefería una mayor integración comercial para esta operación. El desacuerdo permite comprender qué derechos consideraba importantes, aunque sus proyecciones financieras no son públicas y no es posible determinar cuánto habría ganado o perdido bajo el esquema argentino.
La empresa buscaba coordinar la infraestructura y el transporte para aprovechar mejor la escala. Argentina quiere que la competencia contribuya a atraer carga. Ambas estructuras pueden ofrecer beneficios, pero distribuyen de manera diferente los ingresos, las responsabilidades y el control comercial.
Belgrano Cargas presupuestó pérdidas operativas de AR$74.807 millones para 2026
El atractivo de una concesión también depende del negocio que recibirá el inversionista. Argentina pretende modernizar una red, pero su empresa estatal presupuestó ingresos insuficientes para cubrir sus gastos operativos en 2026.
Según una Resolución del Ministerio de Economía, Belgrano Cargas y Logística esperaba ingresar AR$213.673 millones por sus operaciones, frente a gastos estimados de AR$288.480 millones. Por cada 100 pesos previstos de gasto, la compañía esperaba generar aproximadamente 74 pesos a partir de su actividad ferroviaria.
La pérdida operativa presupuestada ascendía a AR$74.807 millones. Corresponde a la empresa estatal antes de completar la privatización y no representa una proyección de los resultados que obtendrán los concesionarios, cuyas obligaciones y fuentes de ingresos serán diferentes.
Sin embargo, los números muestran que modernizar las vías será solo una parte de la recuperación. La infraestructura puede aumentar la capacidad de transporte, pero esa mejora debe traducirse en más clientes, servicios confiables y tarifas que cubran los costos.
Los adjudicatarios deberán mantener las vías y ejecutar las obras obligatorias. Según La Nación, esas intervenciones representarían aproximadamente US$800 millones durante los primeros cinco años.
Argentina pretende financiar parte de los trabajos mediante un fideicomiso alimentado por la venta de locomotoras y vagones, cuyo valor mínimo estimado asciende a US$500 millones para el conjunto de los paquetes.
Pero esos fondos no estarán disponibles por adelantado. El concesionario deberá obtener el dinero, ejecutar las obras elegibles y recibir reembolsos semestrales de acuerdo con los avances reconocidos. La diferencia entre desembolsar capital y recuperarlo posteriormente puede incrementar las necesidades de financiamiento.
El Gobierno contempla también peajes regulados, un incremento tarifario condicionado a la ejecución de las obras obligatorias y la posibilidad de solicitar beneficios fiscales. El efecto económico dependerá del tráfico que cada corredor logre atraer y de las obligaciones que asuma el adjudicatario.
Una inversión destinada a mejorar una vía de uso intensivo puede recuperar sus costos de manera distinta a la de otra que busque desarrollar un corredor en el que la producción aún es limitada.
Ese cálculo cobra importancia en la minería. Algunas obras ferroviarias podrían facilitar futuras exportaciones, pero necesitarían ejecutarse antes de que los proyectos extractivos generen suficientes mercancías para sostener el servicio.
La concesión debe combinar esas necesidades con el tráfico agrícola e industrial existente. Para el inversionista, resulta fundamental conocer qué obras tendrá que financiar, cuándo podrá recuperar los desembolsos y qué ingresos podría generar la infraestructura una vez rehabilitada.
Las agroexportadoras podrían ganar también fuera del negocio ferroviario
Una misma concesión puede representar oportunidades económicas distintas para empresas con actividades diferentes. Tras la retirada de Grupo México, un consorcio integrado por ACA, Aceitera General Deheza, Bunge, Cargill y Louis Dreyfus Company seguía evaluando su participación.
Para una compañía ferroviaria, los ingresos por transporte y por el uso de la infraestructura constituyen una parte central del rendimiento esperado. Una comercializadora agrícola podría obtener beneficios adicionales si logra trasladar granos a los puertos con costos menores y mayor confiabilidad.
Esos ahorros aparecerían en su actividad exportadora, aunque no necesariamente en las cuentas de la concesión. La empresa podría beneficiarse de menores demoras, entregas más predecibles y una mejor coordinación logística.
No existen proyecciones públicas suficientes para determinar cuánto ahorrarían las agroexportadoras ni si esos beneficios justificarían su participación. Al 22 de octubre tampoco había una oferta formal verificable del consorcio.
El interés comercial de esas compañías plantea otra cuestión. Si una empresa que transporta principalmente su propia producción administra las vías utilizadas por competidores y otros sectores, tendrá que asignar horarios y capacidad sin favorecer indebidamente sus propias mercancías.
Las prioridades pueden ser distintas. Una agroexportadora con volúmenes consolidados podría interesarse en corredores que conecten las regiones agrícolas con los puertos. Una minera que prepara nuevas operaciones necesitaría inversiones en trayectos cuyo tráfico comercial aún está por desarrollarse.
El Gobierno estima que menos del 5 % de la carga argentina se transporta por ferrocarril. Aumentar esa participación ofrece oportunidades para distintas industrias, aunque dependerá de que las mejoras permitan competir en costos, tiempos y confiabilidad con el transporte por carretera.
La licitación prevé recibir las ofertas el 11 de noviembre de 2026. Entonces se sabrá qué participantes consideran viables las condiciones propuestas y qué inversiones están dispuestos a comprometer.
La salida de Grupo México muestra que una infraestructura puede ser importante para el crecimiento de un país sin ofrecer el mismo atractivo financiero para todos los inversionistas. Para una empresa ferroviaria, los ingresos por transporte y peajes deben justificar los recursos comprometidos. Para una agroexportadora, parte del beneficio podría traducirse en menores costos en su actividad principal.
Esa diferencia tiene consecuencias para las concesiones latinoamericanas. Si los beneficios de modernizar una vía se extienden a productores y exportadores, quien financia las obras necesita mecanismos para recuperar su inversión. Pero concederle demasiado control comercial puede limitar la competencia que permitiría aprovechar mejor esa infraestructura.
Argentina tendrá que encontrar una forma de remunerar a quien modernice las vías sin impedir que otros operadores y empresas obtengan los beneficios económicos que justifican esa inversión.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Sector Industrias
Hub 2026: el encuentro de las oportunidades


Devices
¿Cuándo sale el Galaxy S27? Samsung adelantaría el lanzamiento y esto se sabe de los cuatro modelos

Devices
Los Samsung que tendrán que esperar hasta 2027 para recibir One UI 9: la lista de gama media

Devices
One UI 9 llega a los Galaxy S23, A56, A37 y A27: cómo saber si tu Samsung ya puede actualizar


Análisis para suscriptores
Exclusivo Suscriptores
Para la generación Z, todo parece una inversión. Pero no lo es.
Exclusivo Suscriptores
Alexa, necesito un poco de espacio.
Exclusivo Suscriptores