El real brasileño se desploma frente al dólar tras la reelección de Lula: las razones de la caída
El real brasileño sufrió una de sus mayores caídas en décadas este lunes 26 de octubre de 2026, después de que Luiz Inácio Lula da Silva lograra la reelección presidencial frente a Flávio Bolsonaro. El dólar llegó a superar los 5,60 reales durante la mañana, con un avance intradía superior al 12 %, mientras la Bolsa de São Paulo tuvo que suspender temporalmente las negociaciones ante el desplome de las acciones. La reacción reflejó un cambio abrupto en las expectativas de los inversionistas sobre la política fiscal, las tasas de interés y el rumbo de la mayor economía latinoamericana.
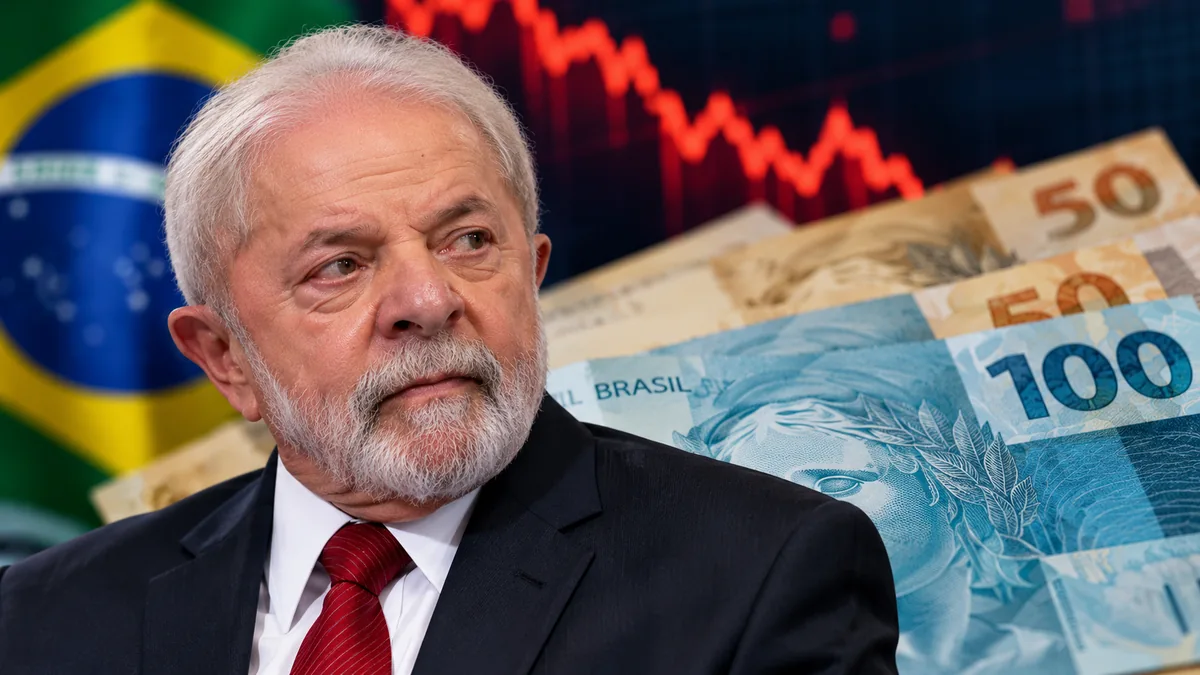
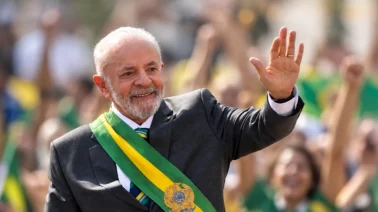
Foto: El real brasileño sufrió una fuerte depreciación frente al dólar en la primera jornada financiera posterior a la reelección de Lula.

El movimiento comenzó antes de la apertura del mercado brasileño. Durante la noche electoral, los contratos de futuros del real negociados en Chicago ya registraban fuertes pérdidas, anticipando que los inversionistas tendrían que deshacer posiciones construidas durante las semanas anteriores bajo la expectativa de una victoria de Flávio Bolsonaro. Cuando abrió el mercado cambiario de Brasil, el dólar pasó rápidamente del cierre de R$ 4,989 del viernes 23 de octubre a cotizaciones superiores a R$ 5,40.
La presión se intensificó durante la mañana. Según los datos publicados por Money Times, el dólar al contado alcanzó un máximo intradía de R$ 5,6049, equivalente a un aumento cercano al 12,3 % frente a la referencia previa. Posteriormente corrigió parte del avance y se negociaba a R$ 5,5079 alrededor de las 10:50, hora de Brasilia, con un incremento del 10,29 % en ese corte.
Esta distinción resulta importante: los 5,60 reales corresponden a un máximo alcanzado durante la sesión y no al cierre definitivo del lunes. La magnitud de la reacción está confirmada, pero el precio y el porcentaje de depreciación pueden cambiar mientras continúen las operaciones.
¿Cuánto cayó el real brasileño frente al dólar después de las elecciones?
El primer indicador para medir la reacción del mercado es la cotización del dólar expresada en reales brasileños, conocida como USD/BRL. Cuando esta paridad aumenta, significa que se necesitan más reales para comprar un dólar y, por consiguiente, que la moneda brasileña se ha debilitado.
La comparación entre el último cierre anterior a las elecciones y las cotizaciones del lunes muestra la velocidad del movimiento. Durante el comienzo de la sesión, el dólar registró alzas superiores al 8 %, antes de intensificar su avance hasta superar temporalmente los R$ 5,60.
| Fecha y referencia | USD/BRL | Variación o contexto |
|---|---|---|
| Viernes 23 de octubre, cierre | R$ 4,989 | Último cierre anterior a la segunda vuelta |
| Lunes 26, 9:03, hora de Brasilia | R$ 5,424 | Alza reportada del 8,65 % en la apertura |
| Lunes 26, máximo intradía reportado | R$ 5,6049 | Alza aproximada del 12,3 % del dólar |
| Lunes 26, alrededor de las 10:50 | R$ 5,5079 | Alza reportada del 10,29 % |
Fuentes: Folha de S.Paulo, InfoMoney y Money Times, publicaciones del 26 de octubre de 2026. Cotizaciones intradía, no precios de cierre. Las variaciones reportadas utilizan las referencias de comparación de cada proveedor, que pueden presentar pequeñas diferencias respecto a las cifras redondeadas.
La subida del dólar y la caída del real tampoco son porcentajes matemáticamente idénticos. Si la paridad pasa de aproximadamente R$ 4,989 a R$ 5,6049 por dólar, la divisa estadounidense aumenta cerca del 12,3 % medida en reales. Pero el valor de un real expresado en dólares cae aproximadamente un 11 %, porque el cálculo utiliza la paridad inversa.
Por lo tanto, afirmar que el dólar subió alrededor del 12 % no significa que el real haya perdido exactamente ese mismo porcentaje de su valor. La diferencia es especialmente relevante en jornadas de depreciación cambiaria extraordinaria.
Te puede interesar: Lula es reelegido presidente de Brasil: vence a Flávio Bolsonaro y logra su cuarto mandato
¿Por qué la victoria de Lula provocó una reacción tan fuerte?
La principal explicación está en las expectativas que el mercado financiero había incorporado a los precios antes de la segunda vuelta. Tras el primer turno del 4 de octubre, cuando Flávio Bolsonaro terminó por delante de Lula, una parte importante de los gestores aumentó su exposición a activos brasileños anticipando un cambio de Gobierno y una estrategia más rápida de reducción del déficit fiscal.
La reacción del 5 de octubre permite dimensionar ese posicionamiento. En la primera sesión posterior a aquella votación, el dólar cayó aproximadamente un 4,1 % frente al real, mientras el Ibovespa avanzó un 7,7 %. Los inversionistas interpretaban que un eventual Gobierno de Bolsonaro podría adoptar medidas de consolidación fiscal más agresivas, favorecer las privatizaciones y reducir las presiones sobre la deuda pública.
La reelección de Lula obligó a revisar esas apuestas. No se trató solamente de una evaluación de las políticas del actual presidente, sino también del desmonte de posiciones financieras acumuladas bajo un escenario electoral que finalmente no se concretó. La venta de activos brasileños, la búsqueda de cobertura cambiaria y el ajuste de los contratos derivados amplificaron la volatilidad.
Antes de la votación, un sondeo de Citibank entre 73 gestores de fondos ya había reflejado esa sensibilidad. De acuerdo con los resultados divulgados por Folha de S.Paulo, el 63 % esperaba que una victoria de Lula provocara una depreciación del real superior al 5 %, mientras que el 80 % anticipaba una caída del Ibovespa superior a ese porcentaje.
La incertidumbre institucional también formó parte de la reacción. Después de la elección, Flávio Bolsonaro cuestionó el procedimiento de ampliación del horario de votación y anunció que buscaría impugnar el resultado. No obstante, el anuncio de una acción judicial no equivale a que las elecciones hayan sido anuladas y no modifica por sí solo la confirmación electoral de la victoria de Lula.
La deuda pública y el déficit fiscal, en el centro de las preocupaciones
Detrás del ajuste financiero aparece un problema que precede a las elecciones: el elevado costo de financiar la deuda pública brasileña. Según las estadísticas fiscales del Banco Central de Brasil, la deuda bruta del Gobierno general alcanzó el 82,9 % del producto interno bruto (PIB) en agosto de 2026, equivalente a aproximadamente R$ 11,1 billones. La proporción había aumentado 4,2 puntos porcentuales del PIB desde el comienzo del año.
El déficit nominal acumulado en doce meses, que incorpora tanto el resultado primario como el pago de intereses, llegó al 9,48 % del PIB en agosto. Esta cifra no debe confundirse con el déficit primario, que excluye los intereses de la deuda. La diferencia entre ambos indicadores es esencial para entender cuánto pesa el servicio de los compromisos financieros sobre las cuentas públicas.
El Fondo Monetario Internacional (FMI), en su evaluación de julio de 2026, proyectó un déficit fiscal general equivalente al 8,2 % del PIB para el conjunto del año y advirtió que Brasil necesitaba fortalecer su esfuerzo de consolidación fiscal, reducir las rigideces del gasto y construir una trayectoria sostenible de endeudamiento.
Las cifras del Banco Central y del FMI no son directamente intercambiables. Las primeras reflejan datos observados bajo la metodología nacional, mientras que el organismo internacional utiliza sus propias definiciones y proyecciones fiscales. Ambas, sin embargo, permiten identificar la presión que ejerce la deuda sobre la economía brasileña.
El desafío de Lula consiste en estabilizar esa trayectoria sin abandonar los compromisos de inversión pública y programas sociales. Su propuesta económica plantea un ajuste gradual, con moderación del crecimiento del gasto y medidas para elevar los ingresos fiscales. Los inversionistas, por su parte, esperan conocer con mayor precisión qué decisiones se adoptarán, quién encabezará la política económica y cómo se negociarán las reformas con el Congreso.
Te puede interesar: Elecciones en Brasil: qué pasará con la economía, la inflación y el real si gana Lula o Flávio Bolsonaro
La Bolsa se desploma y los intereses futuros aumentan
La tensión no quedó limitada al mercado cambiario. La Bolsa brasileña B3 confirmó que activó el mecanismo conocido como circuit breaker, después de que el Ibovespa alcanzara el umbral de caída del 10 %. La medida suspendió las negociaciones de los instrumentos afectados durante 30 minutos, un procedimiento previsto para momentos de volatilidad extrema.
Tras la reapertura, la presión continuó. Money Times reportó que el Ibovespa llegó a registrar una caída de aproximadamente el 16,9 %, hasta situarse alrededor de 170.461 puntos en un corte de la mañana. Estos niveles tampoco representan necesariamente el cierre definitivo de la sesión.
En paralelo, los contratos de tasas de interés futuras registraron un fuerte incremento. Según Folha de S.Paulo, alrededor de las 9:10 la tasa del contrato DI para enero de 2031 avanzaba 182 puntos básicos, hasta el 14,46 %. Un punto básico equivale a 0,01 puntos porcentuales, por lo que el movimiento representó un aumento de 1,82 puntos porcentuales.
| Mercado | Movimiento registrado | Interpretación |
|---|---|---|
| Dólar al contado | Máximo de R$ 5,6049 | Fuerte depreciación intradía del real |
| Ibovespa | Caída de aproximadamente 16,9 % en un corte matinal | Venta acelerada de acciones brasileñas |
| Bolsa B3 | Suspensión inicial de 30 minutos | Activación del circuit breaker |
| DI enero de 2031 | 14,46 % en un corte matinal | Aumento del costo financiero implícito a largo plazo |
| Bonos públicos | Cancelación de subastas programadas para el 27 y 29 de octubre | Respuesta del Tesoro a la volatilidad del mercado |
Fuentes: Reuters, B3, Folha de S.Paulo y Money Times. Los indicadores corresponden a momentos diferentes de la mañana y no deben interpretarse como cotizaciones simultáneas ni precios de cierre.
La subida de los rendimientos futuros refleja el mayor retorno que los inversionistas exigen para asumir exposición al riesgo brasileño. Cuando ese incremento se prolonga, puede encarecer el financiamiento del Gobierno y de las empresas, dificultar nuevas inversiones y restringir las condiciones de crédito para los hogares.
El Tesoro Nacional también canceló las subastas regulares de bonos indexados a la inflación y títulos a tasa fija previstas para el 27 y 29 de octubre, según informó Reuters. La decisión se produjo en medio del ajuste del mercado de deuda, pero no significa por sí misma que Brasil haya dejado de cumplir sus obligaciones financieras.
¿Cómo puede afectar la caída del real a la inflación y a las empresas?
Una depreciación cambiaria sostenida puede trasladarse a la economía real a través de distintos canales. El más inmediato es el encarecimiento, en moneda local, de los productos importados y de los insumos cotizados internacionalmente en dólares. El impacto puede alcanzar maquinaria, equipos electrónicos, componentes industriales, fertilizantes y determinados productos energéticos.
No obstante, la transmisión hacia los precios al consumidor no es automática ni necesariamente proporcional al movimiento del dólar. Depende de cuánto dure la depreciación, de los márgenes de las empresas, de las existencias disponibles, de la competencia y del comportamiento de los precios internacionales.
También existen efectos diferenciados entre sectores. Las compañías exportadoras que facturan en dólares pueden recibir más reales por sus ventas externas, mientras que las empresas endeudadas en moneda extranjera o dependientes de importaciones pueden enfrentar mayores costos. La cobertura cambiaria y la estructura de financiamiento son determinantes para evaluar el resultado neto en cada negocio.
Para el Banco Central, una depreciación persistente puede complicar el proceso de reducción de la inflación y limitar el margen para disminuir la tasa Selic. En julio, el FMI ya había advertido que las expectativas de inflación de mediano plazo se mantenían por encima de la meta de 3 % y que la política monetaria debía conservar flexibilidad ante nuevos riesgos.
La reacción de un solo día, por intensa que sea, no permite calcular cuánto aumentará la inflación ni anticipar una nueva decisión de tasas. Esas consecuencias dependerán de si el mercado cambiario se estabiliza y de cómo evolucionen las expectativas durante las próximas semanas.
¿Qué puede frenar la depreciación del real brasileño?
El siguiente factor relevante para el mercado será la orientación económica del cuarto mandato de Lula, que comenzará en enero de 2027. Reuters identificó entre las señales que seguirán los inversionistas la elección del próximo ministro de Hacienda, la presentación de compromisos fiscales verificables y la capacidad del Ejecutivo para negociar con un Congreso políticamente fragmentado.
Un programa creíble para estabilizar la deuda podría contribuir a reducir las primas de riesgo exigidas por los inversionistas. En sentido contrario, un deterioro de las expectativas fiscales, una prolongación de la incertidumbre institucional o nuevas presiones financieras internacionales podrían mantener la volatilidad sobre el tipo de cambio y los bonos brasileños.
Brasil también dispone de elementos de resistencia económica. Su posición como gran exportador de materias primas, su régimen de tipo de cambio flexible, sus reservas internacionales y la autonomía operativa de la política monetaria funcionan como factores que pueden ayudar a absorber perturbaciones externas y domésticas. El FMI destacó estas fortalezas en su evaluación de julio, aunque subrayó que no sustituyen la necesidad de mejorar las cuentas públicas.
La primera jornada después de las elecciones deja así una señal contundente: el mercado está recalculando el precio del riesgo brasileño tras un resultado que frustró una parte importante de sus expectativas. Sin embargo, la magnitud de la depreciación del real durante la mañana no equivale a una pérdida definitiva de ese tamaño. El cierre del dólar, las tasas y la Bolsa permitirá establecer el balance completo del primer día de negociación posterior a la reelección de Lula.
Seguir leyendo


Lo más visto en Revista Mercado
Sector Industrias
Hub 2026: el encuentro de las oportunidades

Sector Salud
Cada sonrisa cuenta su propia historia
Devices
¿Cuándo sale el Galaxy S27? Samsung adelantaría el lanzamiento y esto se sabe de los cuatro modelos

Devices
One UI 9 llega a los Galaxy S23, A56, A37 y A27: cómo saber si tu Samsung ya puede actualizar

Daily News
¿Murió Kim Jong-un? Lo que se sabe de los rumores y de las fotos que difundió Corea del Norte

Internacional
El real brasileño se desploma frente al dólar tras la reelección de Lula: las razones de la caída
Internacional
De Kim Il-sung a Kim Ju-ae: cómo se ha heredado el poder en la familia Kim y quién fue Kim Jong-il
Internacional
¿Quién es Janja da Silva, la esposa de Lula que seguirá como primera dama de Brasil hasta 2031?
Internacional
Lula celebra su reelección y Flávio Bolsonaro anuncia que pedirá anular las elecciones de Brasil

Análisis para suscriptores
Exclusivo Suscriptores
¿Está Netflix perdiendo el hilo?
Exclusivo Suscriptores
Para la generación Z, todo parece una inversión. Pero no lo es.
Exclusivo Suscriptores