La IA puede empujar a la Fed a subir de nuevo las tasas de interés ¿Cuánto más costaría invertir en América Latina?
La carrera tecnológica está generando presiones sobre los precios que podrían requerir nuevas medidas monetarias. Las empresas que dependen del crédito para crecer tienen menos margen para absorberlas que los gigantes que impulsan esa expansión.
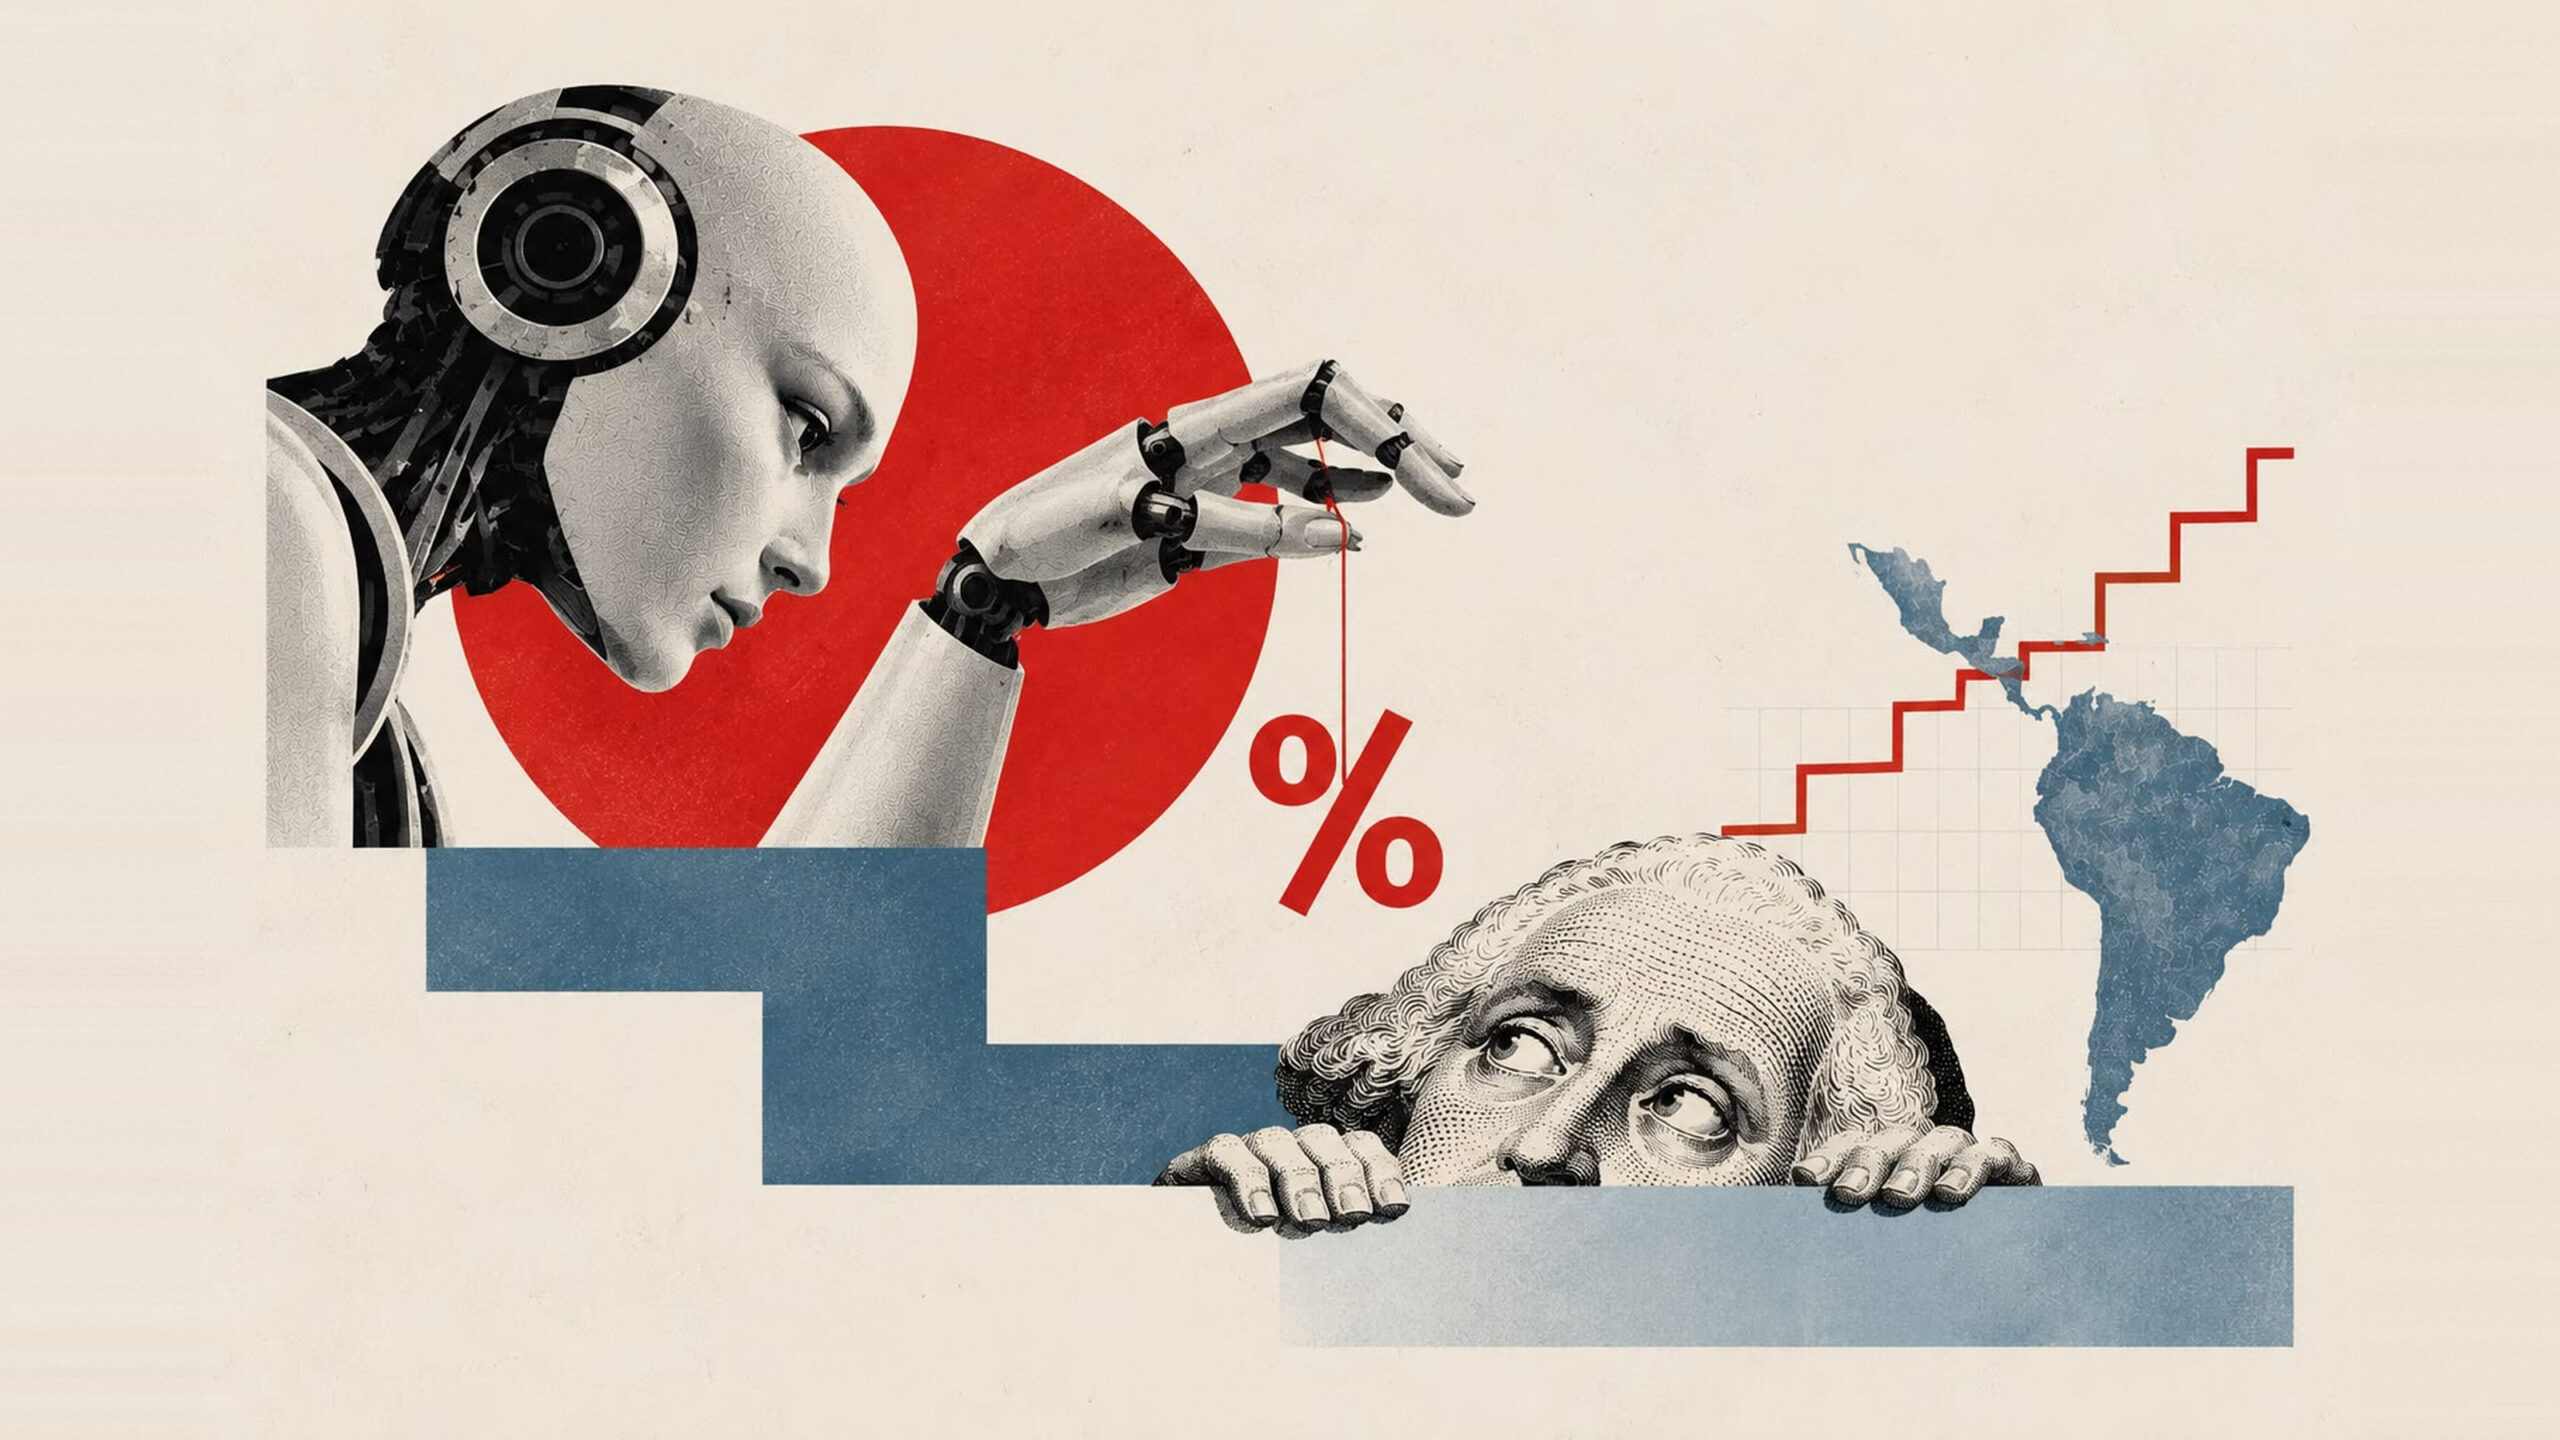
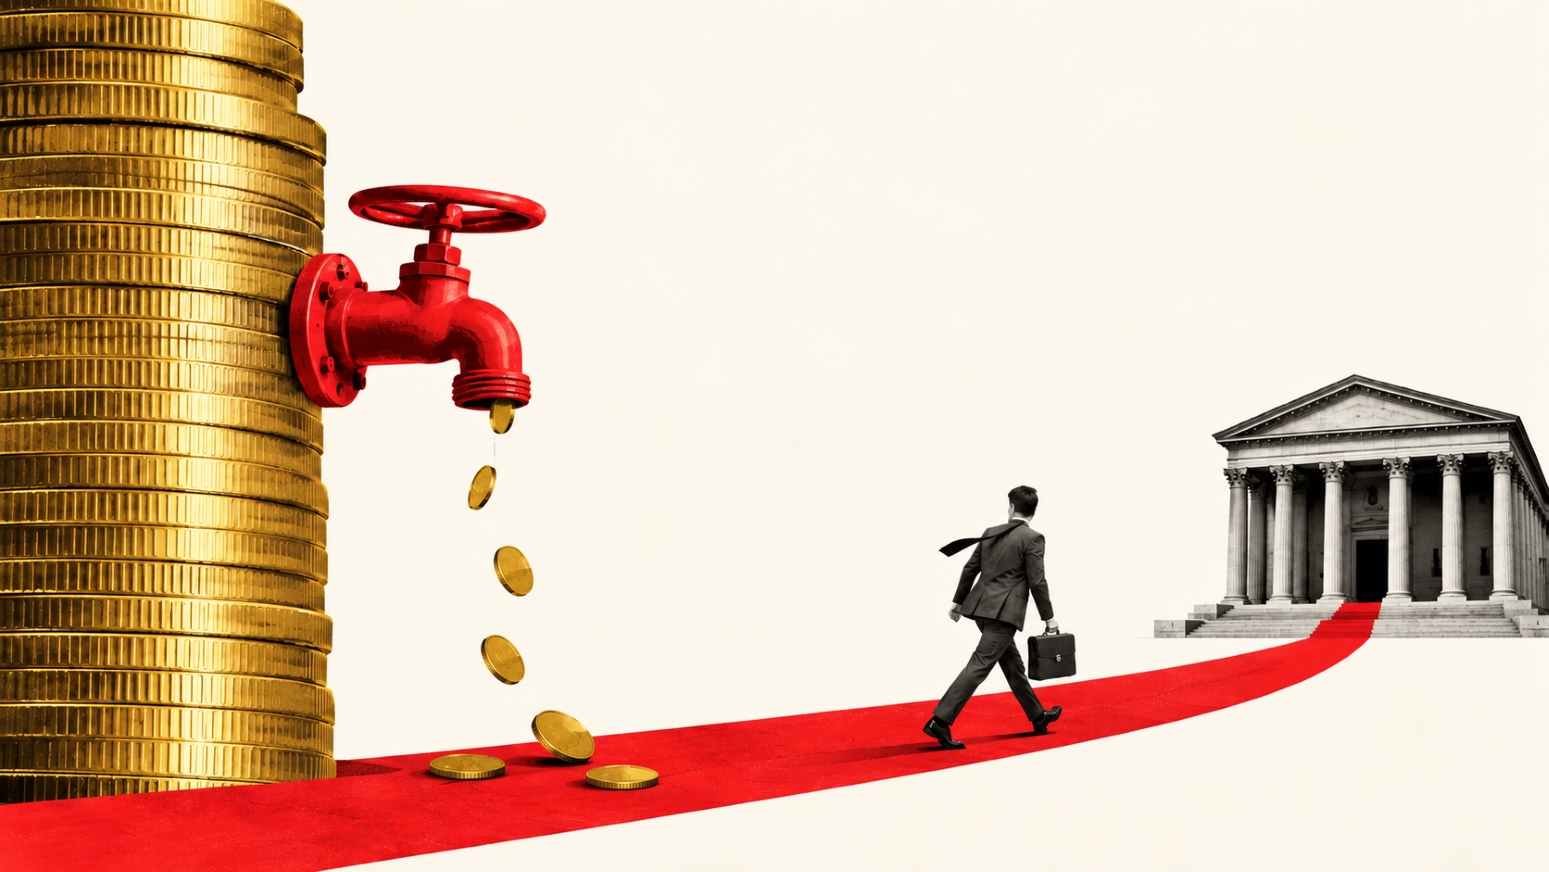
Foto: El auge de la inteligencia artificial en Estados Unidos podría influir en las decisiones de tasas de interés de la Reserva Federal y encarecer el financiamiento de nuevas inversiones en América Latina. Ilustración: Ana Sosa para Mercado.

Una fábrica en América Latina podría terminar pagando más por sus préstamos debido, en parte, a las presiones inflacionarias que genera la construcción de centros de datos en Estados Unidos. La posibilidad figura entre las preocupaciones de la Reserva Federal. En su reunión de septiembre de 2026, dos participantes consideraron que mantener tasas más elevadas ayudaría a evitar que los aumentos de precios asociados a la energía y a la demanda de inteligencia artificial (IA) se extendieran al resto de la economía.
El 16 de septiembre la Fed elevó su tasa de referencia en 25 puntos básicos, hasta un rango de 3,75 %–4,00 %. La mayoría de los participantes consideró probable otro aumento antes de finalizar 2026, aunque las próximas decisiones dependerán de la evolución de la economía.
Para las empresas latinoamericanas, el costo de financiar una inversión puede aumentar incluso sin otra subida de la Fed. Los rendimientos estadounidenses a largo plazo ya se han elevado, mientras que las condiciones de cada préstamo también dependen del riesgo que los acreedores atribuyen al país y a la empresa.
Una inversión puede encarecerse antes de que sus promotores sepan si aún ofrece una rentabilidad suficiente para ejecutarla.
La IA dispara la inversión tecnológica, pero el gasto total de EE. UU. no gana peso en el PIB.
Construir centros de datos requiere electricidad, equipos, terrenos y personal especializado. La oferta de esos recursos tarda en responder, mientras las grandes tecnológicas mantienen compromisos de inversión que pueden prolongar la presión sobre determinados precios, aun cuando otras empresas estén reduciendo sus propios gastos.
Las actas del Comité Federal de Mercado Abierto, responsable de fijar la tasa de referencia de la Fed, vinculan la expansión de la IA con mayores costos para las empresas. Los funcionarios también identificaron presiones derivadas del petróleo, tensiones geopolíticas y la persistencia de la inflación en los servicios. A más largo plazo, esperan que la IA contribuya a elevar la productividad, aunque desconocen cuánto aumentará la capacidad productiva y cuándo comenzarán a materializarse esos beneficios.
El tamaño de los proyectos tecnológicos contrasta, sin embargo, con su impacto en la inversión total de Estados Unidos. Un análisis de la Reserva Federal de Nueva York encontró que la inversión interna bruta representó, en promedio, el 21,5 % del PIB entre 2023 y el primer trimestre de 2026, frente al 21,3 % registrado en los cinco años anteriores a la pandemia.
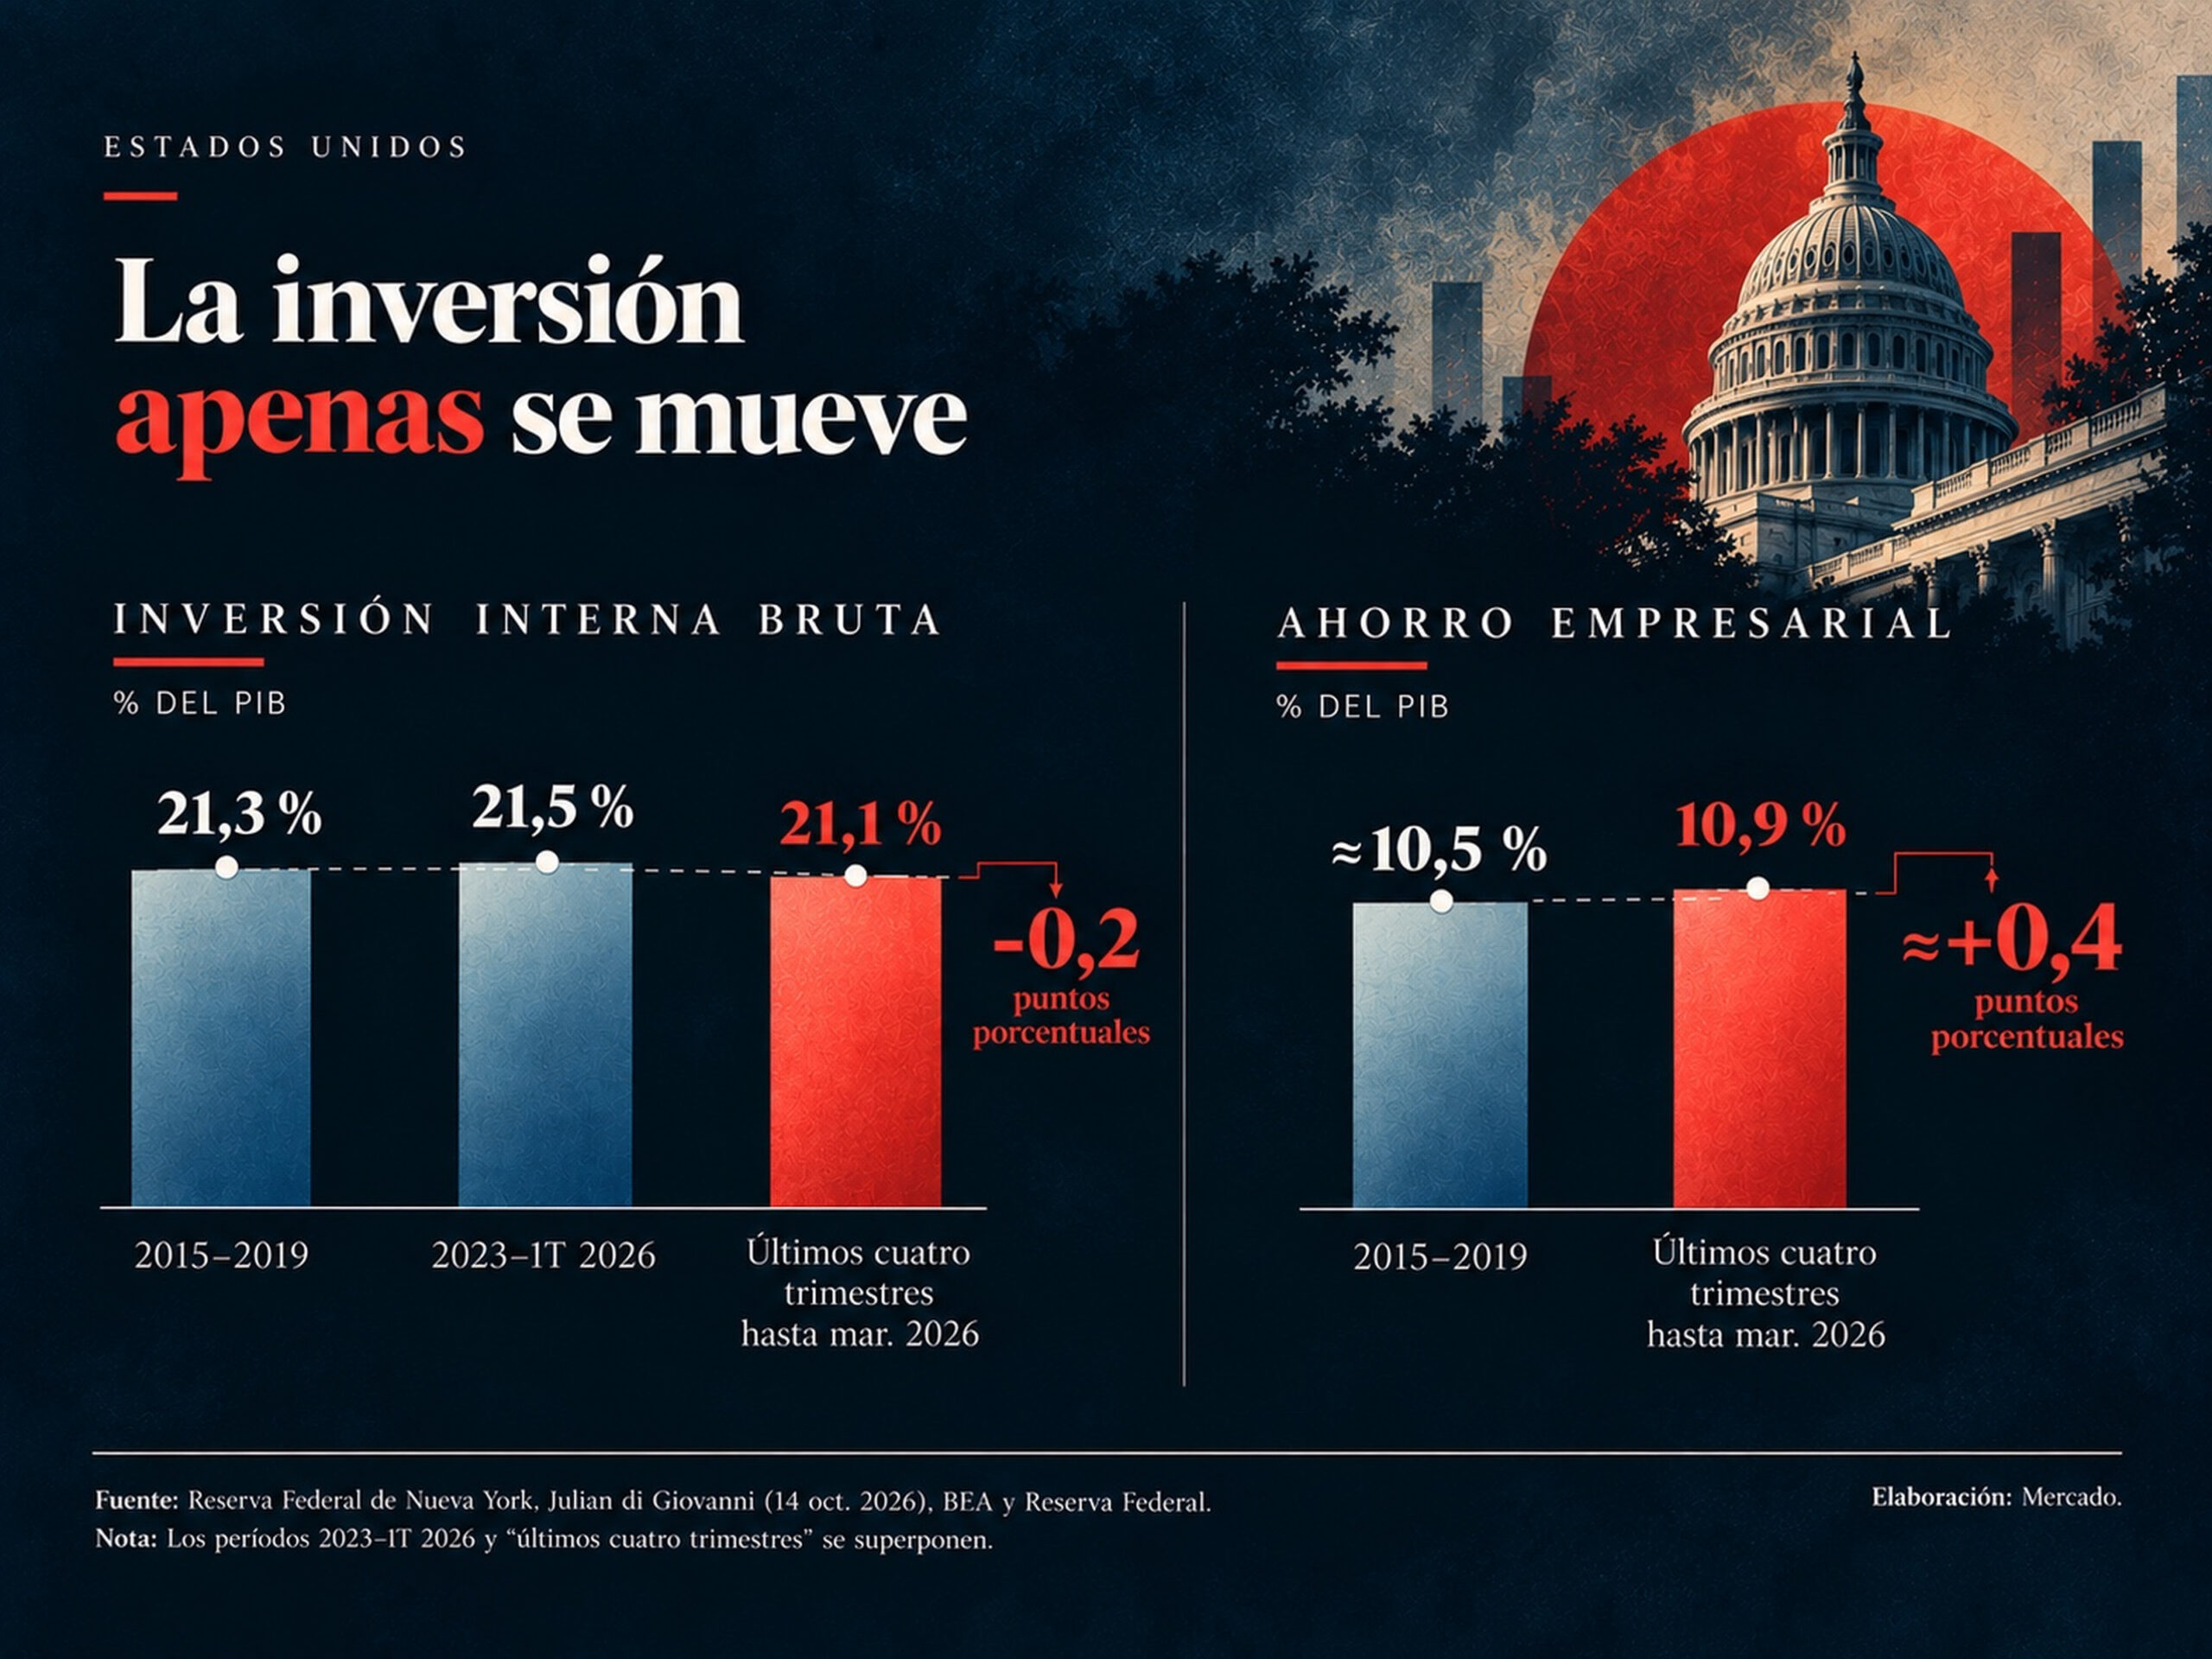
La proporción cayó al 21,1 % en los últimos cuatro trimestres analizados. Julian di Giovanni, autor del estudio, encontró que el crecimiento de las inversiones vinculadas a la IA estaba compensando parcialmente la debilidad de otros sectores, incluida la construcción. Los desembolsos en servidores e infraestructura digital han cambiado la composición de la inversión estadounidense, sin producir todavía un aumento significativo de su peso en la economía.
La estabilidad de la inversión agregada tampoco impide que aumenten los precios de determinados recursos. Una mayor demanda de electricidad o de equipos especializados puede encarecer su suministro sin que el gasto total del país crezca en la misma proporción.
Esa combinación plantea un problema para la política monetaria. Los aumentos generales de las tasas pueden frenar las inversiones de las empresas dependientes del crédito con mayor intensidad que las de las grandes tecnológicas, cuya capacidad de financiamiento les permite sostener proyectos multimillonarios. La Fed no ha cuantificado qué proporción de la inflación se debe a la IA, ni ha atribuido exclusivamente a esa actividad su decisión de septiembre.
Los bonos de EE. UU. a diez años ya rinden 94 puntos básicos más que en enero.
Los inversionistas están exigiendo una remuneración mayor por prestar dinero a largo plazo al Gobierno estadounidense. Según los registros del Departamento del Tesoro, el rendimiento de los bonos a 10 años pasó del 4,19 % el 2 de enero al 5,13 % el 21 de octubre de 2026. En menos de diez meses, aumentó en 94 puntos básicos, una variación que puede alterar las condiciones de financiamiento para nuevas inversiones internacionales.
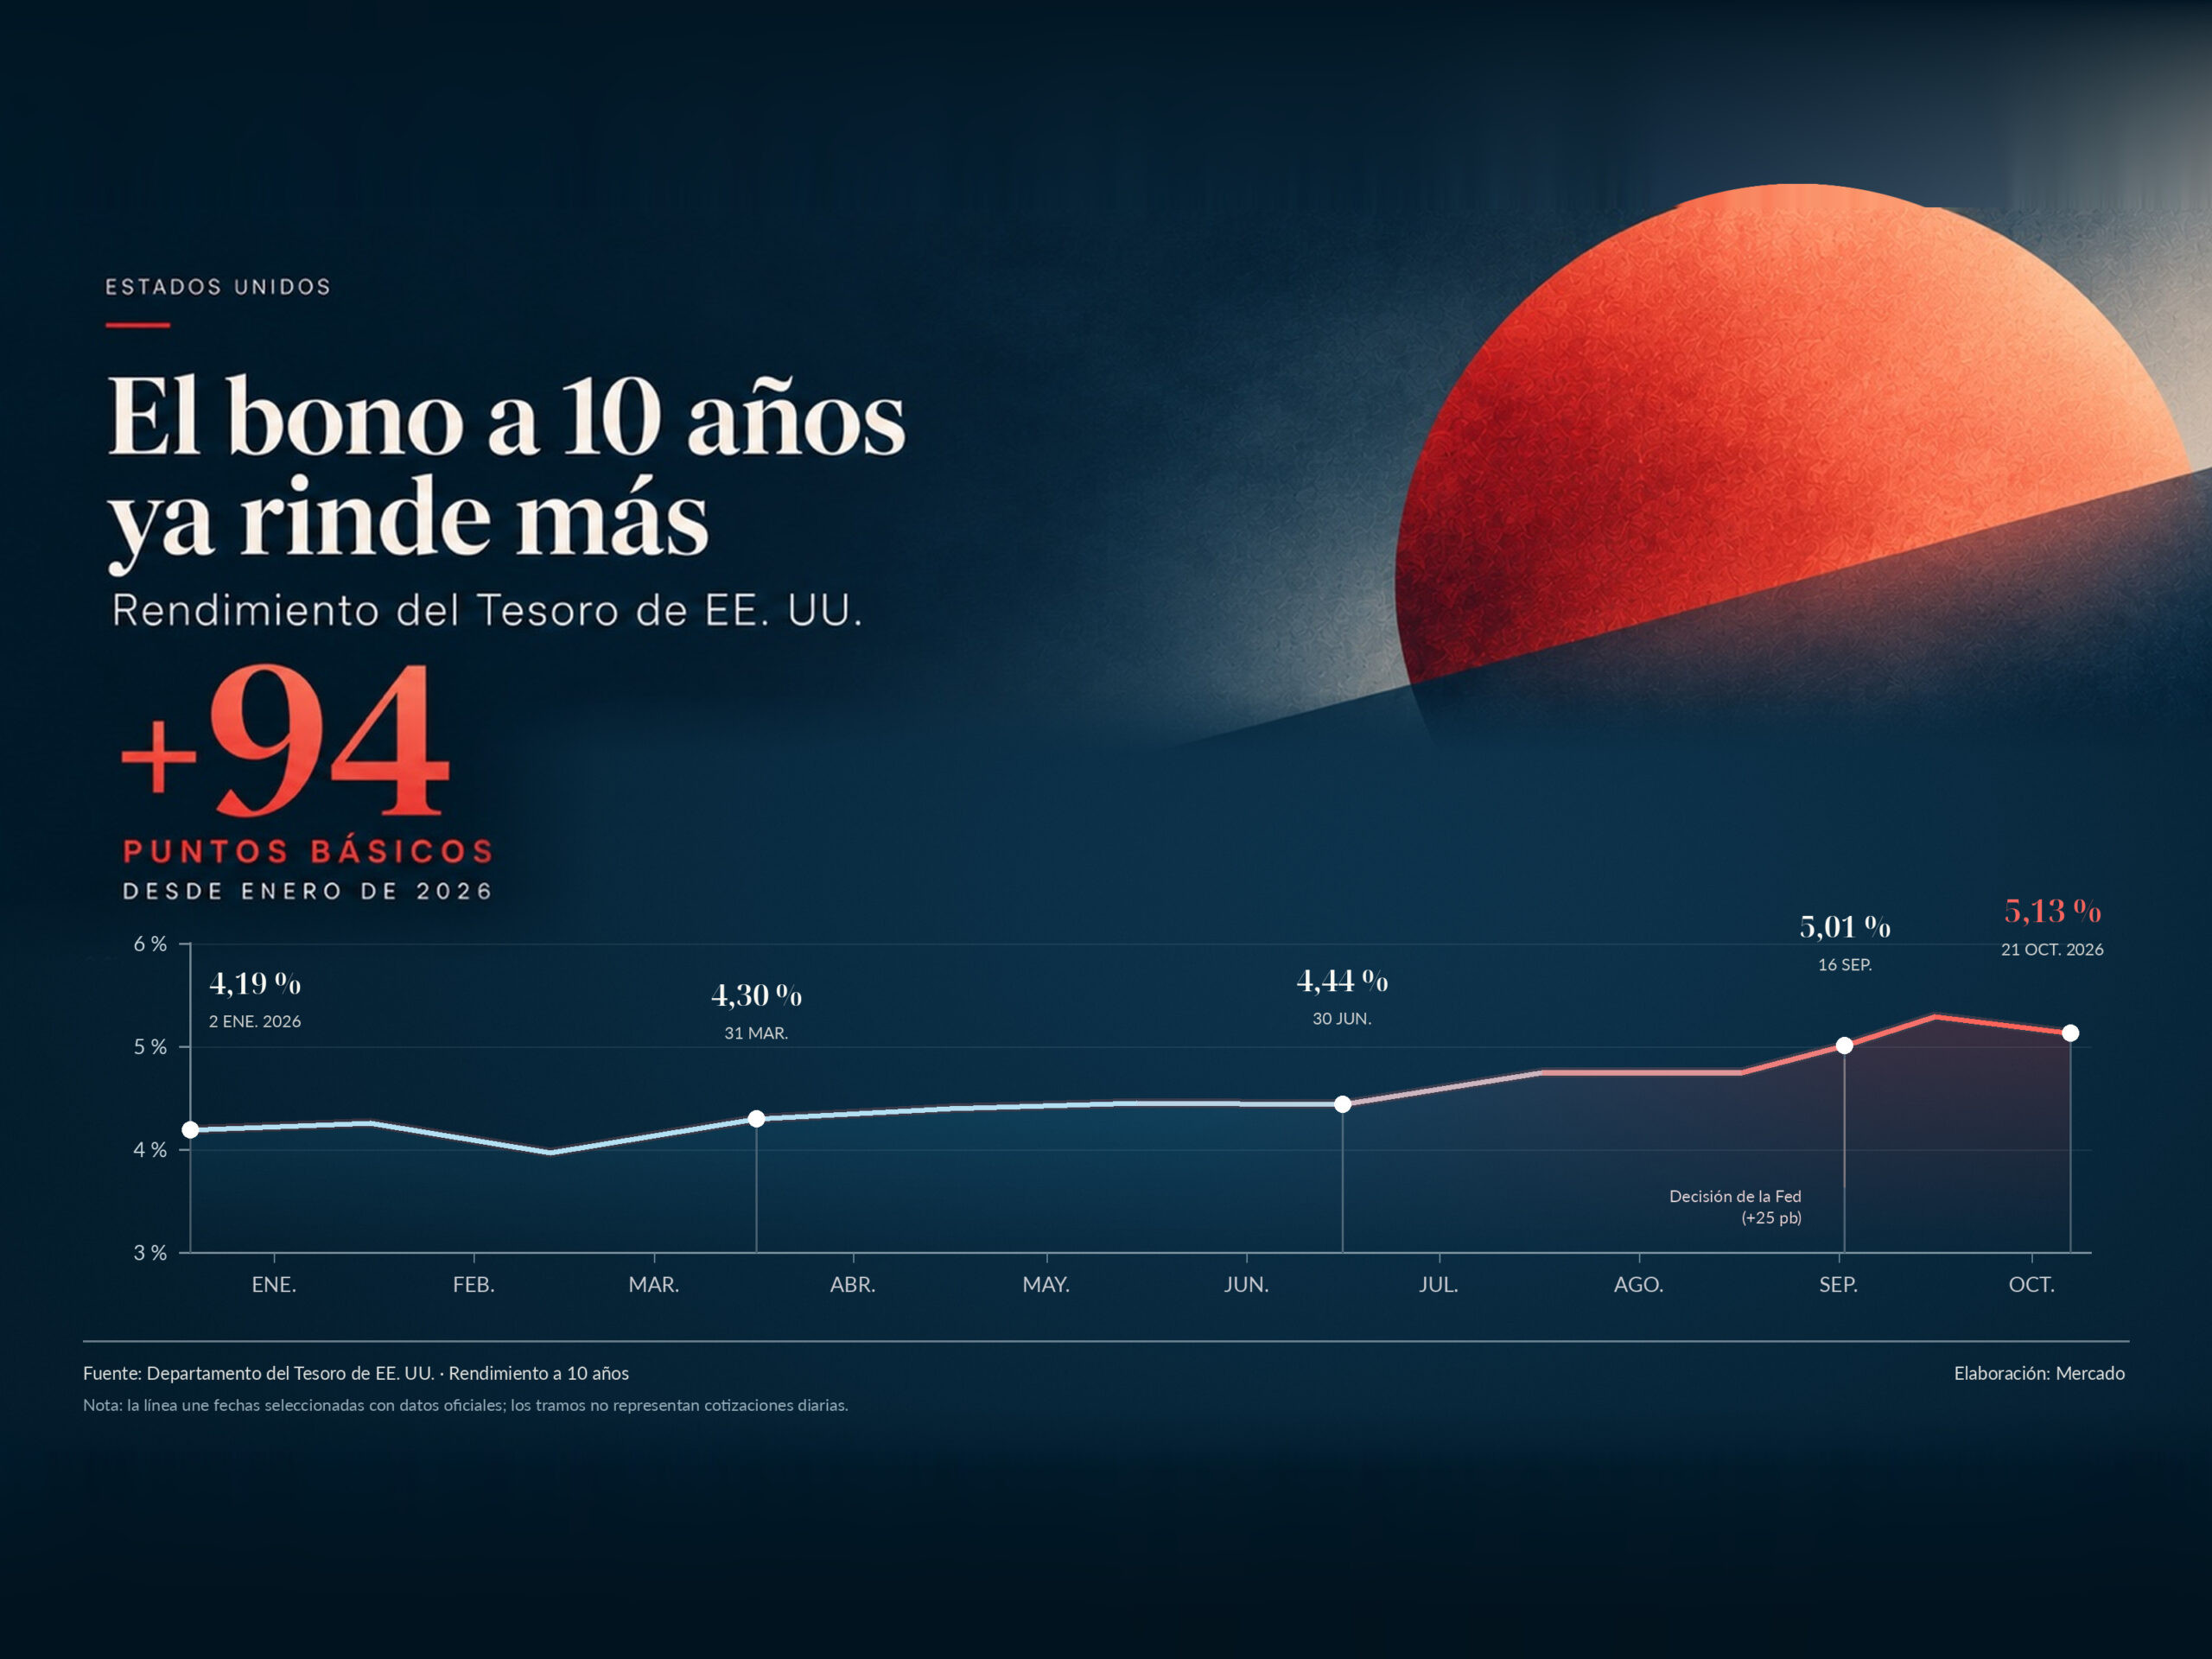
Ese movimiento no equivale a un aumento de la tasa oficial de la Fed. El rendimiento de los bonos a diez años incorpora expectativas sobre la inflación, las tasas futuras y la compensación que exigen los inversionistas por prestar durante períodos prolongados. Tampoco determina directamente el costo de los préstamos variables vinculados a referencias de corto plazo, como la SOFR.
Las actas de septiembre recogen comentarios de mercado que atribuyen parte del aumento de los rendimientos a la emisión de deuda privada destinada a financiar infraestructura de IA. Las perspectivas de crecimiento económico, los acontecimientos geopolíticos y las expectativas monetarias también influyeron en ese movimiento. No existe una estimación que permita atribuir a la IA una proporción específica de los 94 puntos básicos.
Para las empresas que buscan nuevos préstamos en dólares, los rendimientos estadounidenses sirven como referencia en determinadas operaciones de financiamiento a largo plazo. Al rendimiento correspondiente al plazo de la deuda se añade un diferencial crediticio que incorpora el riesgo del país, la solvencia de la empresa y las características de la operación. Las comisiones y las posibles coberturas cambiarias pueden elevar aún más el costo.
Una compañía podría mejorar su situación financiera y negociar un diferencial menor, pero terminar pagando intereses más altos porque aumentó la referencia internacional.
La diferencia también depende del momento en que necesita el dinero. Una empresa que contrató deuda a tasa fija puede mantener sus condiciones originales, mientras que otra, incluso del mismo sector, debe financiar una ampliación industrial a una tasa de interés más alta.
América Latina puede bajar sus tasas y seguir pagando más por nuevos créditos en dólares.
El 16 de septiembre de 2026, dos de las mayores economías del continente tomaron decisiones monetarias opuestas. Mientras la Fed elevaba su tasa, el Banco Central de Brasil reducía la Selic al 13,75 %, atendiendo a la evolución de la inflación y la actividad económica.
La decisión brasileña demostró que un banco central latinoamericano puede reducir sus tasas de interés sin seguir los movimientos de la Reserva Federal de Estados Unidos. Pero una tasa nacional más baja no garantiza que las empresas obtengan financiamiento internacional en condiciones más favorables, especialmente cuando sus obligaciones están denominadas en dólares.
En un documento de trabajo, el Fondo Monetario Internacional examinó cómo las variaciones inesperadas en los rendimientos de largo plazo en Estados Unidos afectan a los bonos soberanos de mercados emergentes emitidos en moneda local.
Sus autores, Zixuan Huang y Xiang-Li Lim, encontraron que una mayor participación de bancos e inversionistas institucionales nacionales puede amortiguar esas perturbaciones. La protección depende de la profundidad de los mercados financieros locales y los resultados del estudio se refieren a la deuda pública, por lo que no pueden extrapolarse automáticamente a todos los préstamos empresariales.
Entre las compañías latinoamericanas también existen diferencias significativas. FEMSA, el grupo mexicano de comercio y bebidas, informó en julio de 2026 que el 83,5 % de su deuda estaba contratada a tasa fija, considerando el efecto de sus derivados financieros. Además, el 57,5 % de sus vencimientos correspondía a 2031 o años posteriores.
La estructura reduce su exposición inmediata a cambios en las tasas y le proporciona un horizonte temporal más amplio para gestionar sus obligaciones. Una empresa con vencimientos próximos o con deuda a tipo variable tendría menos protección frente a un aumento de los tipos de interés.
La moneda de los ingresos introduce otra diferencia. Una compañía que recibe pagos en moneda local pero debe cumplir obligaciones en dólares puede enfrentar una carga financiera mayor cuando su divisa se deprecia, incluso si las tasas contractuales se mantienen estables.
Las protecciones que ofrecen los contratos existentes tampoco se trasladan automáticamente a nuevos proyectos. Para financiar una fábrica, una adquisición o una ampliación de capacidad, las empresas deben negociar bajo las condiciones del mercado vigentes en ese momento, independientemente de cuánto hayan pagado por sus deudas anteriores.
Una inversión puede dejar de ser rentable, aunque la empresa siga obteniendo crédito.
Una diferencia relativamente pequeña en los intereses puede traducirse en un gasto significativo cuando una empresa necesita financiar proyectos a gran escala.
Mercado calculó el costo adicional de un préstamo hipotético de US$100 millones a tasa variable. Si el saldo permanece íntegro durante un año y el interés efectivamente pagado aumenta en 25 puntos base, la compañía desembolsaría US$250.000 adicionales. Un incremento de 50 puntos básicos duplicaría esa cantidad, hasta US$500.000.
El ejercicio supone que el aumento se transmite íntegramente al préstamo durante doce meses. No representa un encarecimiento provocado por la IA, ni implica que cualquier decisión de la Fed produzca un aumento equivalente en los contratos empresariales. Los diferenciales de riesgo pueden variar y una deuda que amortiza capital progresivamente genera intereses sobre saldos cada vez menores.
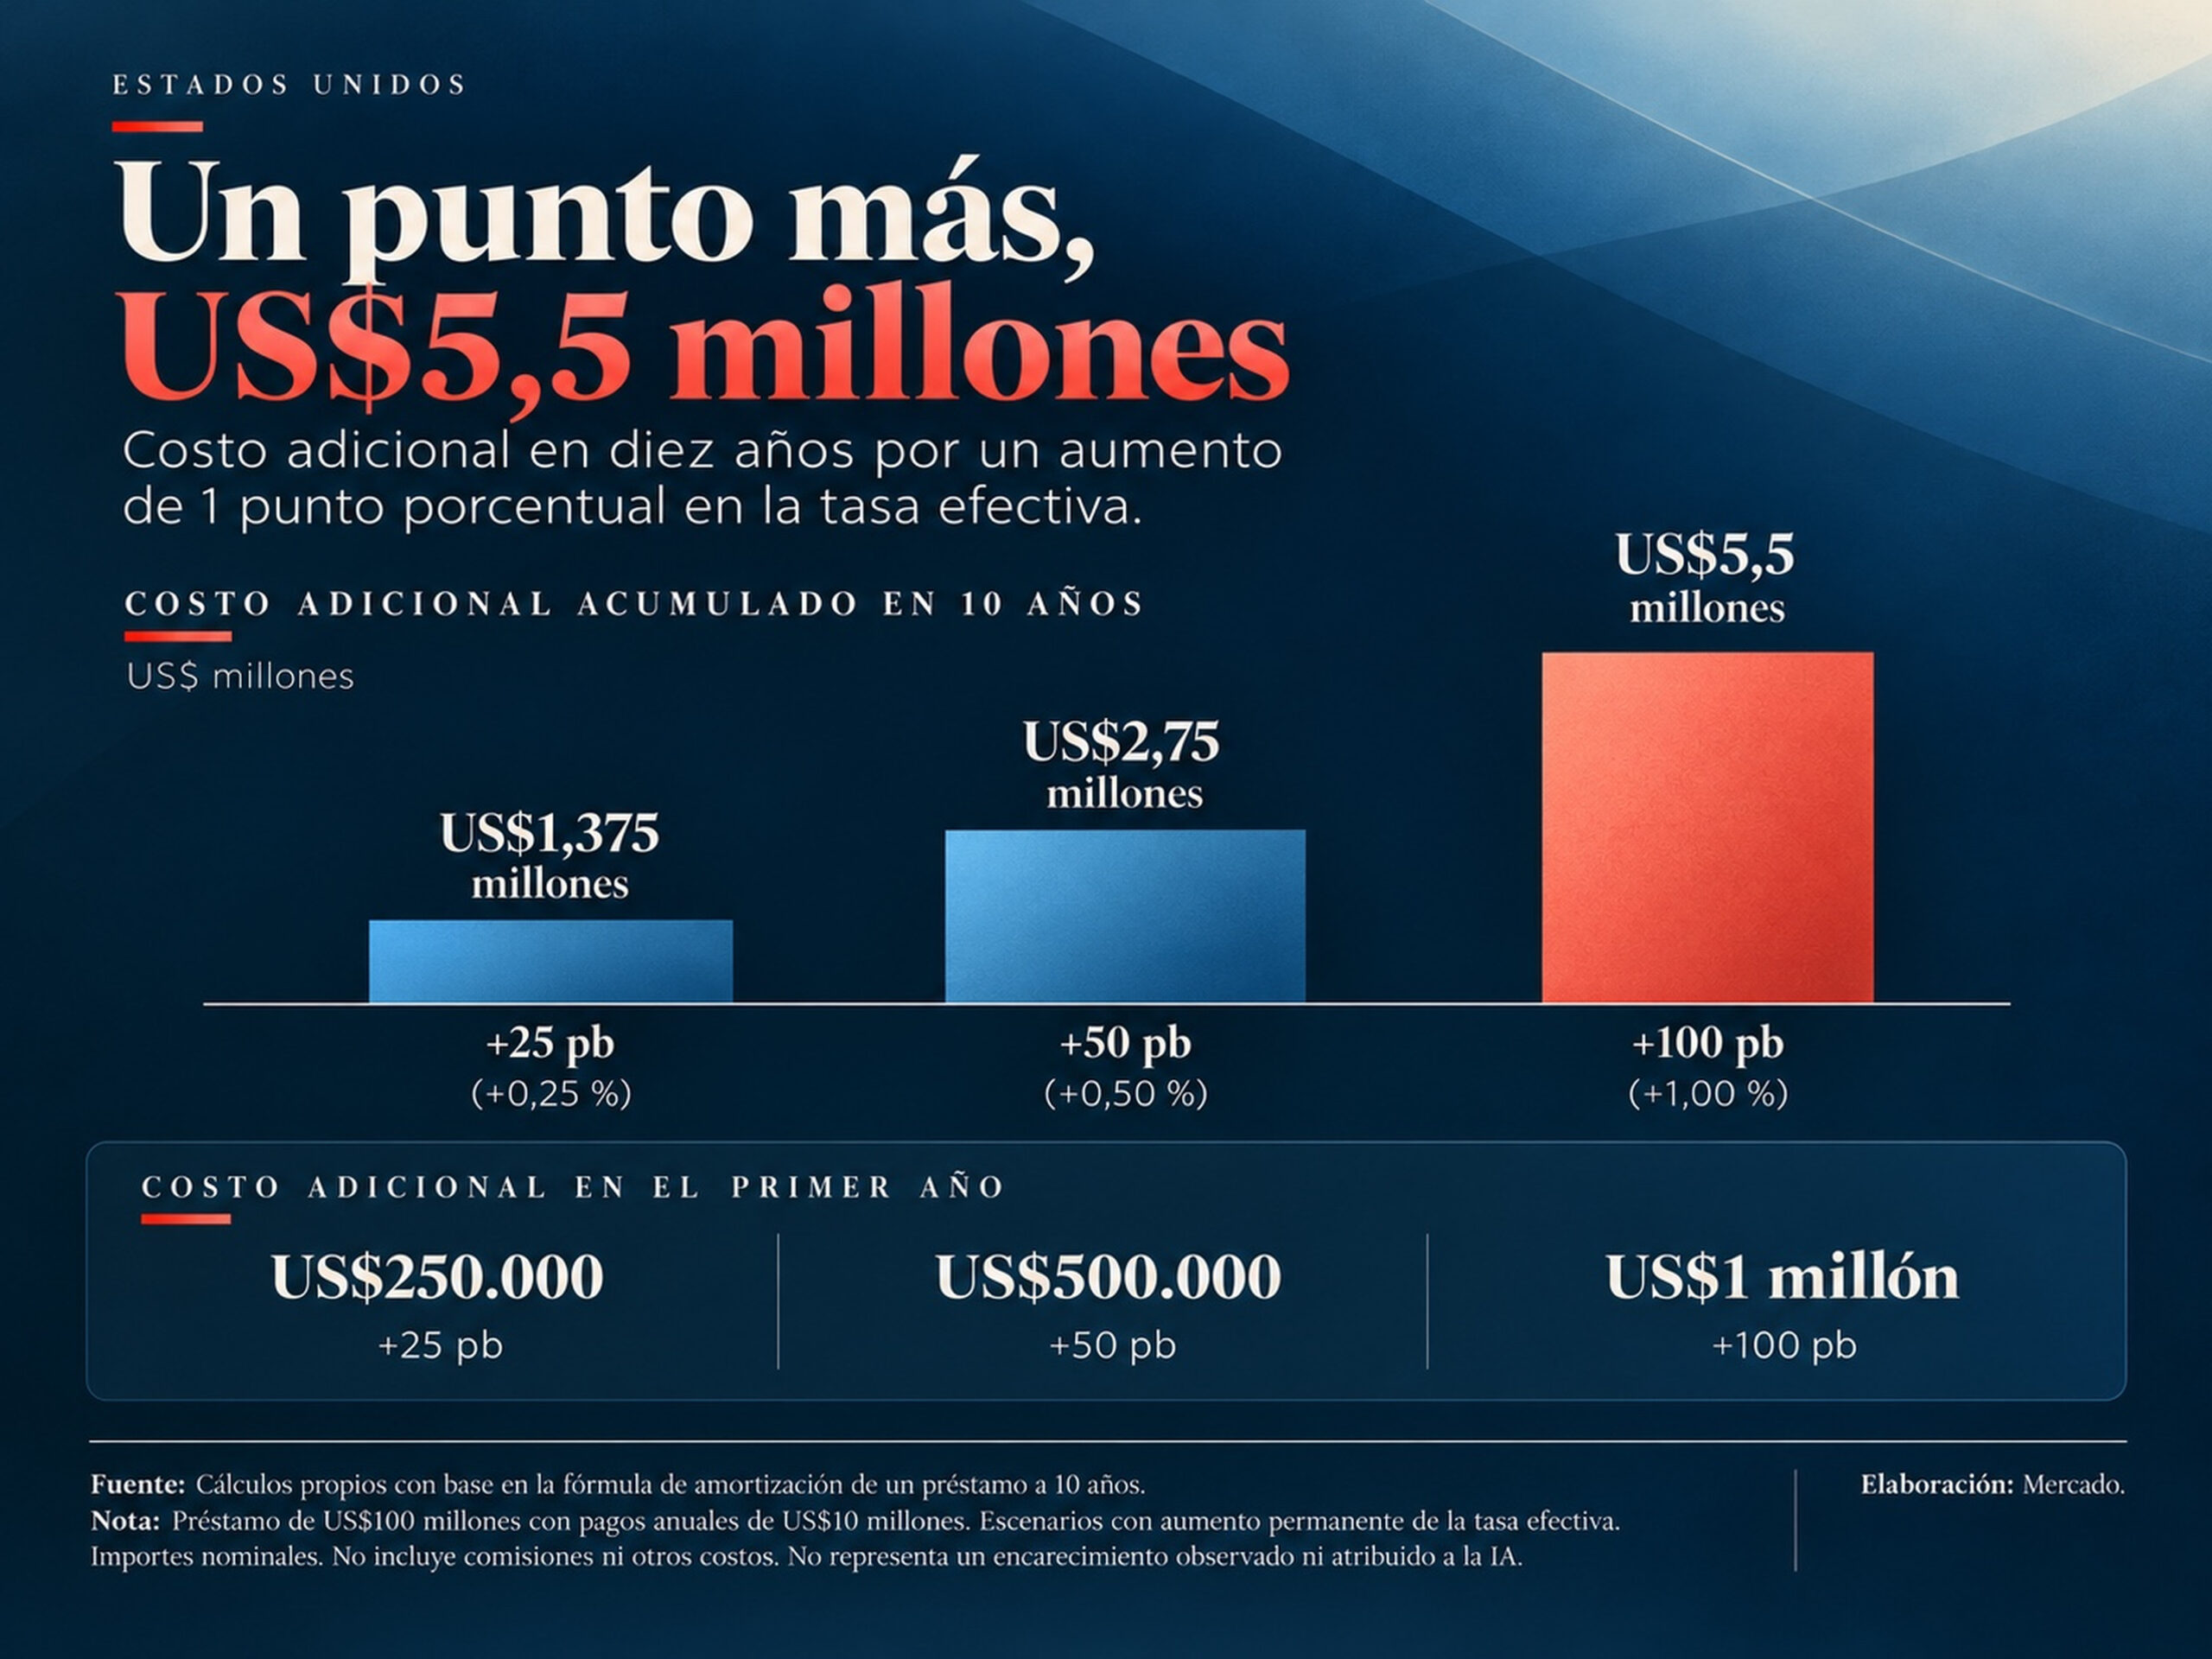
En un préstamo de US$100 millones amortizado en diez cuotas anuales iguales de capital, un punto porcentual adicional en la tasa elevaría los intereses nominales acumulados en US$5,5 millones a lo largo de la vida del crédito. El cálculo mantiene constantes las demás condiciones y no descuenta los pagos a valor presente.
Ese costo adicional puede modificar la decisión de invertir. Una empresa con márgenes de rentabilidad amplios tendría una mayor capacidad para absorberlo. En un proyecto cuyos ingresos previstos apenas cubren el costo del capital, un aumento adicional podría eliminar la rentabilidad que justificaba su construcción.
Las operaciones de financiamiento de las grandes compañías latinoamericanas muestran cuánto pueden variar dichos cálculos.
En julio de 2025, LATAM Airlines refinanció US$700 millones en bonos con un cupón del 13,375 % mediante una nueva emisión de US$800 millones al 7,625 %.
La aerolínea estimó que la operación le permitiría ahorrar aproximadamente US$33 millones anuales en intereses, aunque reconoció un impacto contable extraordinario de unos US$104 millones asociado al refinanciamiento. La reducción del costo financiero respondió a las condiciones que consiguió negociar LATAM y no guarda una relación causal demostrada con la expansión de la IA.
Atlas Renewable Energy enfrentó una decisión empresarial distinta. En febrero de 2026, obtuvo un refinanciamiento por aproximadamente US$3.000 millones para su cartera de activos regionales. Cuatro meses después, suspendió cerca de US$1.000 millones en inversiones previstas en Brasil.
Su presidente ejecutivo atribuyó la suspensión a las restricciones a la inyección de electricidad en la red brasileña, que perjudicaban los ingresos esperados de los proyectos. Atlas no señaló las tasas estadounidenses como causa de esa decisión.
LATAM logró reducir sus costos financieros mediante una nueva emisión de deuda. Atlas, pese a haber obtenido un refinanciamiento multimillonario, detuvo proyectos porque las condiciones operativas comprometían sus ingresos futuros. En ambos casos, las decisiones dependieron de la relación entre las condiciones financieras y los resultados económicos esperados.
El riesgo internacional podría ampliarse si las expectativas sobre la IA sufren una corrección. En su Informe sobre la Estabilidad Financiera Mundial de octubre de 2026, el FMI advirtió que una revisión de las perspectivas de inversión y de rentabilidad de esta tecnología podría provocar pérdidas en los mercados financieros y aumentar las tensiones crediticias. Bajo esas condiciones, ciertos prestatarios podrían enfrentar primas de riesgo más elevadas incluso si los rendimientos del Tesoro estadounidense disminuyeran.
En América Latina no existe una factura única. Si el costo efectivo de un préstamo variable de US$100 millones aumenta en un punto porcentual, una empresa pagaría US$1 millón adicional en intereses durante un año. Otras podrían mitigar parte de ese impacto mediante tasas fijas, mejores condiciones crediticias o una menor exposición al dólar. El costo dependerá tanto de las condiciones internacionales como de la capacidad financiera de cada empresa.
Los intereses adicionales, sin embargo, solo permiten medir una parte del problema. Cuando financiar una fábrica, una planta energética o una nueva instalación logística cuesta más de lo que su rentabilidad prevista permite justificar, la inversión puede cancelarse aunque todavía haya crédito disponible. Aún no existe evidencia que permita atribuir a la IA la pérdida de proyectos en América Latina.
Si las tasas elevadas terminan por frenar nuevas inversiones, la consecuencia más importante podría manifestarse en las fábricas que no se construyen, los empleos que no se crean y la capacidad de crecimiento que la región deja de desarrollar.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Sector Industrias
Hub 2026: el encuentro de las oportunidades


Devices
¿Cuándo sale el Galaxy S27? Samsung adelantaría el lanzamiento y esto se sabe de los cuatro modelos


Devices
Los Samsung que tendrán que esperar hasta 2027 para recibir One UI 9: la lista de gama media


Devices
One UI 9 llega a los Galaxy S23, A56, A37 y A27: cómo saber si tu Samsung ya puede actualizar

Análisis para suscriptores
Exclusivo Suscriptores
Para la generación Z, todo parece una inversión. Pero no lo es.
Exclusivo Suscriptores
Alexa, necesito un poco de espacio.
Exclusivo Suscriptores