¿Puede pasar en RD lo de Ueno Bank con tu AFP? Los controles que defiende la Sipen tras Paraguay
El superintendente de Pensiones asegura que las inversiones de las AFP dominicanas se supervisan diariamente y están sujetas a límites de riesgo, diversificación y custodia.
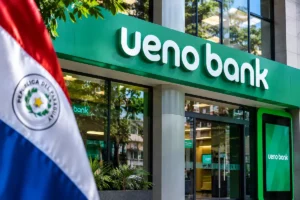
Foto: La Sipen defiende los mecanismos de control, diversificación y custodia de los fondos de pensiones en RD frente a escenarios internacionales de riesgo financiero.

La crisis de Ueno Bank en Paraguay encendió las alarmas sobre el destino de los ahorros y los recursos previsionales que estaban colocados en esa entidad financiera. La intervención del banco dejó a millones de clientes sin acceso temporal a sus cuentas y puso bajo escrutinio las inversiones de instituciones públicas vinculadas al sistema de jubilaciones.
Ante ese escenario, el superintendente de Pensiones de República Dominicana, Francisco A. Torres, defendió los mecanismos de regulación y vigilancia que operan en el país. Según explicó, la Superintendencia de Pensiones (Sipen) supervisa diariamente los instrumentos en los que invierten las administradoras de fondos de pensiones (AFP), mientras otros organismos fiscalizan a las entidades emisoras y al sistema financiero.
La pregunta para los trabajadores dominicanos es si una situación como la de Paraguay podría afectar sus cuentas individuales. La respuesta requiere distinguir entre el dinero que administra una AFP, los recursos que pertenecen al fondo de pensiones y las inversiones que este realiza en bancos y otras empresas. El sistema cuenta con barreras legales para reducir la exposición, aunque ningún mecanismo de supervisión elimina todos los riesgos financieros.
Te puede interesar: Nvidia cae cerca de 10 % en medio de un escándalo por presunto espionaje y China frena 600.000 chips ¿Cuánto depende la industria de la IA de Jensen Huang?
¿Qué pasó con Ueno Bank y por qué preocupa a los fondos de pensiones?
Ueno Bank, una entidad financiera digital paraguaya que creció rápidamente desde su lanzamiento en 2021, fue sometida a un proceso de resolución por el Banco Central de Paraguay el 3 de noviembre de 2026, después de que el regulador determinara que había incumplido los requisitos mínimos de solvencia. La intervención afectó temporalmente el acceso de alrededor de tres millones de clientes a sus cuentas. Lo que generó preocupación por los recursos de instituciones públicas que mantenían depósitos e inversiones en la entidad.
Uno de los casos más relevantes es el del Instituto de Previsión Social (IPS), organismo paraguayo que administra el sistema de pensiones y salud de una parte importante de la población. El IPS mantenía alrededor de US$355 millones en Ueno, equivalentes a cerca del 9% de su cartera de inversiones.
Asimismo, es importante precisar que el caso involucra a Ueno AFPISA, una administradora de fondos mutuos cuyos inversionistas enfrentaron restricciones para retirar sus recursos. La Superintendencia de Valores paraguaya explicó que esos fondos tienen un patrimonio separado del de la administradora y que los títulos pertenecen a cada fondo, aunque los rescates quedaron suspendidos por dificultades operativas. Por tanto, la crisis bancaria, las inversiones previsionales del IPS y las restricciones de los fondos mutuos de Ueno AFPISA son asuntos relacionados, pero no representan exactamente el mismo problema.
¿Puede una crisis bancaria afectar el dinero de tu AFP en RD?
En el país, las AFP administran cuentas individuales y colocan esos recursos en instrumentos financieros autorizados. Esto significa que el dinero de los trabajadores no permanece íntegramente depositado en una cuenta bancaria ya que una parte importante se invierte en bonos, títulos y otros activos permitidos por la regulación.
Si una AFP invierte en instrumentos emitidos por un banco y esa entidad enfrenta problemas financieros, el valor o la recuperación de esa inversión podría verse afectado. Sin embargo, eso no implica automáticamente que desaparezca todo el dinero de las cuentas de los afiliados. La Ley 87-01 establece una separación entre el patrimonio de las AFP y los fondos de pensiones que administran. La administradora gestiona los recursos, pero estos pertenecen a los afiliados y deben mantenerse bajo una contabilidad independiente.
Ahora bien, la Sipen no maneja directamente los ahorros de los trabajadores. Su función es supervisar, regular y fiscalizar a las administradoras y el cumplimiento de las normas de inversión. Torres sostuvo que, cuando una entidad financiera presenta dificultades, las autoridades dominicanas cuentan con mecanismos de intervención y procesos de liquidación. No obstante, el resultado para los afiliados dependería de la naturaleza de la entidad afectada, los instrumentos en los que se invirtieron los recursos y las medidas que correspondan aplicar.
¿Qué controles aplica la Sipen a las inversiones de las AFP?
Torres explicó que la supervisión de las inversiones se realiza diariamente y se complementa con la vigilancia de otras instituciones. La Sipen verifica las operaciones desde la perspectiva de las administradoras, mientras la Superintendencia del Mercado de Valores (SIMV) fiscaliza a las empresas emisoras de los instrumentos. A estos controles se suma la Comisión Clasificadora de Riesgos y Límites de Inversión, integrada por representantes de distintas instituciones del sistema financiero. Este organismo determina los niveles de riesgo de los instrumentos y establece límites máximos para la colocación de los recursos.
Las principales barreras del sistema dominicano son:
- Límites por tipo de inversión: las AFP no pueden colocar libremente los recursos en cualquier instrumento. La regulación establece categorías autorizadas, niveles de riesgo y porcentajes máximos de inversión.
- Diversificación: las carteras deben distribuirse entre distintos tipos de instrumentos para evitar una concentración excesiva en una sola alternativa.
- Supervisión de emisores: las empresas y entidades que emiten los instrumentos también están sometidas a controles del mercado financiero y de valores.
- Contabilidad separada: los recursos de los afiliados deben mantenerse diferenciados del patrimonio de la AFP.
- Custodia de los títulos: la Ley 87-01 dispone que instrumentos equivalentes a por lo menos el 95% del valor invertido de los fondos estén bajo custodia del Banco Central de la República Dominicana.
Es más, la normativa establece restricciones a las inversiones en empresas vinculadas con los propietarios y ejecutivos de las administradoras. La Ley 87-01 fija un límite de hasta el 5% de la cartera total para determinadas inversiones en sociedades relacionadas, siempre que se cumplan las condiciones legales.
Te puede interesar: ¿Cuenta de ahorro, corriente o certificado? Cuál te conviene según lo que quieras con tu dinero
¿Quién decide dónde se invierte el dinero de los trabajadores?
La decisión de inversión no depende exclusivamente de una AFP ni de la Sipen. El marco dominicano distribuye responsabilidades entre las administradoras y los organismos que establecen los límites y supervisan el mercado.
Las AFP analizan las oportunidades de inversión y administran las carteras dentro de las opciones autorizadas. La Comisión determina qué instrumentos pueden recibir recursos y bajo cuáles condiciones. En ese proceso participan la Sipen, el Banco Central de la República Dominicana (BCRD), la Superintendencia de Bancos (SB), la Superintendencia de Seguros (SIS) y la SIMV, entre otras instancias previstas en la normativa. La existencia de varios supervisores no significa que todos realicen la misma función.
También, el superintendente explicó que los instrumentos del mercado de valores cuentan con información pública, disponible periódicamente a través de las empresas emisoras y los organismos supervisores. Esto permite dar seguimiento a las operaciones y a la situación de las inversiones.
¿Qué pasa si una AFP tiene problemas financieros?
Una de las protecciones previstas por la legislación dominicana es que el patrimonio de la administradora no se confunda con los recursos de los afiliados. Por eso, una eventual dificultad financiera de una AFP no significa que sus activos y los fondos de pensiones sean una misma bolsa de dinero.
La Ley 87-01 contempla mecanismos relacionados con la rentabilidad mínima. Si el rendimiento real de un fondo queda por debajo del mínimo establecido, se activa el uso de la reserva de fluctuación de rentabilidad y, cuando corresponda, la AFP debe completar la diferencia con recursos de su propio patrimonio, de acuerdo con las condiciones legales.
Además, la Sipen tiene facultades para fiscalizar la solvencia de las administradoras, su contabilidad, las carteras de inversión y el cumplimiento de las garantías. A la vez, puede intervenir cuando se presentan incumplimientos que comprometen su operación. Esto no equivale a una promesa de que el saldo de cada cuenta individual nunca disminuirá. Los fondos invierten en instrumentos cuyo valor puede variar según las condiciones del mercado, las tasas de interés y el desempeño de los emisores. La protección consiste en establecer reglas, límites, vigilancia y mecanismos de respuesta ante problemas.
¿Cómo puede un afiliado revisar qué pasa con su fondo de pensiones?
Los trabajadores pueden consultar el estado de su cuenta individual y dar seguimiento a la evolución de sus ahorros a través de su AFP. Pueden utilizar las estadísticas que publica la Sipen para conocer la composición de las carteras, las calificaciones de riesgo de las inversiones y la rentabilidad de los fondos.
La Superintendencia mantiene un apartado de estadísticas con información periódica sobre el patrimonio de los fondos, la composición de las inversiones, los instrumentos por plazo y las calificaciones de riesgo.
Te puede interesar: ¿Cuánto dinero tienes en tu AFP? Cómo consultarlo con la cédula y qué hacer si no recibes el estado
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo


Lo más visto en Revista Mercado
Daily News
Apagón mundial del 17 de noviembre: de dónde salió el rumor y por qué 33 países piden guardar agua

Daily News
¿Quién es Miguel Vázquez, el dueño de Ueno Bank? Las 28 empresas y los medios de su grupo
Devices
GTA 6 adelantó su precarga: a qué hora empieza en RD, cuánto espacio pide y cuándo sale el juego

Daily News
Corralito en Paraguay: qué es, por qué Ueno Bank congeló los ahorros y qué otros países lo vivieron
Devices
One UI 9 deja sin WiFi a algunos Samsung Galaxy: qué modelos reportan el fallo y qué puedes hacer

Sport Business
LIDOM hoy jueves 5 de noviembre: día de descanso, el Escogido con 10 seguidos y cuándo vuelve

Daily News
Bukele en Haití: 2,000 soldados, un jefe de banda muerto y 4 técnicos sin aparecer: qué ha pasado

Daily News
Bandera blanca en la casa de Lanmò San Jou: por qué EE. UU. ofrece US$1 millón y qué responde la ONU

Actualidad
De qué murió Alejandro Sánchez, El Feo Nuclear: lo que dicen Acroarte y el CDP del locutor
Sport Business
LIDOM hoy viernes 6 de noviembre: a qué hora son los juegos y si el Escogido suma 11 seguidos
Análisis para suscriptores
Exclusivo Suscriptores
El mundo debe actuar para detener un desastre cibernético
Exclusivo Suscriptores
La búsqueda de la inmortalidad se ha convertido en un negocio serio.
Exclusivo Suscriptores