Corralito en Paraguay: qué es, por qué Ueno Bank congeló los ahorros y qué otros países lo vivieron
Lo de Paraguay no es un corralito en sentido estricto. El Banco Central cerró un solo banco, Ueno Bank, el 3 de noviembre, y 2.9 millones de clientes perdieron el acceso a su dinero. Los pagos empezaron el 5 de noviembre, con un primer tramo de hasta G. 10 millones (US$1,565).
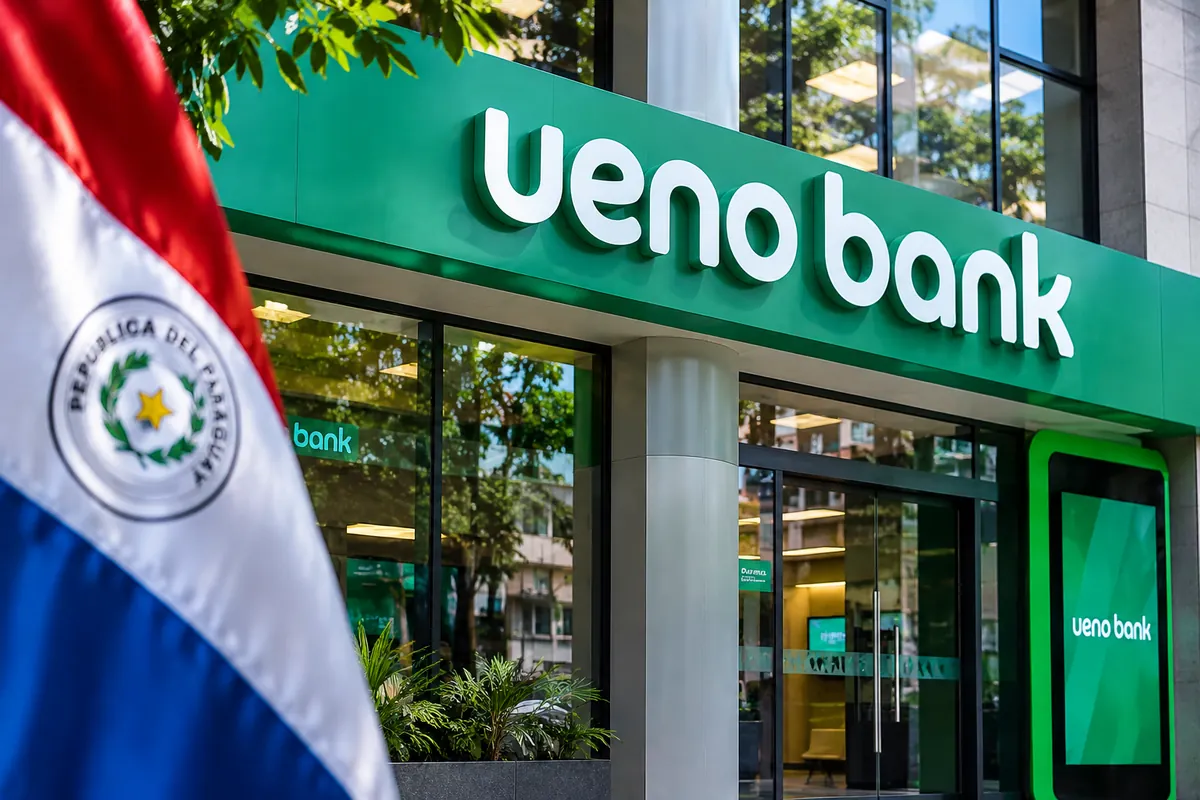
Foto: El complejo del Banco Central del Paraguay, en Asunción. Foto: Cmasi, CC BY-SA 4.0.

La diferencia importa. En un corralito, el Gobierno limita los retiros en todo el sistema. Aquí el bloqueo cayó sobre un banco intervenido por falta de solvencia, y la Asociación de Bancos del Paraguay asegura que el resto opera con normalidad. Para quien tenía el sueldo o la jubilación en Ueno, esa distinción pesa poco, porque sigue sin poder usar su dinero como antes.
¿Qué es un corralito y por qué le dicen así a lo de Paraguay?
Un corralito es una limitación temporal que las autoridades ponen al retiro de los depósitos. La palabra nació en Argentina. El Decreto 1570/2001, del 1 de diciembre de 2001, prohibió sacar en efectivo más de 250 pesos o US$250 por semana, y frenó las transferencias al exterior. La medida alcanzaba a todas las cuentas de todos los bancos del país.
En el caso de Ueno, el nombre lo pusieron los titulares de medios argentinos desde el 4 de noviembre. No lo usan el Banco Central del Paraguay (BCP), BBC Mundo, Infobae ni ABC Color en los textos que revisamos. El BCP habló de «un caso puntual» que no representa una condición general del sistema. Emanoelle Santos, analista de XTB, dijo a BioBioChile: «técnicamente, no hablaría de un corralito». Añadió que, para los clientes de Ueno, la sensación puede ser similar.
Hay un matiz. La Superintendencia de Valores también suspendió los rescates en fondos mutuos vinculados al banco, con reanudación gradual desde el 5 de noviembre, según los comunicados del BCP. La restricción, entonces, salió del banco y tocó a inversionistas que no tenían una cuenta en Ueno. Sigue siendo un problema de una entidad y de lo que estaba colocado en ella.
Te puede interesar: Paraguay cierra Ueno Bank, congela el dinero de 2.9 millones de clientes y detiene a ocho directivos
¿Por qué Ueno Bank congeló los ahorros?
La orden no salió del banco. El BCP dispuso el cierre de las operaciones, suspendió la aplicación y las tarjetas, y tomó el control de los activos y los pasivos. Lo hizo porque el índice de solvencia había caído por debajo de la mitad del mínimo legal, según Infobae. En palabras simples, el banco se quedó sin capital propio suficiente para absorber pérdidas.
El origen está en los préstamos a empresas del propio grupo. El sumario del BCP detectó créditos a compañías relacionadas con el Grupo Vázquez, controlante del banco, que derivaron en incumplimientos y deterioraron la liquidez. El diario paraguayo Última Hora reveló que en junio Ueno traspasó una cartera de US$74.4 millones a Vinanzas SA, una empresa vinculada. El BCP halló indicios de que esa firma habría sido financiada de forma indirecta por el mismo banco.
El tamaño explica el golpe. Ueno era el quinto banco por depósitos y el primero por clientes. Tenía 9 % de los depósitos y 8 % de los créditos del sistema a septiembre, según Moody’s. Administraba unos US$850 millones de organismos públicos, y unos 32,000 jubilados cobraban por esa vía. Un dato a cuidar: los 2.9 millones miden clientes. El informe del fondo de garantía de septiembre, que citamos en nuestra nota sobre los depósitos en RD, registra 2,807,978 depositantes.
La crisis se llevó de inmediato al titular del regulador. Peña lo anunció en X el mismo día del cierre, junto con la ley para usar el fondo de garantía.
Ante los hechos de público conocimiento registrados en el transcurso del día, he pedido la renuncia del presidente del Banco Central del Paraguay.
Además, acordamos con los presidentes de ambas cámaras del congreso el tratamiento de un proyecto de ley que autoriza el uso del…
— Santiago Peña (@SantiPenap) 3 de noviembre de 2026
¿Cuánto dinero recuperan los ahorristas de Ueno Bank?
El pago va por tramos, y cada tramo tiene sus condiciones. La garantía legal llega a 75 salarios mínimos por ahorrista y por entidad, según la agencia oficial IP. El Congreso aprobó en tiempo récord una ley para adelantar hasta 40 salarios mínimos. El primer grupo cobra hasta G. 10 millones.
| Tramo | Monto por depositante |
|---|---|
| Primer grupo | Hasta G. 10 millones (US$1,565) |
| Anticipo por ley | Hasta 40 salarios mínimos: G. 121.76 millones (unos US$19,000) |
| Garantía total | Hasta 75 salarios mínimos: G. 228.3 millones (unos US$35,700) |
| Por encima de la garantía | Reclamo contra lo que quede del banco, con recuperación incierta |
El primer tramo es apenas 4.4 % de la garantía total. El anticipo llega a 53 %. Quien tenga hasta G. 10 millones recibe todo. Para cobrar en esta etapa hay que cumplir tres condiciones: tener hasta ese monto, no deberle al banco y contar con una cuenta en otro banco o financiera.
Las deudas pesan. Del anticipo se descuentan las obligaciones vencidas con Ueno, y si la compensación no deja saldo a favor, no hay pago. Quien no tenga otra cuenta recibirá una caja de ahorro abierta a su nombre, y el aviso llega por correo desde fgdpagos@bcp.gov.py, según el BCP. La ley fija un máximo de cinco días hábiles para el anticipo. Las personas vinculadas al banco quedan excluidas y deben devolver lo cobrado en 24 horas.
Las fuentes no coinciden en dos datos. Primicias convierte G. 10 millones en US$1,565 e Infobae en US$1,675, porque usan tasas distintas en días en que el guaraní se movió mucho. El número de la ley también varía: la agencia oficial IP escribe 7745/26, y ABC Color y Prensa Mercosur citan la 7755/26.
¿Quién puede perder dinero en Ueno Bank?
El riesgo se concentra en pocos ahorristas con mucho dinero. Según Moody’s, el 97 % de los ahorristas estaría cubierto por completo, pero solo cerca del 30 % del valor de los depósitos cae dentro de la garantía. Sin contar el Instituto de Previsión Social (IPS) y otras entidades públicas, los saldos no asegurados rondan el 40 % de los depósitos.
Esos acreedores tendrán que reclamar contra los activos que queden, y su recuperación es incierta, por lo que algunos particulares y empresas podrían enfrentar demoras o pérdidas. El fondo de garantía sí tiene con qué responder por la parte cubierta. El Estado, además, puede respaldarlo con bonos si hiciera falta.
¿Qué otros países vivieron un corralito?
América Latina conoce bien este miedo. En cuatro casos de las últimas décadas, el Estado limitó el acceso a los depósitos de buena parte del sistema.
| País y año | Qué pasó con los depósitos |
|---|---|
| Brasil, 1990 | Feriado bancario y congelación de los saldos por encima de 50,000 en cuentas corrientes y de ahorro |
| Ecuador, 1999 | Feriado bancario del 8 al 12 de marzo y congelación de depósitos por un año |
| Argentina, 2001 | Retiros en efectivo limitados a 250 pesos o US$250 por semana |
| Uruguay, 2002 | Feriado bancario y plazos fijos en dólares de la banca pública devueltos en hasta tres años |
| Paraguay, 2026 | Un banco cerrado por falta de solvencia, con pago por tramos de la garantía |
Argentina es el molde. El límite semanal entró en efecto el 3 de diciembre de 2001, cuando reabrieron los bancos, y congeló en la práctica los depósitos de la gente. Las protestas dejaron 39 muertos, según la Secretaría de Derechos Humanos argentina, y el presidente Fernando de la Rúa renunció el 20 de diciembre.
Uruguay empezó con un feriado. El 30 de julio de 2002 declaró un feriado bancario, tras suspender a dos bancos intervenidos, y lo extendió 72 horas. La Ley 17.523, promulgada el 4 de agosto, prorrogó los plazos fijos en moneda extranjera de los dos bancos públicos: 25 % a un año, 35 % a dos años y 40 % a tres.
Ecuador pasó del feriado a la congelación. El feriado bancario corrió del 8 al 12 de marzo de 1999, y después vino la congelación de depósitos por un año. Las fuentes difieren en el alcance. Vistazo habla de 50 % de los depósitos en sucres y 100 % de los ahorros en dólares. El Comercio habla de cuentas corrientes con más de US$500 o dos millones de sucres, y de ahorros con más de cinco millones. En enero de 2000, el país dejó el sucre y adoptó el dólar.
Brasil lo hizo para frenar la hiperinflación. El 16 de marzo de 1990, con el Plan Collor, el Gobierno ordenó un feriado bancario y congeló los saldos por encima de 50,000 en cuentas corrientes y de ahorro.
¿En qué se parece Paraguay a Argentina 2001?
Se parecen en el miedo y en la política. En ambos casos hubo protestas y un presidente en la cuerda floja a los pocos días. La causa es otra. Argentina frenó una fuga de depósitos en todo el sistema para evitar su colapso. Paraguay cerró una entidad por falta de solvencia, y lo hizo con un fondo de garantía que ya existía y que está pagando. Esa es la diferencia técnica, y por eso el nombre de corralito queda grande.
¿Puede el caso contagiar a otros bancos de Paraguay?
Moody’s ve el riesgo acotado, con una condición: que el proceso sea rápido y ordenado. Si se cumple, el impacto sobre la economía real sería «modesto y temporal». La calificadora cree que los bancos tienen capital suficiente, con 17.1 % de los activos ponderados por riesgo a septiembre, y que el BCP podría endurecer las reglas.
La calle fue más nerviosa. Rumores de nuevas intervenciones llevaron a cientos de personas a las sedes bancarias, y algunas aplicaciones y billeteras digitales presentaron problemas de acceso, según BioBioChile. Los comunicados oficiales atribuyeron las fallas a la apertura masiva de cuentas. La salida de Ueno también puede mover depósitos hacia Itaú, Continental, Sudameris y GNB, que ya concentran cerca del 60 % del sistema, según Moody’s.
¿Cómo está el caso de Santiago Peña?
Peña sigue formalmente en la Presidencia. Presentó su renuncia el 5 de noviembre, pero la sesión del Congreso se quedó sin quórum cuando los diputados de su partido abandonaron el pleno, y la renuncia quedó sin resolver, según BBC Mundo. Algunos textos ya lo llaman expresidente. No lo es a esta hora.
El juicio político sigue en el Senado. Para destituirlo hacen falta 30 votos de 45. Estaba citado a defenderse este viernes 6. Pidió 72 horas más y el Senado las rechazó, según BBC Mundo. Peña no acudió y sus abogados asumieron la defensa. Al cierre de esta nota el Senado no había votado.
Te puede interesar: ¿Por qué quieren destituir a Santiago Peña? El juicio político en Paraguay por el caso Ueno Bank
¿Qué falta por confirmar?
Quedan varias preguntas abiertas. No hay cifra oficial de cuánto dinero recuperarán quienes pasan de la garantía, ni fecha para los grupos siguientes: el BCP dijo que los irá anunciando. Tampoco se conoce cuánto dinero público se recuperará. Nadie ha sido condenado en la causa penal, en la que la Fiscalía imputó a 27 personas. La cobertura legal en RD funciona distinto, y lo explicamos aparte.
Te puede interesar: Ueno Bank dejó sin acceso a sus ahorros a 2,9 millones de depositantes ¿Qué protege tu dinero en un banco de RD?
El caso Ueno Bank, en datos
Cierre: 3 de noviembre de 2026, por orden del Banco Central del Paraguay
Causa: Solvencia por debajo de la mitad del mínimo legal
Clientes: 2.9 millones
Primer pago: Hasta G. 10 millones (US$1,565), desde el 5 de noviembre
Anticipo por ley: Hasta 40 salarios mínimos, G. 121.76 millones
Garantía total: 75 salarios mínimos, G. 228.3 millones
Cobertura, según Moody’s: 97 % de los ahorristas y cerca de 30 % del valor
Fuentes: Agencia IP de Paraguay; comunicados del BCP, vía ABC Color; informe de Moody’s, vía ABC Color; BBC Mundo; Infobae; EFE; Primicias; Prensa Mercosur; CNN en Español; BioBioChile; Decreto 1570/2001 de Argentina; Ley 17.523 de Uruguay; Revista Uruguaya de Historia Económica; InfoMoney; publicación de Santiago Peña en X.
Seguir leyendo


Lo más visto en Revista Mercado
Brand Content
Punta Cana conecta mercados y moviliza inversiones
Sector Salud
Vocación que inspira cambios
Actualidad
Lotería Nacional y loterías de hoy en RD: los números ganadores más recientes de cada sorteo
Sport Business
Tabla de posiciones de LIDOM 2026-2027: cómo van Licey, Escogido y los demás tras cada jornada
Internacional
¿Quién era Adam Robinson, el fundador de RB2B y Retention.com que murió en el Learjet de Palm Beach?
Internacional
Los 12 países que piden guardar agua y comida y lo que hay detrás de los rumores de guerra en X
Daily News
Salario mínimo en RD 2026: cuánto es por tamaño de empresa, en zonas francas, hoteles y más sectores
Daily News
El primer Ritz-Carlton de RD: Yanuna arranca en Punta Macao un proyecto de US$1,000 millones
Daily News
¿Quién es Inés Gómez Mont? La detuvieron en Miami y México la liga a un desvío de US$160 millones
Análisis para suscriptores
Exclusivo Suscriptores
COP31: «El mercado impulsa la electrificación. Los gobiernos deben acelerar el paso.»
Exclusivo Suscriptores
Los humanos nunca volverán a crear algo como Wikipedia
Exclusivo Suscriptores