Nvidia cae cerca de 10 % en medio de un escándalo por presunto espionaje y China frena 600.000 chips ¿Cuánto depende la industria de la IA de Jensen Huang?
Los mayores compradores de infraestructura para IA siguen invirtiendo capital en tecnologías difíciles de reemplazar. Meta amplía sus acuerdos con el proveedor dominante mientras coloca capital también en AMD, una decisión que refleja la tensión entre depender del líder del mercado y mantener alternativas.
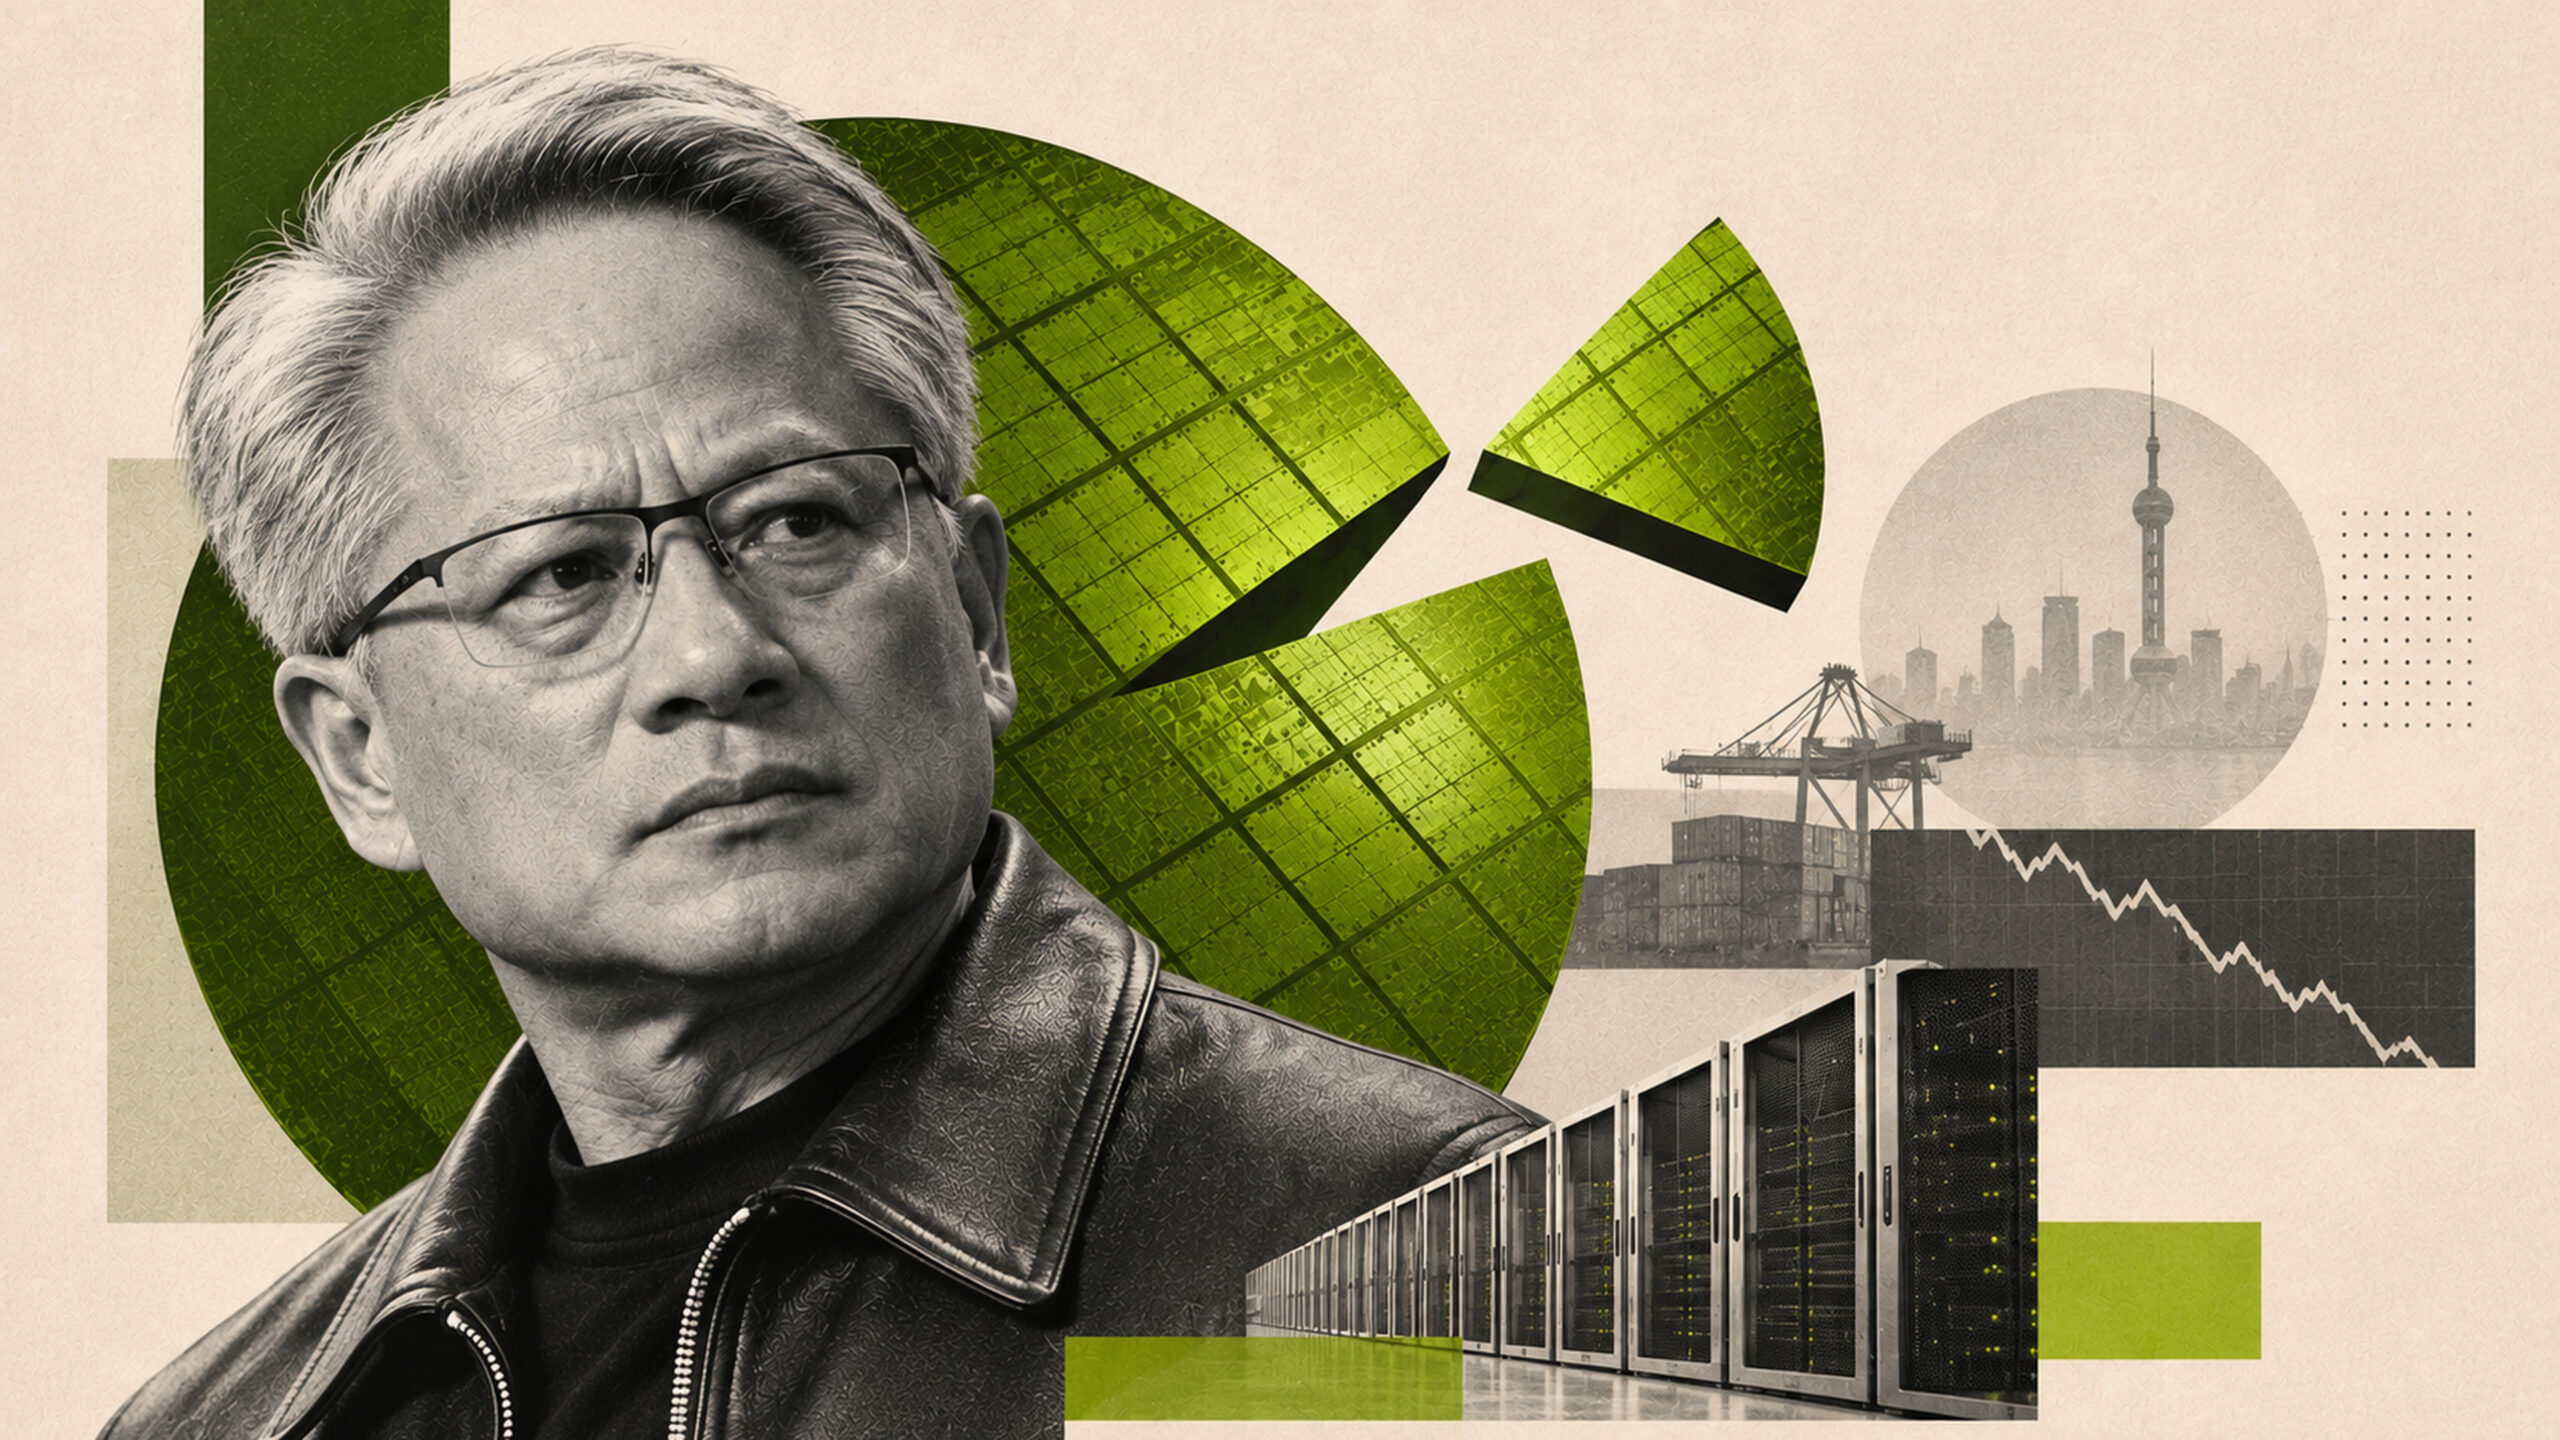
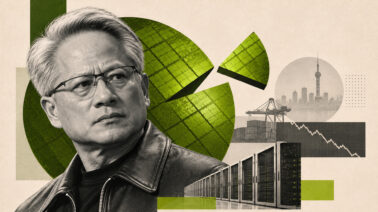
Foto: Jensen Huang, fundador y CEO de Nvidia, ante la caída bursátil de la compañía y las restricciones chinas a los chips H200, mientras la industria de la IA busca alternativas tecnológicas. Ilustración: Ana Sosa para Mercado.

El consejo de Nvidia encargó una investigación independiente sobre la presunta operación de inteligencia extranjera dirigida contra Jensen Huang. El 8 de noviembre anunció que un comité de directores independientes, asistido por abogados externos, examinaría la información disponible. La empresa afirmó que no tenía motivos para creer que se hubieran comprometido secretos corporativos ni la seguridad nacional de Estados Unidos. Huang se comprometió a colaborar y el consejo manifestó su confianza en él. Las acusaciones no estaban demostradas al cierre de esta investigación.
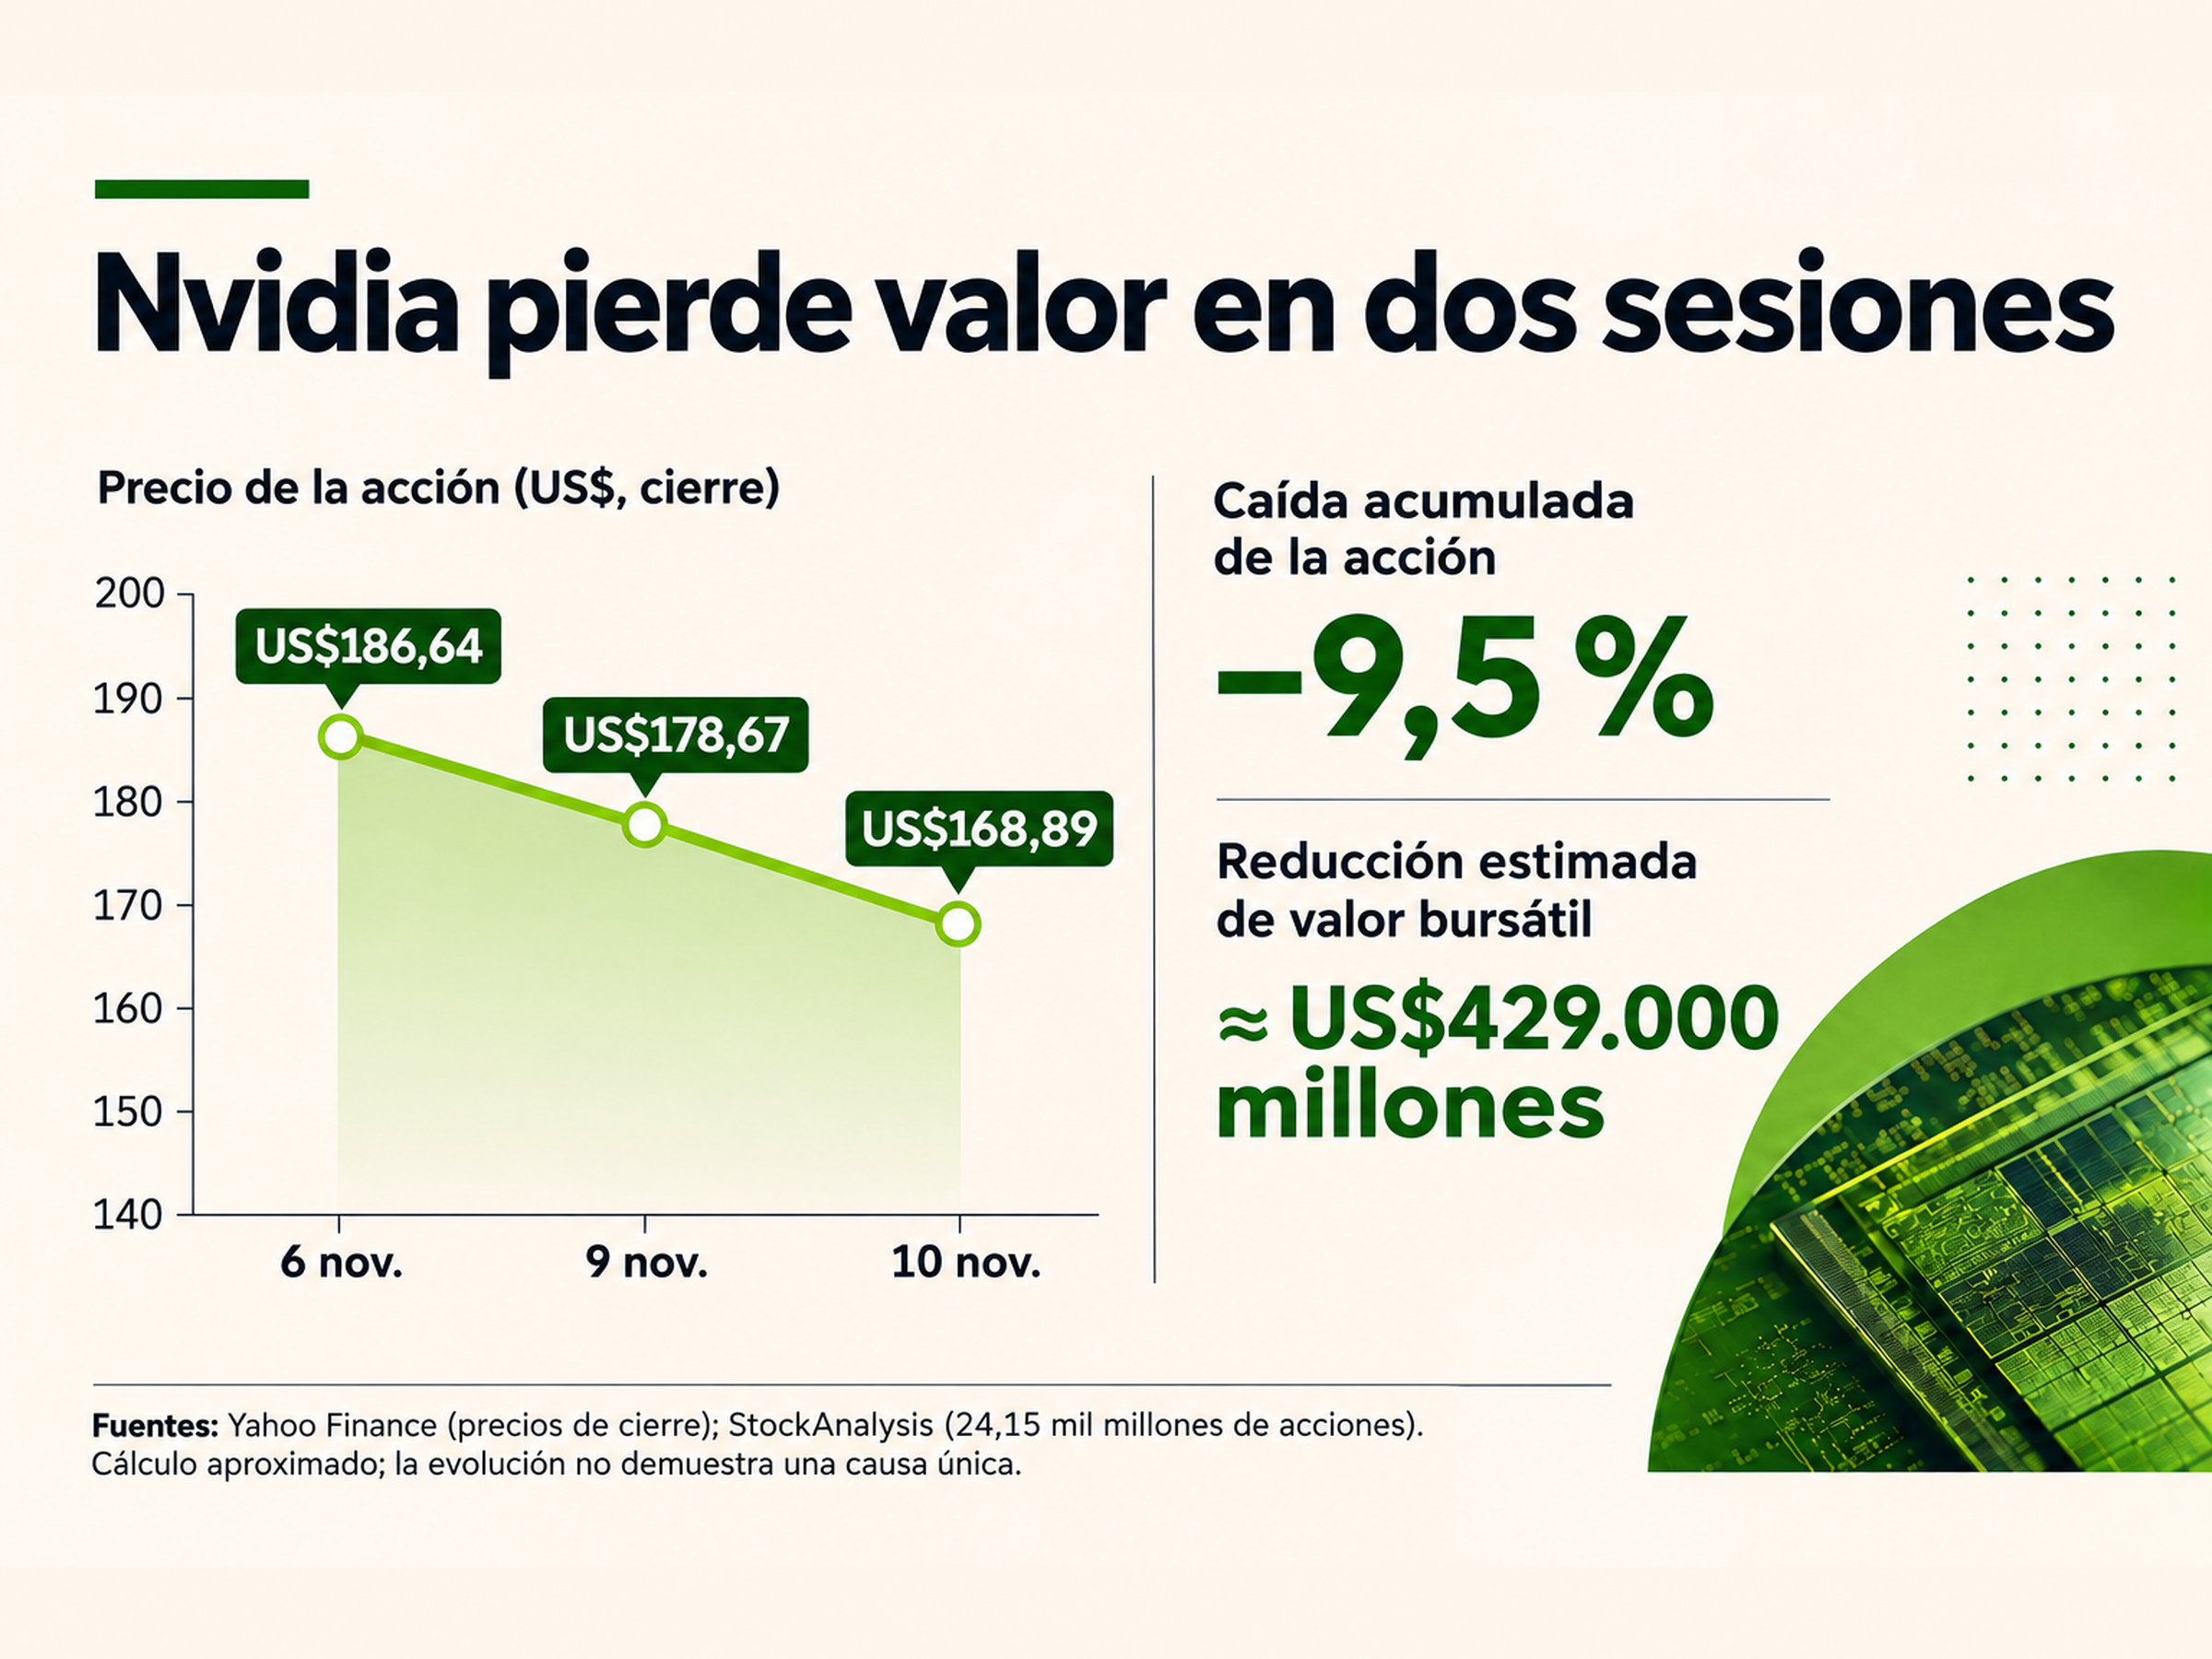
El historial bursátil muestra que Nvidia había cerrado el viernes 6 de noviembre a US$186,64 por acción; el lunes retrocedió 4,27 % hasta US$178,67, con una pérdida aproximada de US$190.000 millones en capitalización bursátil. Durante la negociación del martes 10 rondaba los US$168, cerca de un 10 % por debajo del cierre del viernes, aunque la sesión seguía abierta. Una demanda de accionistas presentada después del cierre del lunes no logró provocar el descenso de esa jornada. Tampoco hay evidencia suficiente para atribuir la caída acumulada a una sola noticia: los inversionistas evalúan simultáneamente la rentabilidad del gasto en IA y otros riesgos del mercado.
Huang conserva influencia sin una mayoría accionaria
Desde que fundó Nvidia en 1993, Huang ha dirigido el desarrollo de sus productos, las prioridades comerciales y la relación con grandes compradores. Ese poder ejecutivo contrasta con su participación beneficiaria: 3,58 % de las acciones, de acuerdo con la declaración presentada ante la SEC en mayo de 2026. No necesita controlar la mayoría del capital para orientar una compañía cuyas decisiones sobre procesadores, redes y programas influyen en los presupuestos tecnológicos de otras empresas.
La investigación abierta por el consejo pone a prueba cómo se supervisa una figura de esa importancia. Nvidia opera sin presidente del consejo y utiliza la figura de un director independiente principal. Sus documentos registran sesiones de consejeros sin el director ejecutivo, comités de supervisión y capacidad para contratar asesores externos. También muestran una convivencia prolongada: dos directores independientes permanecen desde 1993 y otro desde 1997. Esa experiencia aporta conocimiento del negocio, aunque obliga a examinar con especial cuidado la independencia efectiva de la investigación. La antigüedad de los consejeros, por sí sola, no permite concluir que actúen sin autonomía.
Te puede interesar: El Congreso busca respuestas sobre la relación de Jensen Huang con Alice Huang
La compañía sostiene que prepara a sus altos directivos y los acerca al consejo como parte de su desarrollo profesional. No ha divulgado, sin embargo, el nombre de un sucesor específico. Es una incertidumbre para valorar el riesgo de transición, distinta de afirmar que Nvidia carece de relevo interno o que sus operaciones se detendrían sin Huang.
El alcance de la estrategia desarrollada bajo Huang depende también de decisiones que Nvidia no controla: las de sus clientes. Los grandes compradores invierten en equipos que deberán utilizar durante años, más allá de cualquier transición en la dirección.
Meta apostó por Nvidia y AMD con una semana de diferencia
El 17 de febrero, Meta anunció una alianza plurianual con Nvidia para ampliar los centros de datos destinados al entrenamiento y al funcionamiento de sistemas de IA. El acuerdo contempla procesadores, conexiones entre equipos y software. Siete días después, anunció una asociación con AMD para desplegar hasta 6 gigavatios de infraestructura basada en sus procesadores Instinct. Es una meta plurianual de capacidad, no una instalación que ya opere al 100%.
Las dos decisiones coexistirán en los presupuestos de expansión de Meta. La empresa explicó que quiere combinar tecnologías y proveedores para atender distintas cargas de trabajo. También desarrolla chips propios. Mantener Nvidia le permite aprovechar las plataformas y aplicaciones que ya utiliza; incorporar AMD abre la posibilidad de asignar nuevos proyectos a equipos distintos. El acuerdo con el competidor no constituye una retirada del ecosistema de Nvidia.
Esa convivencia tiene una lógica financiera menos evidente que la de la diversificación de los suministros. Si un centro de datos ya trabaja con herramientas de Nvidia, reemplazarlas puede requerir pruebas, nuevas versiones de software y tiempo de especialistas. Una instalación diseñada desde el inicio para AMD implica otros costos: puesta en marcha, integración y aprendizaje, pero puede evitar parte de la adaptación del software anterior.
La alternativa más conveniente para la próxima ampliación puede ser distinta de la que conviene mantener en funcionamiento.
Cuando un comprador puede realizar determinadas tareas en más de una plataforma, dispone de un mayor margen para comparar precios, disponibilidad y condiciones de entrega. Ese margen solo resulta útil si puede trasladar el trabajo de manera razonable y si el nuevo sistema ofrece un costo competitivo por tarea. Meta no ha publicado cifras que permitan calcular cuánto ahorrará con sus acuerdos ni atribuirles un resultado financiero concreto.
La escala consolidada de Nvidia, bajo el liderazgo de Huang, sigue atrayendo inversiones de Meta. Pero convertir el acuerdo con AMD en una alternativa útil exige determinar cuánto trabajo puede trasladarse entre arquitecturas sin encarecer los proyectos.
Cambiar de proveedor exige más que comprar otro chip
Un procesador puede costar menos y, aun así, terminar encareciendo el proyecto. El precio de compra excluye la energía, el rendimiento real, los programas que deben adaptarse y las horas de ingeniería necesarias para operar una instalación. A medida que esas inversiones se acumulan, cambiar de proveedor implica revisar los gastos ya incurridos y decidir si las ventajas futuras justifican asumir nuevos gastos.
La Comisión Europea examinó ese problema al evaluar la adquisición de Run:ai por parte de Nvidia. En su decisión de diciembre de 2024 recogió testimonios de clientes y competidores sobre incompatibilidades, modificaciones de código y mayores costos de personal al cambiar de fabricante de unidades de procesamiento gráfico (GPU). Varios participantes señalaron las dificultades de trasladar aplicaciones desde el entorno CUDA de Nvidia hacia herramientas como ROCm, de AMD. La autoridad finalmente aprobó la operación; sus conclusiones sobre el mercado deben leerse en el marco de esa evaluación.
En el mercado mundial de GPU discretas para centros de datos, Nvidia concentró entre el 90 % y el 100 % del valor de las ventas en 2023 y en el primer semestre de 2024, según datos de Nvidia e IDC examinados por la Comisión. El porcentaje corresponde a ese mercado delimitado y a esas fechas; no representa la totalidad de la infraestructura mundial de inteligencia artificial en 2026. La propia decisión europea distingue entre las dificultades para sustituir las instalaciones existentes y las oportunidades de competir por nueva demanda.
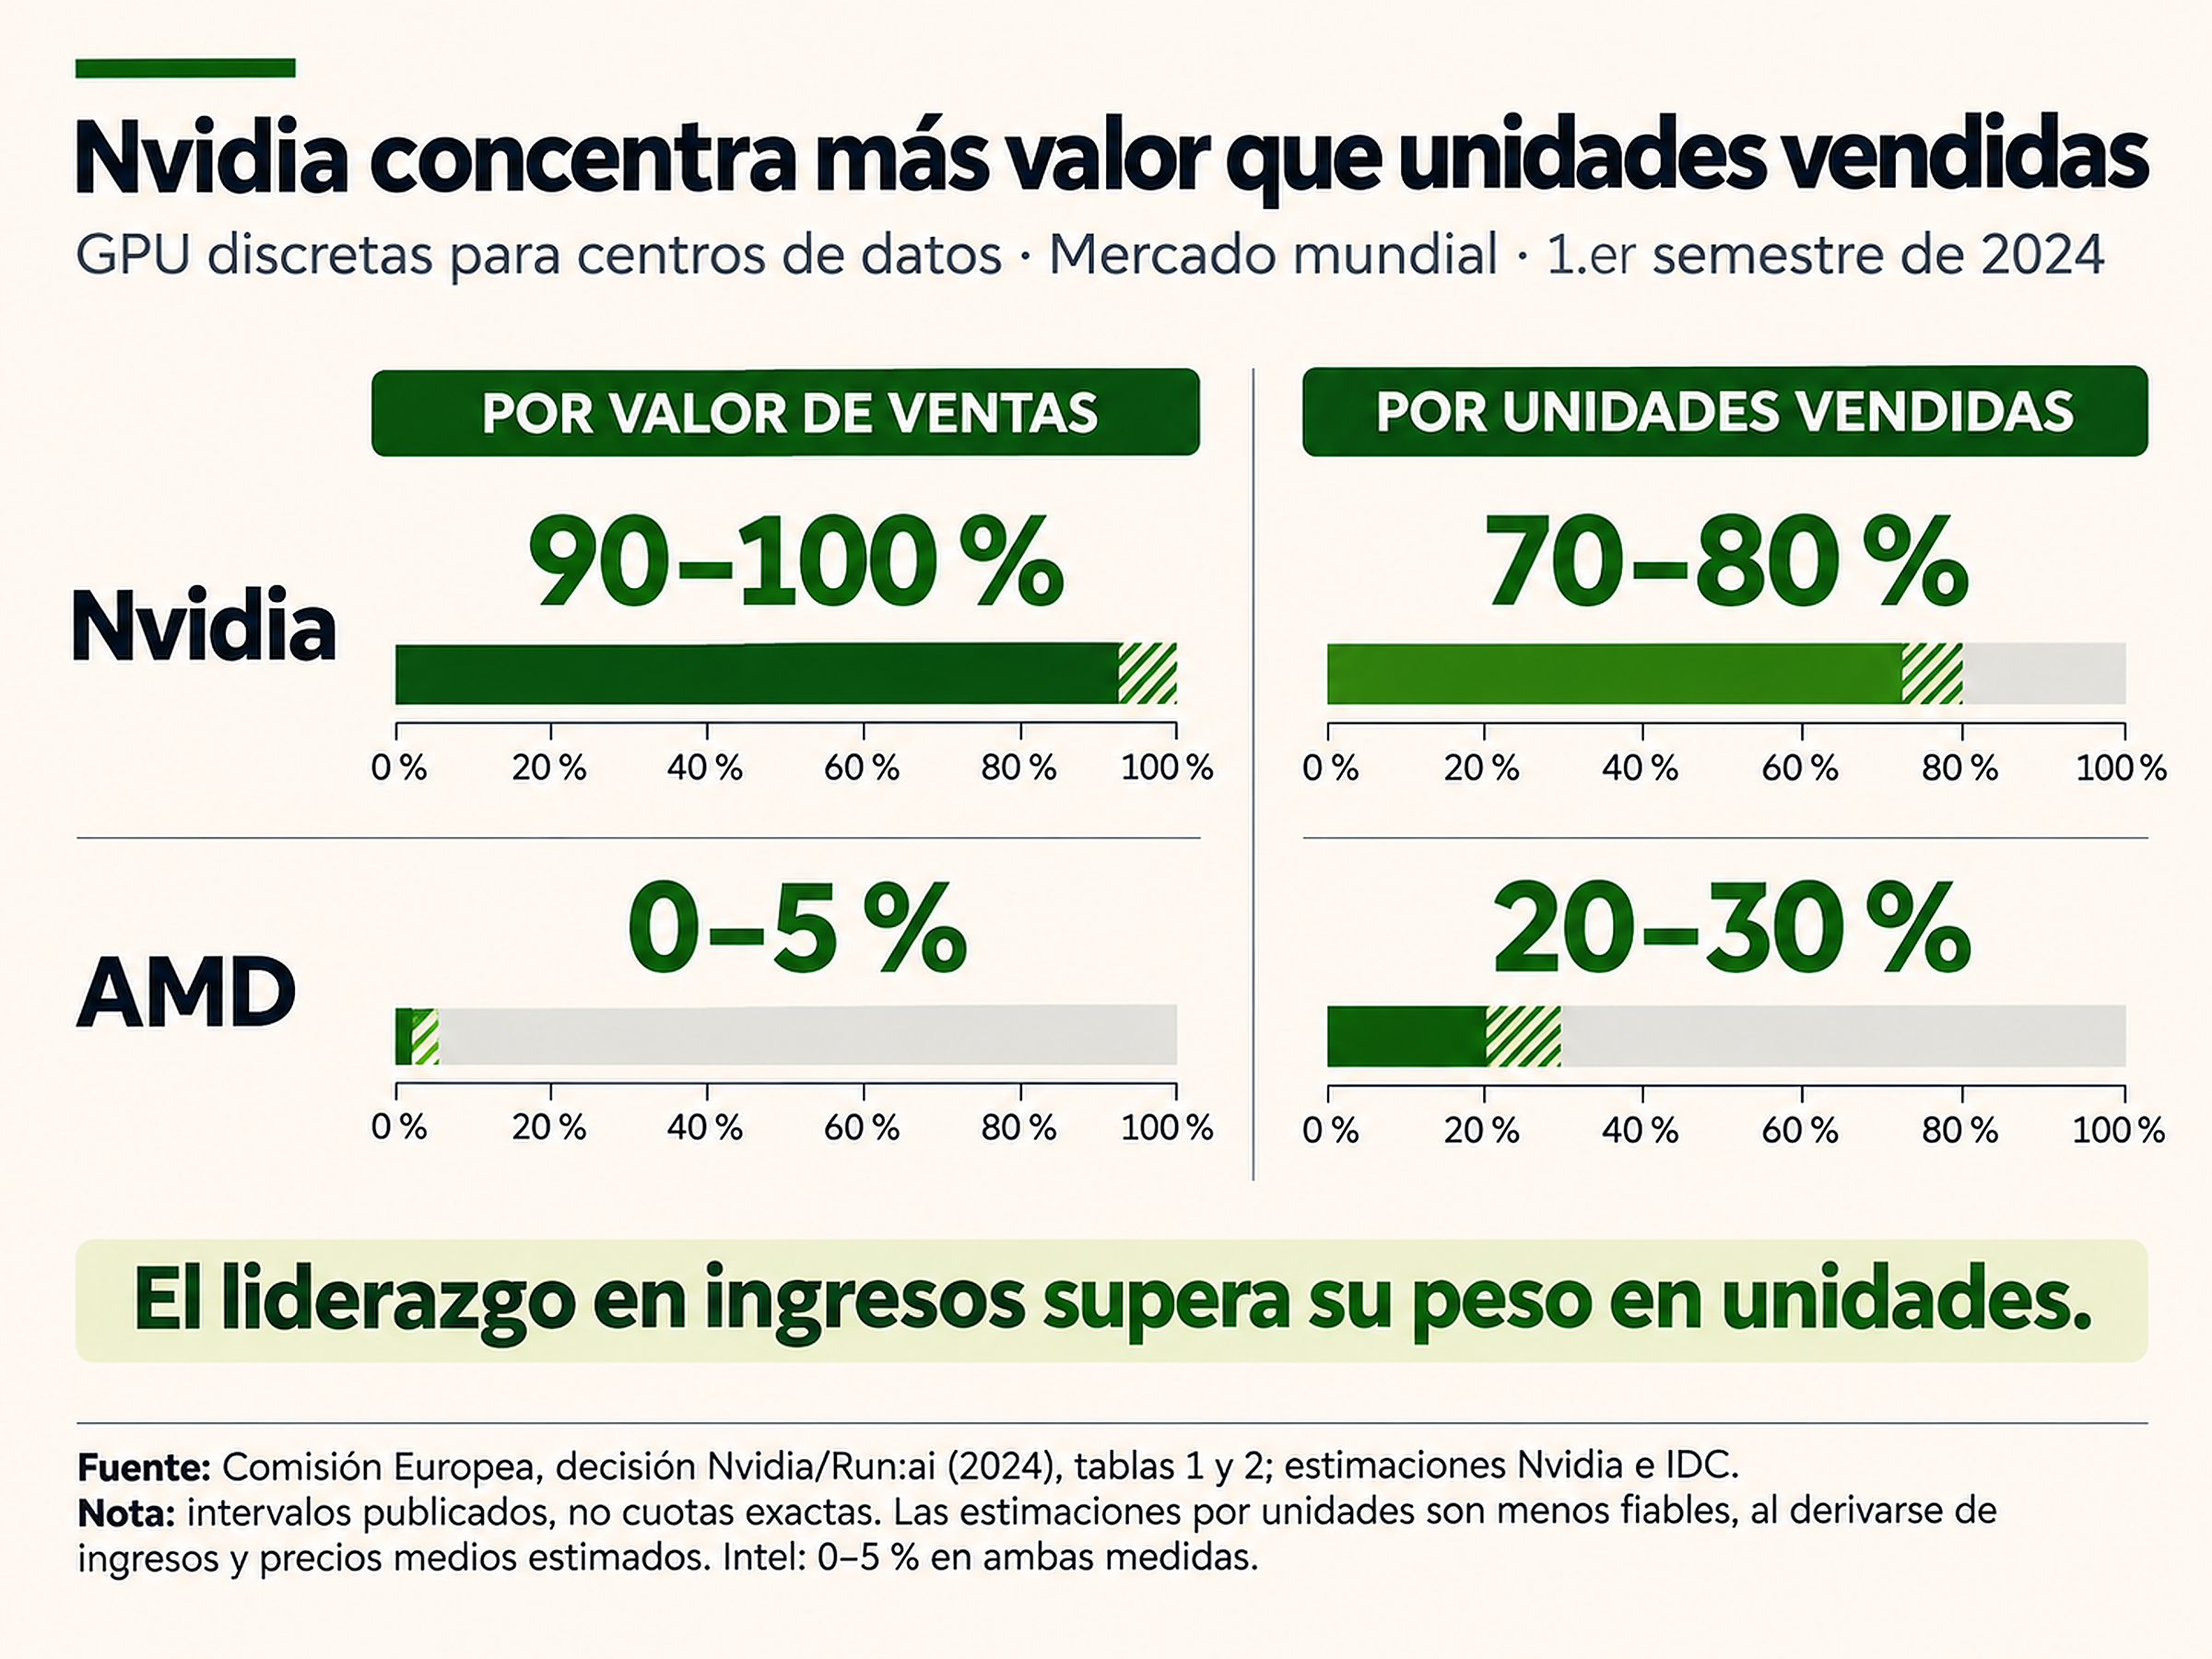
CUDA ayuda a comprender por qué el comprador puede tener menos poder del que su volumen de compras sugiere. Es el entorno de herramientas con el que numerosos desarrolladores preparan aplicaciones para los procesadores de Nvidia. Cuando una organización invierte en código, procesos y personal capacitado para utilizarlas, parte de su infraestructura tecnológica queda asociada a esa arquitectura. Cambiar de equipos sin adaptar los programas puede dejar inutilizada parte de la inversión. En algunos casos, mantener dos plataformas durante la transición añade complejidad y costos operativos.
La elección, entonces, depende de lo que la empresa pretende hacer. Si una aplicación madura funciona de manera rentable, mantenerla puede resultar razonable. Si cambiarla genera ahorros suficientes a largo plazo, la migración merece ser estudiada. Y cuando se construye nueva capacidad, diseñar desde el principio para otro fabricante puede evitar parte del costo de la transferencia. Comparar el precio de dos chips sin calcular cuánto cuesta realizar el mismo trabajo conduce a una decisión financiera incompleta.
Anthropic ha explicado que utiliza las TPU de Google, las Trainium de Amazon y las GPU de Nvidia. Su combinación muestra que una empresa puede distribuir cargas entre arquitecturas, aunque eso no implica que todas rindan por igual en cualquier aplicación. La competencia puede ganar terreno en nuevos proyectos mucho antes de que las empresas decidan reemplazar el software que ya tienen instalado.
Te puede interesar: Nvidia rompe el monopolio de Intel y AMD: OpenAI y SpaceX adoptan el nuevo chip Vera
Nvidia también compra capacidad a quienes adquieren sus sistemas
La relación entre fabricante y cliente ha empezado a incluir compromisos que van más allá de la venta de equipos. Ciertos operadores de la nube compran sistemas de Nvidia para construir infraestructura y, mediante acuerdos específicos, se comprometen a ofrecer capacidad informática que Nvidia puede contratar. El fabricante se convierte así en comprador de servicios prestados sobre la tecnología que él mismo suministra.
En el informe trimestral presentado ante la SEC, Nvidia declaró US$36.000 millones en compromisos futuros asociados a ese modelo al 26 de julio de 2026. Los acuerdos suelen abarcar seis años. Los operadores pueden destinar capacidad a terceros bajo condiciones que reducen las obligaciones correspondientes de Nvidia; los compromisos también disminuyen conforme la empresa utiliza capacidad para sus actividades de investigación y desarrollo. La cifra contractual no equivale a dinero desembolsado, a una pérdida reconocida ni a un préstamo otorgado a sus clientes.
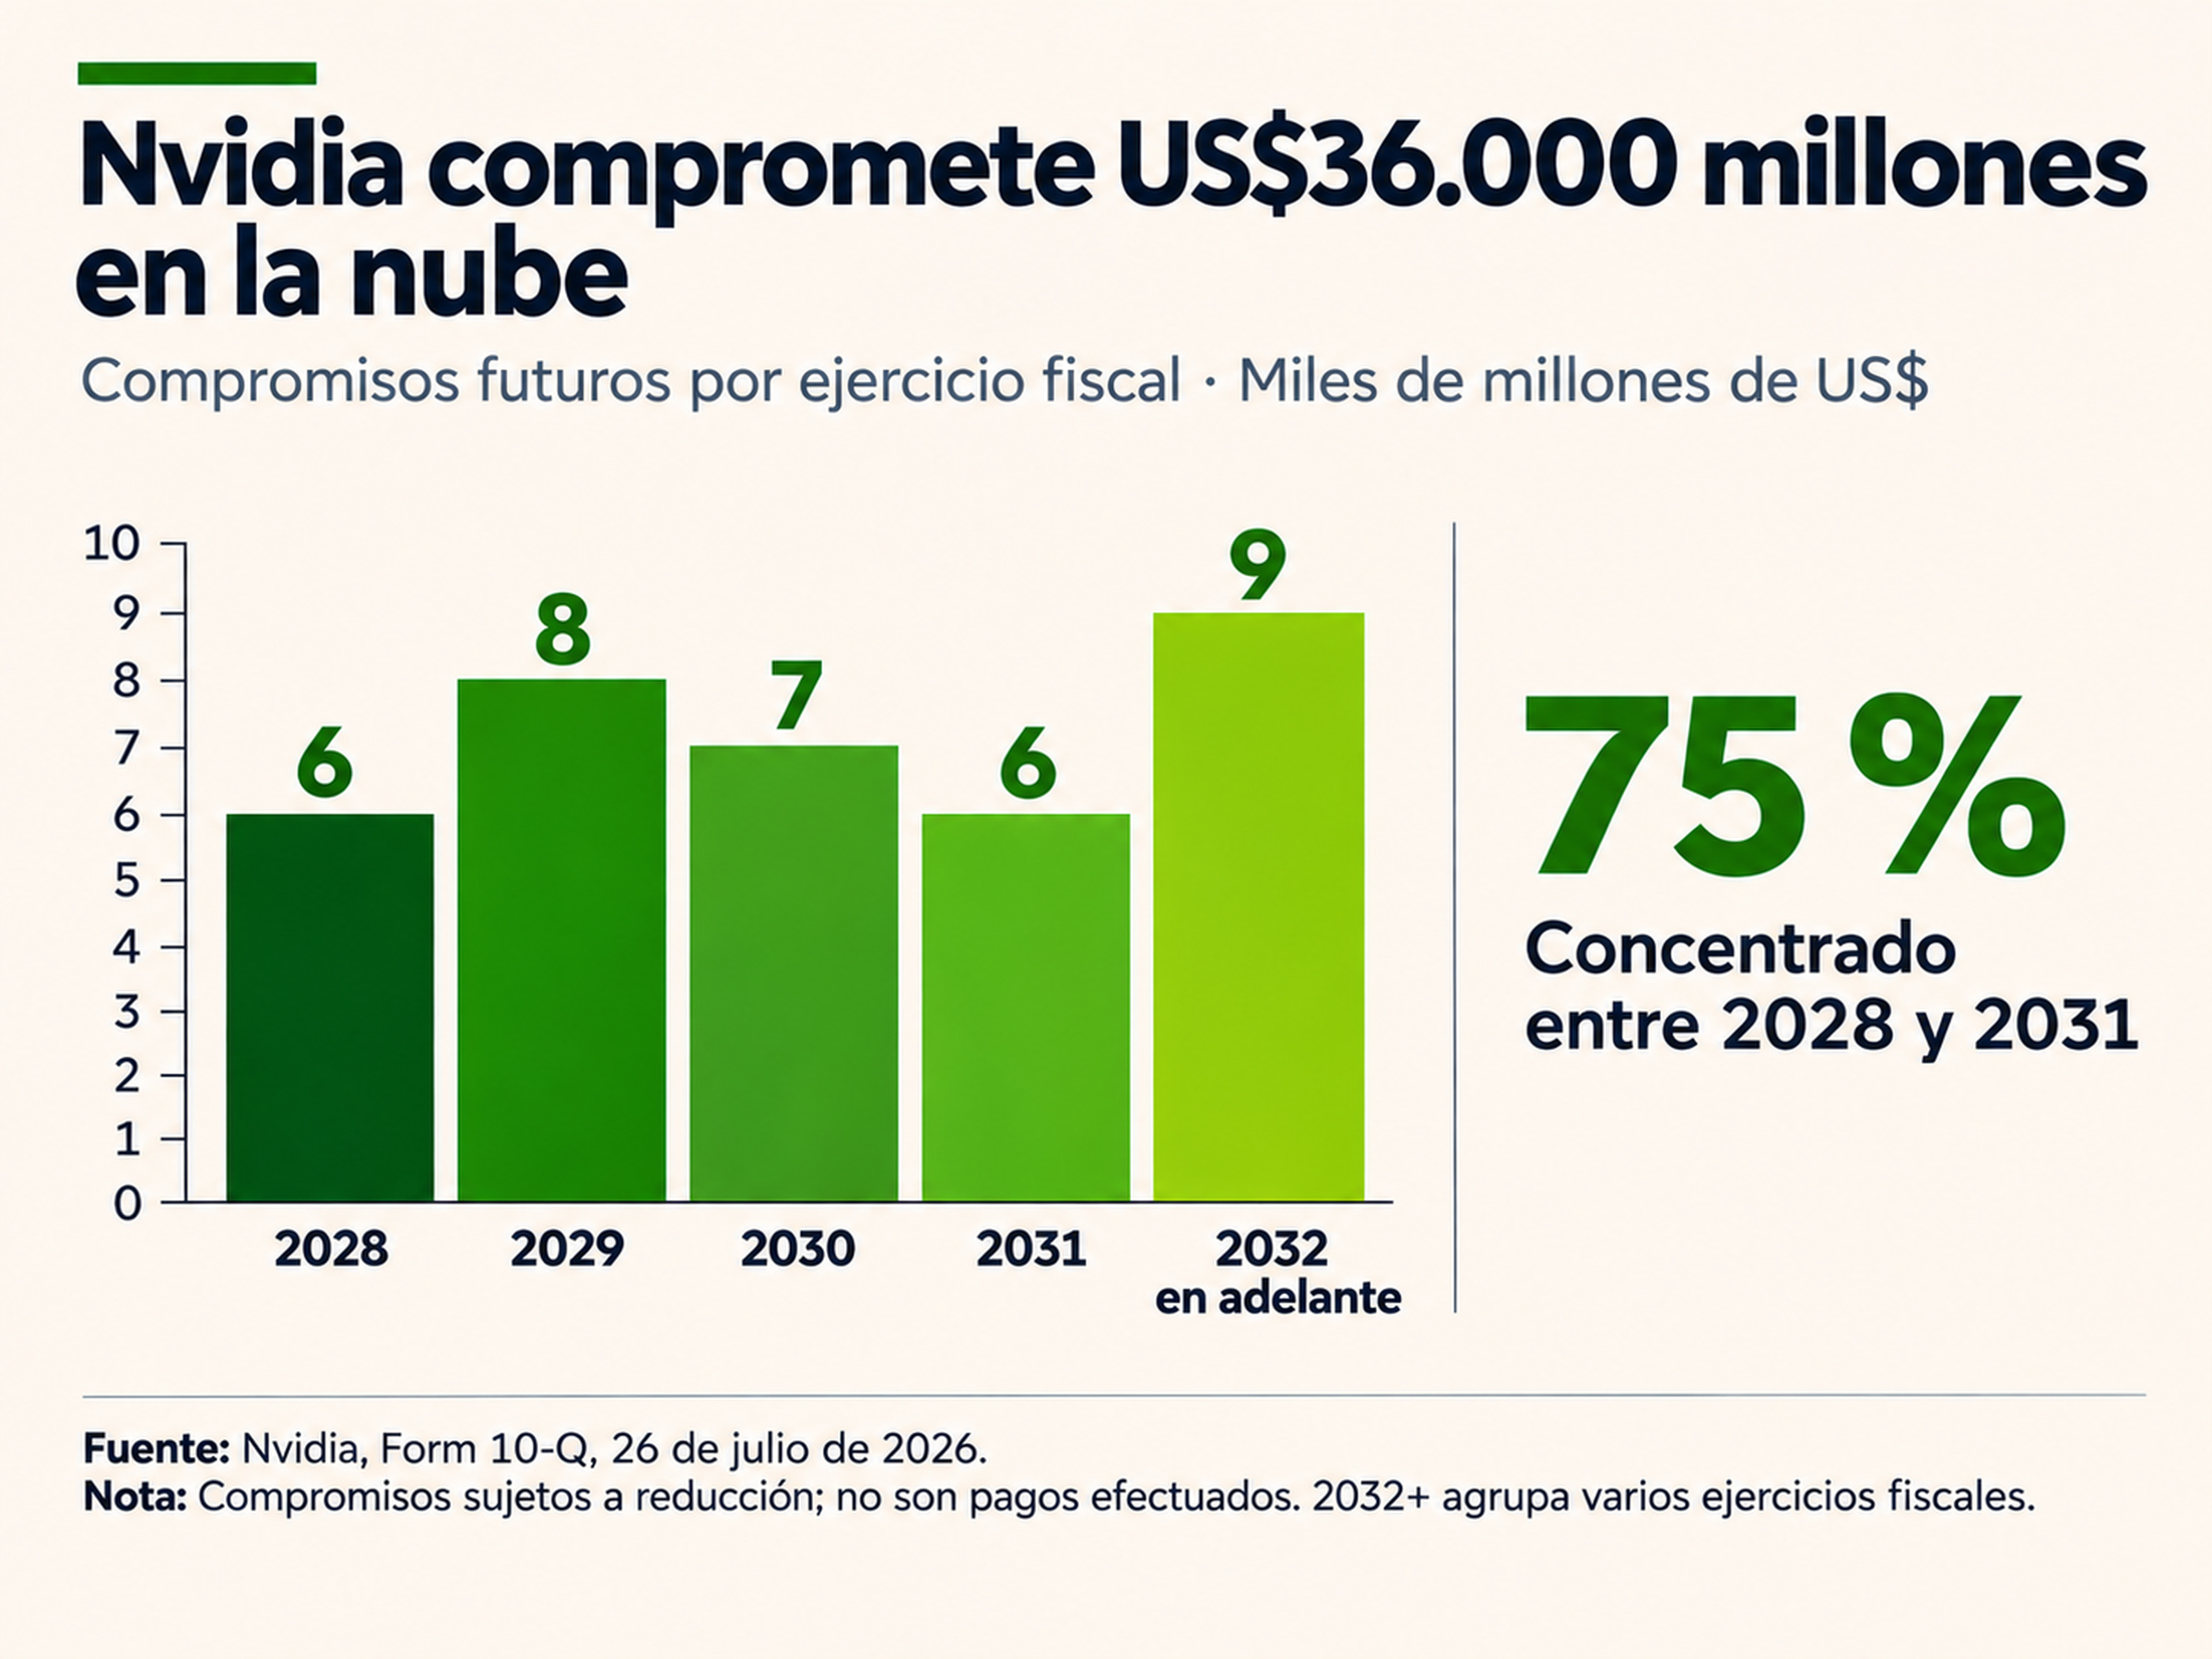
El operador necesita financiación y compradores para justificar el centro de datos; Nvidia busca capacidad para sus propias necesidades y contribuye a ampliar la instalación de sus sistemas. Pero el rendimiento del negocio dependerá de la ocupación de esas instalaciones, del precio del procesamiento y de gastos como la electricidad y la financiación. Si la demanda de terceros tarda en materializarse, las obligaciones pactadas determinarán quién asumirá el costo de la capacidad que quede sin contratar.
Una venta de infraestructura no cierra necesariamente la exposición económica del fabricante al proyecto.
Tampoco permite concluir, por sí solo, que exista financiación circular o que la demanda final sea artificial. El riesgo debe examinarse en tres momentos: la entrega de equipos, la contratación de capacidad y el uso que efectivamente pagan los clientes finales.
La disponibilidad de procesadores tampoco garantiza que puedan entrar al mercado al que se pretendía destinarlos. Reuters informó el 5 de noviembre que alrededor de 600.000 procesadores H200 permanecían en Hong Kong mientras China retenía autorizaciones para importaciones a gran escala, aunque había permitido algunas entradas limitadas. La cifra proviene de personas familiarizadas con el asunto; se desconoce la titularidad de todas las unidades. No cabe convertirlas en ingresos perdidos ni en inventario de Nvidia sin documentación adicional. La restricción muestra cómo una decisión regulatoria puede alterar los plazos de entrega y, con ello, la planificación de las inversiones de compradores y proveedores.
RD proyecta un centro de IA con Nvidia: ¿qué debe prever al invertir?
En octubre de 2025, el Gobierno firmó con Nvidia un memorando de entendimiento para colaborar en el desarrollo de capacidades nacionales en inteligencia artificial, formación e innovación. En junio de 2026, el Ministerio de la Presidencia anunció el inicio de la construcción del Centro de Excelencia en Inteligencia Artificial, con el apoyo de la compañía. La documentación pública consultada no detalla el conjunto de condiciones de adquisición ni demuestra que el proyecto haya contratado procesadores H200.
Para una institución que comienza a desarrollar capacidad, la factura va mucho más allá de los servidores. Adquirir equipos propios requiere capital inicial, instalaciones, energía y personal capaz de operarlos. Contratar procesamiento externo reduce ciertas necesidades de infraestructura, pero implica pagos recurrentes y condiciones de acceso o de renovación. La opción más conveniente depende del volumen de tareas que se realicen, de su regularidad y del costo de mantener capacidad disponible cuando la demanda disminuya.
Meta puede distribuir aplicaciones entre varios proveedores y contratar especialistas para administrar diferentes sistemas. Una institución con recursos limitados debe evaluar si esa complejidad aporta beneficios suficientes. También necesita saber qué podrá trasladar a otro proveedor, cuánto costará hacerlo y qué pasará con el software desarrollado si cambian las condiciones comerciales.
Los anuncios dominicanos no permiten concluir que exista hoy un problema de dependencia tecnológica; faltan detalles contractuales públicos para atribuir al proyecto costos de sustitución o riesgos financieros concretos. Para otras empresas de la región, desde bancos hasta operadores turísticos, las decisiones sobre compatibilidad, capacidad y personal pueden condicionar tanto futuras ampliaciones como el precio inicial de los equipos.
La controversia que rodea a Huang exige que el consejo de Nvidia investigue con independencia y rinda cuentas por su supervisión. Su trayectoria y sus relaciones comerciales forman parte de la fortaleza competitiva de la compañía. Los contratos, el software y los centros de datos de sus clientes están sujetos a compromisos y decisiones empresariales que trascienden a su fundador.
Meta continúa ampliando su infraestructura con Nvidia mientras compromete recursos para desarrollar capacidad con AMD. Esa decisión muestra que diversificar exige algo más que encontrar otro fabricante: implica financiar alternativas sin abandonar las inversiones ya realizadas.
La posición construida bajo el liderazgo de Huang ha llegado a condicionar esa elección. Incluso los grandes compradores que buscan reducir su dependencia de Nvidia deben destinar capital, tiempo y recursos tecnológicos para lograrlo.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo


Lo más visto en Revista Mercado
Sector Call Center
La experiencia del cliente empieza por dentro
Sector Industrias
Tecnología y criterio técnico para elevar los resultados
Sector Financiero
Libertad de forjar su futuro
Daily News
Apagón mundial del 17 de noviembre: de dónde salió el rumor y por qué 33 países piden guardar agua

Devices
GTA 6 adelantó su precarga: a qué hora empieza en RD, cuánto espacio pide y cuándo sale el juego

Daily News
¿Quién es Miguel Vázquez, el dueño de Ueno Bank? Las 28 empresas y los medios de su grupo
Daily News
Corralito en Paraguay: qué es, por qué Ueno Bank congeló los ahorros y qué otros países lo vivieron
Devices
One UI 9 deja sin WiFi a algunos Samsung Galaxy: qué modelos reportan el fallo y qué puedes hacer

Sport Business
LIDOM hoy jueves 5 de noviembre: día de descanso, el Escogido con 10 seguidos y cuándo vuelve

Daily News
Bukele en Haití: 2,000 soldados, un jefe de banda muerto y 4 técnicos sin aparecer: qué ha pasado

Análisis para suscriptores
Exclusivo Suscriptores
El mundo debe actuar para detener un desastre cibernético
Exclusivo Suscriptores
La búsqueda de la inmortalidad se ha convertido en un negocio serio.
Exclusivo Suscriptores