¿Cancelar una tarjeta de crédito daña tu historial en RD? Lo que pasa con tu puntaje y cómo hacerlo
Cancelar una tarjeta de crédito puede parecer una buena alternativa cuando ya no se utiliza o se busca reducir gastos. Sin embargo, antes de tomar esa decisión, es importante conocer cómo podría influir en el historial financiero y en el puntaje crediticio, además de los pasos necesarios para evitar inconvenientes.

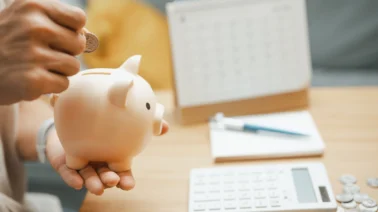
Foto: Cancelar una tarjeta de crédito en República Dominicana puede afectar el puntaje crediticio, aunque no necesariamente de forma negativa.

Mantener varias tarjetas no siempre representa una ventaja, especialmente cuando algunas generan cargos de mantenimiento, renovación o seguros. Por eso, algunas personas prefieren conservar únicamente los productos que utilizan con mayor frecuencia y cerrar las cuentas que ya no necesitan.
Te puede interesar: Nvidia cae cerca de 10 % en medio de un escándalo por presunto espionaje y China frena 600.000 chips ¿Cuánto depende la industria de la IA de Jensen Huang?
En República Dominicana, el efecto de cancelar una tarjeta depende de las características de cada perfil financiero. Aunque cerrar una cuenta no constituye por sí mismo un incumplimiento de pago, sí puede modificar factores que intervienen en la evaluación del comportamiento crediticio.
¿Qué sucede con tu historial cuando cancelas una tarjeta?
Cancelar una tarjeta de crédito no significa borrar su trayectoria financiera, ya que los registros de estos productos forman parte de la información que las sociedades de información crediticia utilizan para construir el historial de cada consumidor. Por eso, los antecedentes de pago no desaparecen automáticamente cuando se cierra una cuenta.
En el caso de TransUnion, la información sobre las cuentas y su comportamiento de pago permanece registrada en el expediente crediticio. Esto incluye tanto los antecedentes positivos como los negativos, aunque el producto ya no esté activo.
La cuenta debe actualizarse para reflejar su condición de cerrada o cancelada. La principal consecuencia será que dejarás de disponer de esa línea de financiamiento, pero su historial anterior continuará formando parte de tu perfil crediticio.
Te puede interesar: ¿Cuáles son los errores más comunes al solicitar una tarjeta de crédito por primera vez?
¿Puede bajar tu score después de cancelar una tarjeta?
Cancelar una tarjeta de crédito puede provocar una variación en tu score, aunque no ocurre de manera automática ni afecta a todos los consumidores por igual. El impacto dependerá de factores como las características de la cuenta y la situación financiera de cada titular.
Uno de los elementos que conviene revisar es la antigüedad del producto, ya que una tarjeta con varios años de uso y pagos puntuales refleja experiencia en el manejo del crédito. Si cancelas la cuenta más antigua, podrías reducir la trayectoria crediticia activa que presentas ante las entidades que evalúan tu perfil.
También influye la proporción entre el crédito utilizado y el límite disponible. Al cerrar una tarjeta, disminuye tu capacidad total de financiamiento y, si mantienes el mismo nivel de consumo, aumenta el porcentaje de crédito utilizado. Por eso, cancelar una tarjeta con un límite elevado puede tener un efecto diferente al de cerrar una que apenas utilizabas.
¿Cuándo conviene cancelar una tarjeta?
No es necesario conservar todas las tarjetas abiertas para mantener un buen historial crediticio. Si tienes una que no utilizas, genera cargos innecesarios o puede llevarte a gastar más de lo que puedes pagar, cancelarla puede ser una opción razonable.
Antes de hacerlo, conviene revisar la antigüedad de tus cuentas, los límites de crédito y la proporción de tus balances pendientes frente al financiamiento disponible. Estos elementos te ayudarán a comprender cómo podría influir el cierre en tu perfil.
Otra alternativa es consultar con tu entidad financiera si puedes cambiar a un producto con menores costos, sin necesidad de cancelar definitivamente la cuenta. Así podrás tomar una decisión basada en tus necesidades económicas y no únicamente en la cantidad de tarjetas que tienes.
Cómo cancelar una tarjeta de crédito correctamente en República Dominicana
Antes de solicitar el cierre, es importante completar algunas verificaciones. La Superintendencia de Bancos, a través de ProUsuario, ofrece orientaciones para que los consumidores realicen este procedimiento y eviten cargos o inconvenientes posteriores. No basta con dejar de utilizar la tarjeta o guardar el plástico.Para completar el proceso, debes seguir estos pasos:
- Comprueba que el balance esté en cero: Revisa tu estado de cuenta y asegúrate de que no existan deudas pendientes. También considera los consumos realizados que todavía no aparecen reflejados en la facturación.
- Identifica los cargos adicionales: Verifica si tienes seguros, cuotas de renovación u otros conceptos asociados al producto. Es importante confirmar que no quede ningún monto por pagar.
- Cancela las suscripciones vinculadas: Si utilizas esa tarjeta para pagar plataformas de streaming, servicios telefónicos, gimnasios o compras recurrentes, actualiza el método de pago antes de solicitar el cierre.
- Solicita la cancelación formal: Comunícate con tu entidad bancaria para conocer los canales y requisitos necesarios. El procedimiento puede variar dependiendo de la institución.
- Conserva la constancia del trámite: Solicita un comprobante de tu requerimiento y confirma cuánto tiempo tomará procesar el cierre definitivo.
Un detalle que suele pasar inadvertido es que cortar el plástico no equivale a cancelar la cuenta. Mientras la entidad financiera no complete formalmente el procedimiento, pueden continuar vigentes las condiciones establecidas en el contrato.
¿Qué hacer después de cerrar la tarjeta?
Después de cancelar una tarjeta, es recomendable consultar tu historial crediticio para confirmar que la cuenta figure como cerrada y que no existan balances pendientes ni movimientos desconocidos. TransUnion aconseja revisar periódicamente esta información, especialmente antes de solicitar nuevos financiamientos.
En República Dominicana, también puedes utilizar la aplicación ProUsuario para consultar datos sobre tu comportamiento crediticio y los productos financieros registrados. Si detectas información incorrecta, tienes derecho a solicitar su revisión y corrección a través de los canales correspondientes.
Te puede interesar: ¿Cómo elegir la mejor tarjeta de crédito en República Dominicana?
Un buen historial no depende de tener muchas tarjetas
Mantener una buena salud crediticia no consiste en acumular tarjetas ni en conservar abiertas todas las cuentas que alguna vez solicitaste. Lo verdaderamente importante es la manera en que administras tus compromisos financieros.
Realizar los pagos a tiempo, controlar los balances, utilizar responsablemente los límites disponibles y revisar periódicamente tu información son prácticas fundamentales para mantener un historial saludable.
Antes de cancelar una tarjeta, analiza cómo esa decisión puede afectar tu capacidad de financiamiento y tus hábitos de consumo. Más que la cantidad de productos que tengas, lo que cuenta es mantener una relación responsable con el crédito.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo


Lo más visto en Revista Mercado
Sector Call Center
La experiencia del cliente empieza por dentro
Sector Industrias
Tecnología y criterio técnico para elevar los resultados
Sector Financiero
Libertad de forjar su futuro
Daily News
Apagón mundial del 17 de noviembre: de dónde salió el rumor y por qué 33 países piden guardar agua

Devices
GTA 6 adelantó su precarga: a qué hora empieza en RD, cuánto espacio pide y cuándo sale el juego

Daily News
¿Quién es Miguel Vázquez, el dueño de Ueno Bank? Las 28 empresas y los medios de su grupo
Daily News
Corralito en Paraguay: qué es, por qué Ueno Bank congeló los ahorros y qué otros países lo vivieron
Devices
One UI 9 deja sin WiFi a algunos Samsung Galaxy: qué modelos reportan el fallo y qué puedes hacer

Sport Business
LIDOM hoy jueves 5 de noviembre: día de descanso, el Escogido con 10 seguidos y cuándo vuelve

Daily News
Bukele en Haití: 2,000 soldados, un jefe de banda muerto y 4 técnicos sin aparecer: qué ha pasado

Análisis para suscriptores
Exclusivo Suscriptores
El mundo debe actuar para detener un desastre cibernético
Exclusivo Suscriptores
La búsqueda de la inmortalidad se ha convertido en un negocio serio.
Exclusivo Suscriptores