Nubank tiene ya 140 millones de clientes en América Latina ¿Qué espera conseguir en Estados Unidos?
David Vélez (cofundador y CEO global de Nu Holdings) y Cristina Junqueira (cofundadora y CEO de Nu en Estados Unidos) han puesto cifras sobre lo que esperan lograr en ese mercado. Según declaraciones de Junqueira, 10 millones de clientes estadounidenses podrían generar ingresos equivalentes a los de unos 100 millones de clientes en Brasil.
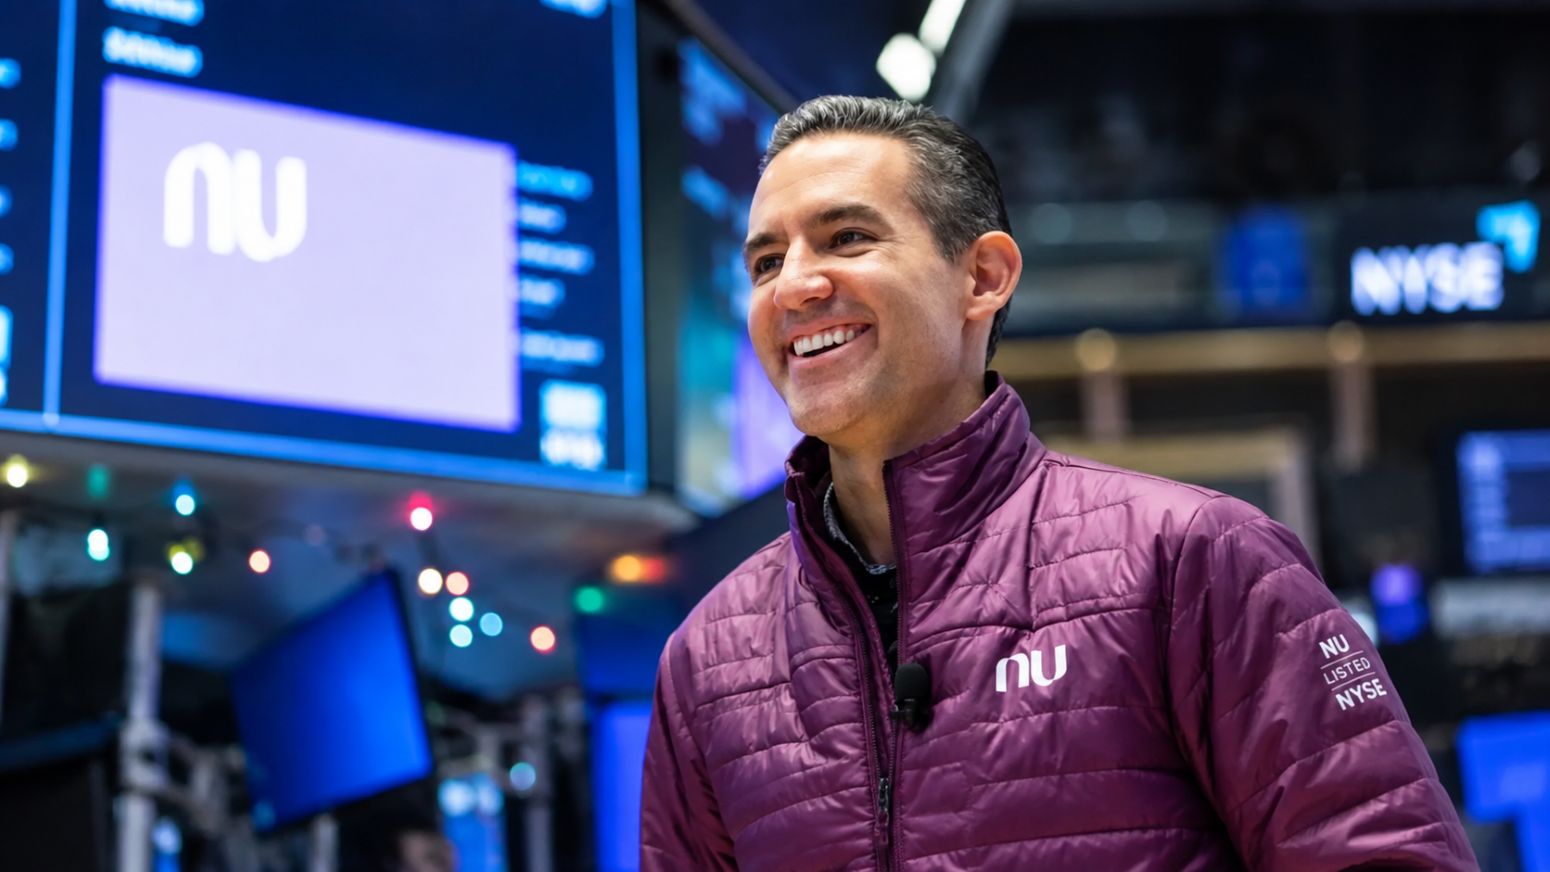
Foto: David Vélez, cofundador y CEO global de Nu Holdings, en la Bolsa de Nueva York (NYSE). La expansión de Nubank en Estados Unidos busca elevar de forma significativa los ingresos por cliente frente a su negocio en América Latina. Foto: Justin Lane/Shutterstock Editorial.

Nu Holdings no ha detallado públicamente la fórmula que subyace a esa estimación. La documentación disponible sobre su expansión en Estados Unidos no establece cuánto tendría que gastar un cliente con sus tarjetas, qué saldo promedio debería mantener, qué combinación de productos tendría que contratar ni durante cuánto tiempo tendría que permanecer en la plataforma para alcanzar semejante diferencia de ingresos.
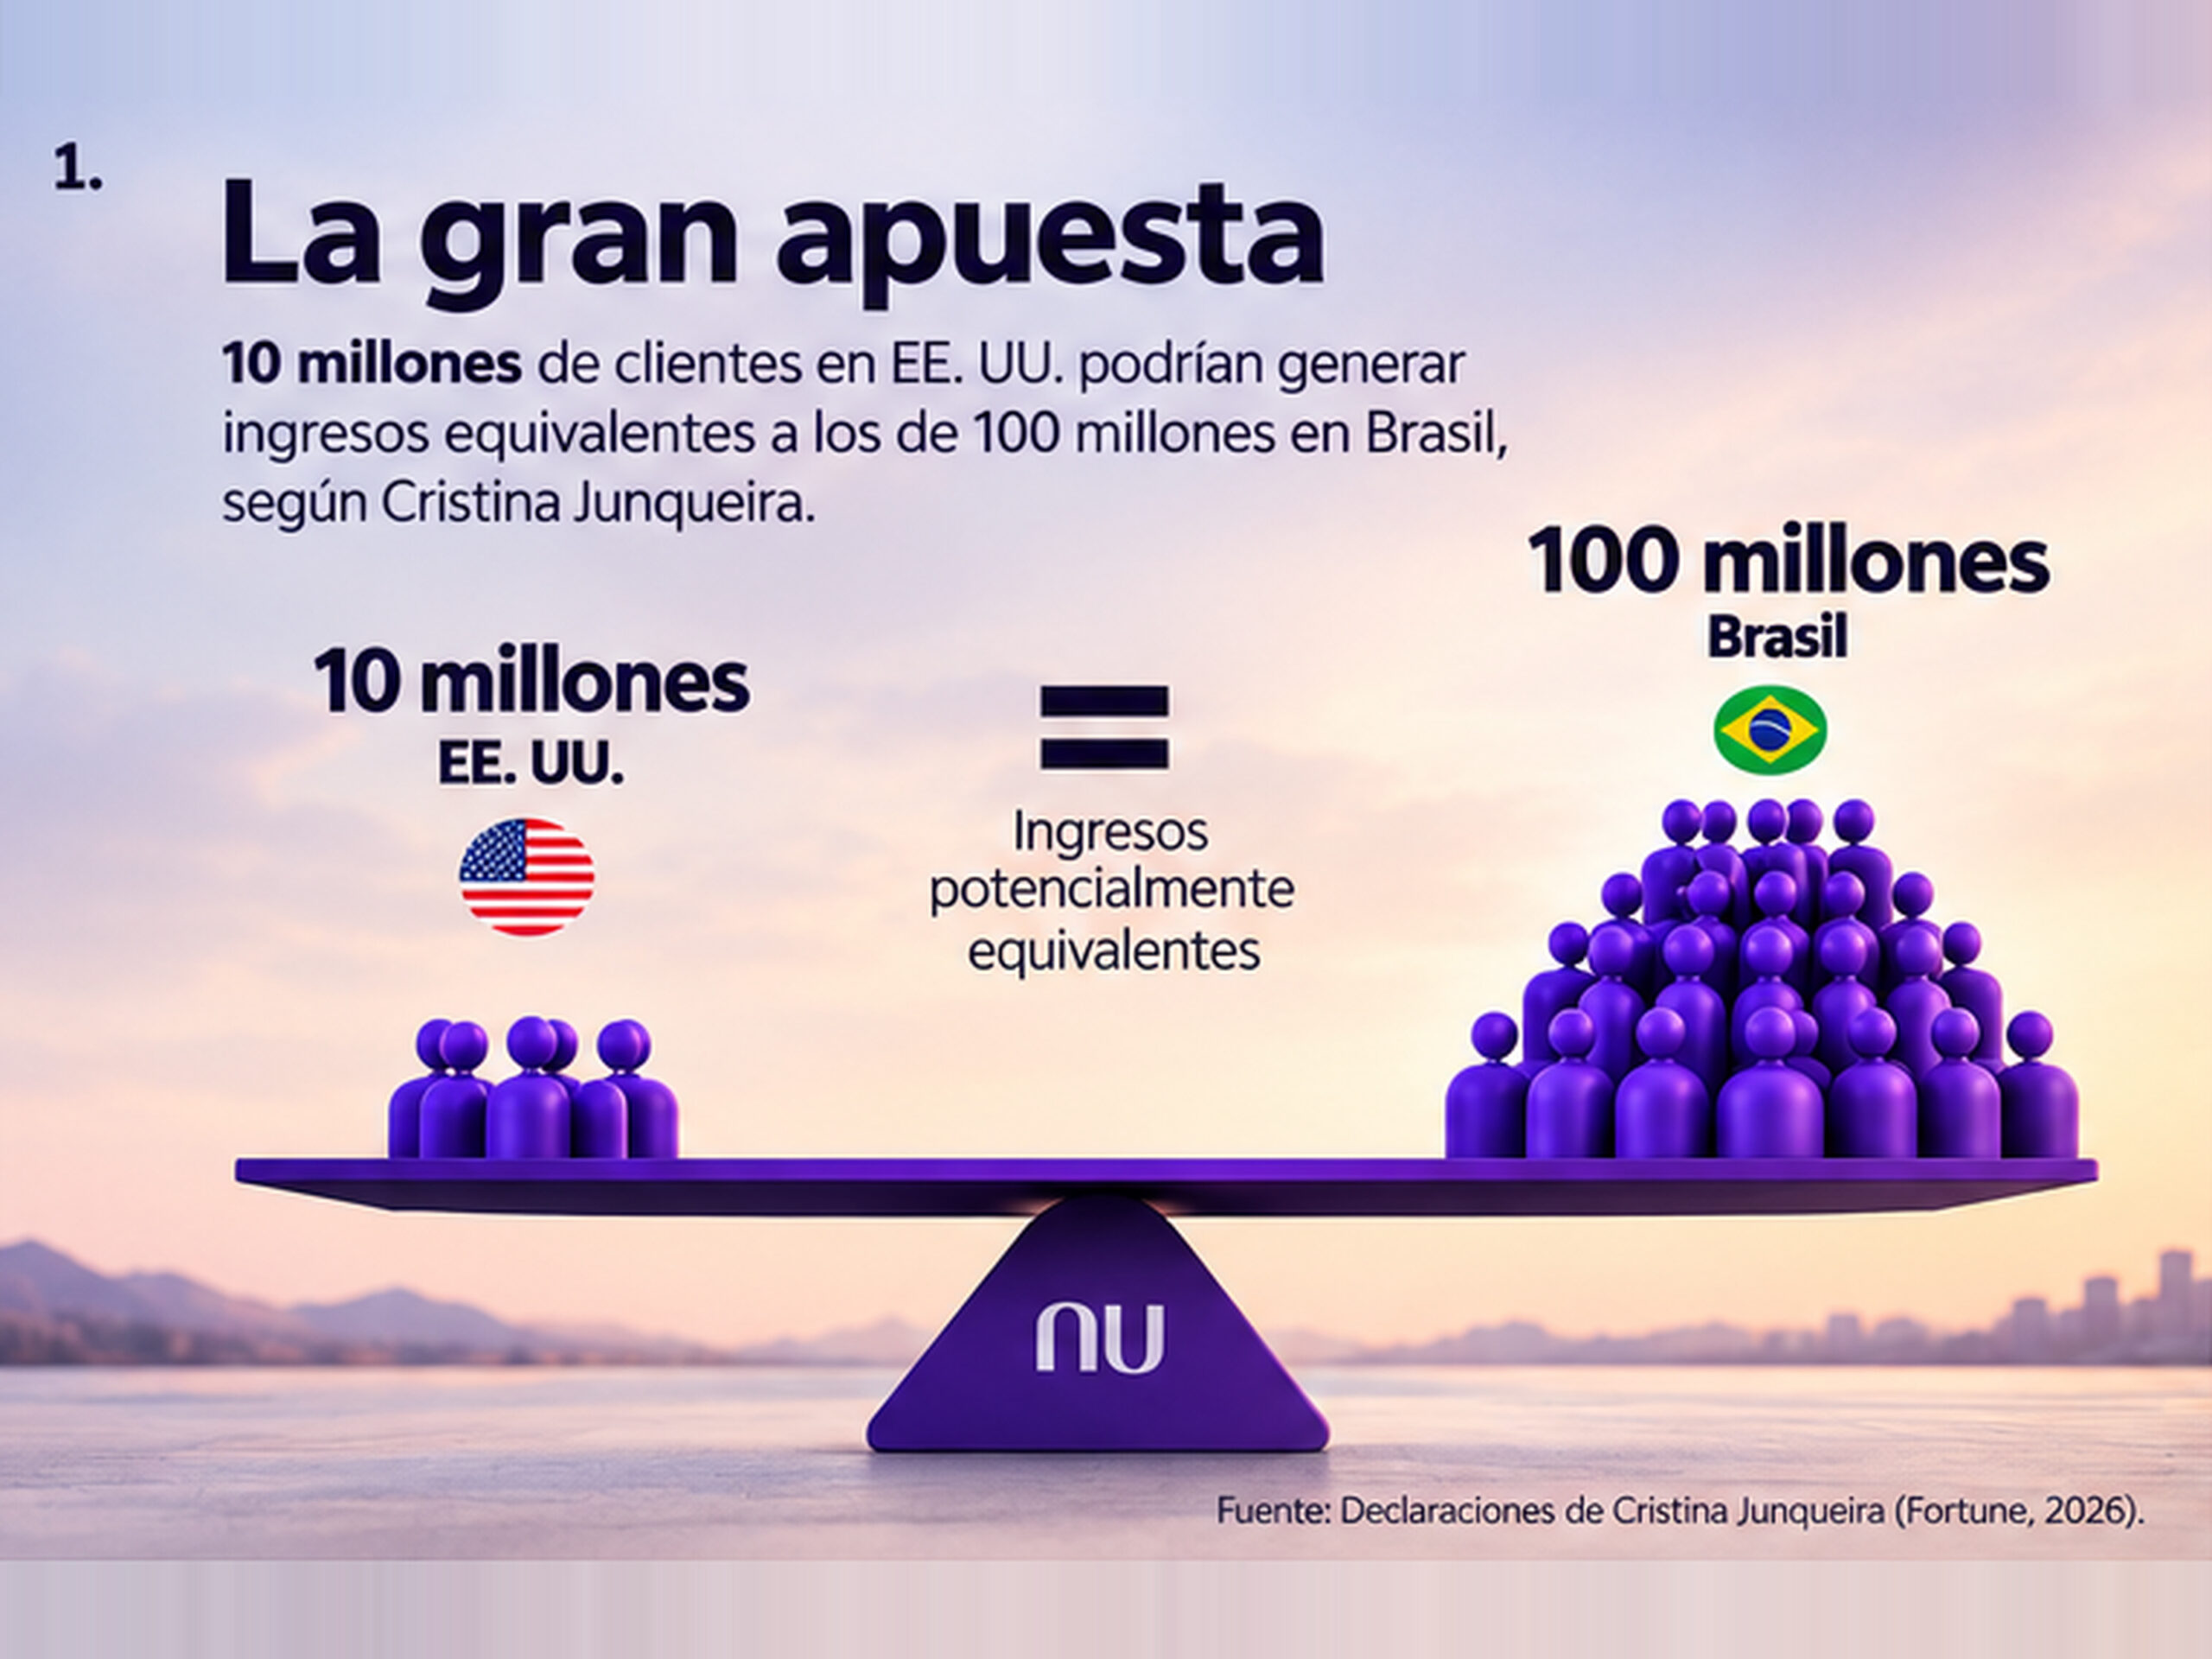
Una diferencia de esa magnitud solo puede explicarse si la relación financiera con el cliente estadounidense es mucho más profunda. Nubank tendría que lograr que ese cliente deposite más dinero, utilice más sus tarjetas, recurra al crédito y concentre una mayor parte de sus productos financieros en la plataforma.
La expansión comienza mientras Nubank aún incrementa los ingresos por cliente en América Latina. Los usuarios más antiguos generan más que el promedio y la compañía continúa obteniendo más de la base que ya construyó.
Nubank no llega, por tanto, a Estados Unidos tras haber agotado su capacidad de crecimiento con sus clientes latinoamericanos. Ese proceso continúa abierto mientras empieza a probar cuánto más puede obtener de una relación financiera en un mercado muy distinto.
Si Nubank todavía obtiene más ingresos por cliente en América Latina, ¿qué hace de Estados Unidos una oportunidad tan diferente que muchos menos clientes puedan generar mucho más?
Nubank todavía aumenta sus ingresos por cliente en América Latina
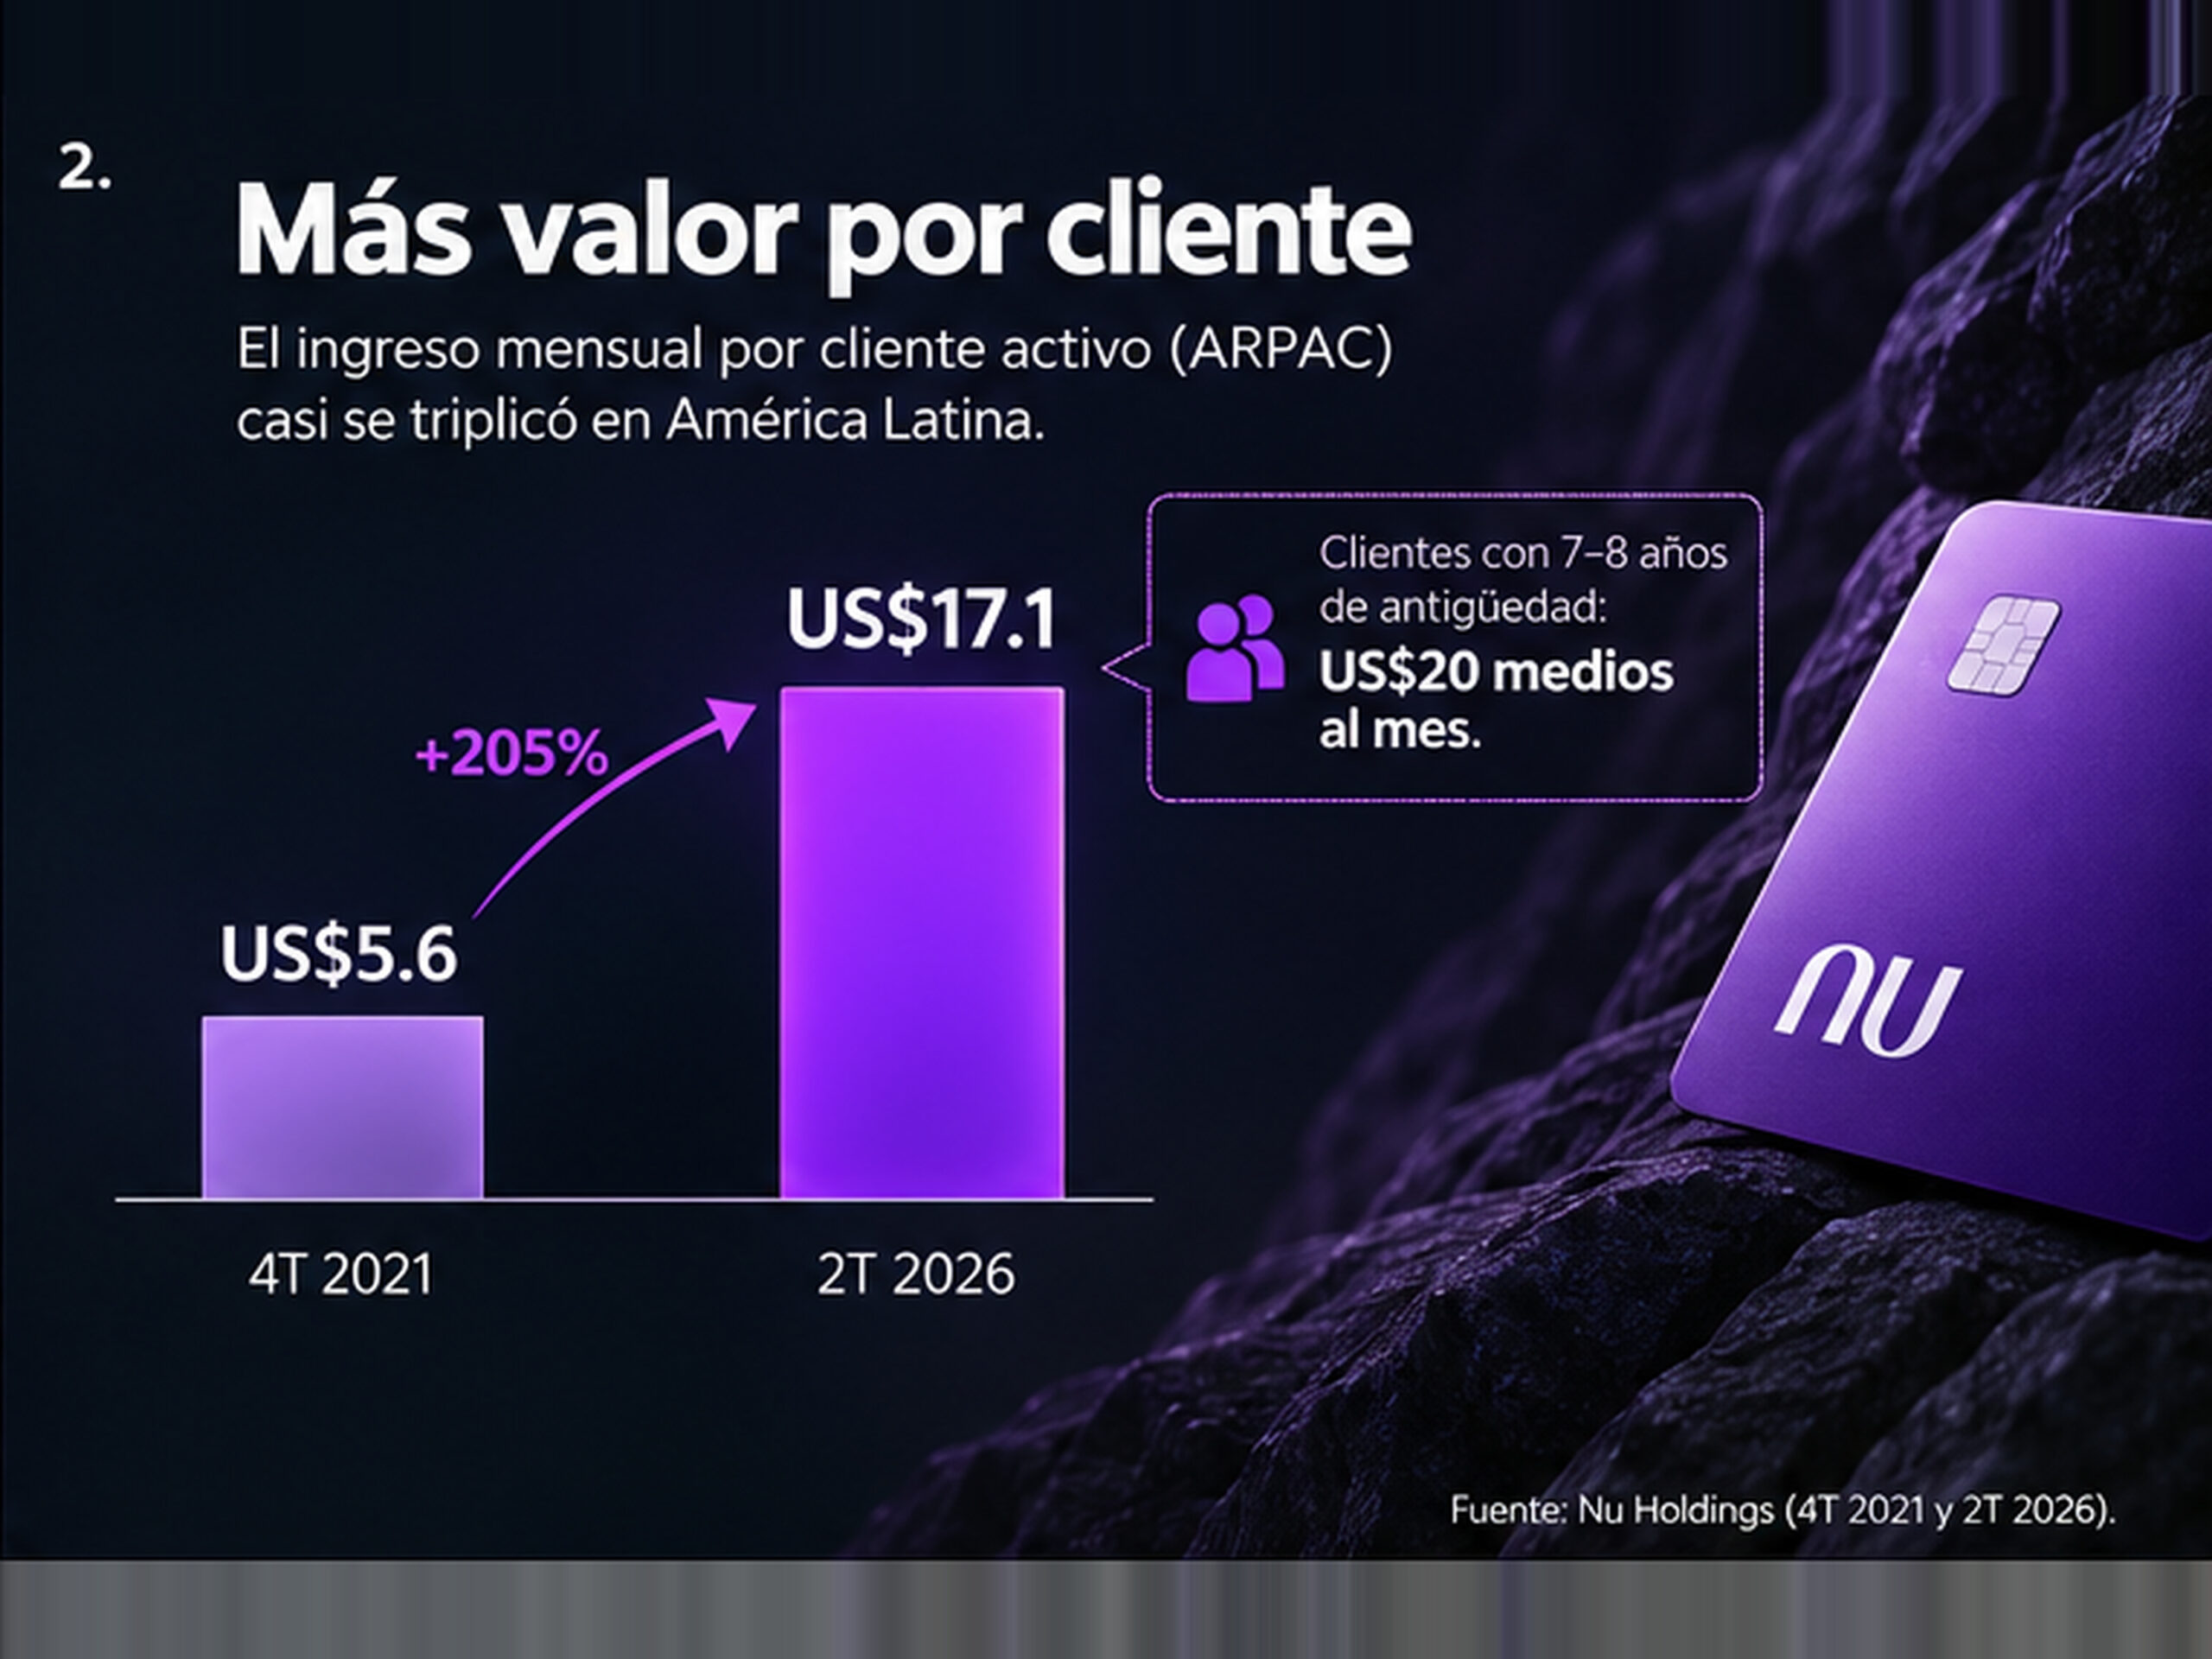
El ingreso mensual promedio por cliente activo de Nubank, ARPAC, según la terminología de la compañía, fue de US$5.6 en el cuarto trimestre de 2021. En el segundo trimestre de 2026 rondaba ya los US$17. Durante ese período no solo aumentó la cantidad de usuarios. También aumentó cuánto ingresa Nu, en promedio, de quienes utilizan sus productos.
Ese crecimiento cambia la manera de interpretar los 140 millones de clientes latinoamericanos. No son únicamente cuentas acumuladas a lo largo de los años. Una parte de esa base genera más ingresos a medida que transcurre el tiempo y utiliza una proporción mayor de los servicios de Nubank.
Los clientes con mayor antigüedad generan aún más. Vélez explicó durante la presentación de resultados que las cohortes con siete u ocho años en Nubank se encuentran ya en los US$20 medios mensuales de ARPAC.
La relación puede comenzar con una tarjeta o una cuenta y tener inicialmente un valor económico reducido. Años después, el mismo cliente puede recibir dinero en la plataforma, realizar depósitos, financiar compras o contratar otros productos. Nubank no necesita sustituirlo por otro usuario para seguir creciendo con él.
En México, esa evolución ocurrió incluso más rápido. Cuando el mercado alcanzó una penetración comparable a la de Brasil en 2020, sus cohortes generaban US$12.3 mensuales por cliente activo, frente a US$5.6 de las brasileñas en una etapa equivalente. No se trata de los ingresos actuales de ambos países, sino de una comparación entre grupos de clientes con una madurez similar.
México introduce, además, una diferencia que será relevante para Estados Unidos. Una misma plataforma no produce necesariamente el mismo resultado económico en todos los países. Cambian el tamaño de los saldos, el uso del crédito, los productos disponibles y la rapidez con la que el cliente amplía su relación con la institución.
Vélez también reconoce que Brasil no puede sumar nuevos usuarios al mismo ritmo indefinidamente. A medida que Nubank llega a una mayor parte de la población, quedan menos personas por incorporar. Pero el propio CEO sostiene que la compañía todavía no ha alcanzado ese límite y que después seguirá habiendo margen para aumentar los ingresos de quienes ya son clientes.
Brasil puede acercarse al momento en que resulte más difícil encontrar nuevos usuarios sin haber agotado el crecimiento de la base existente. Estados Unidos empieza a construirse antes de que ese recorrido latinoamericano haya terminado.
La expansión estadounidense tiene así un propósito distinto al de simplemente reemplazar un mercado en fase de maduración. Nubank intenta añadir otro motor de crecimiento en un sistema en el que espera concentrar mucho más negocio en torno a cada cliente.
Chime ya cuenta con más de 10 millones de clientes en EE. UU. ¿Qué tendría que hacer Nubank de manera distinta?
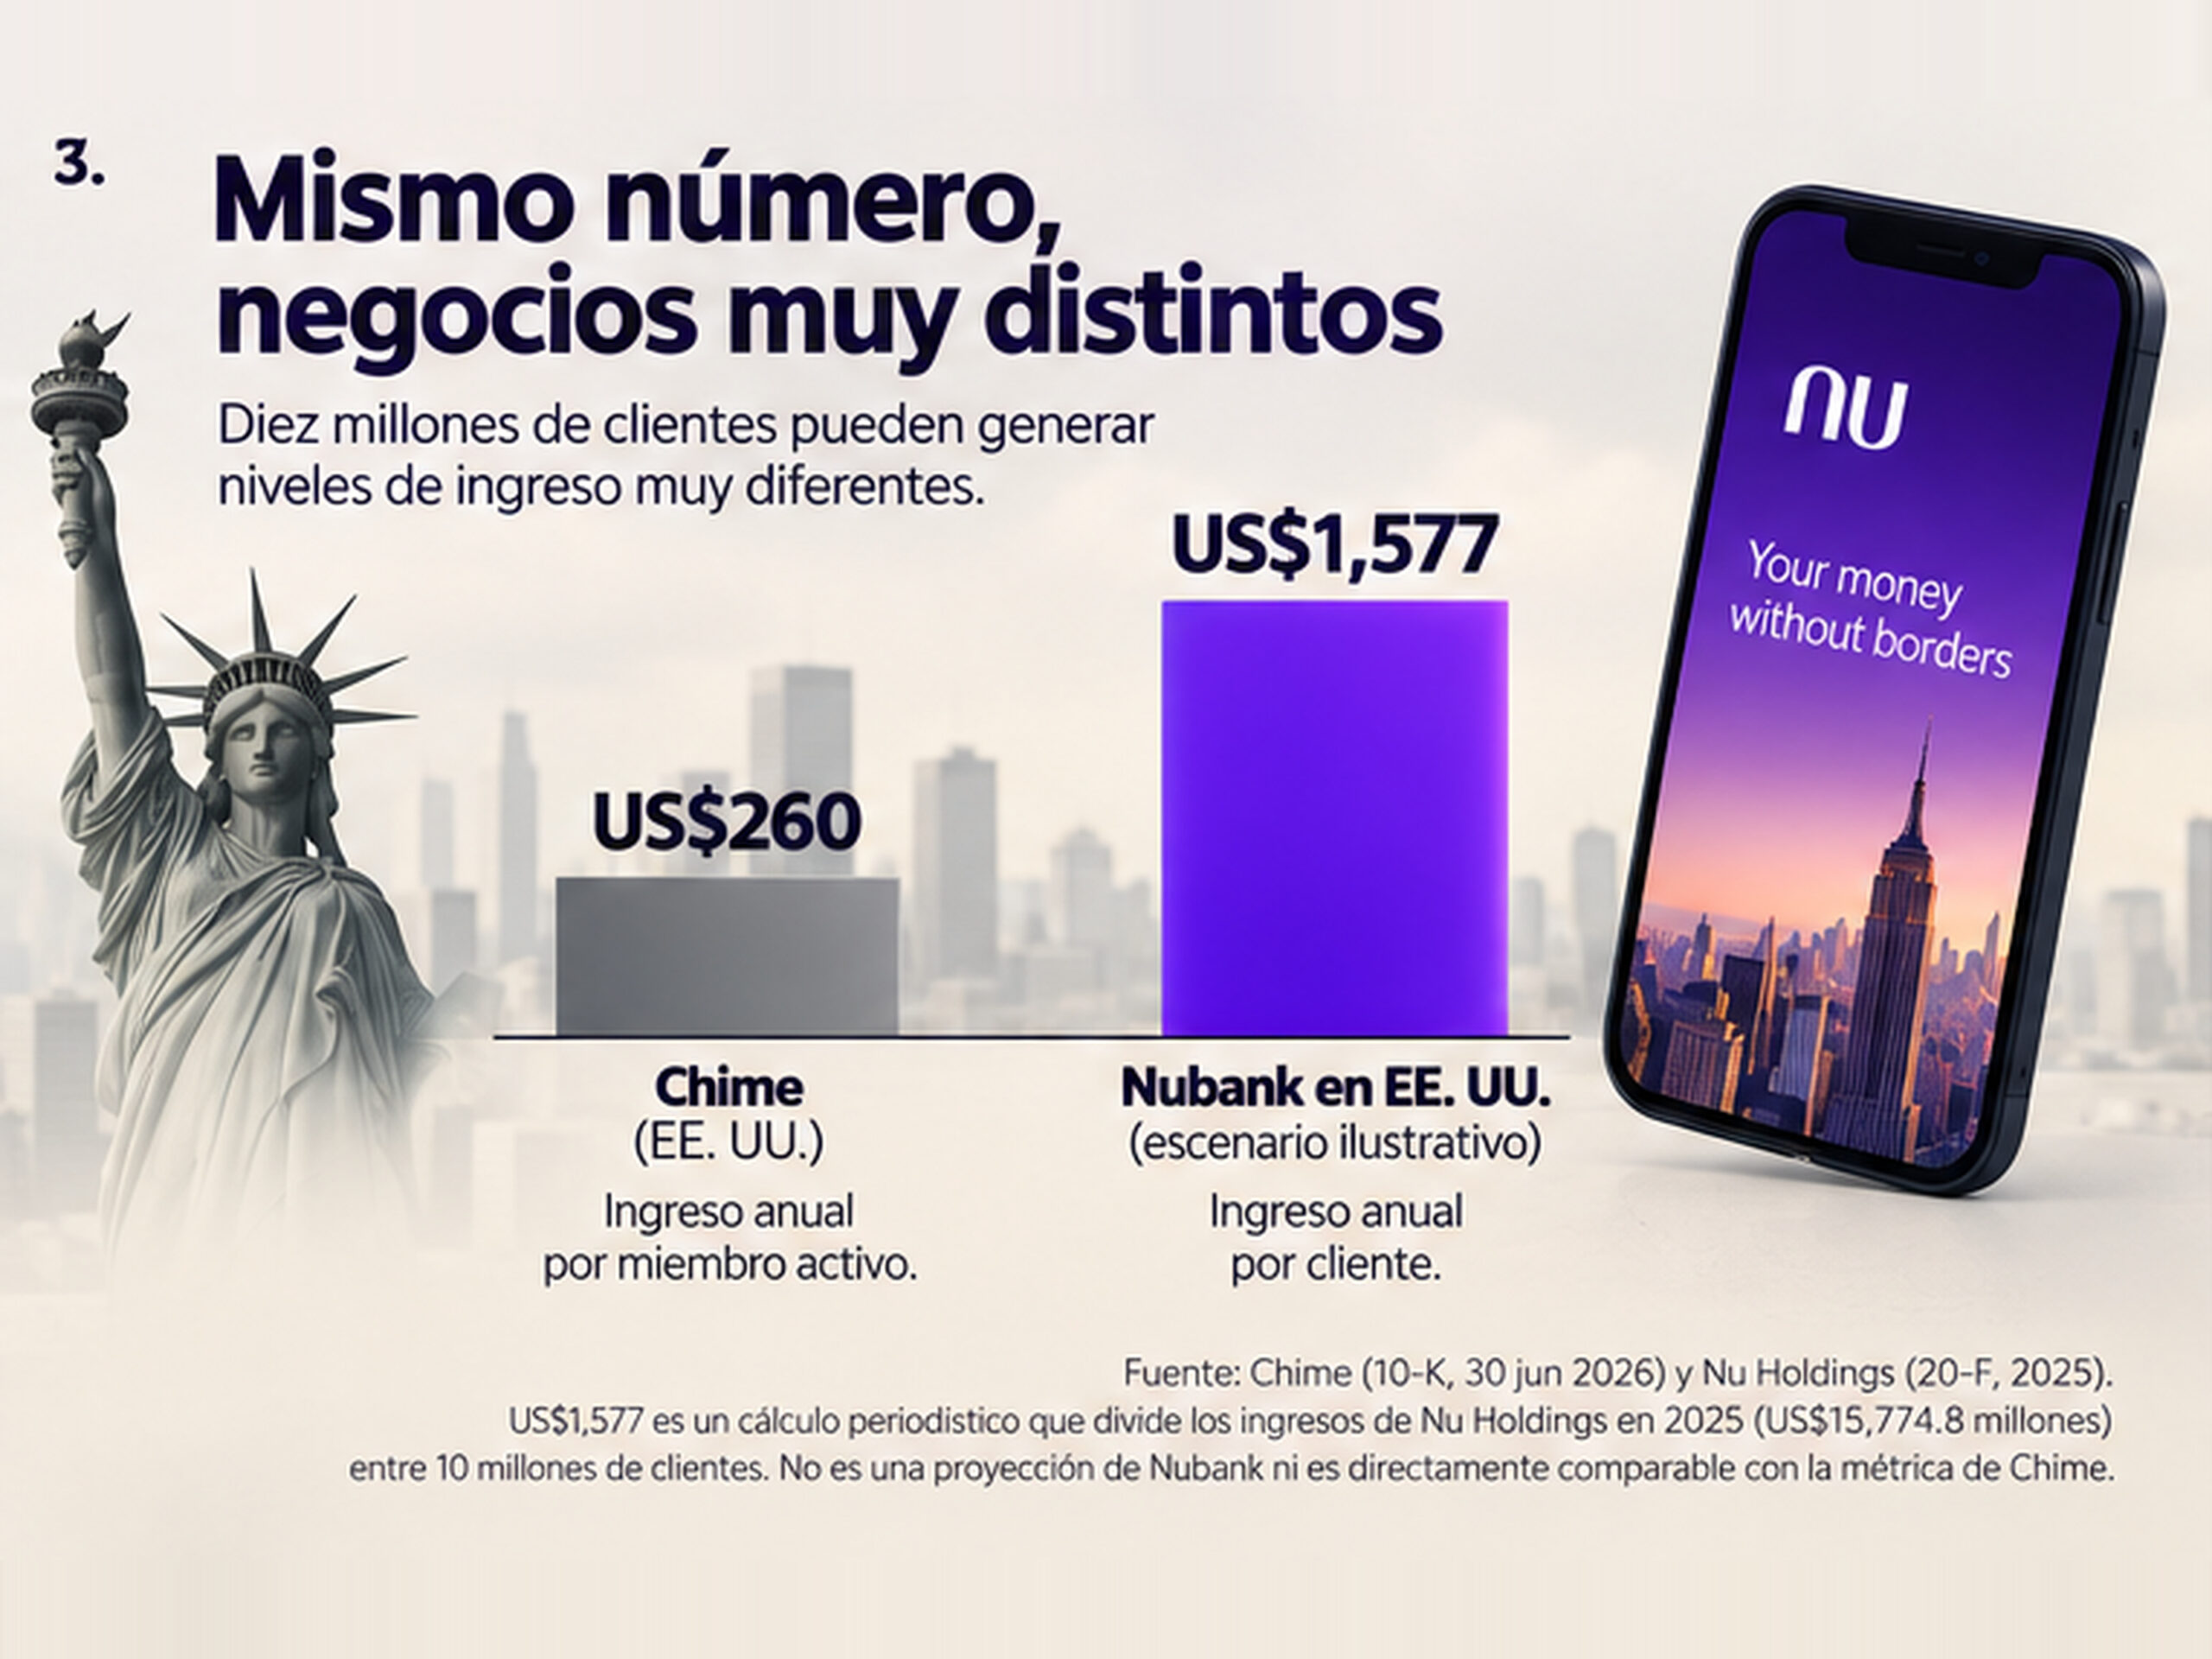
Chime ya consiguió una escala muy parecida a la que Nubank utiliza para hablar de su futuro en Estados Unidos. Tiene 10.4 millones de miembros activos, la mayoría utiliza la plataforma como su relación financiera principal y genera alrededor de US$260 anuales por miembro activo.
Ese antecedente vuelve más exigente la estimación de Nubank. Una fintech puede superar los 10 millones de usuarios en Estados Unidos sin que ese número, por sí mismo, genere el volumen de negocio que Nu imagina.
Nu Holdings registró ingresos por US$15,774.8 millones en 2025. Si la idea de “duplicar el negocio” se tradujera, únicamente como ejercicio periodístico, en añadir una cantidad equivalente a esos ingresos, 10 millones de clientes tendrían que generar alrededor de US$1,577 cada uno al año.
No es una proyección publicada por Nubank. Tampoco puede compararse directamente con los US$260 de Chime porque ambas compañías utilizan definiciones distintas para medir sus bases de usuarios. La operación aritmética pone en perspectiva, eso sí, el tamaño del negocio que tendría que construirse en torno a esos 10 millones de personas bajo esa interpretación.
Una cuenta y una tarjeta difícilmente explican por sí solas semejante salto. Nubank necesitaría que una parte relevante de esos clientes ampliara progresivamente su relación con la compañía.
Los estados financieros de Nu muestran dónde se encuentra buena parte de esa capacidad de monetización. Los intereses de tarjetas y préstamos sumaron aproximadamente US$9,382 millones en 2025, cerca del 59.5% de los ingresos totales, según un cálculo realizado a partir de las cifras de su 20-F.
El crédito modifica sustancialmente cuánto dinero puede generar una relación. Un cliente que utiliza una tarjeta para pagar realiza un número determinado de transacciones. Otro que mantiene una deuda, financia compras o recibe un préstamo puede generar intereses durante meses o años. Nubank gana acceso a una fuente de ingresos mayor, aunque también compromete más dinero en esa relación.
SoFi, por ejemplo, reportó préstamos personales con un saldo promedio de cerca de US$25,810 y un rendimiento de alrededor del 13%. Aplicadas de manera ilustrativa, ambas cifras equivalen a unos US$3,355 en intereses brutos anuales por préstamo. De ahí que todavía deban surgir costos y pérdidas, y la cifra tampoco constituye una proyección para Nubank.
Nubank no necesita prestar US$25,000 a cada estadounidense para que el ejemplo resulte útil. Dos personas pueden contar como un cliente cada una y, sin embargo, representar negocios completamente diferentes para una institución financiera. El número de cuentas indica cuántas relaciones existen. No dice cuánto dinero circula por ellas.
En Estados Unidos, además, existe un volumen financiero mucho mayor alrededor de hogares y empresas. McKinsey calcula que depósitos, préstamos y activos financieros equivalen a alrededor del 405% del PIB en Norteamérica, frente a 118% en América Latina.
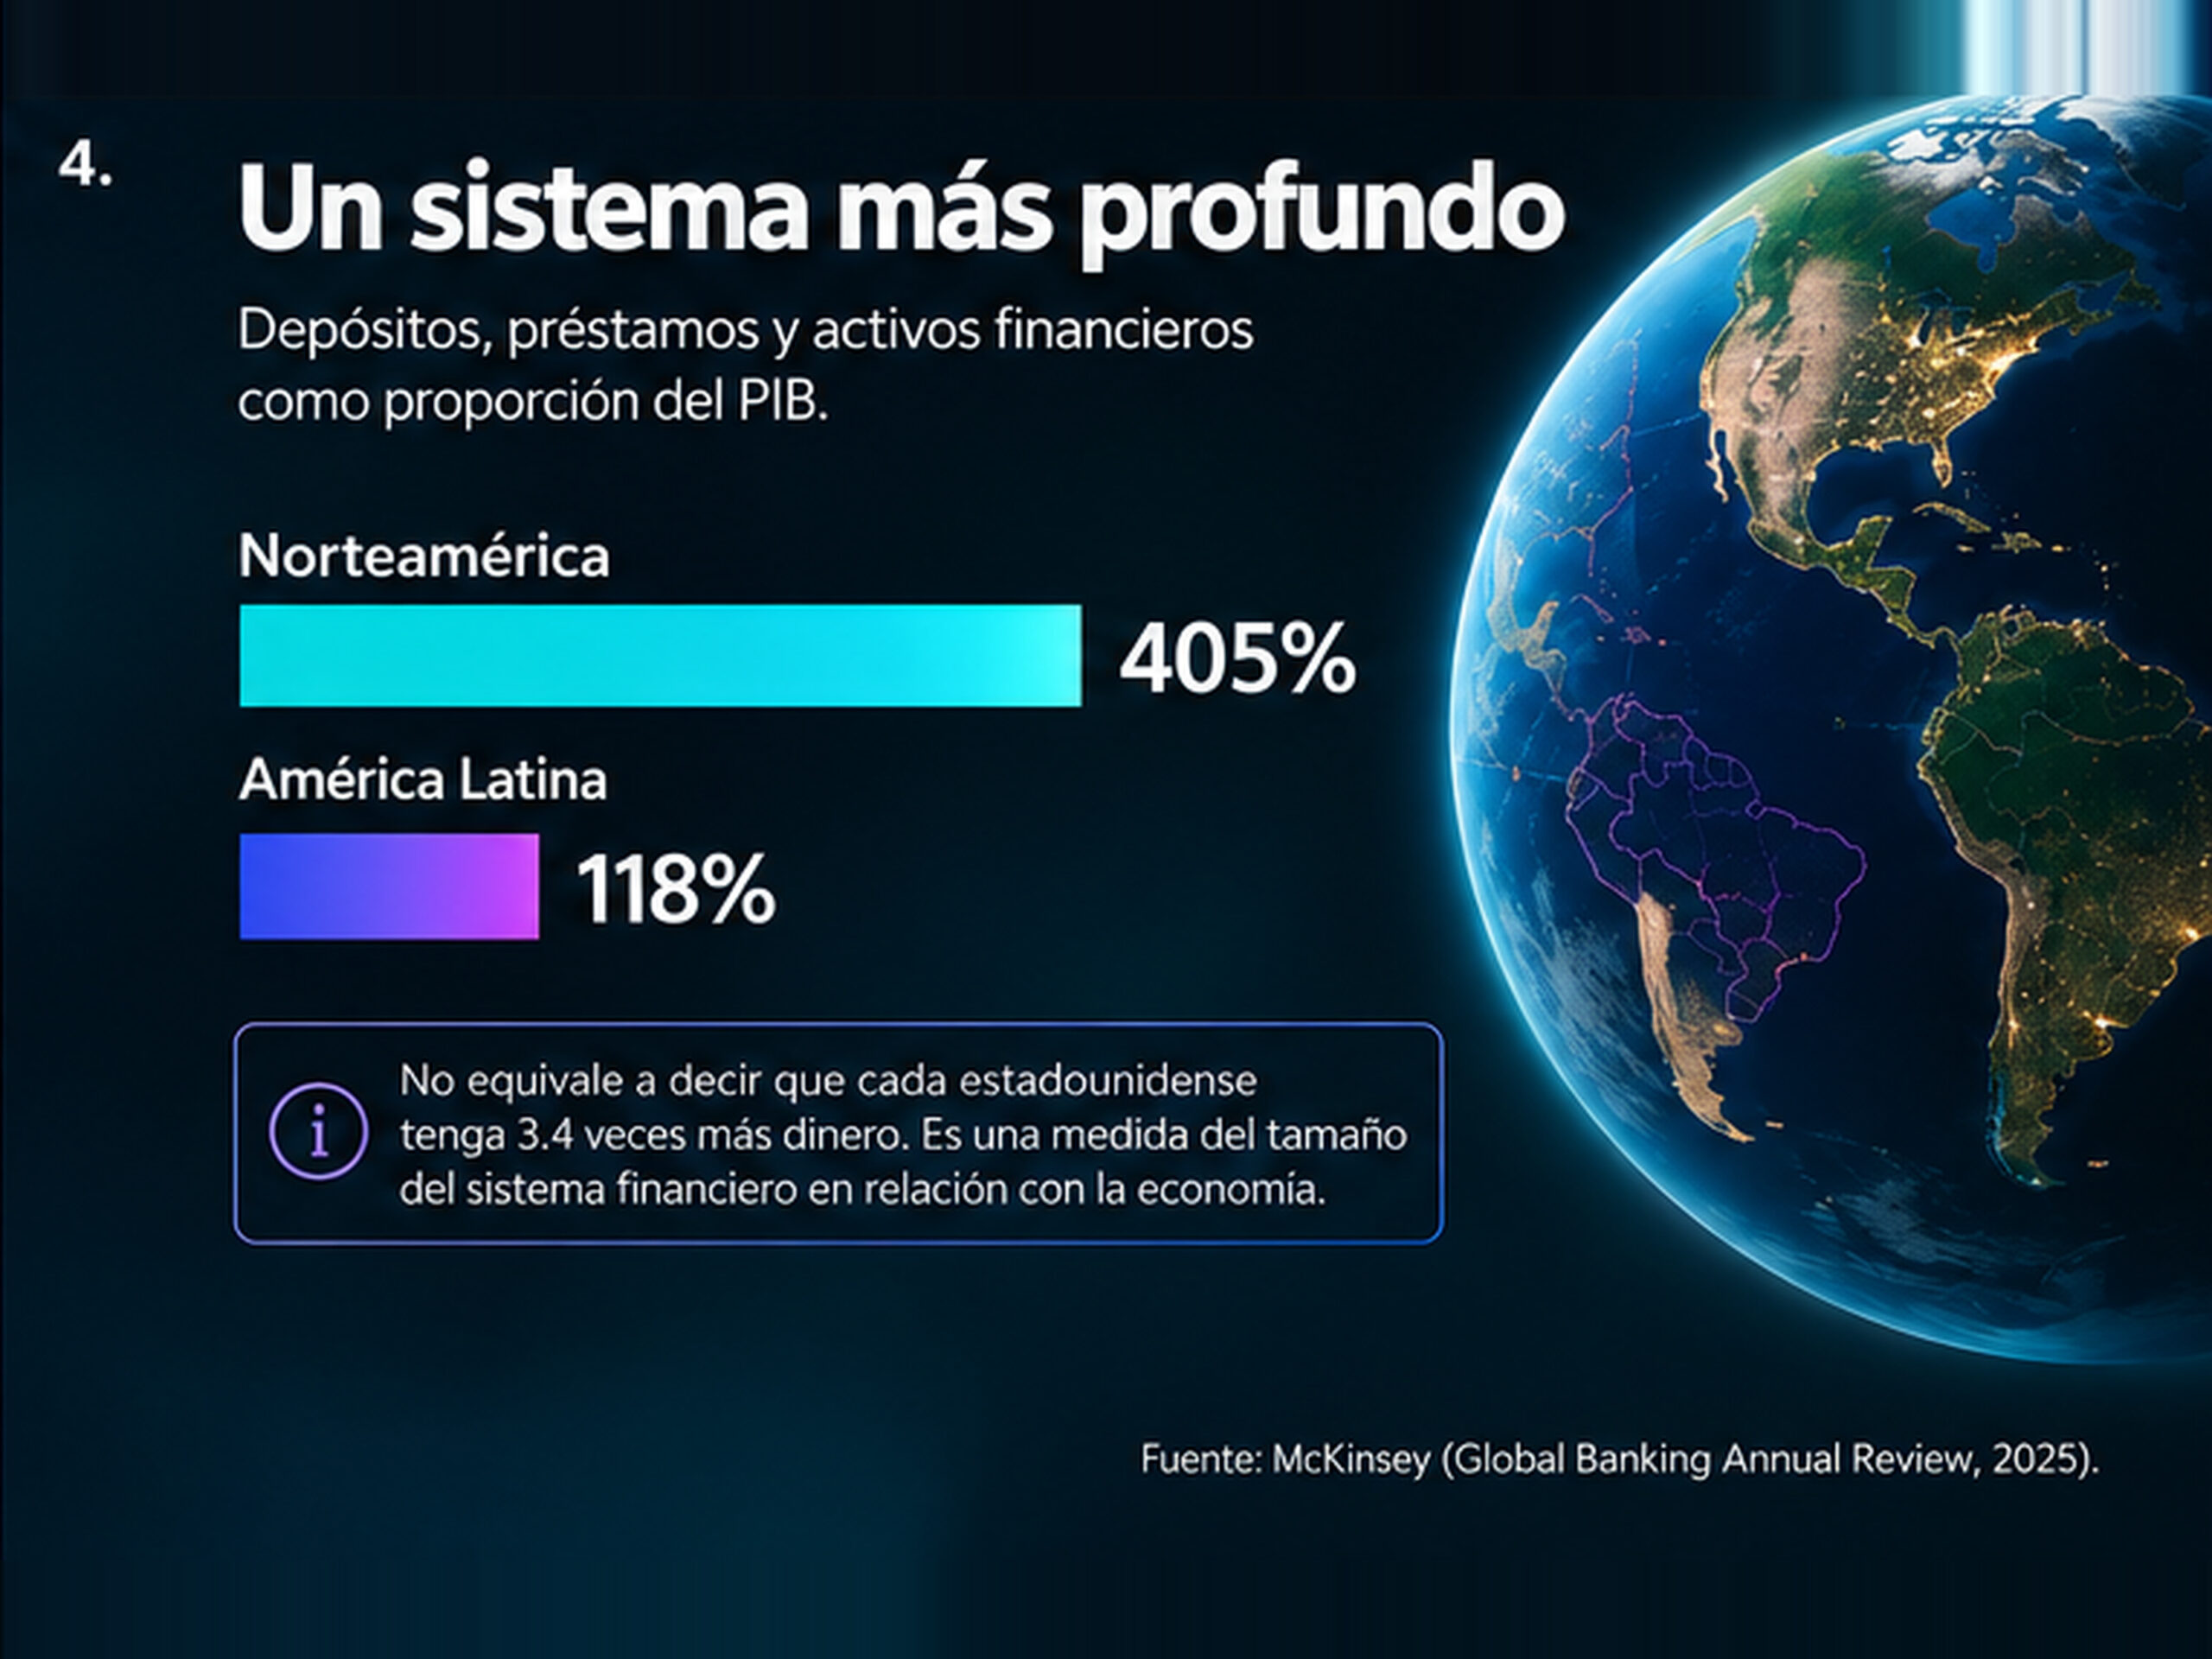
La comparación no significa que cada estadounidense sea tres veces más rico que un latinoamericano. Describe dos sistemas financieros con profundidades muy distintas. Una proporción mucho mayor del dinero está depositada, prestada, invertida o administrada mediante productos financieros en Norteamérica. Cada cliente puede ofrecer, por ello, más espacios en los que una institución compita por quedarse con una parte de su actividad.
Te puede interesar: El petróleo caro deja un saldo comercial positivo en América Latina y el Caribe. ¿Quién gana y quién paga el costo?
Nubank ha dejado claro que quiere ocupar una posición central en esa actividad. Junqueira señaló durante el lanzamiento en Estados Unidos que la compañía busca convertirse en la relación bancaria principal de sus clientes.
Abrir una cuenta no basta para alcanzar ese objetivo. Nubank tendría que lograr que el dinero llegue con regularidad allí, que el cliente mantenga saldos, utilice sus tarjetas y contrate progresivamente otros productos. La cuenta deja entonces de ser un producto aislado y empieza a funcionar como el centro desde el que esa persona gestiona la mayor parte de sus finanzas.
Ahí se encuentra una posible explicación de la enorme brecha que los fundadores proyectan entre Brasil y Estados Unidos. Los 10 millones medirían cuántas personas consiguió captar Nubank. El tamaño económico de la operación dependería de cuánto de la vida financiera de esas personas consiga concentrar.
Ganar más por cliente también cuesta más ¿Cuánto de esa ventaja podría quedarse realmente Nubank?
Nubank todavía no ha publicado cuánto le costará adquirir un cliente en Estados Unidos. La captación a bajo costo ha sido una ventaja histórica de su modelo latinoamericano, pero los materiales del lanzamiento en Estados Unidos aún no ofrecen una cifra comparable para ese mercado.
Ese costo tendrá tanto peso como el ingreso que consiga generar. Un estadounidense podría generar varias veces más facturación y, aun así, dejar un resultado menos atractivo si la compañía necesita gastar mucho más para atraerlo, recompensarlo y conservarlo.
Las cuentas y tarjetas tampoco funcionan inicialmente con un banco propio de Nubank. Se ofrecen a través de Lead Bank, miembro de la FDIC. Nubank puede comenzar a atender a clientes de esta manera mientras avanza con su proyecto de banco nacional.
La diferencia va más allá del nombre que aparece detrás de una cuenta. Durante esta primera etapa, Nubank puede probar su propuesta apoyándose en la infraestructura bancaria existente. Si termina operando con una licencia propia, una mayor parte del negocio pasará directamente por su estructura, y también lo harán las responsabilidades que hoy comparte con un tercero.
La licencia todavía no es definitiva. La Office of the Comptroller of the Currency (OCC) concedió una aprobación preliminar condicionada y dejó el inicio de operaciones sujeto al cumplimiento de los requisitos previos y a decisiones favorables de la Reserva Federal y de la FDIC.
La misma autorización exige que Nubank N.A. comience con al menos US$504 millones de capital, netos de los gastos de organización y apertura. No es un presupuesto de expansión ni dinero que vaya a desaparecer como gasto. Ese capital deberá permanecer disponible para respaldar las actividades y los riesgos que asuma el banco.
La exigencia regulatoria empieza a mostrar la otra parte del negocio que Nubank quiere construir. Una institución puede ganar más al prestar mayores cantidades, pero necesita disponer de recursos suficientes para cubrir las pérdidas que pueden acompañar dichos préstamos. Cuanto mayor sea la relación financiera, más importante se vuelve también el tamaño del respaldo.
Prestar US$1,000 a un cliente no implica la misma exposición que prestarle US$20,000. Los intereses potenciales aumentan con el préstamo, pero también aumenta la cantidad de dinero que puede no devolver.
Nubank ya convive con esa realidad en sus mercados actuales. En 2025 reconoció US$4,204.9 millones en pérdidas crediticias esperadas derivadas de su negocio existente. La cifra no anticipa lo que ocurrirá en Estados Unidos, pero muestra por qué los ingresos derivados del crédito no pueden confundirse con el beneficio que finalmente conserva la empresa. Una cartera necesita financiamiento, consume capital y siempre implica la posibilidad de impago.
Si el estadounidense acaba generando más ingresos precisamente porque utiliza más crédito, esa mayor fuente de valor también será una de las principales fuentes de riesgo. En períodos favorables puede elevar con rapidez los ingresos. Cuando el entorno empeora o aumentan los impagos, ocurre lo contrario.
Por eso, más ingresos por cliente no equivalen necesariamente a una mayor rentabilidad por cliente.
La comparación regional refuerza esa cautela. McKinsey sitúa el retorno sobre el capital promedio de los bancos norteamericanos alrededor de 10.9%, frente a aproximadamente 16.5% en América Latina. Son datos del sistema bancario, no resultados de Nubank, y tampoco prueban que un cliente latinoamericano resulte más rentable que uno estadounidense.
El indicador mide cuánto beneficio genera un banco con el capital propio que mantiene en su negocio. Norteamérica puede ofrecer a los clientes con balances mucho mayores sin que cada dólar que los bancos comprometen para atenderlos genere necesariamente un rendimiento superior.
Estados Unidos ofrece a Nubank la posibilidad de construir relaciones financieras mucho más amplias. Capturar ese potencial también significará prestar más, comprometer más capital y asumir una mayor parte del riesgo económico de esas relaciones.
Nubank construyó buena parte de su ventaja en Latinoamérica sin la pesada infraestructura física de la banca tradicional y con un costo reducido para atender a millones de usuarios. En Estados Unidos tendrá que comprobar si esa eficiencia se mantiene al intentar obtener mucho más de cada uno.
La prueba no terminará cuando se alcance un número determinado de cuentas. Llegará cuando se pueda medir cuánto ingreso produce cada cliente, cuánto costó conseguirlo, cuánto capital requiere atenderlo y cuánto se pierde cuando el crédito no se paga.
Los 10 millones de clientes reflejan la escala a la que Nubank aspira. El experimento estadounidense dirá algo más importante sobre el modelo que convirtió a la compañía en una de las mayores plataformas financieras de América Latina.
Nubank tendrá que demostrar que puede llevar su eficiencia a un sistema financiero mucho más profundo sin perder esa ventaja precisamente cuando intente ganar mucho más por cada cliente.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.


Lo más visto en Revista Mercado
Instituciones Gubernamentales
Salud más conectada y centrada en el paciente


Tecnología
Inteligencia artificial y computación en la nube: ¿quiénes pueden participar en AWS Entrena RD?

Cambio Climático
Alarma por El Niño 2026: El mapa de los países más afectados en América Latina y las medidas de emergencia


Análisis para suscriptores
Exclusivo Suscriptores
¿Qué tan bueno fue ese saque? US Open ya lo mide con inteligencia artificial.

Exclusivo Suscriptores
¿Qué coleccionan los nuevos multimillonarios de la inteligencia artificial?
Exclusivo Suscriptores
Wile E. Coyote fue el cliente más fiel de Acme. ¿Por qué nunca dejó de intentarlo?
Exclusivo Suscriptores