¿Qué revisar antes de aceptar una tarjeta de crédito?
Una tarjeta de crédito puede ser una herramienta útil para organizar gastos, construir historial financiero o acceder a beneficios que no están disponibles al pagar en efectivo. Sin embargo, aceptar una no debería reducirse a conocer el límite aprobado o la cantidad de puntos que ofrece.

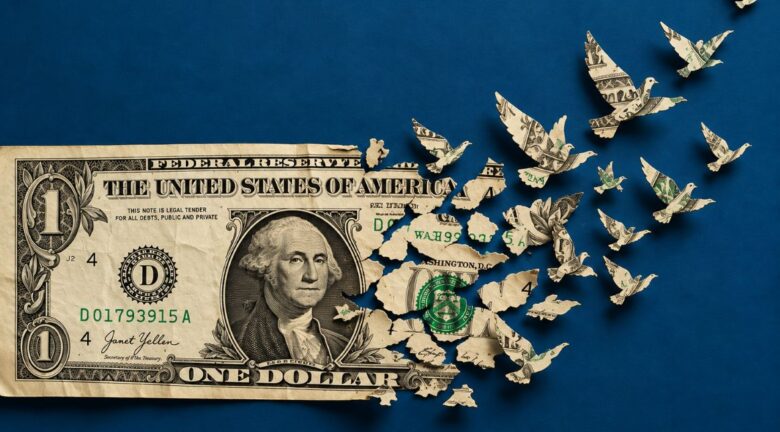
Foto: Antes de aceptar una tarjeta de crédito, es importante revisar aspectos como tasas de interés, cargos, beneficios, límites de crédito y condiciones de pago para conocer los costos asociados al producto financiero.

Antes de firmar, activar o aceptar una tarjeta, conviene detenerse en varios aspectos que pueden determinar cuánto terminará costando su uso. La tasa de interés, los cargos, las fechas de pago y hasta las condiciones de las promociones pueden modificar considerablemente el costo real del producto.
Te puede interesar: La IA ya puede comparar opciones sin que el cliente lo haga ¿Cómo cambia la relación con las empresas?
En República Dominicana, las entidades emisoras deben publicar las tasas de interés de sus tarjetas en términos anuales y mantener disponibles sus tarifarios, comisiones, cargos y modelos de contratos vigentes. Tener acceso a esta información permite comparar las condiciones y tomar una decisión con mayor claridad.
La tasa de interés no es un detalle menor
Uno de los primeros datos que conviene revisar es la tasa de interés anual. No basta con saber que una tarjeta tiene un límite de RD$50,000 o RD$100,000. También es necesario conocer cuánto puede costar mantener una deuda cuando el saldo no se paga por completo.
La tasa publicada refleja el costo del crédito cuando existe un balance pendiente. Por eso, la experiencia financiera puede ser muy distinta entre una persona que acostumbra saldar todo lo consumido cada mes y otra que suele cubrir únicamente el pago mínimo.
También resulta importante verificar si existen tasas diferentes según el tipo de operación. Los avances de efectivo, por ejemplo, pueden estar sujetos a condiciones y cargos distintos de los aplicados a una compra regular.
Te puede interesar: La compra más grande hecha con tarjeta de crédito: US$170 millones en una sola transacción ¿que fue lo que se compró?
¿Cuánto cuesta mantenerla?
El costo de una tarjeta no necesariamente se limita a los intereses. Dependiendo del producto y sus condiciones, pueden aplicarse cargos por renovación, seguros asociados, avances de efectivo, mora o sobregiro, entre otros conceptos.
Los datos publicados por la Superintendencia de Bancos muestran que estos elementos forman parte de la estructura de costos de las tarjetas y pueden variar entre entidades y productos. Por esa razón, antes de aceptar una oferta, es recomendable solicitar el tarifario completo y revisar cada concepto, en lugar de fijarse únicamente en la promoción que acompaña la propuesta.
La fecha de corte y la fecha límite
Dentro de las condiciones de una tarjeta hay dos fechas que pueden tener un impacto importante en la organización de los gastos, la fecha de corte y la fecha límite de pago.
La primera establece el período que quedará reflejado en el estado de cuenta, mientras que la segunda indica hasta cuándo debe realizarse el pago correspondiente. Conocer la diferencia entre ambas facilita la planificación de los consumos y ayuda a evitar atrasos innecesarios.
Cubrir al menos el monto mínimo dentro del plazo establecido permite mantener la cuenta al día. Sin embargo, pagar únicamente esa cantidad puede extender el tiempo necesario para saldar una obligación y elevar el costo financiero de la deuda.
¿Existe un período de gracia?
No todas las tarjetas funcionan de la misma manera. Algunas contemplan un período de gracia para determinadas compras, durante el cual es posible evitar el pago de intereses siempre que se liquide el balance completo dentro del plazo establecido.
Este aspecto puede cambiar significativamente la manera en que se utiliza el crédito. Cuando se paga la totalidad de las compras antes de la fecha límite y se cumplen las condiciones establecidas por el producto, es posible evitar intereses sobre esos consumos.
Por ello, antes de aceptar una tarjeta, conviene preguntar cómo funciona su período de gracia, qué operaciones están cubiertas y qué sucede cuando queda un saldo pendiente.
¿Qué pasa si me atraso?
Los costos asociados a una tarjeta tampoco terminan en los intereses. Un retraso en el pago puede generar cargos adicionales y tener consecuencias sobre el comportamiento crediticio del usuario.
Ante esta posibilidad, es conveniente conocer de antemano cuánto se cobra por mora, cómo se calcula ese cargo y qué medidas contempla el contrato en caso de incumplimiento.
La normativa de protección al consumidor también establece que, en las operaciones de crédito, deben informarse aspectos como los intereses, los cargos adicionales, el número y la periodicidad de los pagos, así como las obligaciones de las partes cuando se produce un incumplimiento.
Te puede interesar: ¿Cuándo caduca una deuda de tarjeta de crédito en República Dominicana?
Leer el contrato antes de decir que sí
Puede parecer un paso evidente, pero revisar detenidamente el contrato es uno de los procesos que con mayor facilidad se pasan por alto. La Superintendencia de Bancos establece entre los deberes de los usuarios la lectura cuidadosa de los contratos y documentos antes de firmarlos.
Además, los contratos de tarjetas deben presentarse en español y utilizar términos claros y comprensibles para el usuario. Revisar estas condiciones antes de aceptar permite conocer las obligaciones que se están asumiendo y detectar cargos o disposiciones que podrían pasar desapercibidos durante la oferta inicial.
En definitiva, una tarjeta de crédito no debería evaluarse únicamente por su límite, sus puntos o los beneficios promocionados. Conocer el costo del financiamiento, los cargos asociados, las fechas de pago y las condiciones del contrato permite tener una visión más completa de lo que realmente implica utilizarla.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo


Tags:
Lo más visto en Revista Mercado
Sector Tecnología
Por qué las multinacionales están moviendo su centro de distribución para las Américas a República Dominicana

Sport Business
¿Cuánto cuesta la camiseta de despedida de Lionel Messi y dónde comprar la edición especial?
Sport Business
Scotiabank respalda la primera gran final del PGA TOUR Americas en República Dominicana
Lifestyle
Las 10 mejores aerolíneas del mundo en 2026: La ganadora que superó a Qatar Airways y Emirates

Sport Business
¿Cuánto gana Max Verstappen? El piloto mejor pagado de la Fórmula 1 cobra unos 70 millones de euros

Internacional
El idilio entre Donald Trump y Delcy Rodríguez
Daily News
¿Los dominicanos ya no necesitan visa para viajar a Azerbaiyán? Esto cambia con el nuevo acuerdo
Experiencias
Más corto, más barato y casi igual de lleno: el parque de Dubái que juega en la liga de Disney con otras reglas
Sport Business
Guía completa de la NBA: Fechas clave, calendario, qué canales la transmiten y duelos imperdibles

Análisis para suscriptores
Exclusivo Suscriptores
Quieren construir en Uruguay una ciudad para un mundo transformado por la IA ¿Por qué allí?
Exclusivo Suscriptores