Por qué comprar a cuotas puede terminar costando mucho más de lo esperado
Comprar algo y dividir el pago en varios meses puede hacer que una adquisición que parecía fuera del presupuesto se vuelva manejable. Un celular, un electrodoméstico, un mueble o incluso un viaje pueden pasar de representar un desembolso considerable a convertirse en una cantidad que “cabe” dentro del presupuesto mensual.

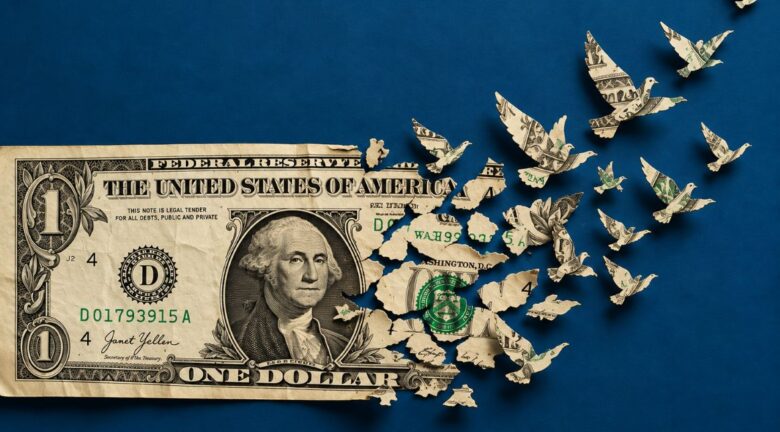
Foto: Las compras financiadas o pagadas a plazos pueden implicar costos adicionales, como intereses o cargos asociados, que incrementan el monto final pagado por el consumidor.

El problema surge cuando la atención se concentra únicamente en el valor de la cuota y se deja de lado cuánto terminará costando realmente la compra.
Te puede interesar: La IA ya puede comparar opciones sin que el cliente lo haga ¿Cómo cambia la relación con las empresas?
En República Dominicana, las tarjetas de crédito y otras modalidades de financiamiento permiten distribuir los consumos a lo largo del tiempo. En el caso de las tarjetas, cuando el usuario no cubre el saldo total dentro de la fecha establecida, pueden generarse intereses, además de otros cargos contemplados en las condiciones del producto.
La cuota pequeña puede esconder una deuda grande
Una de las situaciones más frecuentes ocurre cuando se piensa que una obligación es manejable solo porque la mensualidad parece baja. “Solo son RD$2,000 al mes” puede sonar poco, pero la percepción cambia cuando ese monto se multiplica por 12, 18, 24 o más meses.
Si una compra cuesta RD$40,000 y se financia durante 24 meses, la pregunta no debería limitarse a cuánto se pagará cada mes. También es necesario conocer la suma que finalmente saldrá del bolsillo al completar el plazo. Cuando existe una tasa de interés, la diferencia puede ser considerable, ya que ese porcentaje representa el costo de utilizar dinero prestado y puede acumularse durante el período acordado.
Te puede interesar: ¿Cómo las cuotas de género han ayudado a las mujeres a crecer en LATAM y Caribe?
La Superintendencia de Bancos explica que los créditos de consumo son aquellos destinados, entre otros fines, a adquirir bienes o pagar servicios y que, por lo general, se amortizan mediante cuotas sucesivas.
No todas las compras a cuotas funcionan igual
Una promoción de “seis cuotas sin intereses” no opera de la misma manera que financiar una adquisición con una tarjeta que aplica intereses. En el primer caso, si efectivamente se trata de un plan con tasa cero y se cumplen todas sus condiciones, el consumidor puede distribuir el precio establecido entre los pagos acordados.
Algunas entidades bancarias ofrecen, precisamente, modalidades de crédito diferido con cuotas fijas y promociones a cero por ciento durante períodos determinados.
Sin embargo, “sin intereses” tampoco debería interpretarse automáticamente como “sin costo”. Antes de aceptar este tipo de oferta conviene revisar el precio de contado, las condiciones de la promoción, los posibles cargos asociados y qué sucede si alguno de los pagos no se realiza a tiempo.
El costo total de una operación crediticia puede incluir intereses, comisiones, seguros obligatorios e impuestos, dependiendo del producto contratado. Por eso, observar únicamente la mensualidad no permite tener una visión completa del compromiso financiero que se está asumiendo.
El pago mínimo puede alargar todavía más la deuda
Otro escenario aparece cuando una persona utiliza su tarjeta para realizar una compra y posteriormente opta por cubrir solo el pago mínimo requerido.
Aunque esta alternativa puede evitar que la cuenta entre inmediatamente en atraso, no significa que la obligación haya desaparecido. La parte del saldo que permanece pendiente puede generar intereses mientras continúa financiada.
ProUsuario explica que, cuando se financian consumos realizados con una tarjeta, los intereses se acumulan hasta saldar el monto adeudado. Además, mientras más tiempo tome liquidar la obligación, mayor puede ser el costo financiero. De esta manera, una adquisición que inicialmente parecía estar bajo control puede terminar ocupando una parte del presupuesto durante varios meses.
El verdadero costo también está en lo que dejas de comprar
El impacto de varias cuotas puede apreciarse mejor cuando se observan en conjunto. Una persona puede tener RD$1,500 correspondientes a un celular, RD$2,000 de un electrodoméstico, RD$1,800 de ropa y otros RD$2,500 asociados a algún servicio. Ninguna de estas cantidades parece demasiado elevada por separado, pero juntas representan RD$7,800 mensuales comprometidos antes de considerar alquiler, alimentación, transporte, servicios básicos y ahorro.
La posibilidad de fraccionar los pagos también puede facilitar que se asuman nuevas obligaciones sin percibir de inmediato el peso acumulado. En los modelos de “compra ahora y paga después”, por ejemplo, organismos de protección al consumidor han advertido sobre la importancia de revisar los cargos por pagos atrasados y el efecto de acumular varios compromisos de este tipo.
Por eso, antes de sumar una nueva mensualidad al presupuesto, no basta con determinar si la cuota parece manejable. También es necesario observar qué espacio deja esa obligación para otros gastos y para la capacidad de ahorro.
Te puede interesar: ¿Quién paga las campañas de las mujeres? América Latina pone el financiamiento electoral bajo la lupa
Antes de aceptar una cuota, hay que hacer una cuenta sencilla
Más que preguntarse si una mensualidad “se puede pagar”, conviene calcular cuánto costará realmente la adquisición.
El primer paso es comparar el precio de contado con el monto total que se desembolsará mediante el financiamiento. Después, corresponde revisar la tasa de interés, el plazo, las comisiones y cualquier cargo adicional. También es importante conocer qué sucede si se realiza un pago tardío o si se decide cancelar la obligación antes de la fecha prevista.
En las tarjetas de crédito dominicanas, por ejemplo, las tasas pueden ser elevadas. Los datos publicados por la Superintendencia de Bancos muestran que los porcentajes y cargos varían según la entidad y el producto, por lo que no existe una cifra única que pueda aplicarse a todas las tarjetas.
Al final, una cuota baja no necesariamente significa una compra barata. La referencia más útil es el costo total y el espacio que esa obligación ocupará dentro del presupuesto durante todo el período de pago.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo


Lo más visto en Revista Mercado
Sector Tecnología
Por qué las multinacionales están moviendo su centro de distribución para las Américas a República Dominicana

Sport Business
¿Cuánto cuesta la camiseta de despedida de Lionel Messi y dónde comprar la edición especial?
Sport Business
Scotiabank respalda la primera gran final del PGA TOUR Americas en República Dominicana
Lifestyle
Las 10 mejores aerolíneas del mundo en 2026: La ganadora que superó a Qatar Airways y Emirates

Sport Business
¿Cuánto gana Max Verstappen? El piloto mejor pagado de la Fórmula 1 cobra unos 70 millones de euros

Internacional
El idilio entre Donald Trump y Delcy Rodríguez
Daily News
¿Los dominicanos ya no necesitan visa para viajar a Azerbaiyán? Esto cambia con el nuevo acuerdo
Experiencias
Más corto, más barato y casi igual de lleno: el parque de Dubái que juega en la liga de Disney con otras reglas
Sport Business
Guía completa de la NBA: Fechas clave, calendario, qué canales la transmiten y duelos imperdibles

Análisis para suscriptores
Exclusivo Suscriptores
Quieren construir en Uruguay una ciudad para un mundo transformado por la IA ¿Por qué allí?
Exclusivo Suscriptores