Wendy’s pierde clientes, pero uno de sus mayores franquiciados quiere comprarla ¿Dónde está el valor?
Trian Fund Management, firma de inversión liderada por el multimillonario Nelson Peltz, se unió al operador Flynn Group, BlueFive Capital y Sixth Street Partners para ofrecer US$7,35 en efectivo por acción. La propuesta llega tras la bancarrota de otro gran franquiciado, mientras las regalías de la matriz retroceden.
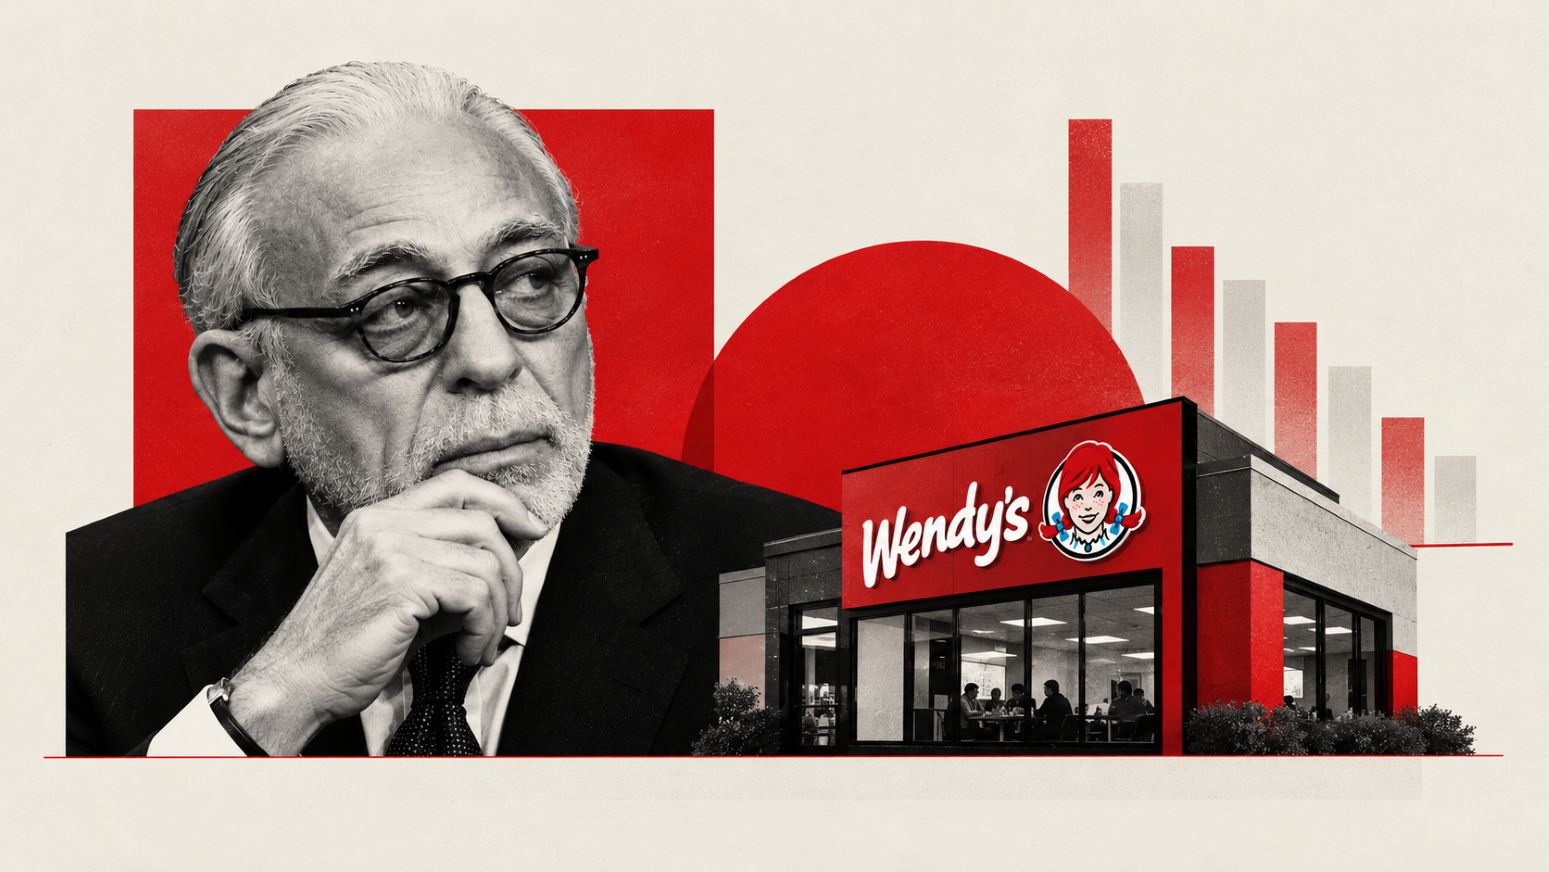
Foto: El multimillonario Nelson Peltz, cofundador de Trian Fund Management, encabeza un consorcio que ofrece US$7,35 por acción para adquirir Wendy’s, mientras la cadena enfrenta una caída de clientes en EE. UU. Ilustración: Ana Sosa para Mercado.

En agosto, Wendy’s retiró sus previsiones para 2026 y recortó el dividendo. Su director ejecutivo, Bob Wright, reconoció que la afluencia de clientes, la propuesta de valor y los resultados económicos de los franquiciados estaban por debajo de lo esperado. La compañía necesitaba recuperar las ventas y destinar más recursos para financiar ese esfuerzo.
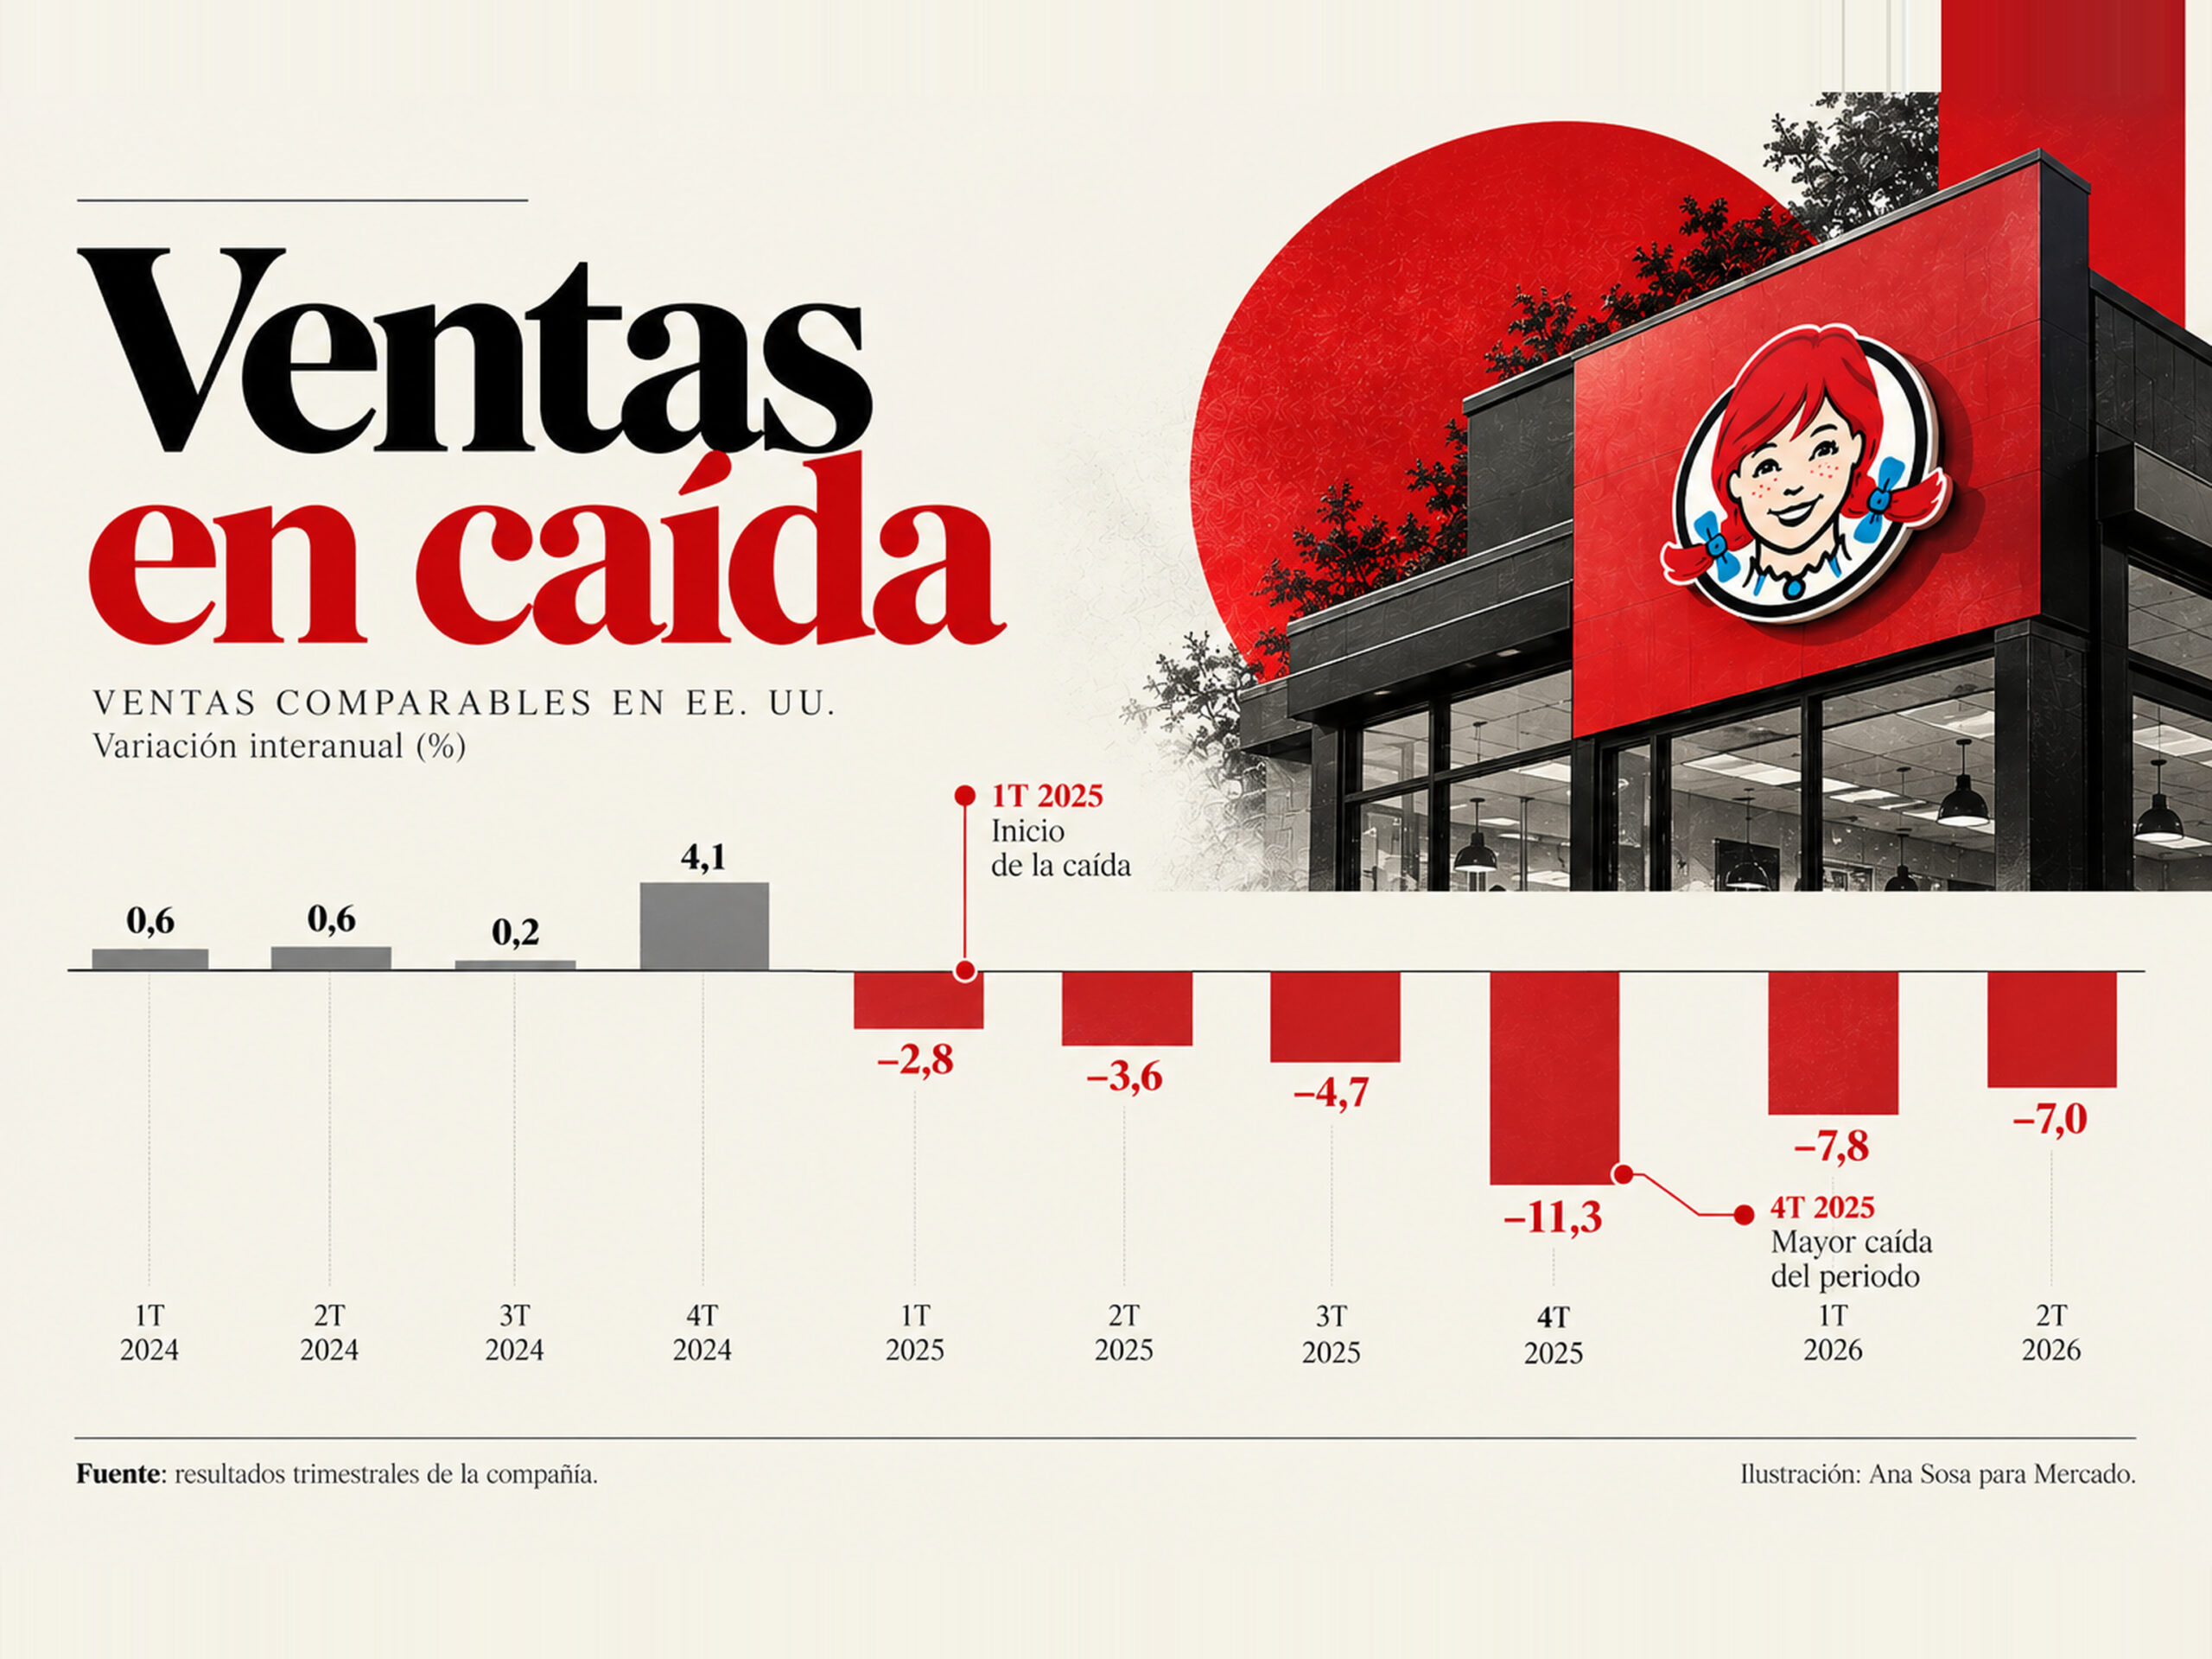
Las ventas comparables en Estados Unidos habían caído un 7 % durante el segundo trimestre. El aumento del gasto promedio por pedido no compensó las visitas perdidas. La mayor parte de los restaurantes pertenece a empresarios independientes, responsables de sus alquileres, deudas e inversiones. Las decisiones comerciales de Wendy’s también deberían reflejarse en los balances de esos operadores.
El consorcio que pretende adquirirla sostiene que la recuperación exigirá varios años y un capital importante, aunque no ha divulgado un presupuesto ni cómo repartiría las inversiones. En septiembre, Meritage Hospitality Group, uno de los mayores franquiciados, había solicitado protección por bancarrota tras perder gran parte de su capacidad de generar efectivo. Sus compromisos financieros seguían vigentes cuando empezaron a disminuir las ventas.
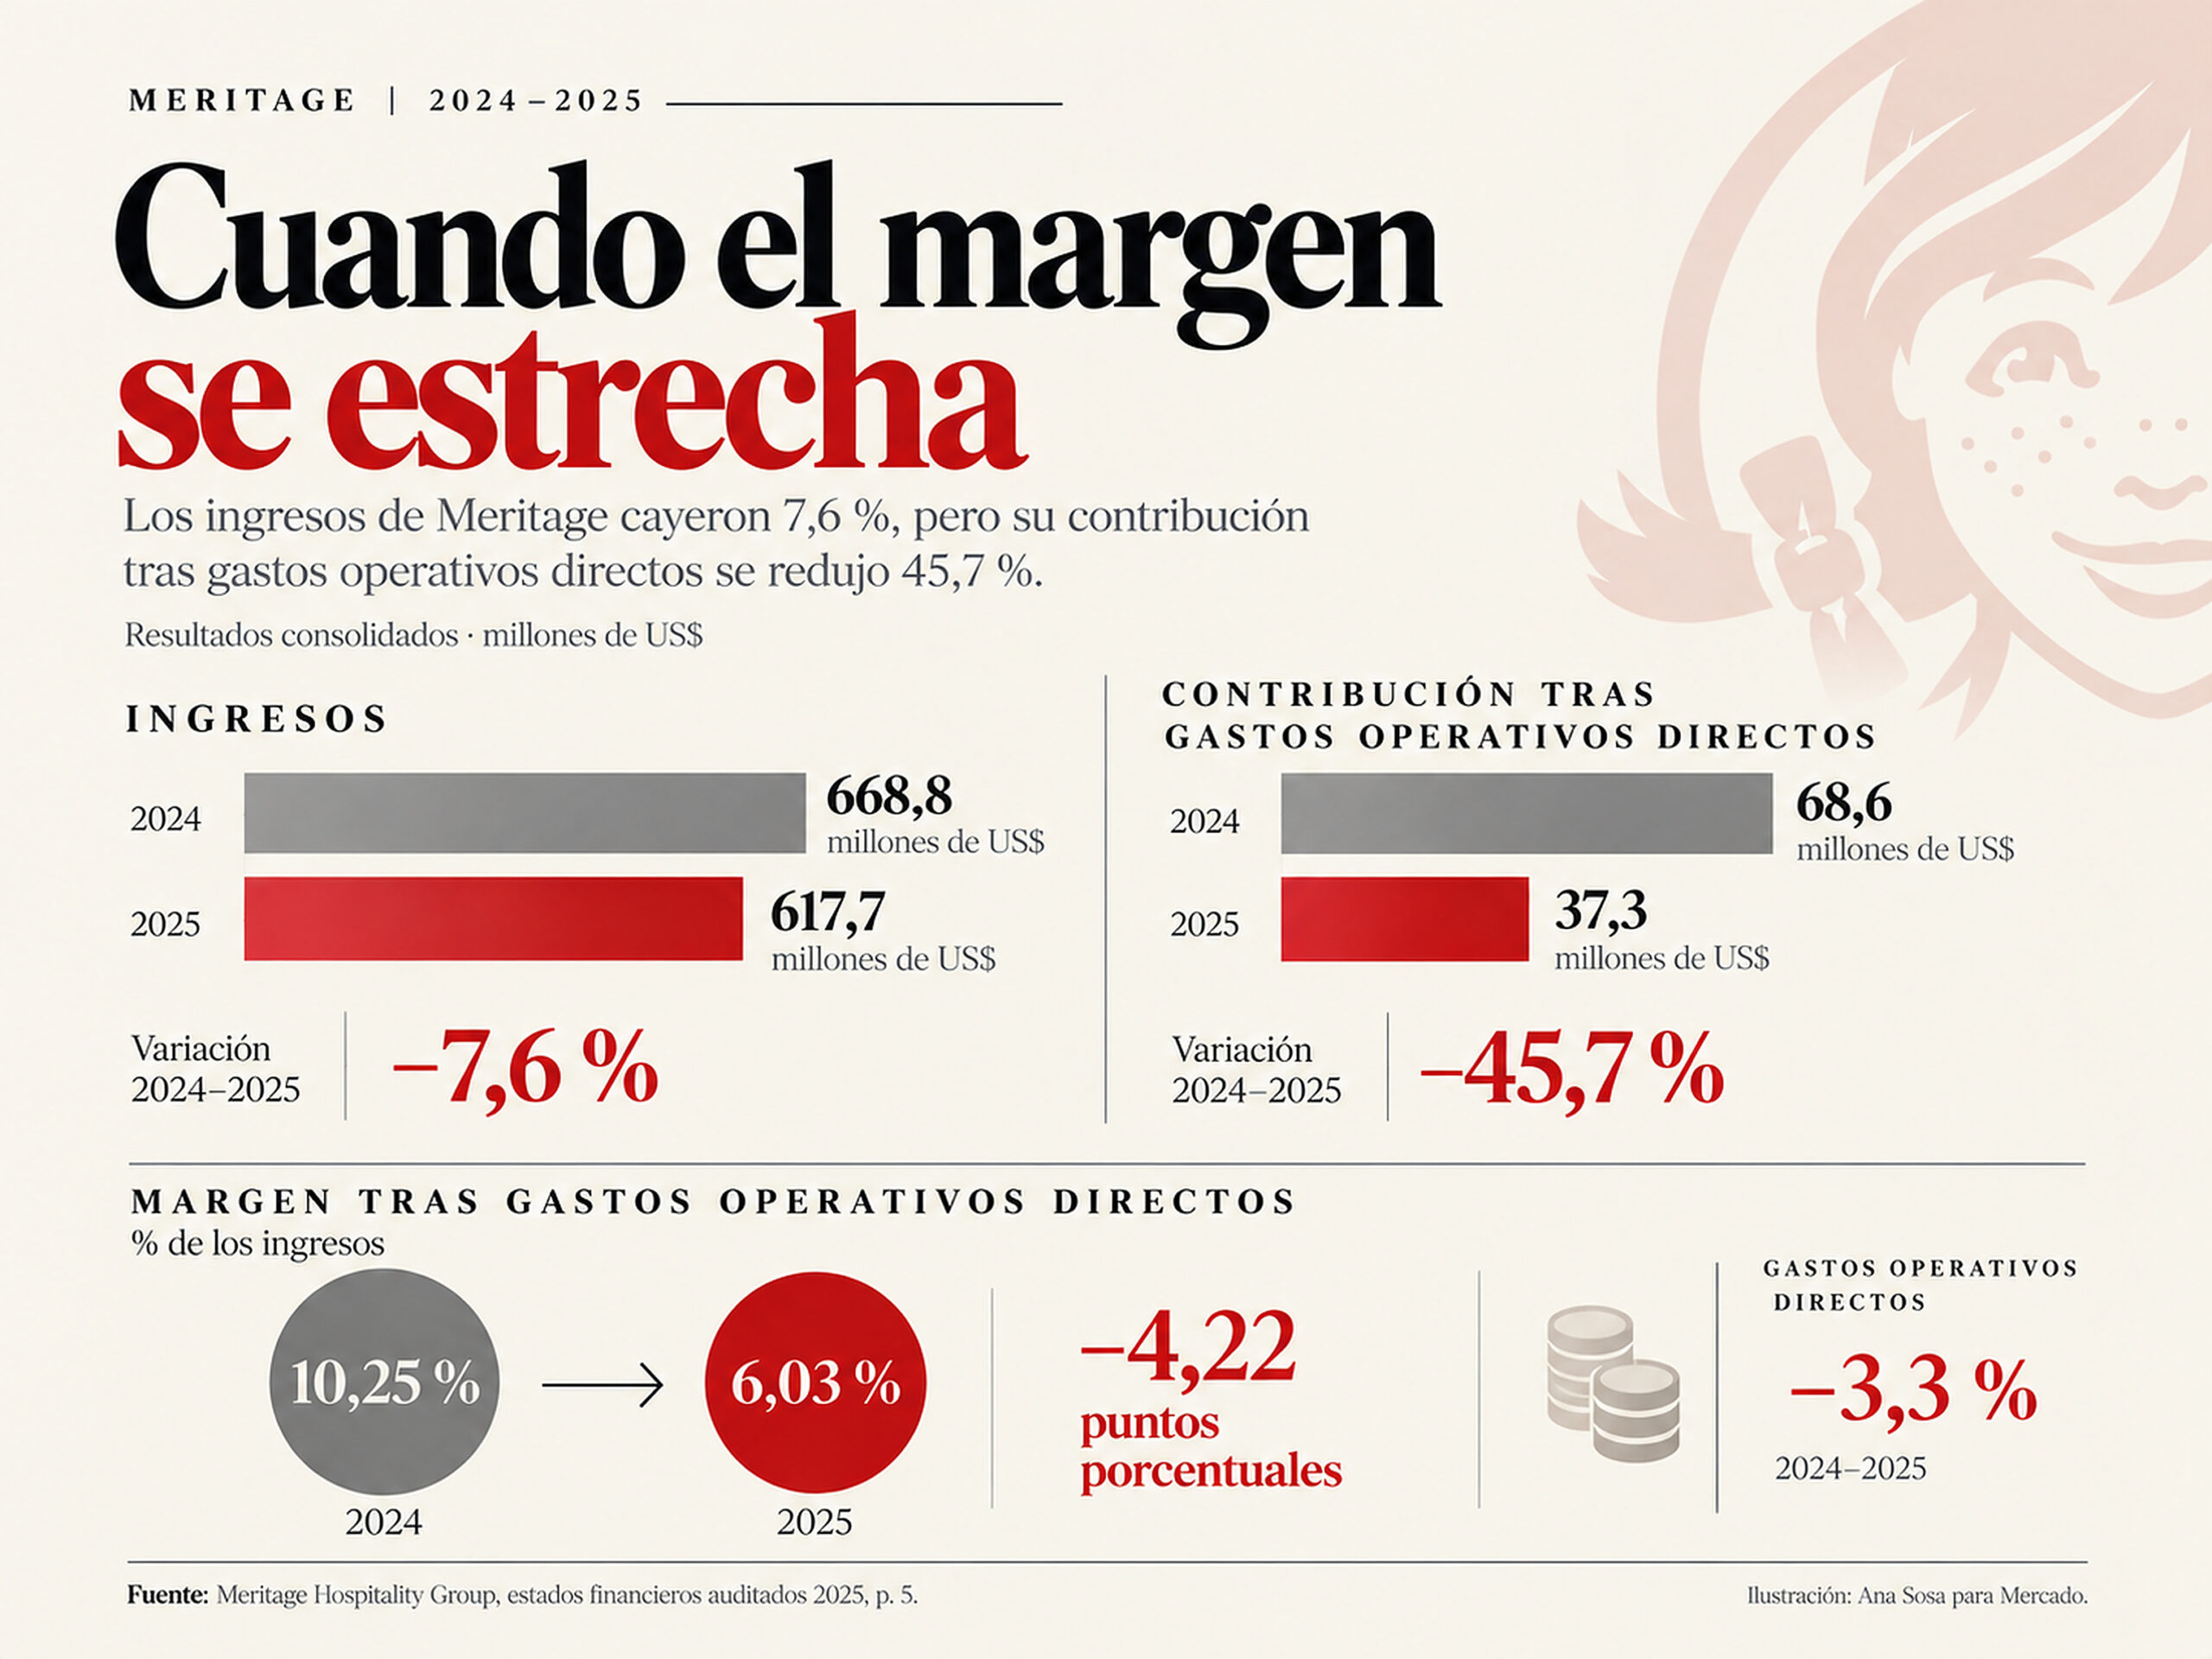
Las ventas de Meritage cayeron un 7,6 %; su contribución operativa se redujo en casi un 46 %.
Meritage facturó US$668,8 millones en 2024 y US$617,7 millones en 2025. Los ingresos cayeron un 7,6 %, mientras que los gastos operativos directos apenas disminuyeron un 3,3 %. El alquiler y una parte importante de los salarios seguían pagándose, aunque los restaurantes recibían menos pedidos.
La diferencia entre ingresos y gastos cayó de US$68,6 millones a US$37,3 millones, una reducción del 45,7 %. Es un cálculo elaborado a partir de los estados financieros auditados, antes de ciertos gastos corporativos, de la depreciación y de la reestructuración. No corresponde al EBITDA oficial ni exclusivamente a los restaurantes de Wendy’s, porque el grupo tenía otras operaciones. Aun así, describe la rapidez con la que se redujo el margen disponible para atender el resto de sus obligaciones.
Meritage pasó de ganar US$8 millones a perder US$31,5 millones. El efectivo procedente de sus operaciones descendió de US$23,1 millones a US$4,9 millones. La reducción llegó después de un período de fuertes desembolsos: entre 2021 y 2025 se destinaron US$253,7 millones a propiedades y equipos, frente a US$98,9 millones de efectivo operativo acumulado.
La diferencia de US$154,8 millones exigió financiación adicional. No son pérdidas ni prueba de que aquellas inversiones fracasaran. Pero la expansión dependía de recursos distintos de los generados por el negocio, y conseguirlos se volvía cada vez más difícil a medida que disminuía el efectivo disponible para pagar a los acreedores.
A finales de 2025, Meritage arrendaba tanto el terreno como el edificio de 332 de sus 355 restaurantes de Wendy’s. Sus pasivos por arrendamientos operativos sumaban US$401,5 millones a valor presente, por separado de sus préstamos bancarios. También había vendido inmuebles que continuó ocupando como inquilino. Ese dinero aportaba liquidez, a cambio de alquileres que seguirían venciendo en los años siguientes.
El incumplimiento de determinadas condiciones bancarias y de pagos obligó a reclasificar US$132,5 millones de préstamos como pasivos corrientes. No era una deuda nueva: la empresa había perdido el derecho contractual a diferir su liquidación. En marzo de 2026, los auditores manifestaron dudas significativas sobre la continuidad del grupo.
Wendy’s había suspendido temporalmente obligaciones pendientes de aperturas y remodelaciones que Meritage valoraba en unos US$73 millones. Esa concesión no resolvió sus dificultades. Tampoco hay fundamento para atribuir toda la bancarrota a la franquiciadora ni para extender el diagnóstico a los demás operadores. Meritage tenía una estructura financiera particular, sobre la cual la caída de las ventas ejerció una presión creciente.
Las ventas de esos restaurantes también contribuían a los ingresos de Wendy’s. El operador debía cubrir sus gastos con lo que cobraba a los clientes; la propietaria de la marca recibía regalías calculadas sobre una parte de esa misma facturación.
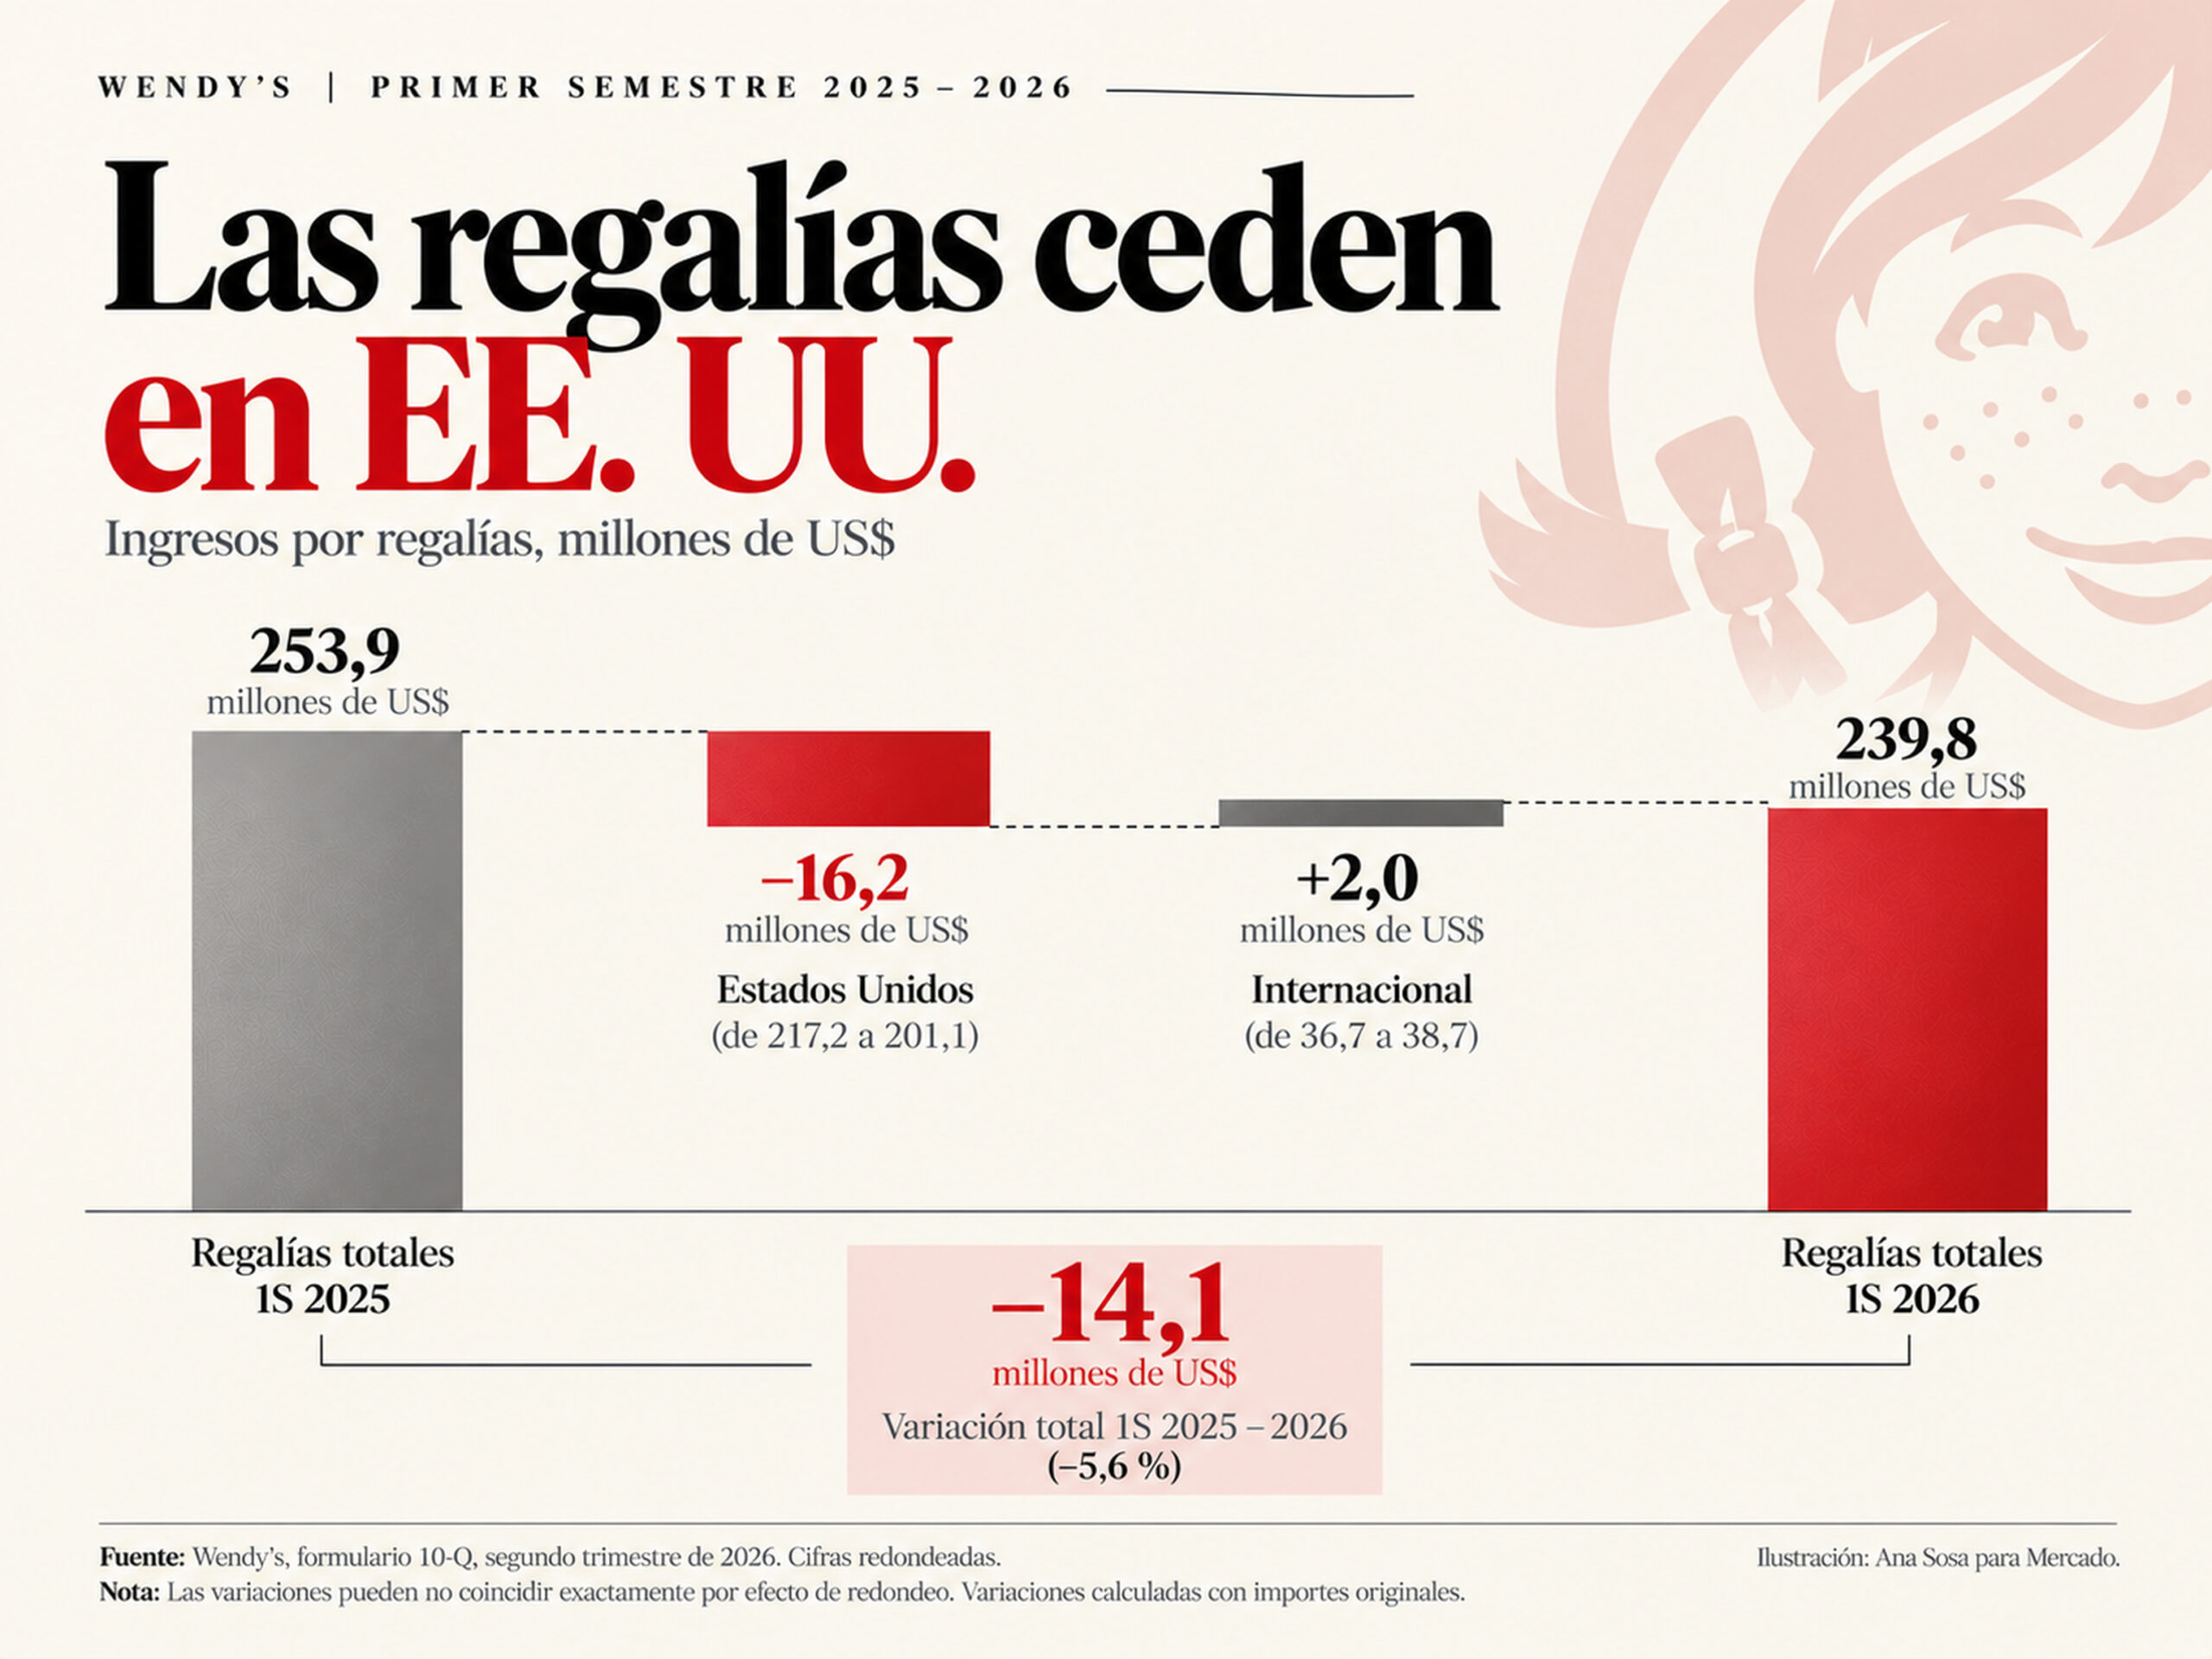
Las regalías de Wendy’s disminuyeron en US$14 millones durante el primer semestre.
De los 7.180 restaurantes Wendy’s existentes al cierre de junio de 2026, 6.750 operaban bajo franquicia. La matriz podía cobrar por el uso de la marca y participar en las ventas de miles de establecimientos sin financiar directamente toda su operación. Ese modelo explica gran parte del valor económico que un comprador podría encontrar.
En Estados Unidos, el contrato estándar contempla una regalía del 4 % sobre las ventas, con excepciones e incentivos. El franquiciado debe pagar alimentos, salarios, alquiler, publicidad e intereses antes de saber cuánto ha ganado. La regalía se calcula sobre lo facturado, incluso cuando el beneficio del restaurante se reduce considerablemente. La distribución de los costos importa tanto como el porcentaje de las ventas que conserva cada parte.
La matriz, sin embargo, también registra una caída prolongada del tráfico. Wendy’s ingresó US$528,4 millones en regalías en 2024 y US$504,5 millones en 2025. Durante el primer semestre de 2026, esos ingresos disminuyeron de US$253,9 millones a US$239,8 millones. Perdió US$14,1 millones, un 5,6 %, principalmente por el retroceso en las ventas comparables de sus franquiciados. Los importes aparecen desglosados en su informe financiero del segundo trimestre.
Ese 5,6 % y el 45,7 % calculado para Meritage corresponden a empresas, períodos y conceptos distintos. Un operador puede perder gran parte de su rentabilidad mientras sigue pagando regalías; si las ventas continúan disminuyendo, la franquiciadora también recibe menos. La persistencia del ingreso contractual depende de que los restaurantes mantengan un nivel de actividad suficiente.
La propia facturación consolidada de Wendy’s podía dar una impresión engañosa. En el segundo trimestre de 2026, aumentó un 1,7 % hasta alcanzar US$570,6 millones. Parte de ese crecimiento procedía de fondos publicitarios, que conllevan gastos asociados, y de restaurantes adquiridos a franquiciados. El beneficio operativo cayó un 24 %, hasta US$79,3 millones. Los ingresos crecían por su composición contable, aunque el desempeño comercial seguía deteriorándose.
La empresa conservaba la capacidad de generar efectivo que Meritage había perdido. Durante el primer semestre obtuvo US$160 millones de flujo operativo, frente a US$146 millones un año antes. Influyeron menores pagos de impuestos y diferencias en el calendario de desembolsos publicitarios. Es un recurso relevante para financiar obligaciones e inversiones, pero no indica que la demanda se haya recuperado. Los márgenes de los restaurantes administrados directamente por Wendy’s también estaban cayendo.
Wendy’s también reconoció un mayor riesgo de impago. La provisión acumulada para cuentas y documentos dudosos aumentó de US$7,3 millones en 2024 a US$20,9 millones en 2025. Incluye diferentes exposiciones, algunas internacionales, y no puede atribuirse en su totalidad a Meritage. La relación con la salud de los operadores es más amplia: los contratos pueden generar derechos de cobro que, posteriormente, resulten difíciles de recuperar.
Determinados acuerdos de franquicia, derechos sobre la marca e inmuebles respaldan, además, la deuda titulizada de Wendy’s. Los contratos incluyen condiciones de cobertura y protecciones para los acreedores. No existe evidencia de incumplimiento derivado de la bancarrota de Meritage. Los documentos sí vinculan parte de los activos contractuales de la red con la financiación de la matriz, de modo que el desempeño de sus restaurantes tiene implicaciones que van más allá de las regalías del trimestre.
Para quien compra acciones de Wendy’s, los contratos, la marca y el efectivo operativo son activos valiosos. La mayoría de los restaurantes, sin embargo, seguirá en manos de franquiciados con balances propios. Si operar bajo esa marca deja de ser rentable para suficientes empresarios, también se deteriora el negocio que sostiene los cobros de la matriz.
La oferta de US$7,35 por acción deja pendiente el costo de recuperar la cadena.
Los US$7,35 ofrecidos por acción equivalen a aproximadamente US$1.426 millones de capital para Wendy’s, con unos 194 millones de títulos diluidos. Trian posee cerca del 16,3 % y propone aportar dichas acciones a la sociedad compradora. La valoración del capital total, por tanto, supera el efectivo necesario para adquirir las participaciones restantes.
Al cierre de junio, Wendy’s registraba alrededor de US$2.749 millones en deuda financiera y US$341 millones en efectivo. Sumada la deuda neta al valor de las acciones, el valor empresarial indicativo asciende a US$3.834 millones, antes de posibles ajustes. Los compradores afirman en su propuesta presentada ante la SEC que no necesitarían nueva deuda para financiar la compra de acciones y que conservarían la financiación titulizada. Las obligaciones actuales permanecerían.
Con aproximadamente US$486,6 millones de EBITDA ajustado en los doce meses terminados en junio, calculados a partir de los resultados oficiales, ese valor representa unas 7,9 veces el indicador. El múltiplo no demuestra que Wendy’s sea barata. Su atractivo depende del efectivo que pueda generar una vez atendidos los intereses y financiada la recuperación; el consorcio aún no ha publicado cuánto capital necesitará para lograrla.
Te puede interesar: Oura preparó una IPO que apenas le dejaría dinero para crecer. ¿Qué quería que Wall Street valorara?
La caída de clientes tampoco puede explicarse únicamente por un consumidor estadounidense más cauteloso. Las ventas comparables de Wendy’s retrocedieron un 7 % en el segundo trimestre, mientras que las de Burger aumentaron un 8,5 %. En el tercero, Burger King volvió a crecer un 8,4 %, según los resultados publicados el 29 de octubre. Compiten en un mercado sometido a presiones similares sobre precios y costos, pero sus resultados difieren.
Restaurant Brands International, propietaria de Burger King, ejecuta el programa Reclaim the Flame, que prevé hasta US$700 millones en publicidad y mejoras comerciales hasta 2028. Al cierre de septiembre, se había financiado un componente de US$198 millones de un total de hasta US$550 millones destinado a remodelaciones y tecnología. Ese desembolso no demuestra por sí solo qué parte del crecimiento provino de las inversiones, ni ofrece un presupuesto aplicable a Wendy’s.
El consorcio tampoco ha precisado cómo se distribuirían las futuras inversiones. Una campaña comercial puede financiarse desde la matriz, pero la renovación de un restaurante puede requerir capital por parte del franquiciado. Meritage había modernizado buena parte de sus establecimientos antes de declararse en bancarrota; no sabemos cuánto rindieron esas obras. Sus dificultades sí advierten que un plan puede exigir inversiones que determinados operadores no estén en condiciones de asumir.
Flynn conoce el trabajo de administrar grandes redes. En 2021 adquirió 194 restaurantes de Wendy’s y 937 de Pizza Hut, procedentes de NPC International, otra compañía que había caído en bancarrota. Esa trayectoria no demuestra que sus establecimientos sean más rentables que los de Meritage. Tampoco se ha divulgado cuánto aportaría al consorcio ni qué participación tendría en una eventual Wendy’s privada.
En otros mercados, los grupos que desarrollan franquicias internacionales también asumen compromisos inmobiliarios y financieros distintos de los de la empresa propietaria de la marca. No hay cifras públicas para comparar sus resultados con los de Meritage; sí hay un factor común: abrir restaurantes exige capital que debe recuperarse con las ventas de cada establecimiento.
La marca, los contratos y el efectivo que genera la red pueden justificar el interés del consorcio. Sin embargo, esos ingresos dependen de la rentabilidad de quienes atienden a los clientes. Si recuperar las visitas exige inversiones que los franquiciados no pueden financiar, una adquisición a US$7,35 por acción dejaría sin resolver la recuperación del negocio.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo

Lo más visto en Revista Mercado
Sector Farmacéutico
Cuidar con precisión, acompañar con humanidad
Sector Farmacéutico
Una trayectoria que transforma la industria farmacéutica
Sector Salud
Cada sonrisa cuenta su propia historia
Internacional
El real brasileño se desploma frente al dólar tras la reelección de Lula: las razones de la caída
Internacional
¿Cuánto gana Lula? Este es el salario del presidente de Brasil en 2026 y lo que se sabe de 2027


Internacional
¿Quién es Janja da Silva, la esposa de Lula que seguirá como primera dama de Brasil hasta 2031?
Análisis para suscriptores
Exclusivo Suscriptores
Los ganadores y perdedores de «Trumponomics»
Exclusivo Suscriptores
¿Está Netflix perdiendo el hilo?
Exclusivo Suscriptores