Venezuela reactiva su negocio del gas con Baker Hughes, pero exportarlo es más viable que destinarlo a la generación eléctrica ¿Por qué?
Los nuevos acuerdos están devolviendo empresas y tecnología al sector energético venezolano, pero el capital no llega solo porque el recurso exista. Para convertir el gas en un negocio, se necesitan infraestructura, compradores y, sobre todo, un método de cobro confiable.
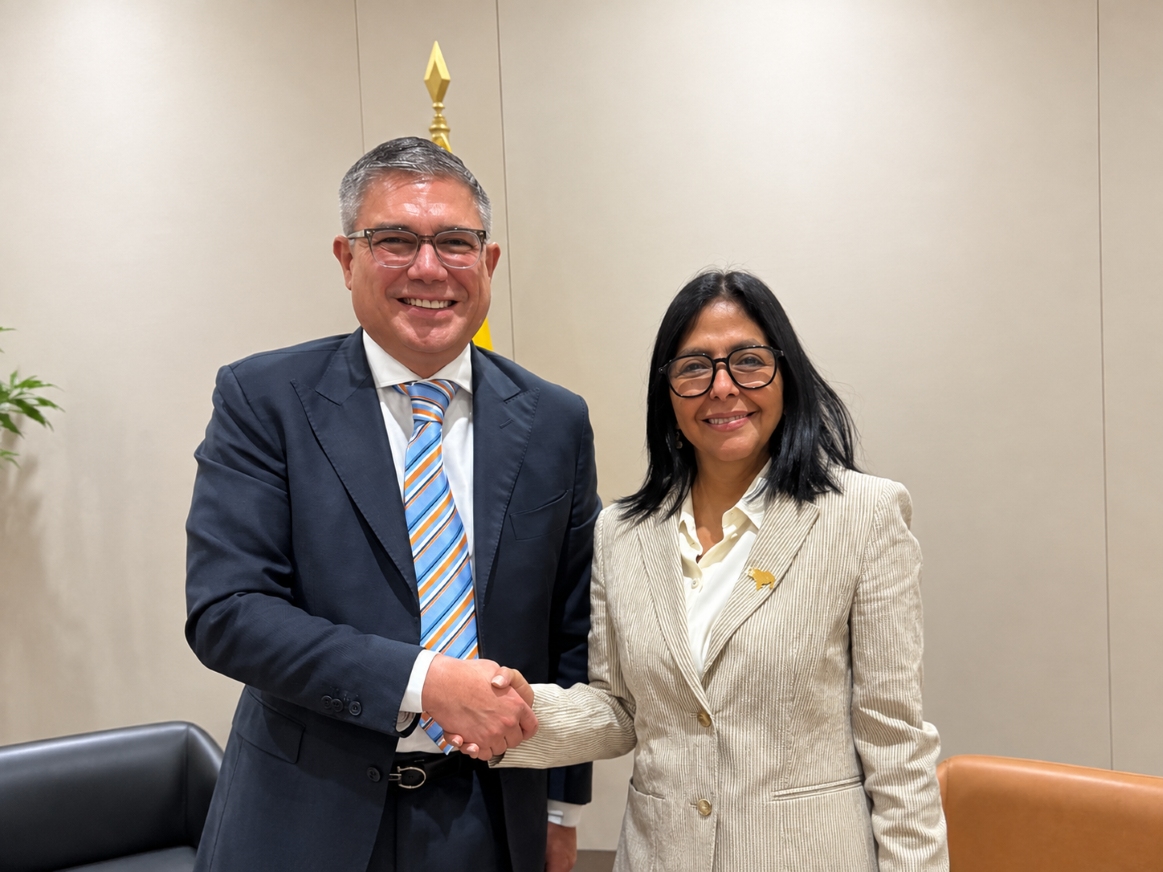
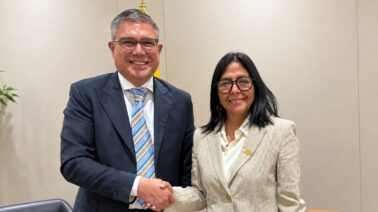
Foto: Lorenzo Simonelli, CEO de Baker Hughes, y Delcy Rodríguez durante un encuentro vinculado a la actividad de la compañía en el sector energético de Venezuela. Foto: Baker Hughes / LinkedIn.

El acuerdo del 5 de octubre abre varias líneas de trabajo, pero ninguna tiene todavía monto, campo ni calendario. PDVSA, Lindsayca, Fulcrum LNG y Baker Hughes acordaron negociar proyectos específicos más adelante, sujetos a nuevas aprobaciones y condiciones aún por definir. Los términos de pago tampoco se hicieron públicos.
Te puede interesar: Chevron en Venezuela: ¿Qué gana EE. UU. con la apuesta de US$7,000 millones?
En el corto plazo, las prioridades son las necesidades internas de gas de PDVSA y el suministro para la generación eléctrica. La infraestructura de acceso abierto y el LNG quedan para una etapa posterior, cuando existan proyectos concretos, contratos y financiamiento.
Por ahora, la oportunidad está definida; la inversión, no. Falta saber qué proyecto avanzará primero, cuánto capital exigirá y bajo qué condiciones podrá ejecutarse.
El negocio se reactiva antes que la inversión
Baker Hughes nunca salió por completo de Venezuela. Durante los años de mayores restricciones, mantuvo una presencia continua en el país, prestando servicios a productores que podían operar bajo las autorizaciones vigentes. Según la compañía, su base instalada incluye más de 1.200 sistemas de producción y alrededor de 240 equipos de turbomaquinaria en 23 sitios. Esa base permite ampliar la actividad sin tener que reconstruir desde cero una operación que Baker Hughes conoce desde hace más de seis décadas.
En enero, Lorenzo Simonelli señaló que una recuperación de la producción requeriría reparar pozos, sustituir equipos e incorporar generación eléctrica propia para sostener las operaciones sin depender de la red nacional. Para Baker Hughes, rehabilitar y mantener la infraestructura puede convertirse en un negocio mucho antes de que se concrete un proyecto de exportación de LNG. Simonelli describió esa posibilidad como una oportunidad significativa de ingresos, aunque también condicionó cualquier expansión a la seguridad de sus empleados y a la claridad de las reglas.
Las autorizaciones estadounidenses de 2026 ampliaron lo que las compañías pueden hacer. La licencia general 48D de la OFAC permite suministrar bienes, tecnología y servicios al sector de petróleo, gas y electricidad, incluidos el mantenimiento y la reparación. La licencia general 49B permite negociar y firmar contratos contingentes para nuevas inversiones, pero exige una autorización separada antes de su ejecución. Poder negociar, reparar o prestar servicios no equivale a contar con una inversión aprobada.
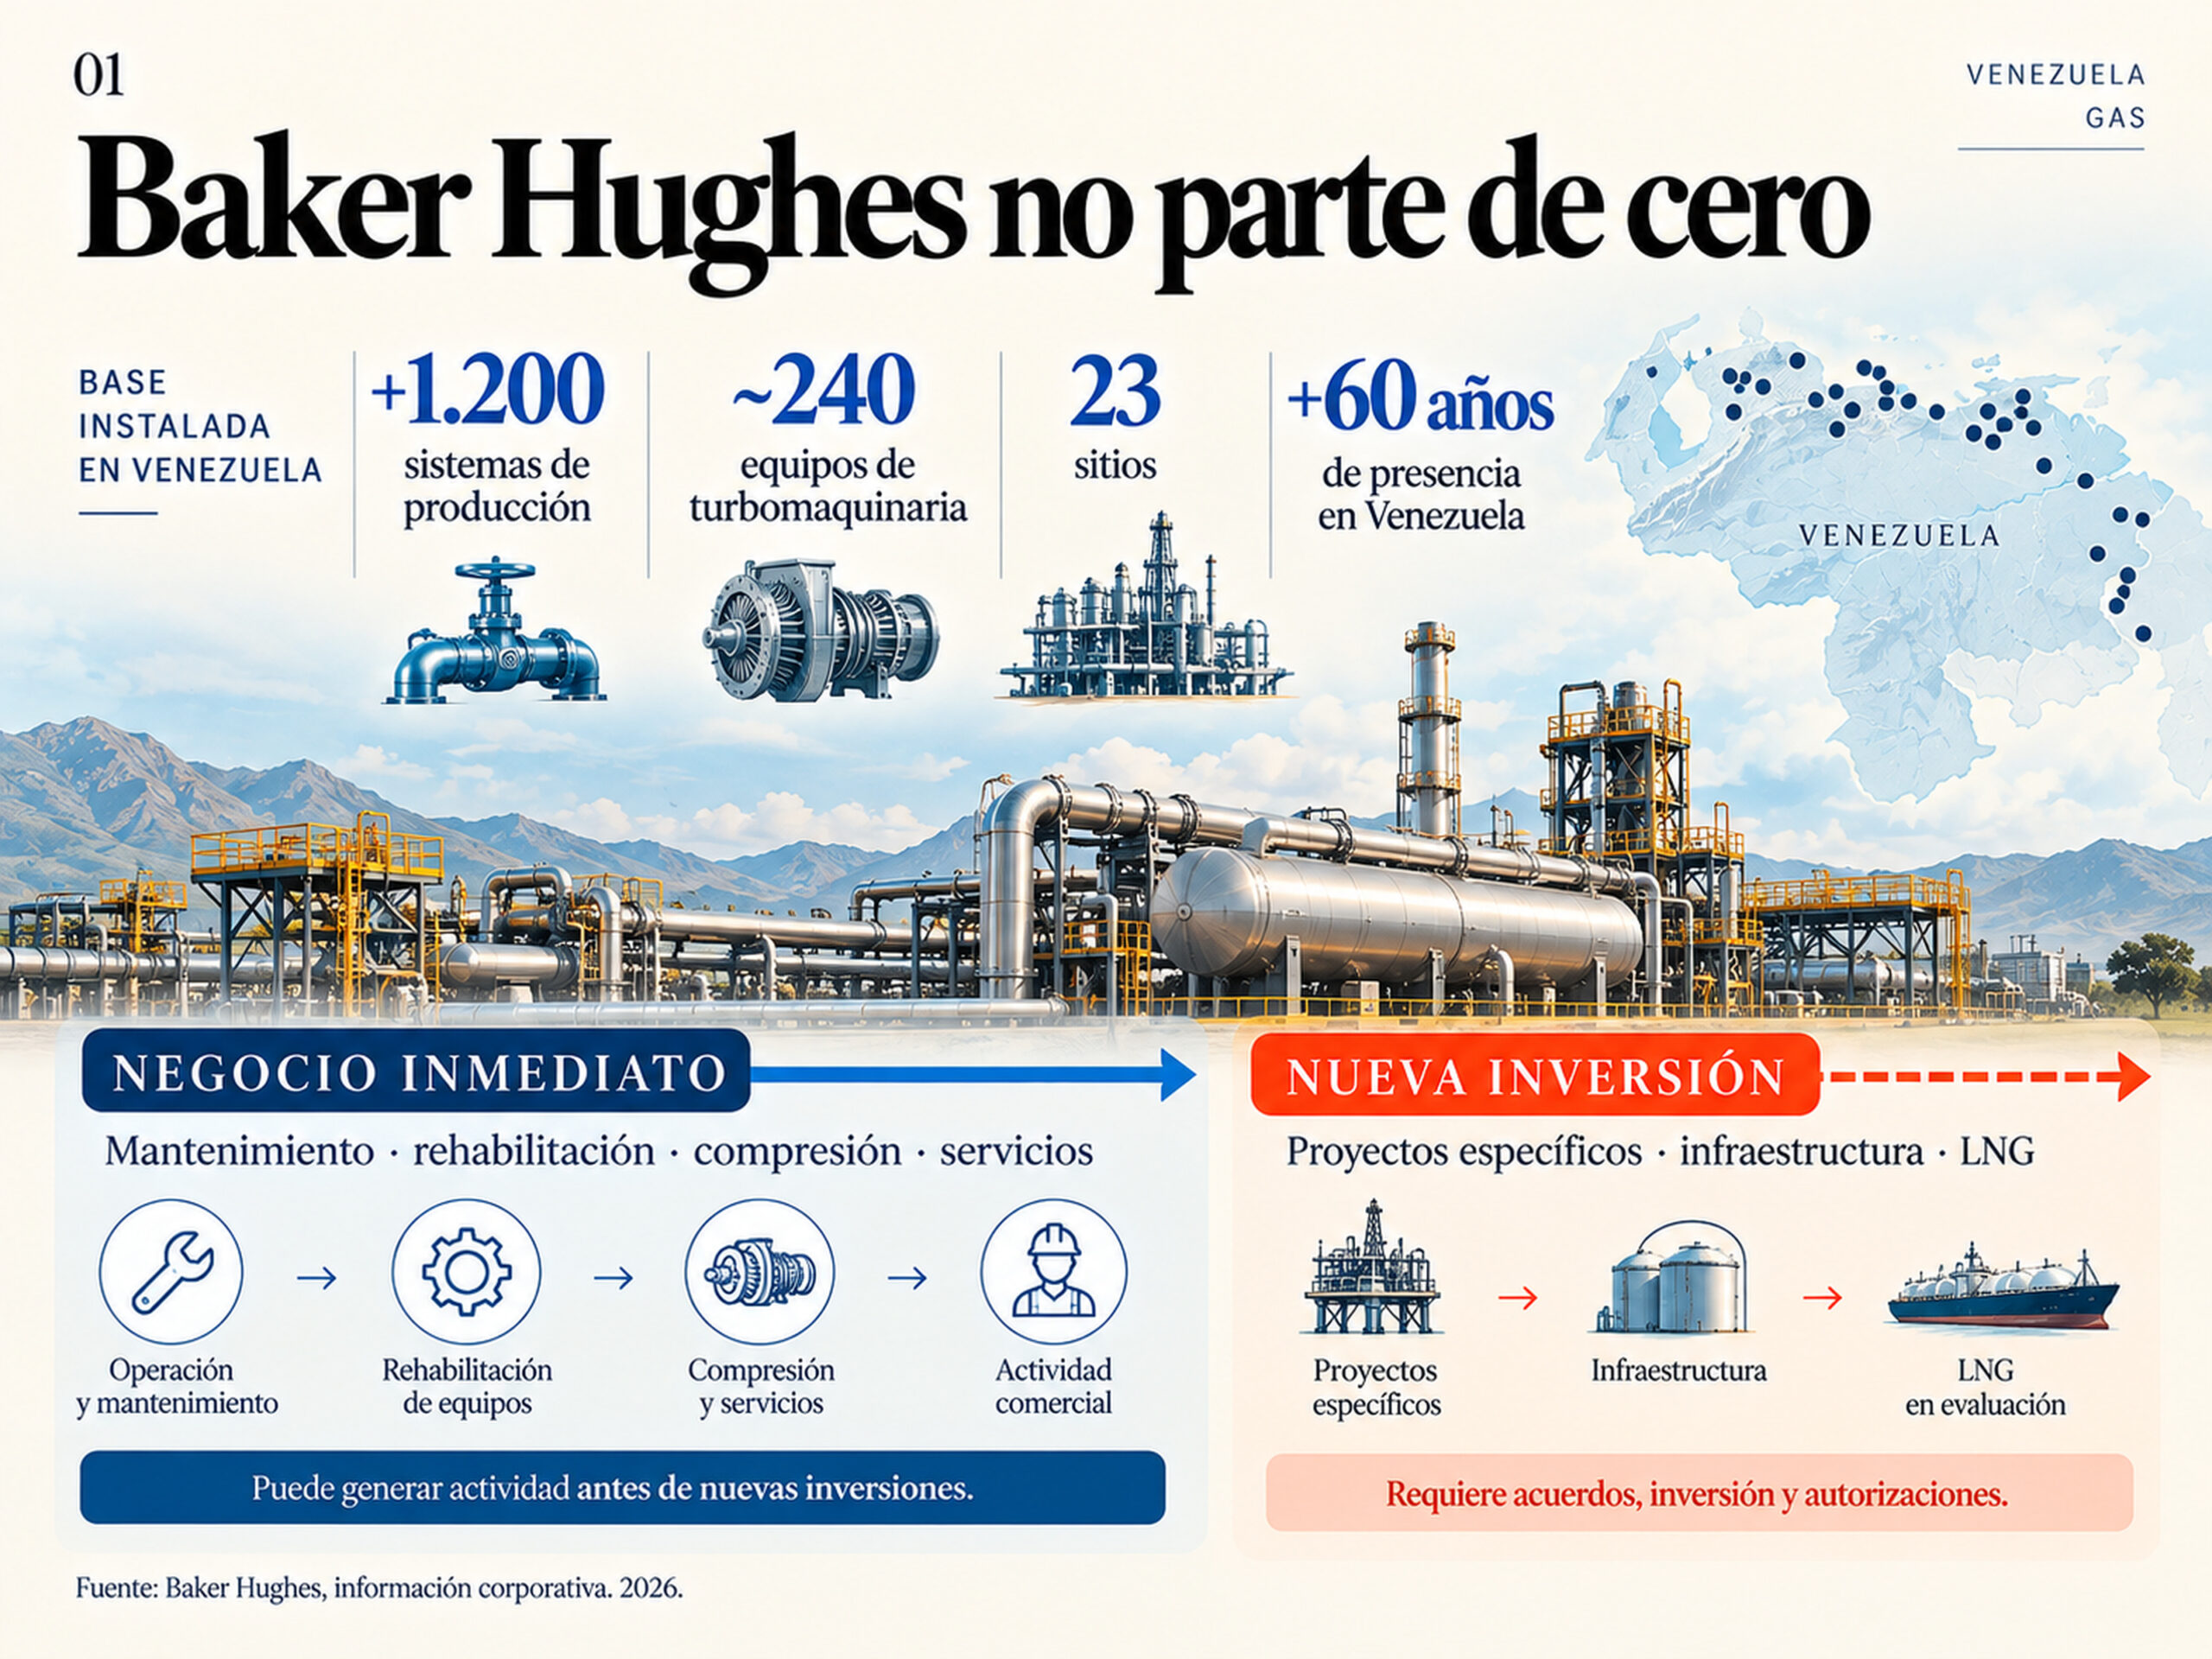
Las oportunidades más cercanas para Baker Hughes radican en rehabilitar equipos, ampliar la compresión y atender necesidades de generación en operaciones existentes. Son trabajos que pueden avanzar por etapas y aprovechar la base instalada de la compañía sin esperar a que se concrete un proyecto de exportación de LNG.
Todavía no existe información pública que permita saber qué proporción de ese mercado se convertirá en órdenes e ingresos para Baker Hughes ni bajo qué mecanismo cobrará la compañía.
El nuevo margen regulatorio permite una mayor actividad comercial. No resuelve las limitaciones físicas que aún impiden que el gas llegue hasta donde puede utilizarse.
El cuello de botella está entre el pozo y la turbina.
En 2025, Venezuela quemó en antorchas 13,46 bcm de gas, equivalentes a unos 1,3 Bcf diarios. Los registros individuales del Global Gas Flaring Tracker 2026 identifican 226 puntos de quema. Un cálculo sobre esos registros sitúa cerca del 81% del volumen en el norte de Monagas.
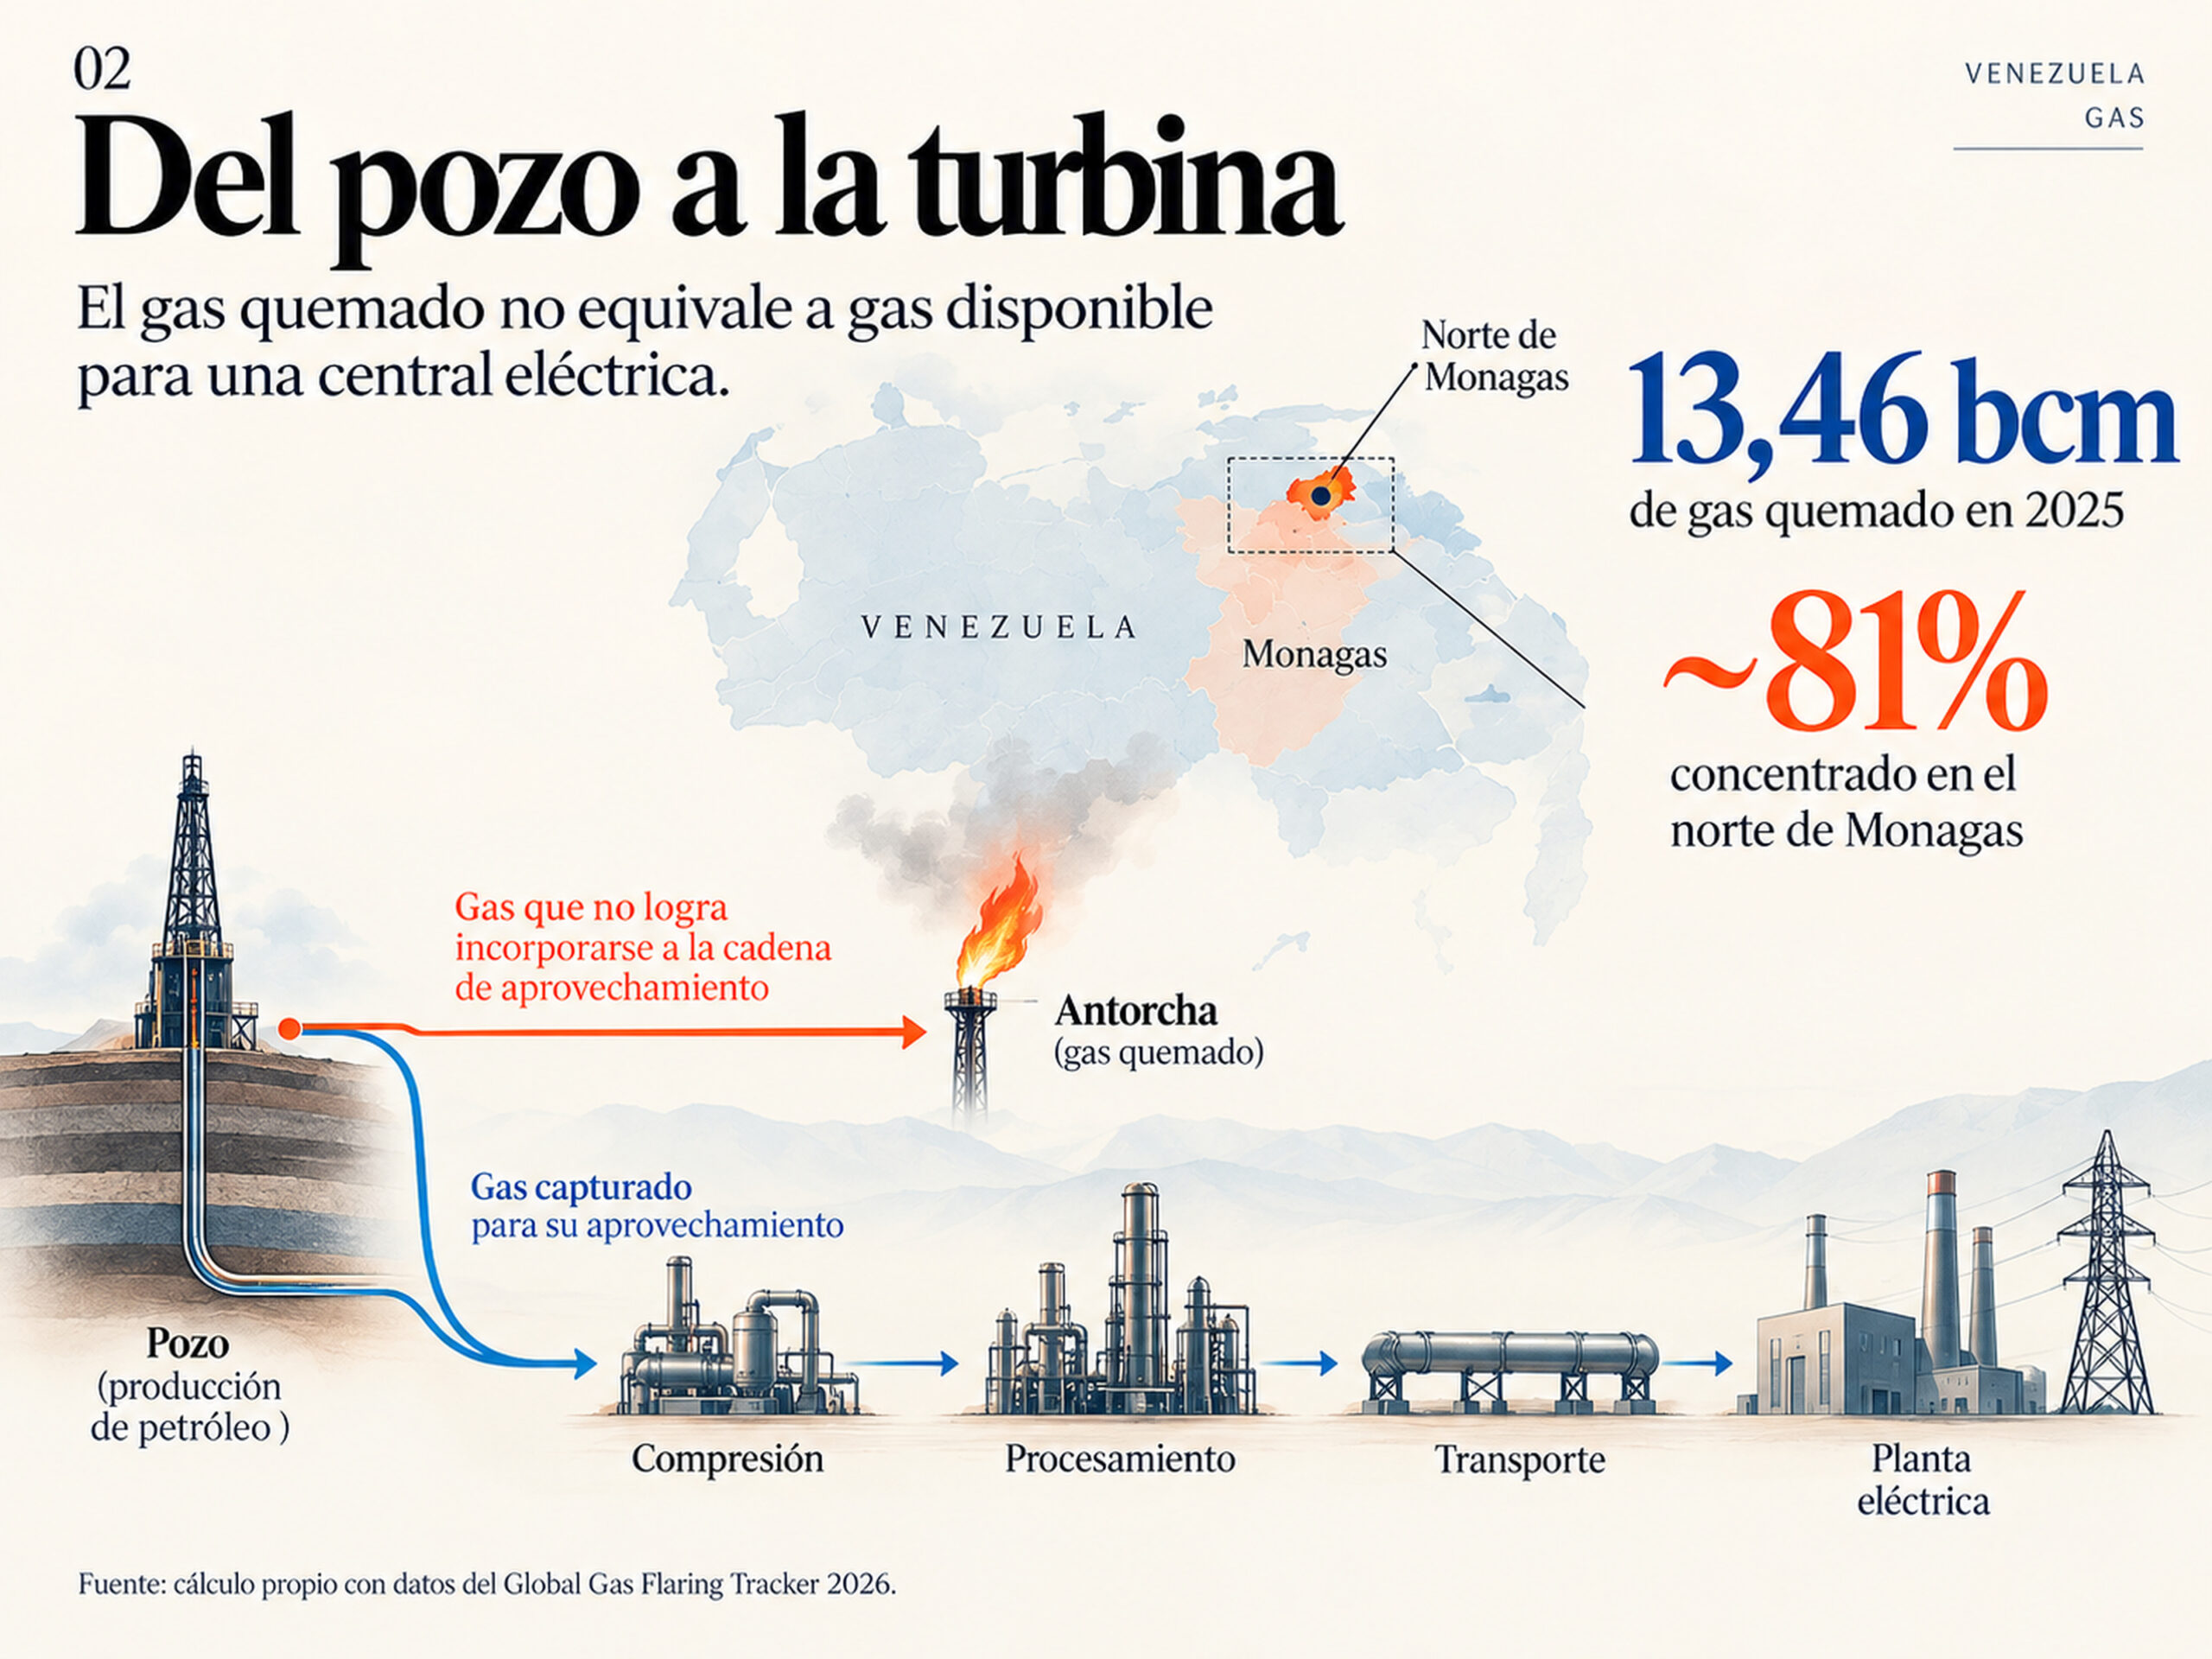
Ese volumen no equivale a gas disponible para una central eléctrica. La medición satelital estima cuánto se quema, pero no cuánto puede recuperarse, a qué costo ni qué parte podría terminar abasteciendo una planta. El Banco Mundial vincula la persistencia de la quema venezolana con la infraestructura obsoleta y los cuellos de botella en el procesamiento, agravados en 2025 por la interrupción del gasoducto Muscar-Soto.
En Monagas, producir petróleo también implica extraer gas del subsuelo. Parte de ese gas requiere compresión y procesamiento antes de poder utilizarse o venderse, además de infraestructura para transportarlo hasta el punto de consumo. Cuando alguno de esos tramos falla, el gas puede terminar en una antorcha, aunque haya demanda. La concentración de la quema en el norte de Monagas sitúa buena parte de esa dificultad en la recolección, el acondicionamiento y el transporte del gas que acompaña al crudo.
Antero Alvarado, socio director de Gas Energy Latin America, advierte que cerrar pozos para reducir la quema también recortaría la producción de petróleo. Los campos siguen produciendo crudo y, con él, gas que debe capturarse y aprovecharse antes de que termine en una antorcha.
Incluso cuando el gas llega a una central, el sistema eléctrico ofrece poco margen. A finales de septiembre estaba disponible alrededor del 40% de los aproximadamente 32.800 MW instalados, según cifras de CAF recogidas por Reuters. Esa proporción equivale a poco más de 13.000 MW y coincide con la estimación de Miguel Lara, antiguo responsable de la coordinación del sistema eléctrico venezolano y posteriormente asesor de la oposición, que sitúa la disponibilidad entre 13.000 y 13.500 MW, frente a una demanda estimada de entre 15.000 y 16.000 MW. Lara también advierte sobre los límites de la red de transmisión.
Más gas no elimina esas restricciones. Tiene que llegar a una planta térmica capaz de utilizarlo, y la electricidad producida debe poder entrar en una red que la transporte. Venezuela tiene gas, capacidad de generación instalada y demanda sin atender, pero esos activos no siempre están operativamente conectados entre sí.
Resolver esos tramos permitiría aprovechar y entregar más gas. Pero todavía quedaría pendiente el cobro.
Producir gas no basta si cobrar sigue siendo el problema
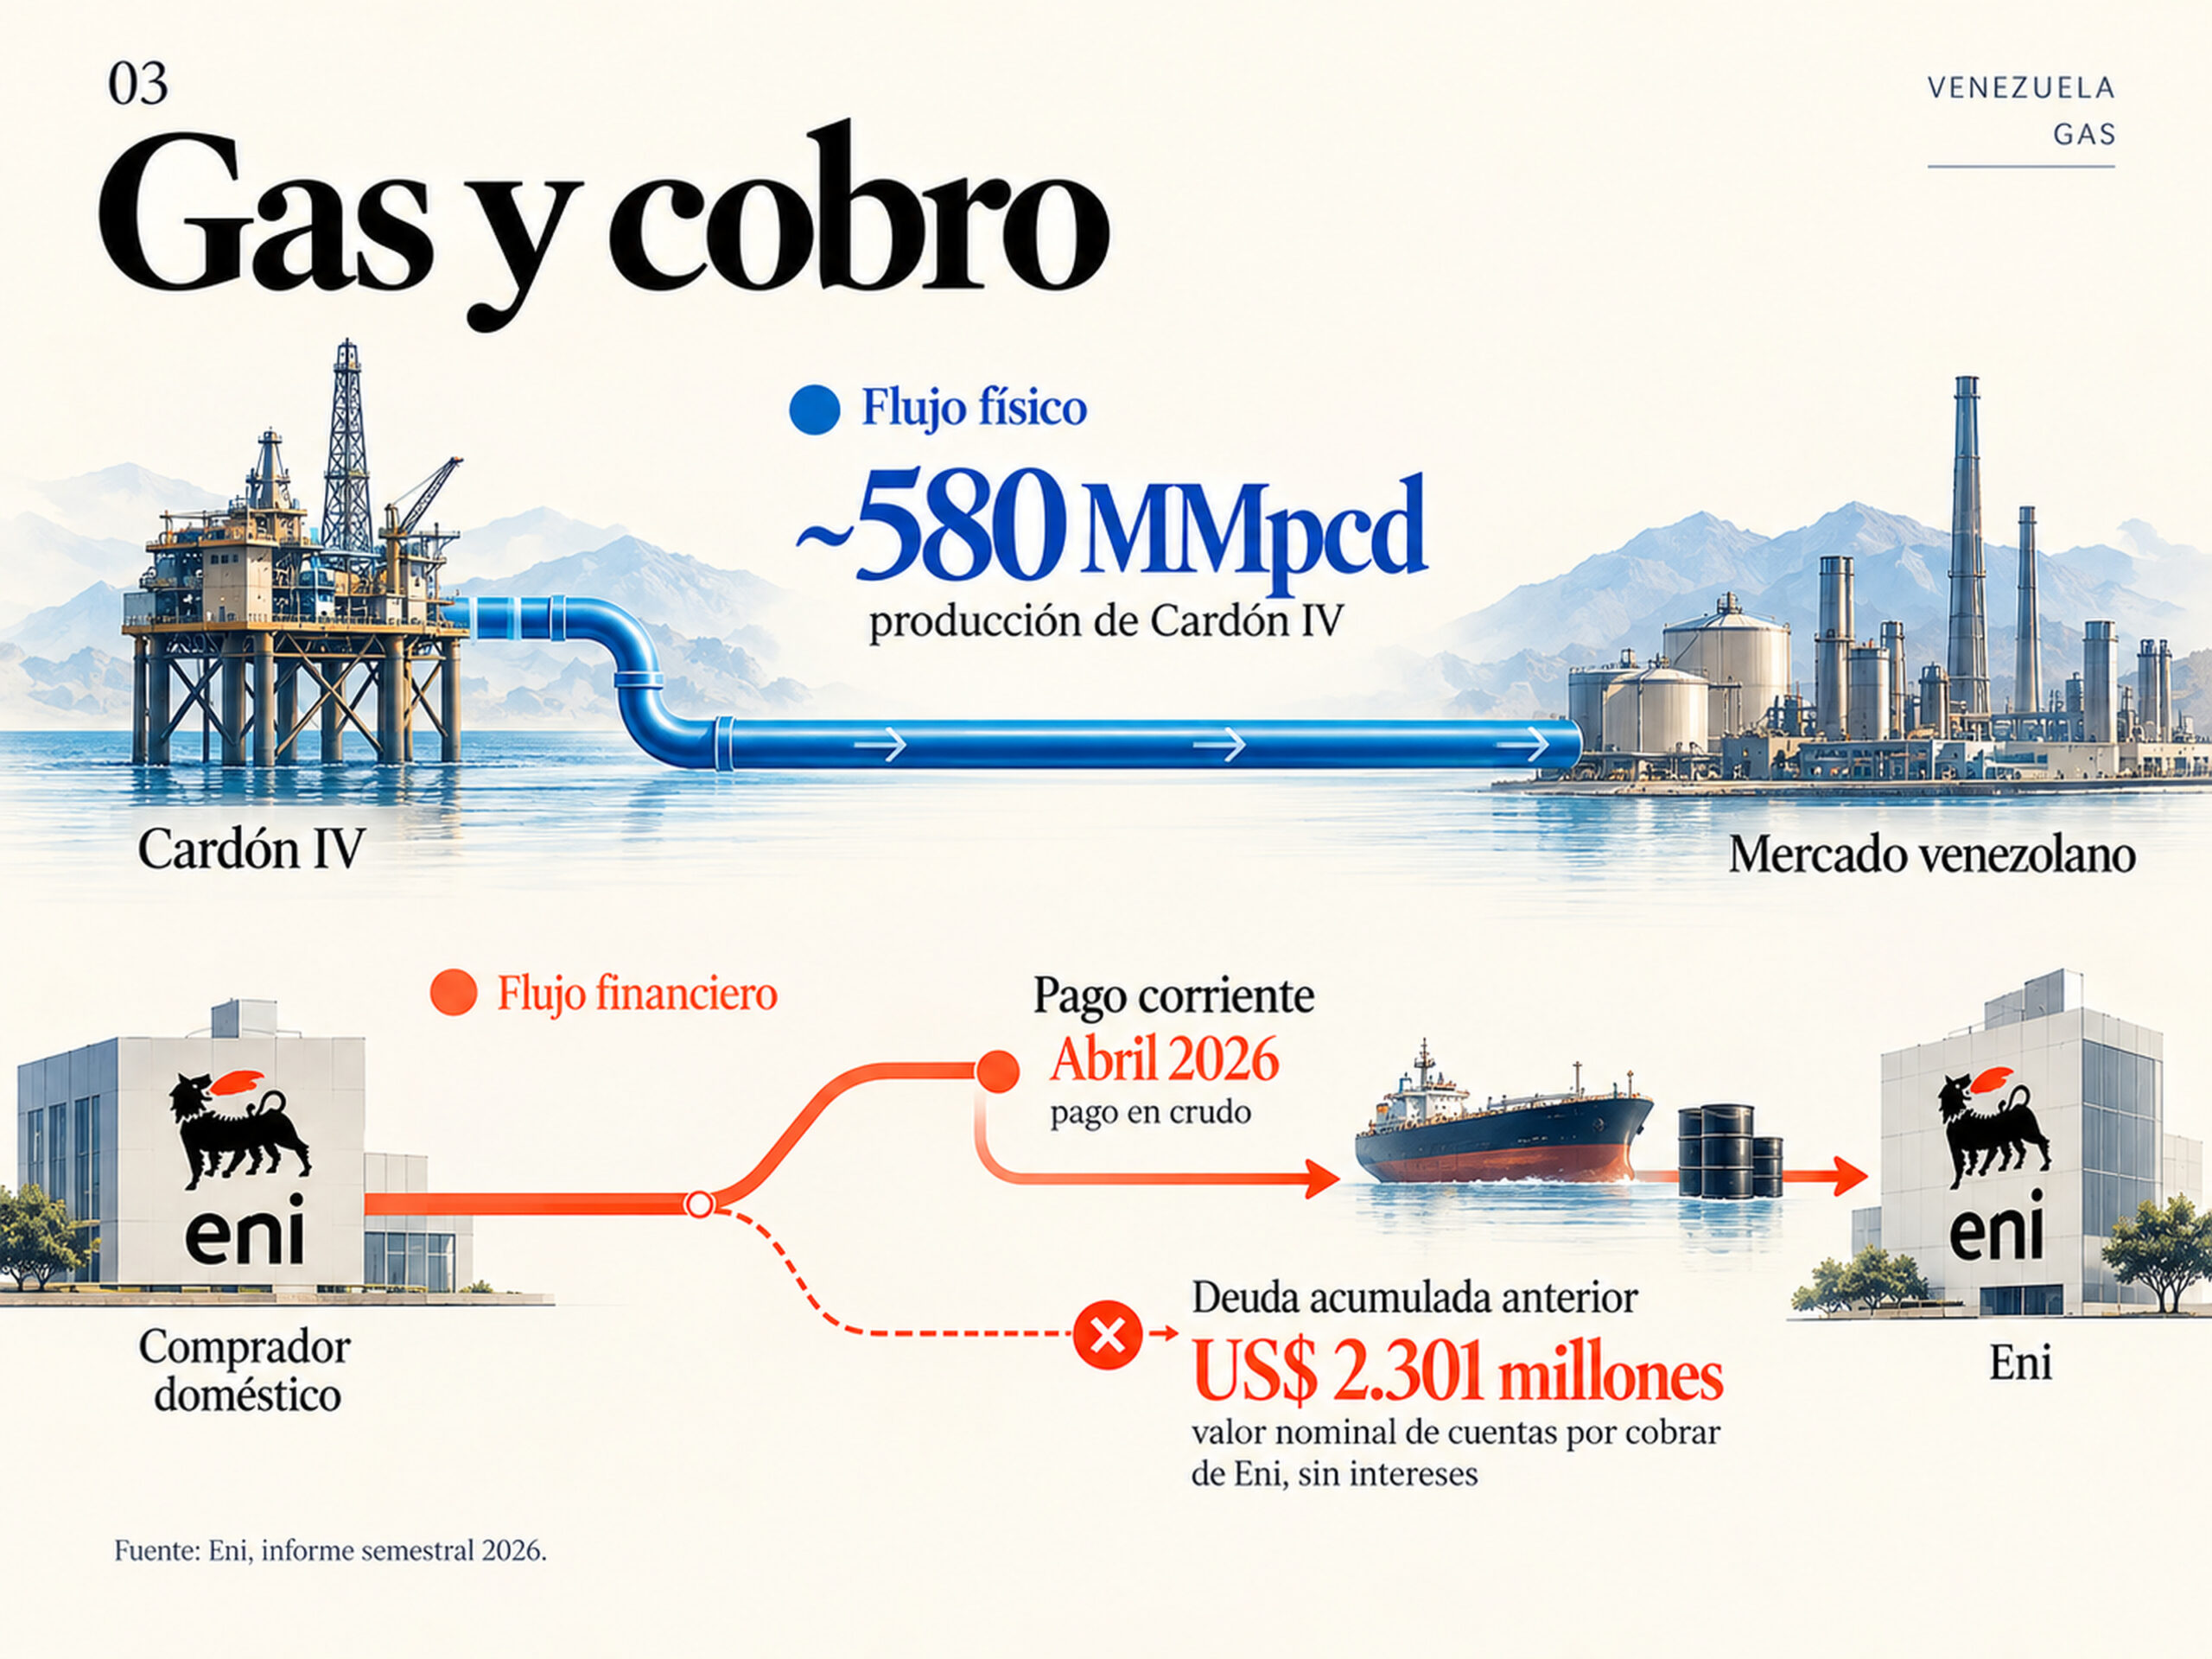
En abril, Eni recibió un primer cargamento de crudo venezolano para cobrar las ventas corrientes de gas de Cardón IV correspondientes a 2026. La deuda vencida de años anteriores quedó fuera de ese esquema de pago.
Cardón IV produce alrededor de 580 millones de pies cúbicos diarios y abastece al mercado venezolano. Al cierre de junio, Eni registraba US$2.301 millones como valor nominal del principal de cuentas comerciales vencidas relacionadas con las ventas de gas correspondientes a su participación en Cardón IV, sin incluir los intereses acumulados.
El informe semestral de Eni distingue entre el principal nominal y el valor que reconoce contablemente como recuperable. Los US$2.301 millones, por tanto, no representan efectivo disponible ni una cantidad que la compañía dé por cobrada en su totalidad.
En enero, Halliburton condicionó una expansión rápida de su actividad en Venezuela a condiciones comerciales y legales claras, incluida la certeza de pago.
Cardón IV produce y vende gas, pero cobrarlo ha sido otro problema. Para una nueva inversión, quién compra y bajo qué condiciones paga pesa tanto como la capacidad de producción.
Trinidad cambia la ecuación
La licencia de 30 años del campo Dragón permite destinar hasta el 70% del gas a Trinidad para su licuefacción en Atlantic LNG. Esa es la ruta física prevista, pero el proyecto todavía no produce y, al 6 de octubre, no tenía una decisión final de inversión confirmada públicamente.
Si avanza, el gas saldrá de Dragón por un ducto submarino hasta la plataforma Hibiscus de Shell, en aguas de Trinidad, y desde allí podrá incorporarse a la infraestructura gasífera del país antes de llegar a Atlantic LNG. La primera fase del proyecto ha sido evaluada en unos 185 millones de pies cúbicos diarios. Dragón todavía necesita inversión para desarrollar el campo y establecer su conexión, pero no para construir una planta de LNG desde cero en Venezuela.
Atlantic LNG dispone de una capacidad de aproximadamente 12 millones de toneladas anuales en sus trenes 2, 3 y 4. En 2025, sus exportaciones rondaron los 9 millones de toneladas en medio de restricciones al suministro de gas en Trinidad, según Reuters. Atlantic LNG operó por debajo de su capacidad nominal en 2025, pero eso no implica que el espacio restante esté disponible para el gas venezolano. Parte de esa capacidad puede verse comprometida en el ámbito comercial.
Para Dragón, la infraestructura existente en Trinidad reduce la cantidad de infraestructura que tendría que construirse específicamente para llevar el gas al mercado. El desarrollo del campo y su conexión todavía requieren capital, permisos y contratos, y ni el comprador final ni todos los términos de pago son públicos. Pero la ruta prevista permite apoyarse en instalaciones que ya procesan y licuan gas para el mercado internacional.
Venezuela no dispone hoy de una gran capacidad propia para exportar gas. Ciertos proyectos offshore, sin embargo, pueden conectarse a la infraestructura existente en Trinidad.
Para generar electricidad en Venezuela, el gas aún debe ser captado, acondicionado y transportado hasta una central que pueda utilizarlo. Después, la electricidad debe llegar al consumidor a través de una red operativa y ese suministro debe poder facturarse.
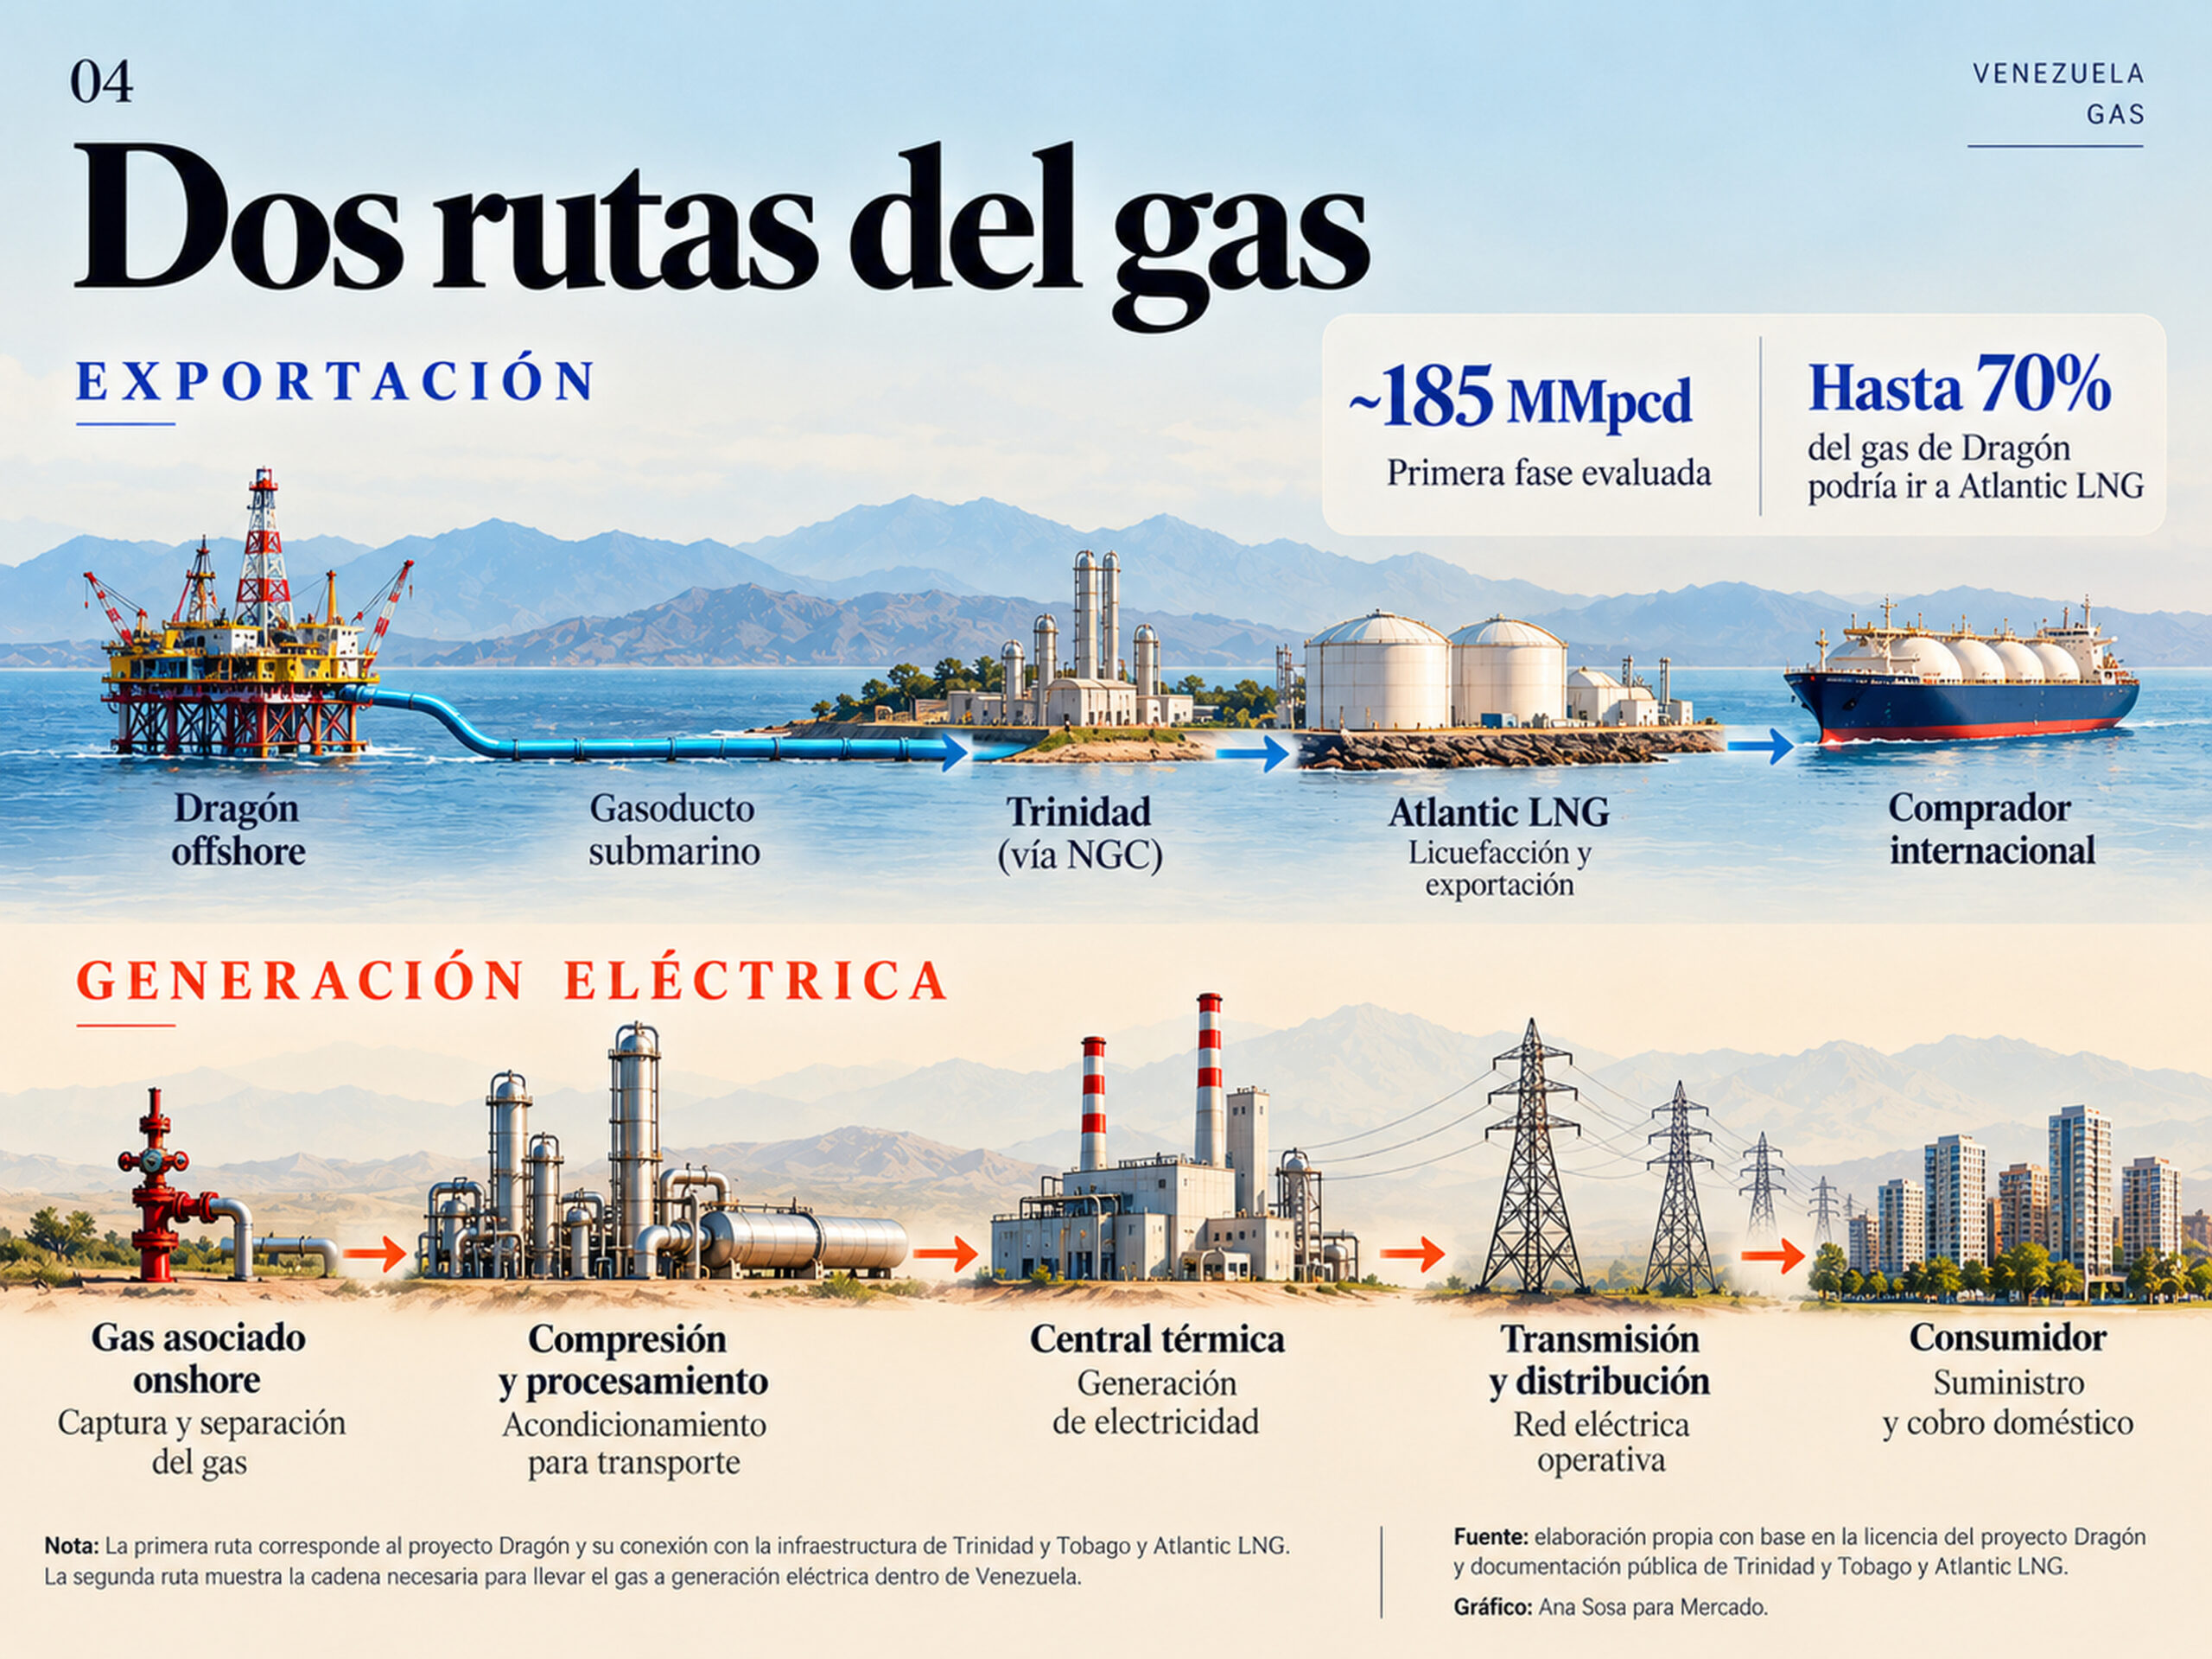
Baker Hughes puede encontrar actividad en la rehabilitación de equipos, la compresión, la generación y otros servicios necesarios para recuperar esa industria. Pero sus equipos no determinan quién comprará el gas ni cómo se cobrará. Para una nueva inversión, contar con una ruta viable hasta el comprador y con condiciones de pago claras puede pesar tanto como contar con el recurso.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Daily News
Línea 4 del Metro: la ruta que estudian para llegar desde Santo Domingo hasta San Cristóbal

Daily News
¿Quién es Leah Campos, la embajadora de EE. UU. que Abinader le pidió a Trump mantener en RD?

Sport Business
Yankees vs. Rays: fechas y horarios en RD de la Serie Divisional tras eliminar a los Red Sox
Daily News
Elecciones Brasil 2026 EN VIVO: resultados, votación y últimas noticias de Lula y Flávio Bolsonaro


Experiencias
Shakira transmitirá gratis su concierto desde Madrid: a qué hora es en RD y dónde verlo en vivo

Análisis para suscriptores