Los hoteles aseguran sus edificios. Ahora el Caribe empieza a asegurar lo que protege sus playas
Un nuevo seguro regional traslada parte del riesgo de los arrecifes al mercado. La póliza puede movilizar dinero después de un huracán, pero aún no está claro cómo se financiará de forma sostenida su protección entre una temporada y la siguiente.
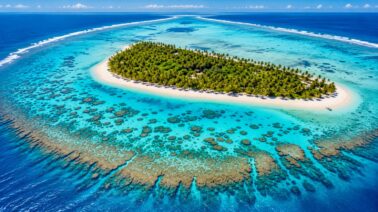
Foto: Los arrecifes del Caribe protegen playas y costas de las que dependen el turismo y otras actividades económicas. Un nuevo seguro paramétrico busca financiar su respuesta de emergencia después de huracanes. Foto: Dreamstime.

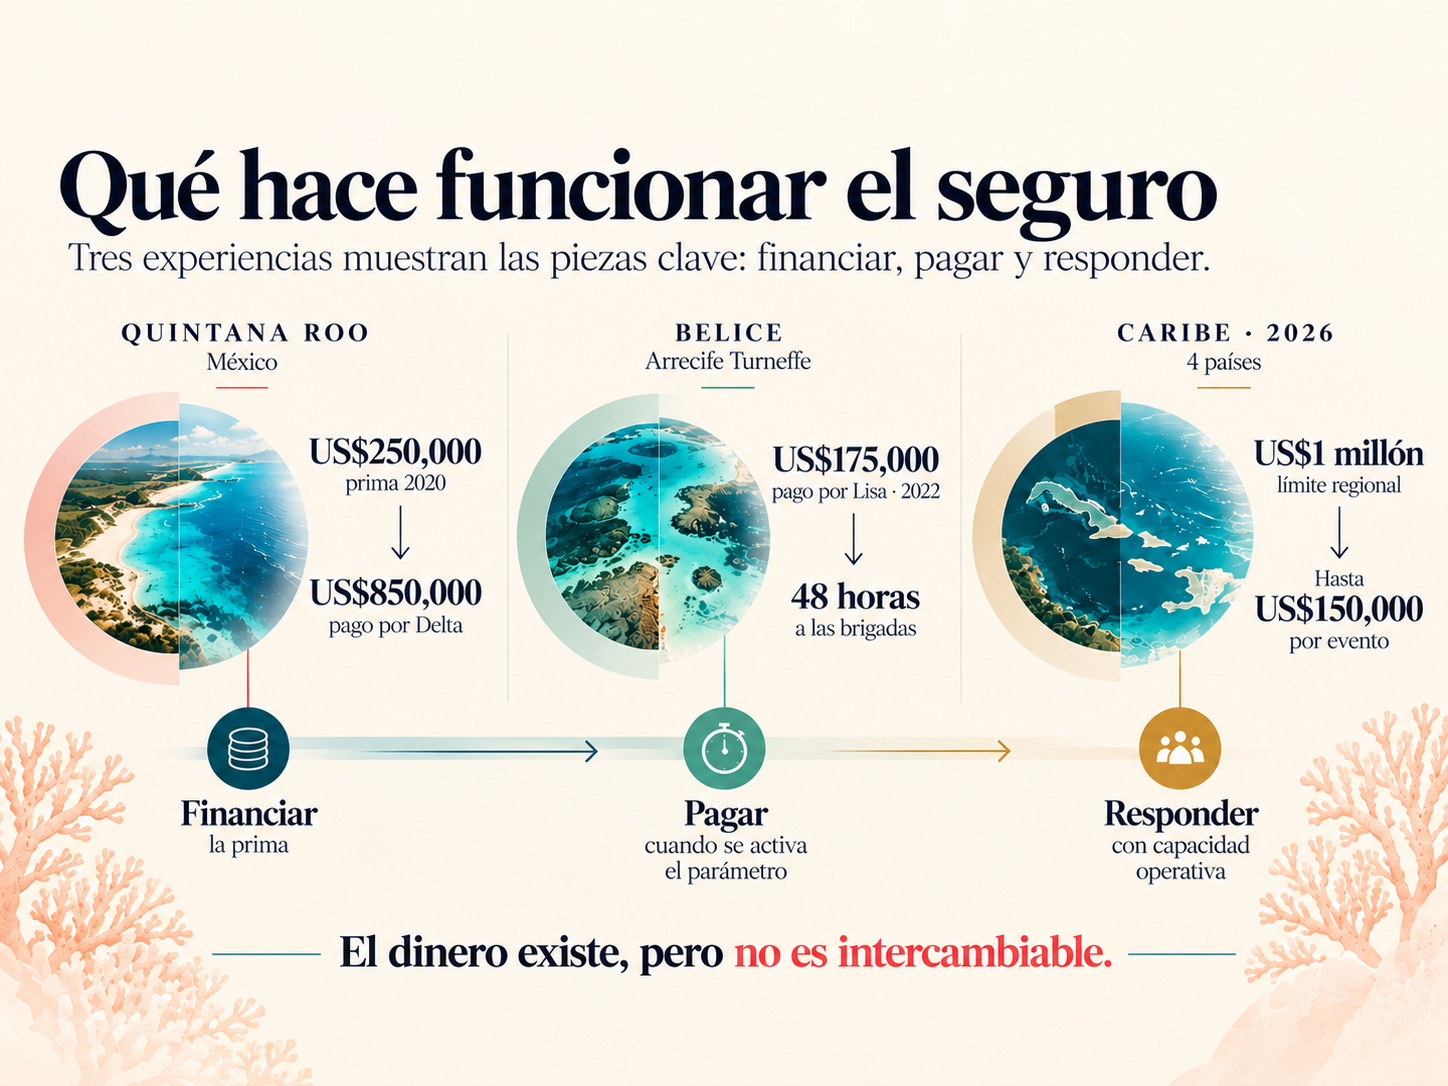
Cuatro países del Caribe ya cuentan con una póliza que permite liberar fondos tras un huracán. El Caribbean Biodiversity Fund (CBF) contrató la cobertura para República Dominicana, Jamaica, Santa Lucía y San Vicente y las Granadinas, con un límite regional de US$1 millón y pagos de hasta US$150,000 por evento, para financiar la respuesta de emergencia cuando se activen los parámetros establecidos. La póliza cubre 1,800 km² de arrecifes.
La cobertura ya incluye países, una aseguradora y un límite definido. Su costo total, sin embargo, no se ha hecho público. El InsuResilience Solutions Fund (ISF) cofinancia la prima y el proyecto contempla desarrollar una estrategia para sostenerla a más largo plazo. La documentación pública no revela cuánto aporta cada parte.
Los arrecifes tampoco generan valor para un solo actor. Sostienen actividades turísticas, la pesca, la protección costera y otros beneficios económicos que benefician a empresas, gobiernos y comunidades. El valor se reparte entre muchos participantes, mientras que proteger el activo exige recursos en momentos distintos y para funciones que no necesariamente provienen de la misma fuente.
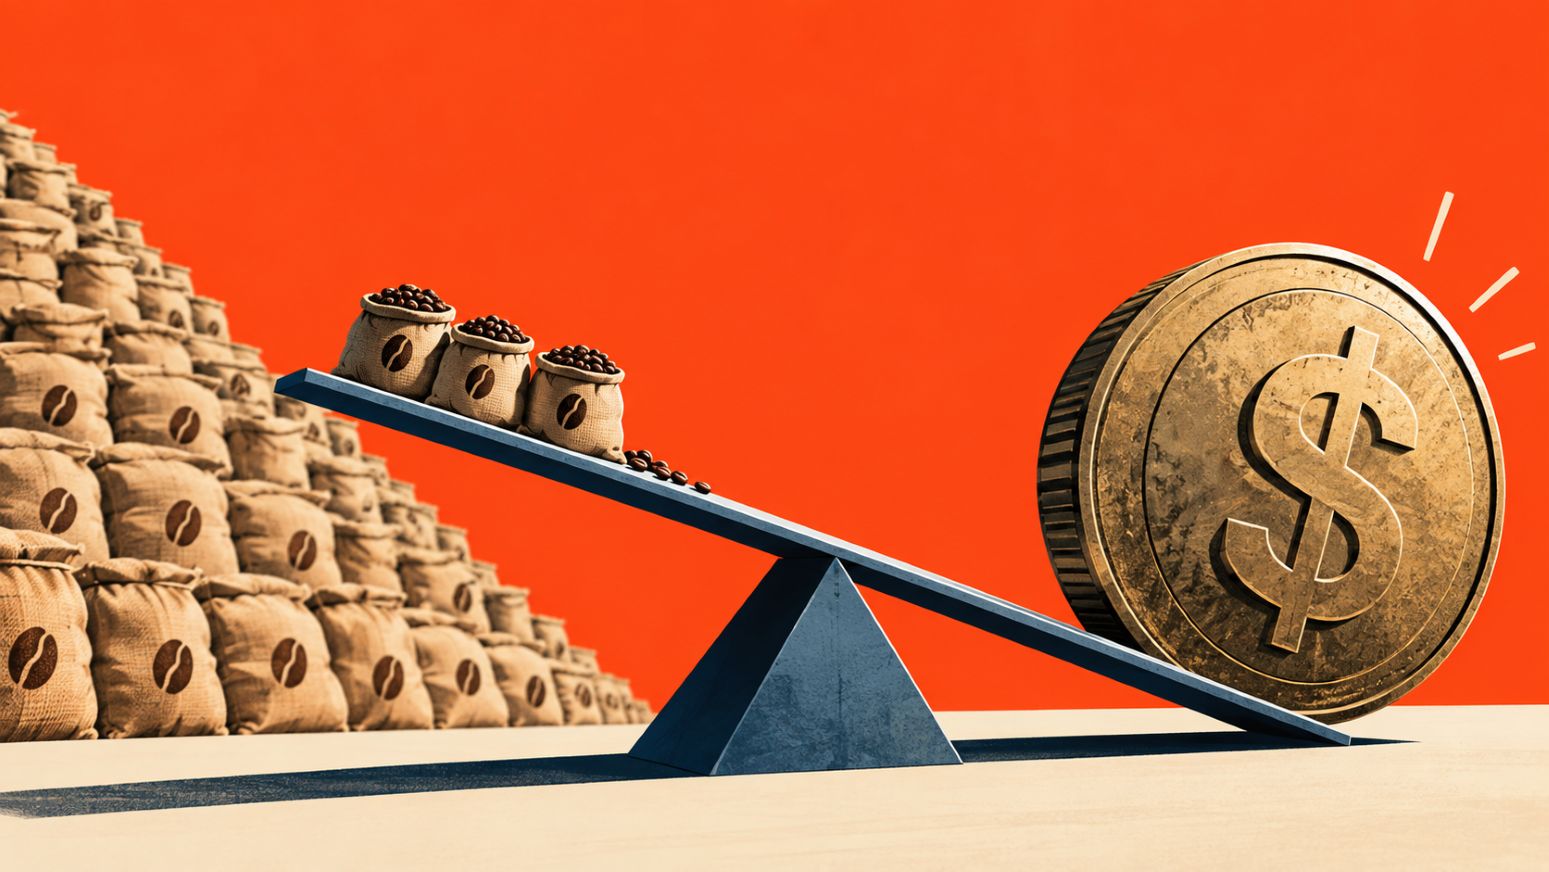
El Caribe logró trasladar parte del riesgo de sus arrecifes al mercado asegurador. Convertir el valor económico que generan esos ecosistemas en recursos capaces de sostener su protección a lo largo del tiempo es un problema distinto.
El Caribe no está asegurando sus arrecifes por lo que valen
La primera comparación que invita a hacer la nueva póliza es también la menos útil. Un límite regional de US$1 millón parece diminuto frente al valor económico de los arrecifes en una economía turística como la de la República Dominicana. El BID estima en alrededor de US$1,295 millones el valor de uso anual promedio asociado al turismo y la recreación en República Dominicana, a partir de estimaciones de US$1,185.97 millones para 2019 y de US$1,403.80 millones para 2022.
Pero la póliza no pretende asegurar esa magnitud. Los US$1,295 millones estiman el valor de los servicios económicos asociados al ecosistema; el seguro cubre una necesidad mucho más acotada tras un huracán.
No indemniza el valor de los hoteles que dependen de una costa atractiva, los ingresos de una temporada turística ni el costo de reconstruir un ecosistema entero. Su función es proporcionar recursos para la respuesta cuando un evento cumple con los parámetros de la cobertura. Determinar si esos recursos son suficientes exige conocer los costos de intervención y los sitios asegurados, no compararlos directamente con el valor del turismo nacional.
Después de una tormenta, un arrecife dañado puede requerir equipos para trabajos en el agua, combustible, embarcaciones, buzos y materiales para estabilizar las colonias, retirar escombros y evitar que el daño empeore. La póliza busca poner liquidez a disposición de esa fase de la respuesta.
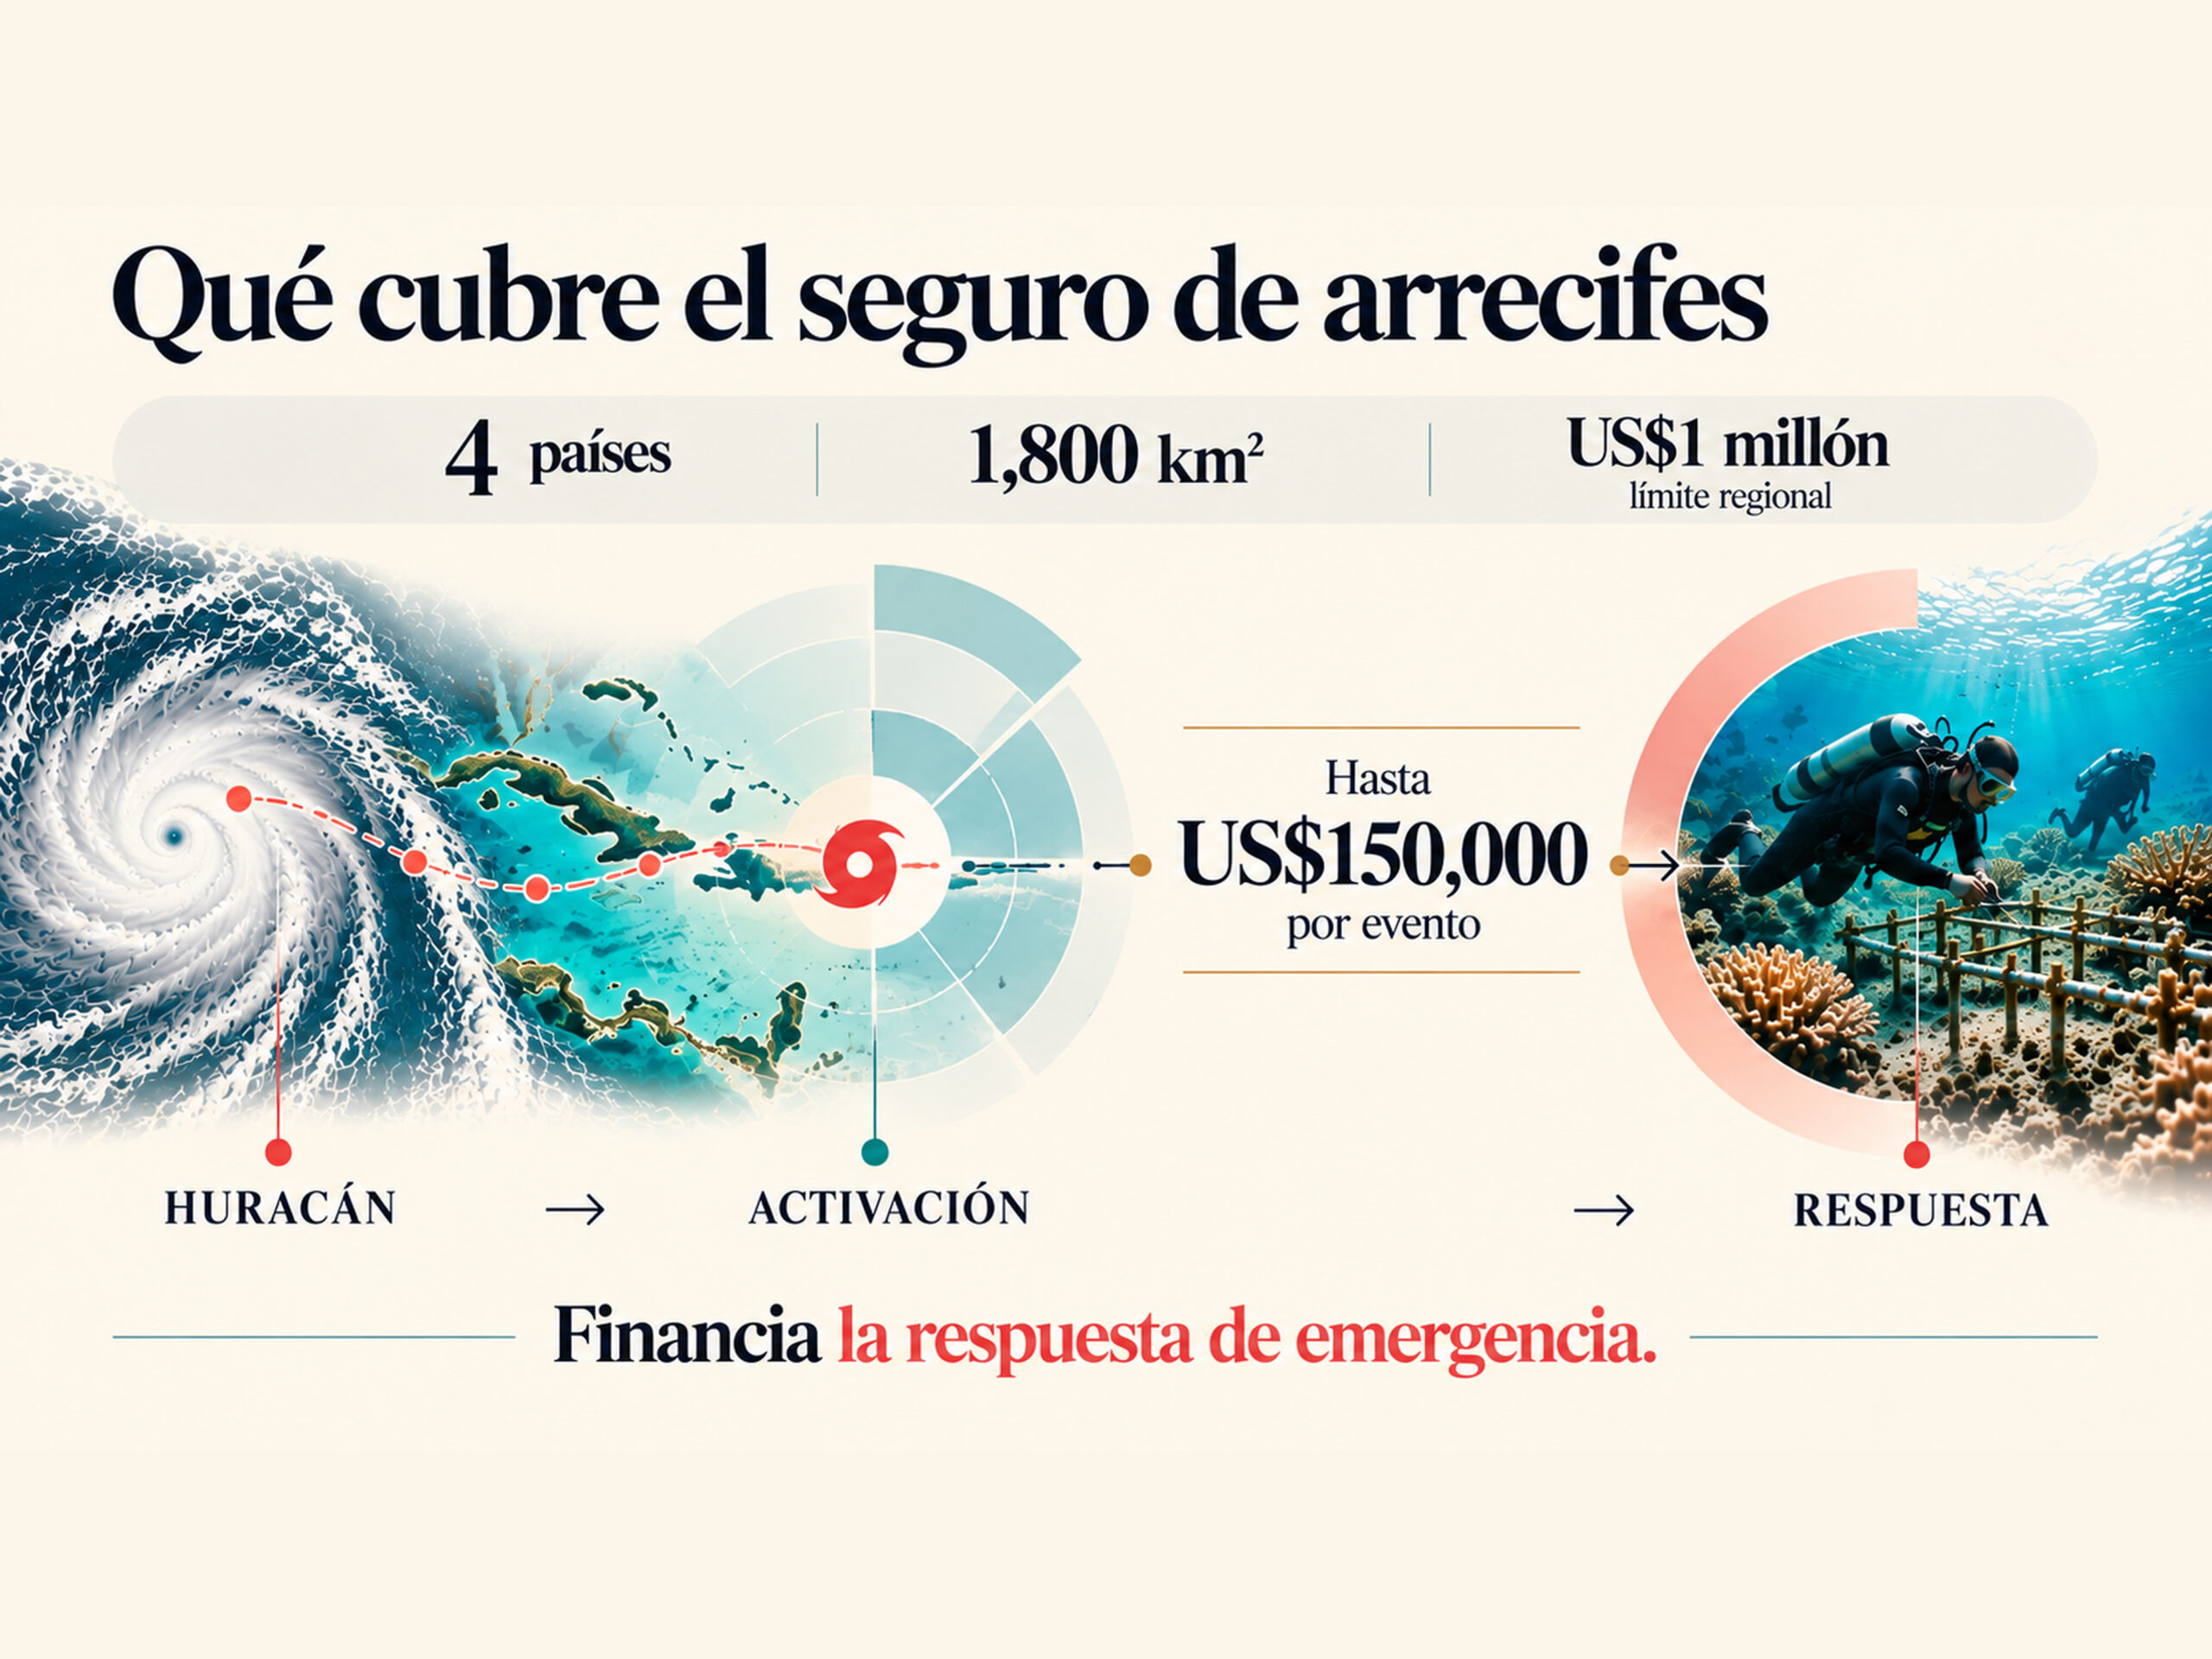
El seguro utiliza un diseño denominado "Dynamic Cat-in-Circle". En lugar de depender únicamente de un área fija alrededor del sitio asegurado, adapta el área de activación al radio de los vientos máximos del huracán y añade círculos concéntricos con pagos decrecientes. Como ocurre con otros seguros paramétricos, el desembolso depende de parámetros verificables y no de una evaluación convencional de los daños. Los umbrales y los porcentajes completodel pil completosoto no se han publicado.
El huracán Lisa permite ver para qué sirve esa liquidez. En noviembre de 2022 activó un pago de US$175,000 para Turneffe Atoll, en Belice. MAR Fund recibió el monto completo dentro de las dos semanas posteriores al evento y lo transfirió a las brigadas en las 48 horas siguientes.
El seguro no intentó ponerle precio a todo Turneffe. Financió una respuesta específica tras el huracán.
Lo mismo ocurre con los US$150,000 anunciados para el nuevo programa caribeño. No representan el valor de un arrecife, sino el máximo que puede movilizarse por evento para la respuesta de emergencia. Saber si esa cantidad es suficiente para que República Dominicana requiera conocer los sitios cubiertos, sus costos de intervención y cómo opera el límite regional entre los países, información que no es pública.
El seguro puede aportar liquidez después del huracán. Conservar el arrecife, mantener capacidad de respuesta y sostener la propia cobertura requieren recursos antes y después de ese momento.
Hay dinero para proteger los arrecifes. El problema empieza cuando cada fuente paga algo distinto.
El Caribe no parte de una hoja en blanco. Hay cooperación internacional, fondos ambientales, programas de restauración, aportes empresariales, presupuestos públicos y ahora una póliza. Poner todos esos recursos en una misma cuenta, sin embargo, ocultaría la diferencia más importante entre ellos.
El proyecto regional ha movilizado cooperación para desarrollar capacidades y el ISF cofinancia la prima del seguro. La estrategia para financiarla a largo plazo aún debe desarrollarse, y la información publicada no revela ni el costo total de la cobertura ni la participación de cada financiador.
En República Dominicana, el presupuesto de 2026 asigna RD$164,994,036 a la gestión sostenible de los recursos costeros y marinos. Es una apropiación presupuestaria, no un gasto ejecutado, y tampoco un presupuesto exclusivo para arrecifes. La cifra no permite saber cuánto se destinará específicamente a su conservación o restauración.
El Fondo MARENA administra proyectos ambientales financiados por diversas fuentes. Entre ellos, Caribbean Engagement – Dominican Republic Intervention, financiado por Blue Nature Alliance, cuenta con RD$23.2 millones en dos fases para ampliar la protección y gestión de áreas marinas. Esos recursos no están destinados a pagar la prima del nuevo seguro.
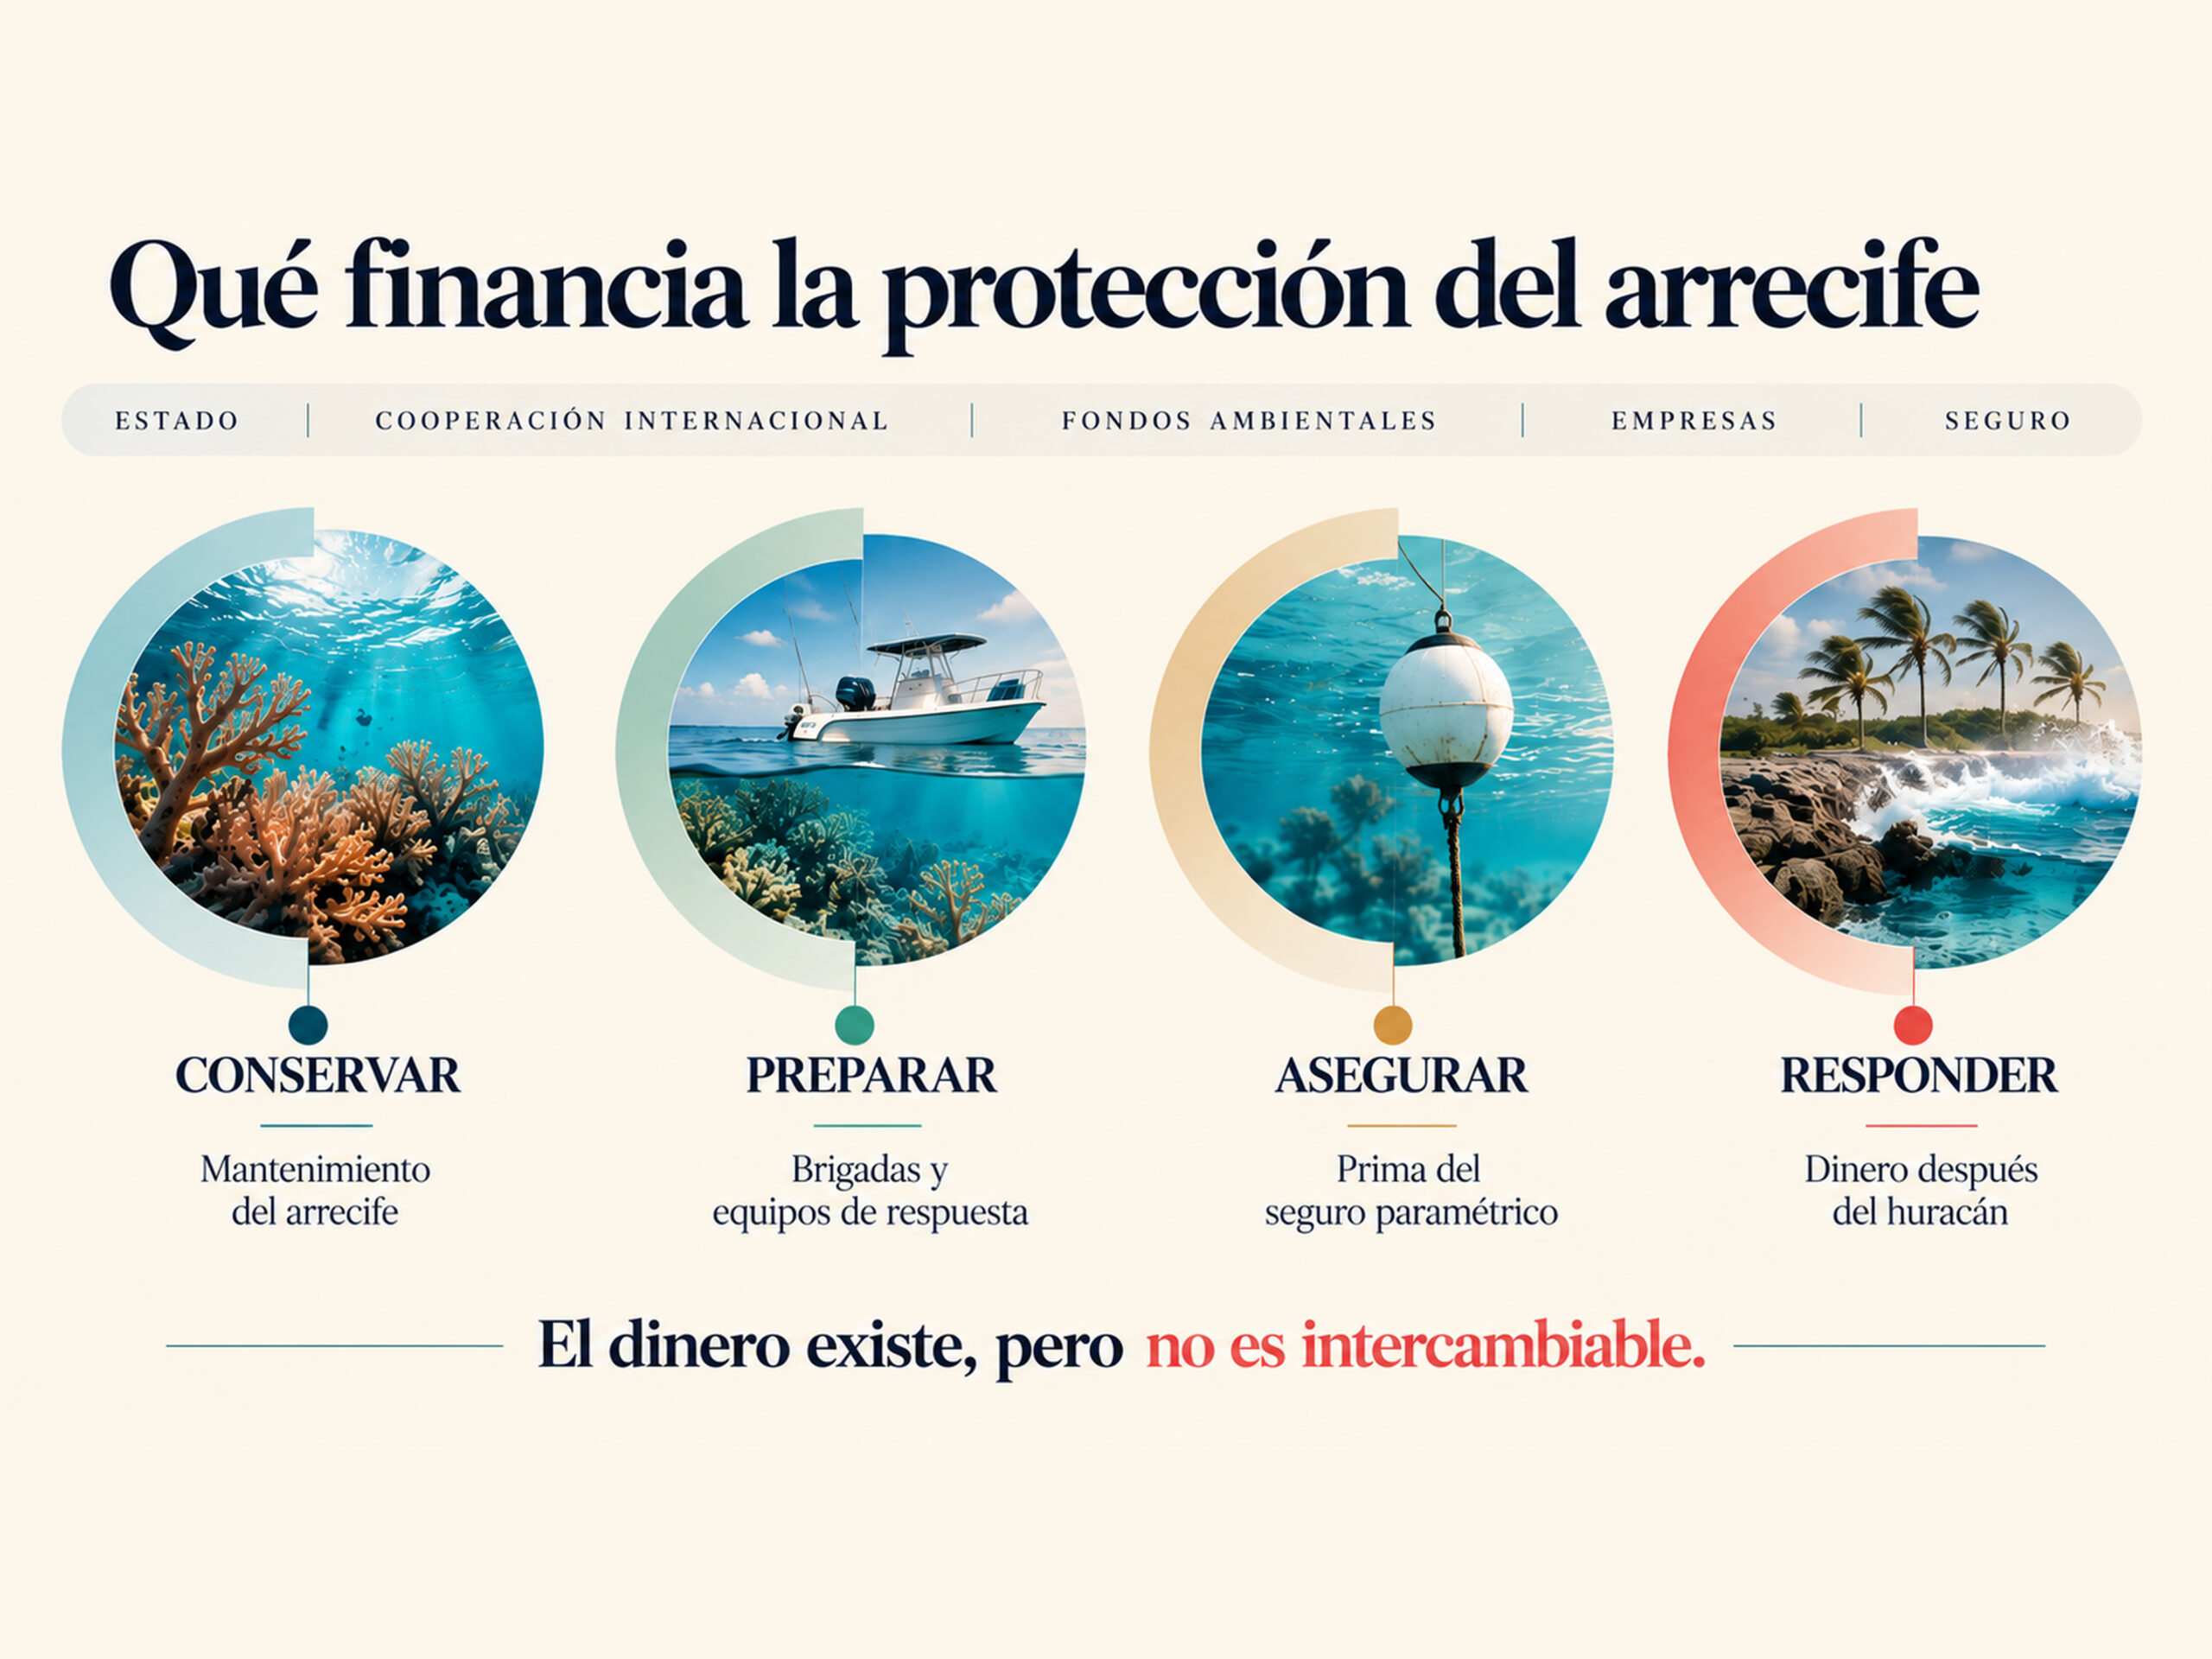
Los recursos ya existen, pero cumplen funciones distintas. Algunos financian la conservación, la capacitación o las actividades públicas, mientras que el seguro aporta liquidez cuando se activan sus condiciones.
Sumar presupuestos, donaciones, inversión privada, seguros y valoraciones económicas no permite saber cómo se financia realmente la protección del arrecife. Para entenderlo hay que identificar qué fuente paga cada función y por cuánto tiempo.
La evidencia disponible permite identificar recursos públicos, privados e internacionales destinados a distintas funciones. Lo que todavía no puede reconstruirse es una cadena financiera continua que conecte la conservación, la preparación, la transferencia del riesgo y la respuesta a lo largo del tiempo. Eso tampoco convierte la fragmentación en descoordinación. Los recursos operan mediante vehículos distintos porque también responden a necesidades y horizontes diferentes.
En Quintana Roo, la protección arrecifal ha combinado recursos públicos, la participación del sector turístico y la financiación internacional en distintas etapas. La fuente que sostiene una función no tiene por qué ser necesariamente la misma que financia otra. Lo determinante es qué recurso sostendrá cada función cuando llegue el momento de pagarla.
República Dominicana ya tiene casi todas las piezas. La prueba es si pueden sostenerse juntas.
La República Dominicana reúne buena parte de los elementos que aparecen dispersos en el modelo regional. Tiene una economía turística que obtiene valor de los arrecifes, un presupuesto público para recursos costeros y marinos, organizaciones dedicadas a la restauración de corales, participación empresarial en iniciativas de conservación, cooperación internacional y un fondo ambiental nacional. Ahora también forma parte del seguro.
El BID estima en alrededor de US$1,295 millones el valor de uso anual promedio asociado al turismo y la recreación en República Dominicana, con base en sus estimaciones de 2019 y 2022. Esa cifra no representa ingresos asegurados, dinero que pueda cobrarse directamente a los hoteles ni una reserva disponible para la compra de seguros. Es una valoración económica de los servicios asociados al ecosistema y pertenece a una cuenta distinta de los costos de respuesta y de los recursos necesarios para financiar de manera recurrente la protección.
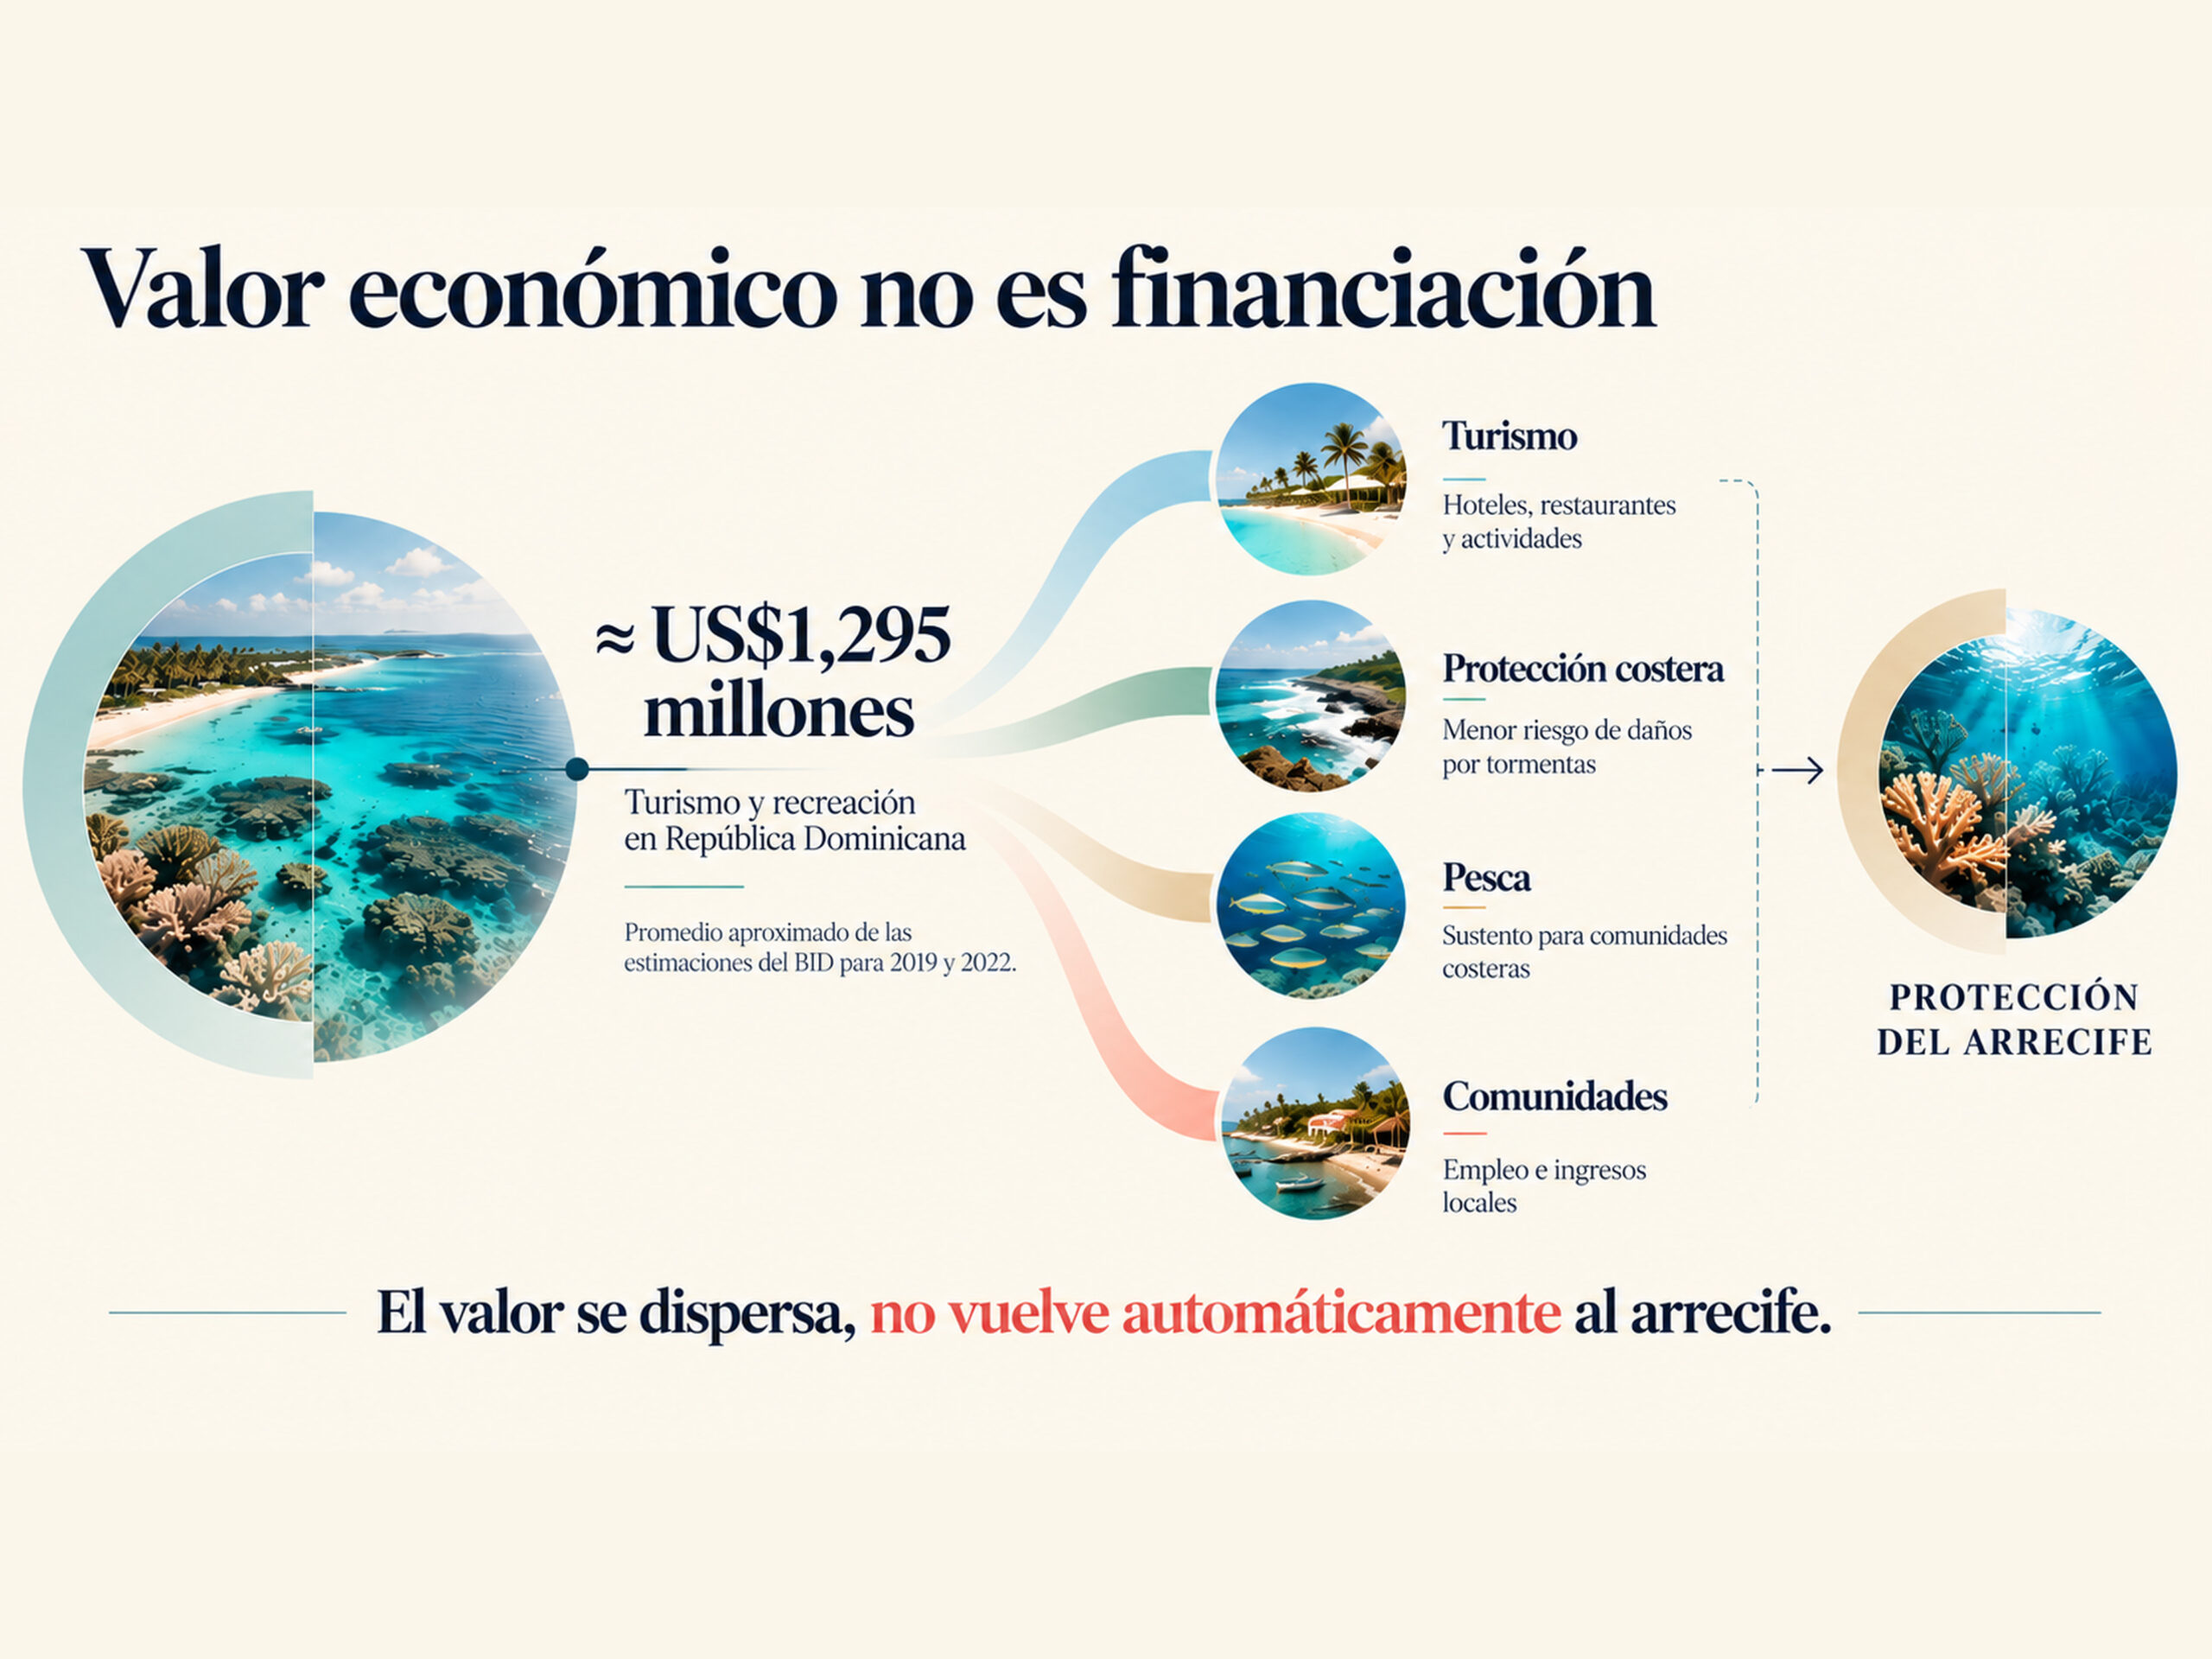
Un hotel puede depender de la calidad de la costa sin ser propietario del arrecife. Un operador de excursiones puede obtener ingresos gracias a él sin controlarlo. El Estado captura actividad económica y recaudación vinculadas al turismo, pero distribuye sus recursos entre numerosas obligaciones. Una comunidad costera puede depender de la pesca sin contar con la capacidad de financiar por sí sola una póliza.
Compartir el beneficio económico no establece automáticamente una regla para repartir el costo de proteger el activo.
Los aportes privados existentes en República Dominicana tampoco deben confundirse con la financiación del nuevo seguro. La investigación encontró participación empresarial en restauración y conservación, pero no hay evidencia pública que permita atribuir a los hoteles dominicanos el pago de la prima de dicha póliza. Eso no significa que el sector privado esté ausente de la protección de los arrecifes ni permite descartar aportes al seguro que no sean públicos.
Otros datos centrales tampoco se han divulgado. No se conoce el monto total de la prima, la fracción que corresponde a cada financiador, una asignación del límite regional específicamente para República Dominicana ni el mapa de los sitios dominicanos asegurados. Son vacíos de información sobre el piloto, no prueba de que esas definiciones no existan en los contratos.
El programa regional capacitó a 75 respondedores de los cuatro países, incluidos participantes de República Dominicana. El entrenamiento abarcó la evaluación de daños, la estabilización submarina, el uso de equipos, la coordinación de incidentes y los protocolos de seguridad. El CBF no desglosa cuántos de los 75 corresponden al país.
El máximo de US$150,000 por evento resulta útil cuando hay personas, embarcaciones, equipos y procedimientos capaces de convertir el desembolso en una intervención en el arrecife.
Después de Lisa, en Belice, los recursos llegaron a las brigadas y los equipos entraron al agua. La documentación de la respuesta registra intervenciones iniciales en 178 fragmentos de coral. Es un resultado operativo, no una prueba de recuperación ecológica total.
Para República Dominicana, por tanto, la pregunta no termina en cuánto dinero puede pagar el seguro. También importa qué capacidad de compra tiene ese dinero, quién la mantiene disponible y qué institución puede movilizarla cuando se activa la cobertura.
El arrecife también es una infraestructura de la que dependen los negocios. Sus beneficios, responsabilidades y fuentes de financiación, sin embargo, están repartidos entre distintos actores.
Quintana Roo y Belice muestran que el seguro empieza antes del cheque
En México, una alianza entre el gobierno de Quintana Roo, representantes del sector hotelero y turístico y otras organizaciones creó el Fideicomiso para el Manejo Integrado de la Zona Costera, que en 2019 adquirió la primera póliza de este tipo para arrecifes y playas. En 2020, la prima costó 4.995 millones de pesos mexicanos, alrededor de US$250,000, y el huracán Delta activó un pago de 17 millones de pesos, unos US$850,000.
Antes de recibir dinero después del huracán, alguien debe financiar la transferencia del riesgo y debe existir una estructura capaz de gestionarlo. Eso no convierte a Quintana Roo en una fórmula que pueda replicarse automáticamente en el Caribe insular.
Cuando Lisa alcanzó Turneffe en 2022, vientos de 70 nudos cumplieron con las condiciones de la póliza y activaron un pago de US$175,000. MAR Fund recibió el dinero en un plazo de dos semanas y lo transfirió a las brigadas en las siguientes 48 horas. Los primeros integrantes entraron al agua en los 15 días posteriores al huracán.
La póliza no funciona sola. Necesita una organización que reciba el dinero, reglas para distribuirlo y la capacidad operativa para convertirlo en respuesta. La velocidad del pago pierde gran parte de su valor si, al otro lado, no existe una estructura preparada para utilizarlo.
MAR Fund ha conseguido renovar y ampliar su programa. Lo que comenzó en 2021 con cuatro áreas protegidas llegó en 2026 a 12 áreas, con Puerto Morelos y Cozumel como las dos incorporaciones más recientes. La continuidad, sin embargo, no equivale a autosuficiencia financiera. El programa ha crecido acompañado de socios y distintas fuentes de apoyo.
El nuevo piloto del Caribe insular se encuentra en otra etapa. Tiene un límite regional de US$1 millón, el ISF cofinancia la prima y el costo total y su reparto no son públicos. La estrategia de financiación a largo plazo todavía forma parte del trabajo del proyecto.
Por eso tampoco sabemos si US$150,000 son suficientes para un arrecife dominicano. Sin la distribución contractual del límite, los sitios concretos, los costos locales de respuesta y la capacidad disponible, esa cifra no puede convertirse en una medida general de suficiencia.
El costo de responder después de un huracán pertenece a una escala económica distinta del valor total del ecosistema, y el dinero del seguro necesita una estructura operativa para convertirse en restauración. Quintana Roo y Belice sirven como referencias institucionales y financieras, no como presupuestos trasladables a la República Dominicana.
El problema financiero del arrecife no es una factura que alguien olvidó pagar. Son necesidades que aparecen en momentos distintos y pueden recaer en fuentes distintas. Una póliza puede cubrir una parte. La cooperación, el presupuesto público, los aportes privados u otros instrumentos pueden financiar otras.
Mientras esos recursos permanezcan vinculados a funciones y horizontes distintos, el valor económico del arrecife no se convierte por sí solo en una fuente de financiación recurrente para protegerlo.
El seguro introduce una pieza nueva porque permite transferir al mercado una parte concreta del riesgo asociado a los huracanes. Pero mantener la protección de una temporada a otra requiere recursos que el seguro no proporciona.
El mismo problema se repite en otros recursos naturales. Manglares, cuencas y playas generan beneficios económicos que se reparten entre distintos actores, sin que ese valor se traduzca automáticamente en recursos para su conservación.
Para convertir un activo natural en una estructura financiera sostenible, no basta con medir su valor. También hace falta identificar qué flujo puede capturarse, quién puede hacerlo y qué obligación financiará con esos recursos.
En muchos ecosistemas, el valor existe y puede medirse, pero se dispersa entre numerosos beneficiarios antes de convertirse en dinero disponible para proteger el activo que lo genera.
El Caribe empieza a ensayar una solución para una parte de ese problema al trasladar riesgo natural al mercado asegurador. Sin embargo, la prueba más difícil ocurrirá entre un huracán y el siguiente, cuando no haya un desastre que active el cheque y aun así haya que seguir pagando por estar preparados.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Sector Tecnología
Por qué las multinacionales están moviendo su centro de distribución para las Américas a República Dominicana

Sport Business
¿Cuánto cuesta la camiseta de despedida de Lionel Messi y dónde comprar la edición especial?
Sport Business
Scotiabank respalda la primera gran final del PGA TOUR Americas en República Dominicana
Lifestyle
Las 10 mejores aerolíneas del mundo en 2026: La ganadora que superó a Qatar Airways y Emirates

Sport Business
¿Cuánto gana Max Verstappen? El piloto mejor pagado de la Fórmula 1 cobra unos 70 millones de euros

Experiencias
Más corto, más barato y casi igual de lleno: el parque de Dubái que juega en la liga de Disney con otras reglas
Daily News
¿Los dominicanos ya no necesitan visa para viajar a Azerbaiyán? Esto cambia con el nuevo acuerdo

Análisis para suscriptores
Exclusivo Suscriptores
Quieren construir en Uruguay una ciudad para un mundo transformado por la IA ¿Por qué allí?
Exclusivo Suscriptores