El nuevo lujo inmobiliario convierte la reputación en una palanca para atraer capital
Las preventas de residencias de marca están adquiriendo una función financiera más visible en determinados proyectos. En algunos casos, los bancos las incorporan en la evaluación del repago; ciertos contratos permiten que parte del dinero del comprador llegue a la obra antes del cierre, y el capital institucional está entrando en desarrollos de lujo a gran escala.
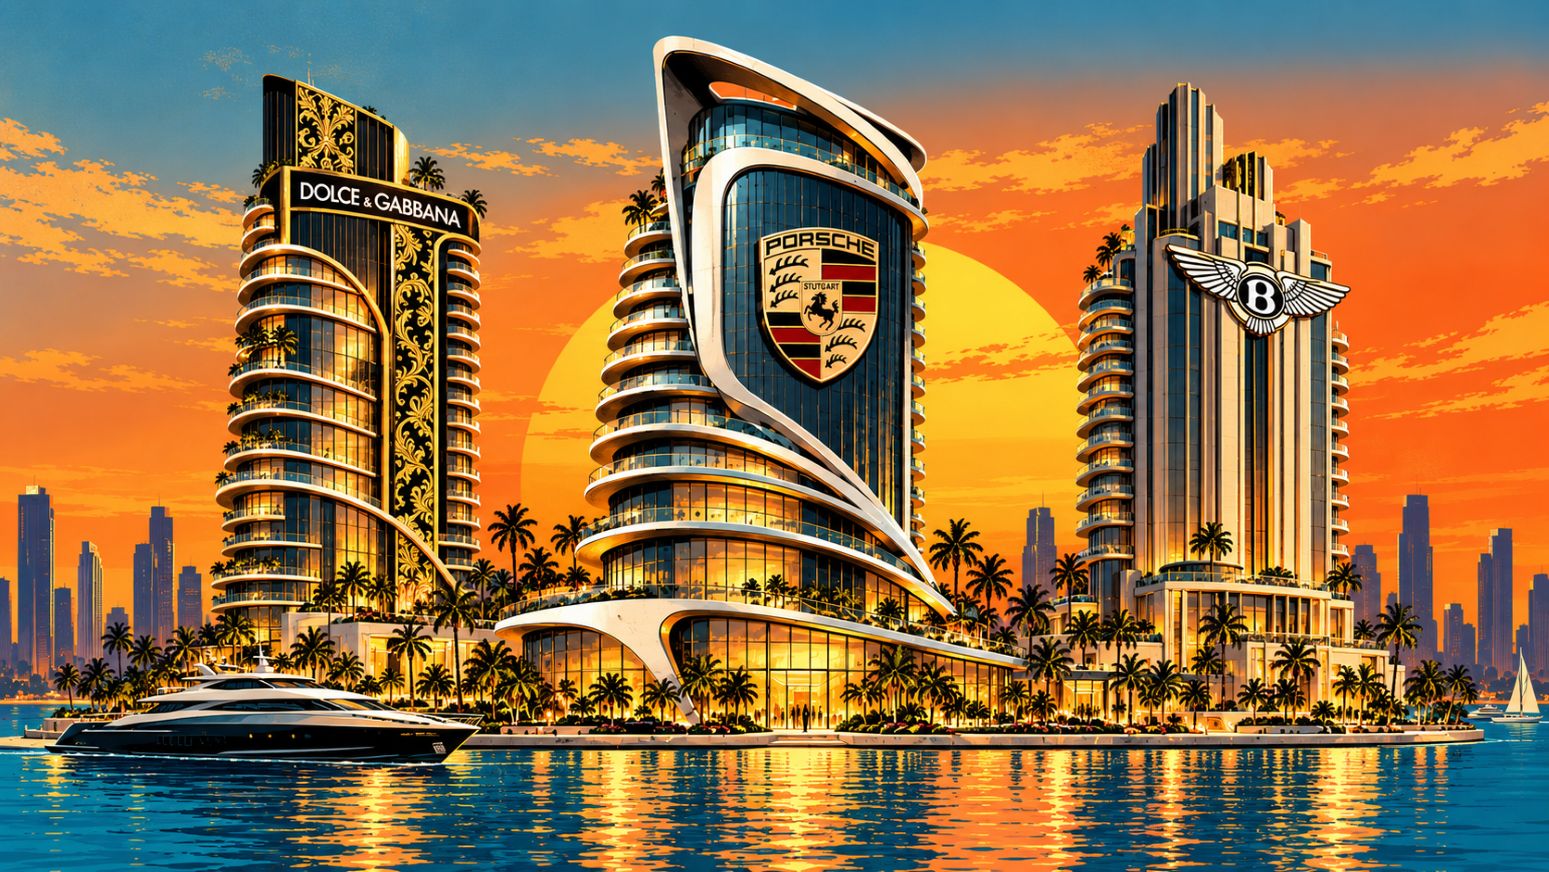
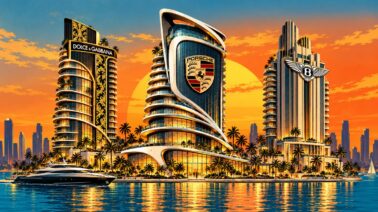
Foto: Las branded residences llevan el valor de marcas de lujo como Dolce & Gabbana, Porsche y Bentley al mercado inmobiliario. En estos proyectos, la reputación puede ayudar a atraer compradores mientras desarrolladores, bancos e inversionistas aportan el capital necesario para construir. Ilustración de Ana Sosa para Mercado.

Waldorf Astoria Miami ofrece una prueba concreta de cómo una preventa puede empezar a importar antes de que la vivienda esté terminada. Cuando Bank OZK otorgó US$425 millones en financiación senior al proyecto, señaló que las preventas residenciales eran suficientes para repagar íntegramente el préstamo.
Las preventas, el capital del desarrollador y la deuda bancaria pueden coincidir en una misma estructura mucho antes de que las viviendas sean entregadas. La marca puede ayudar a atraer compradores, pero no sustituye a quienes aportan el dinero. Para desarrolladores e inversionistas, la pregunta es cuánto puede llegar a pesar una venta futura cuando aún falta reunir el capital necesario para construir.
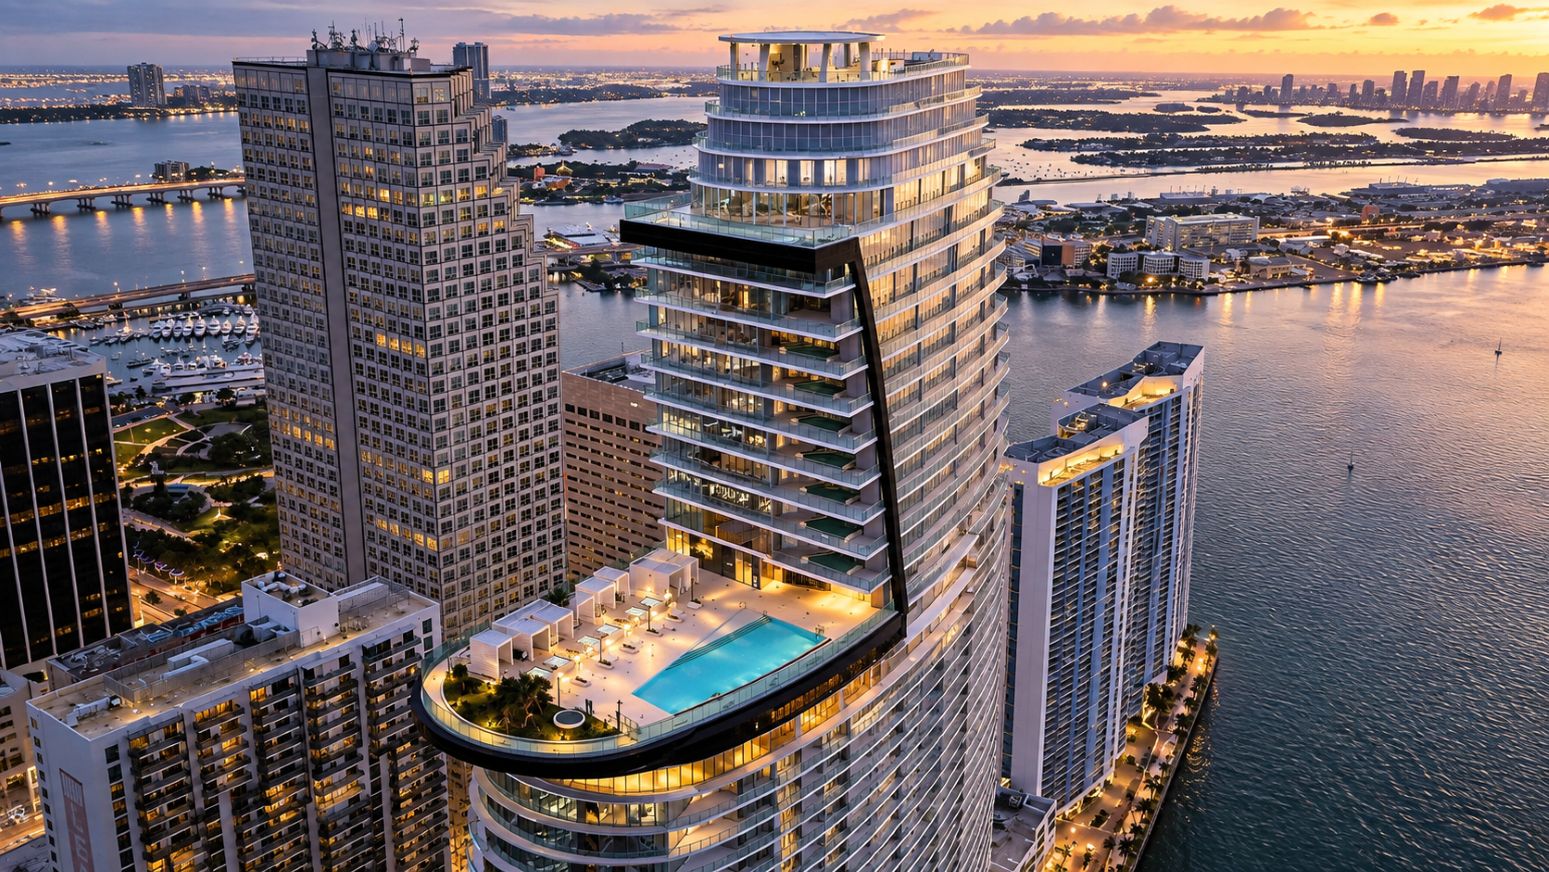
Una preventa puede ser válida para el banco antes de que el comprador reciba las llaves.
En Waldorf Astoria Miami, el préstamo de Bank OZK representaba el 41.9% del costo considerado del proyecto y el 32% de su valor si el financiamiento llegaba a desembolsarse por completo. El banco estaba prestando menos de la mitad del costo y aproximadamente un tercio del valor del desarrollo. Las preventas, por su parte, ofrecían una posible vía de repago cuando esas operaciones llegaran a cerrarse.
Esas ventas todavía no eran efectivo disponible para la construcción. Cada unidad contratada reducía el inventario pendiente y daba al banco mayor visibilidad sobre los ingresos futuros, mientras la obra seguía apoyándose en un capital propio sustancial y en un bajo nivel de apalancamiento, como destacó OZK al describir la operación. La preventa podía reducir parte de la incertidumbre comercial sin sustituir el dinero que aún debía sostener el proyecto.
En Florida, la legislación estatal sobre condominios protege inicialmente los pagos de los compradores, pero permite que, una vez iniciada la construcción y si el contrato lo autoriza, se utilicen montos superiores al 10% del precio de venta para cubrir los costos reales de construcción y desarrollo. Ese dinero no queda a disposición libre del desarrollador. Las comisiones de venta, la publicidad y los intereses de los préstamos figuran entre los gastos excluidos.
En Nevada, la legislación que regula los depósitos de los compradores mantiene esos fondos en escrow, con determinadas excepciones, hasta que se produzca el cierre, un reembolso u otro supuesto autorizado. Dos proyectos pueden haber vendido unidades por adelantado y, aun así, disponer de manera muy distinta del dinero recibido de sus compradores.
La preventa no tiene, por tanto, un único valor financiero. Puede reducir el inventario pendiente, dar al banco mayor visibilidad sobre los ingresos futuros y, bajo determinadas estructuras, aportar además efectivo durante la construcción. Hasta dónde llega cada una de esas funciones depende del contrato, de la protección del comprador y de cómo esté financiado el proyecto.
Bank OZK valoró las ventas de Waldorf Astoria Miami, junto con el capital propio de los desarrolladores y una deuda limitada, frente al costo y al valor del activo. Comprador, desarrollador y banco asumían funciones distintas antes de que las viviendas estuvieran terminadas. La marca podía ayudar a llevar al comprador hasta el contrato sin financiar la obra y, aun así, participar económicamente en la venta que ese contrato terminaba por generar.
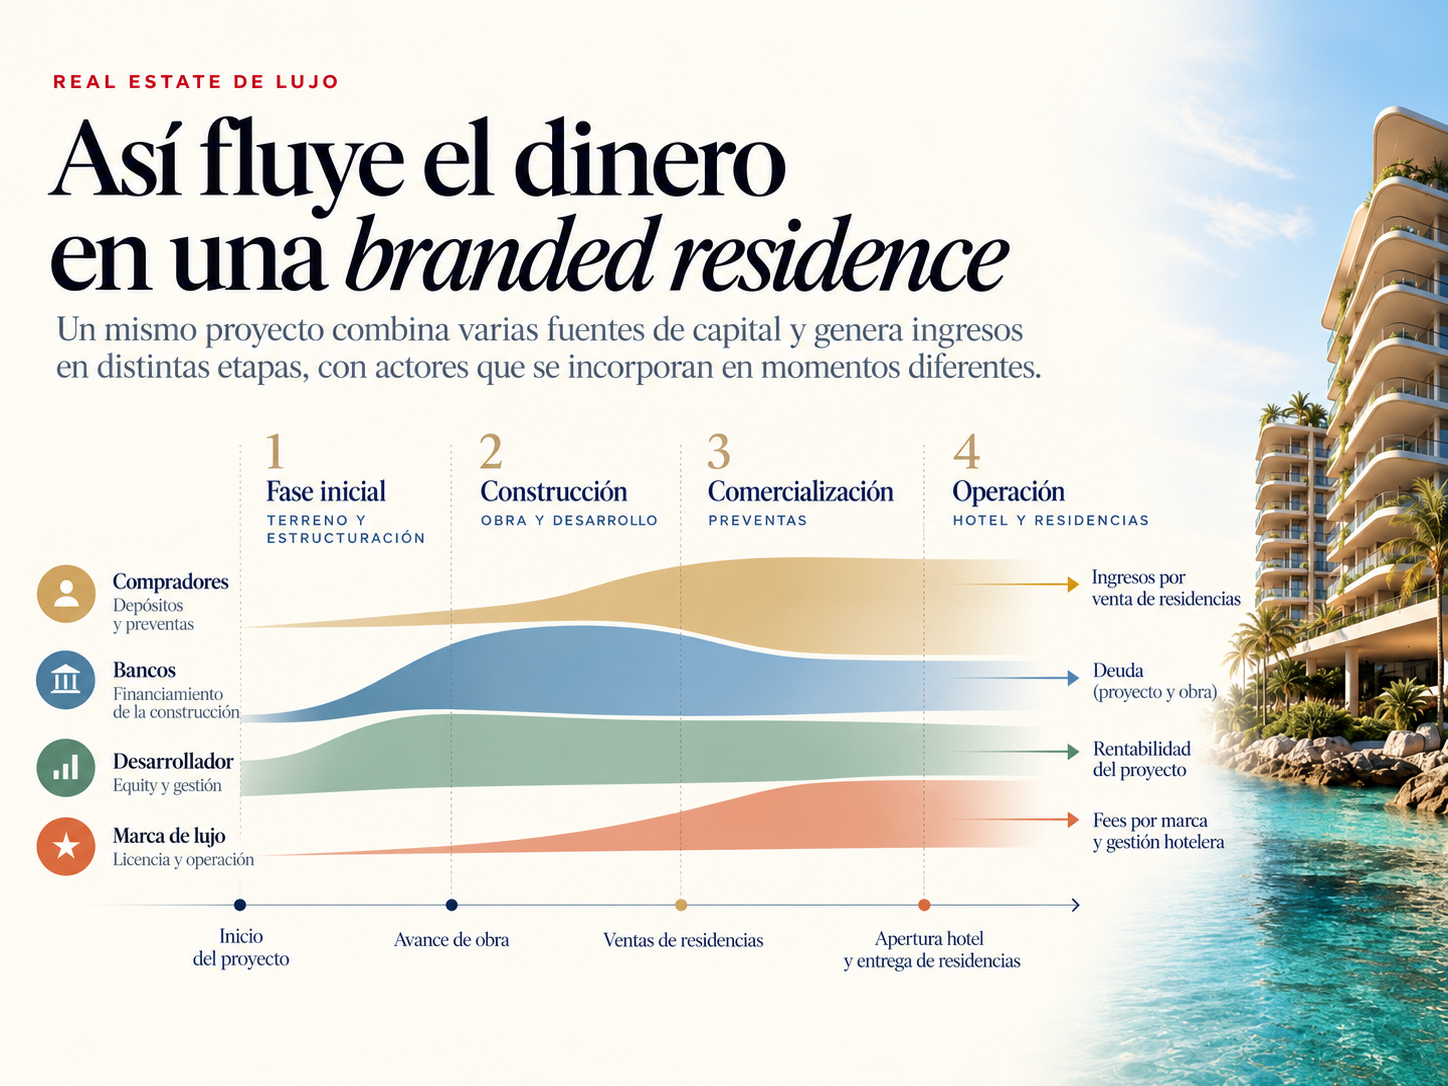
Crédito: Gráfico de Ana Sosa para Mercado
Las marcas hoteleras cobran sobre ventas inmobiliarias que otros financian
En buena parte del negocio residencial de Marriott, son desarrolladores independientes quienes construyen y venden las viviendas. Marriott aporta la marca y cobra una comisión vinculada a esas ventas. La compañía señala que el capital propio que compromete directamente en estos desarrollos suele ser limitado o, en algunos casos, inexistente. Mientras el promotor necesita financiar el suelo, la construcción y la comercialización, la marca puede generar ingresos con cada residencia vendida.
El contrato de Mondrian Cancún Residences permite medir esa participación. La licencia establece un 2.5% del valor de las ventas de las residencias. La comisión se calcula sobre lo vendido, no sobre la ganancia que quede después de pagar la obra o los intereses de la deuda. El ingreso de la marca puede crecer así con el volumen de ventas aunque los costos del proyecto sigan recayendo en el desarrollador.
La mitad de esa comisión debe pagarse cuando el desarrollador recibe del comprador un depósito equivalente al menos al 20% del precio de la vivienda. El resto llega en las etapas posteriores previstas para la operación. La marca puede empezar a cobrar cuando el comprador ya se ha comprometido, aunque la residencia aún no haya alcanzado el cierre definitivo.
El contrato contempla, además, un 3% de los ingresos por alquiler de determinadas unidades no vendidas. Es una vía adicional de cobro, mientras el desarrollador sigue necesitando capital para terminar la obra y el proyecto continúa su ejecución.
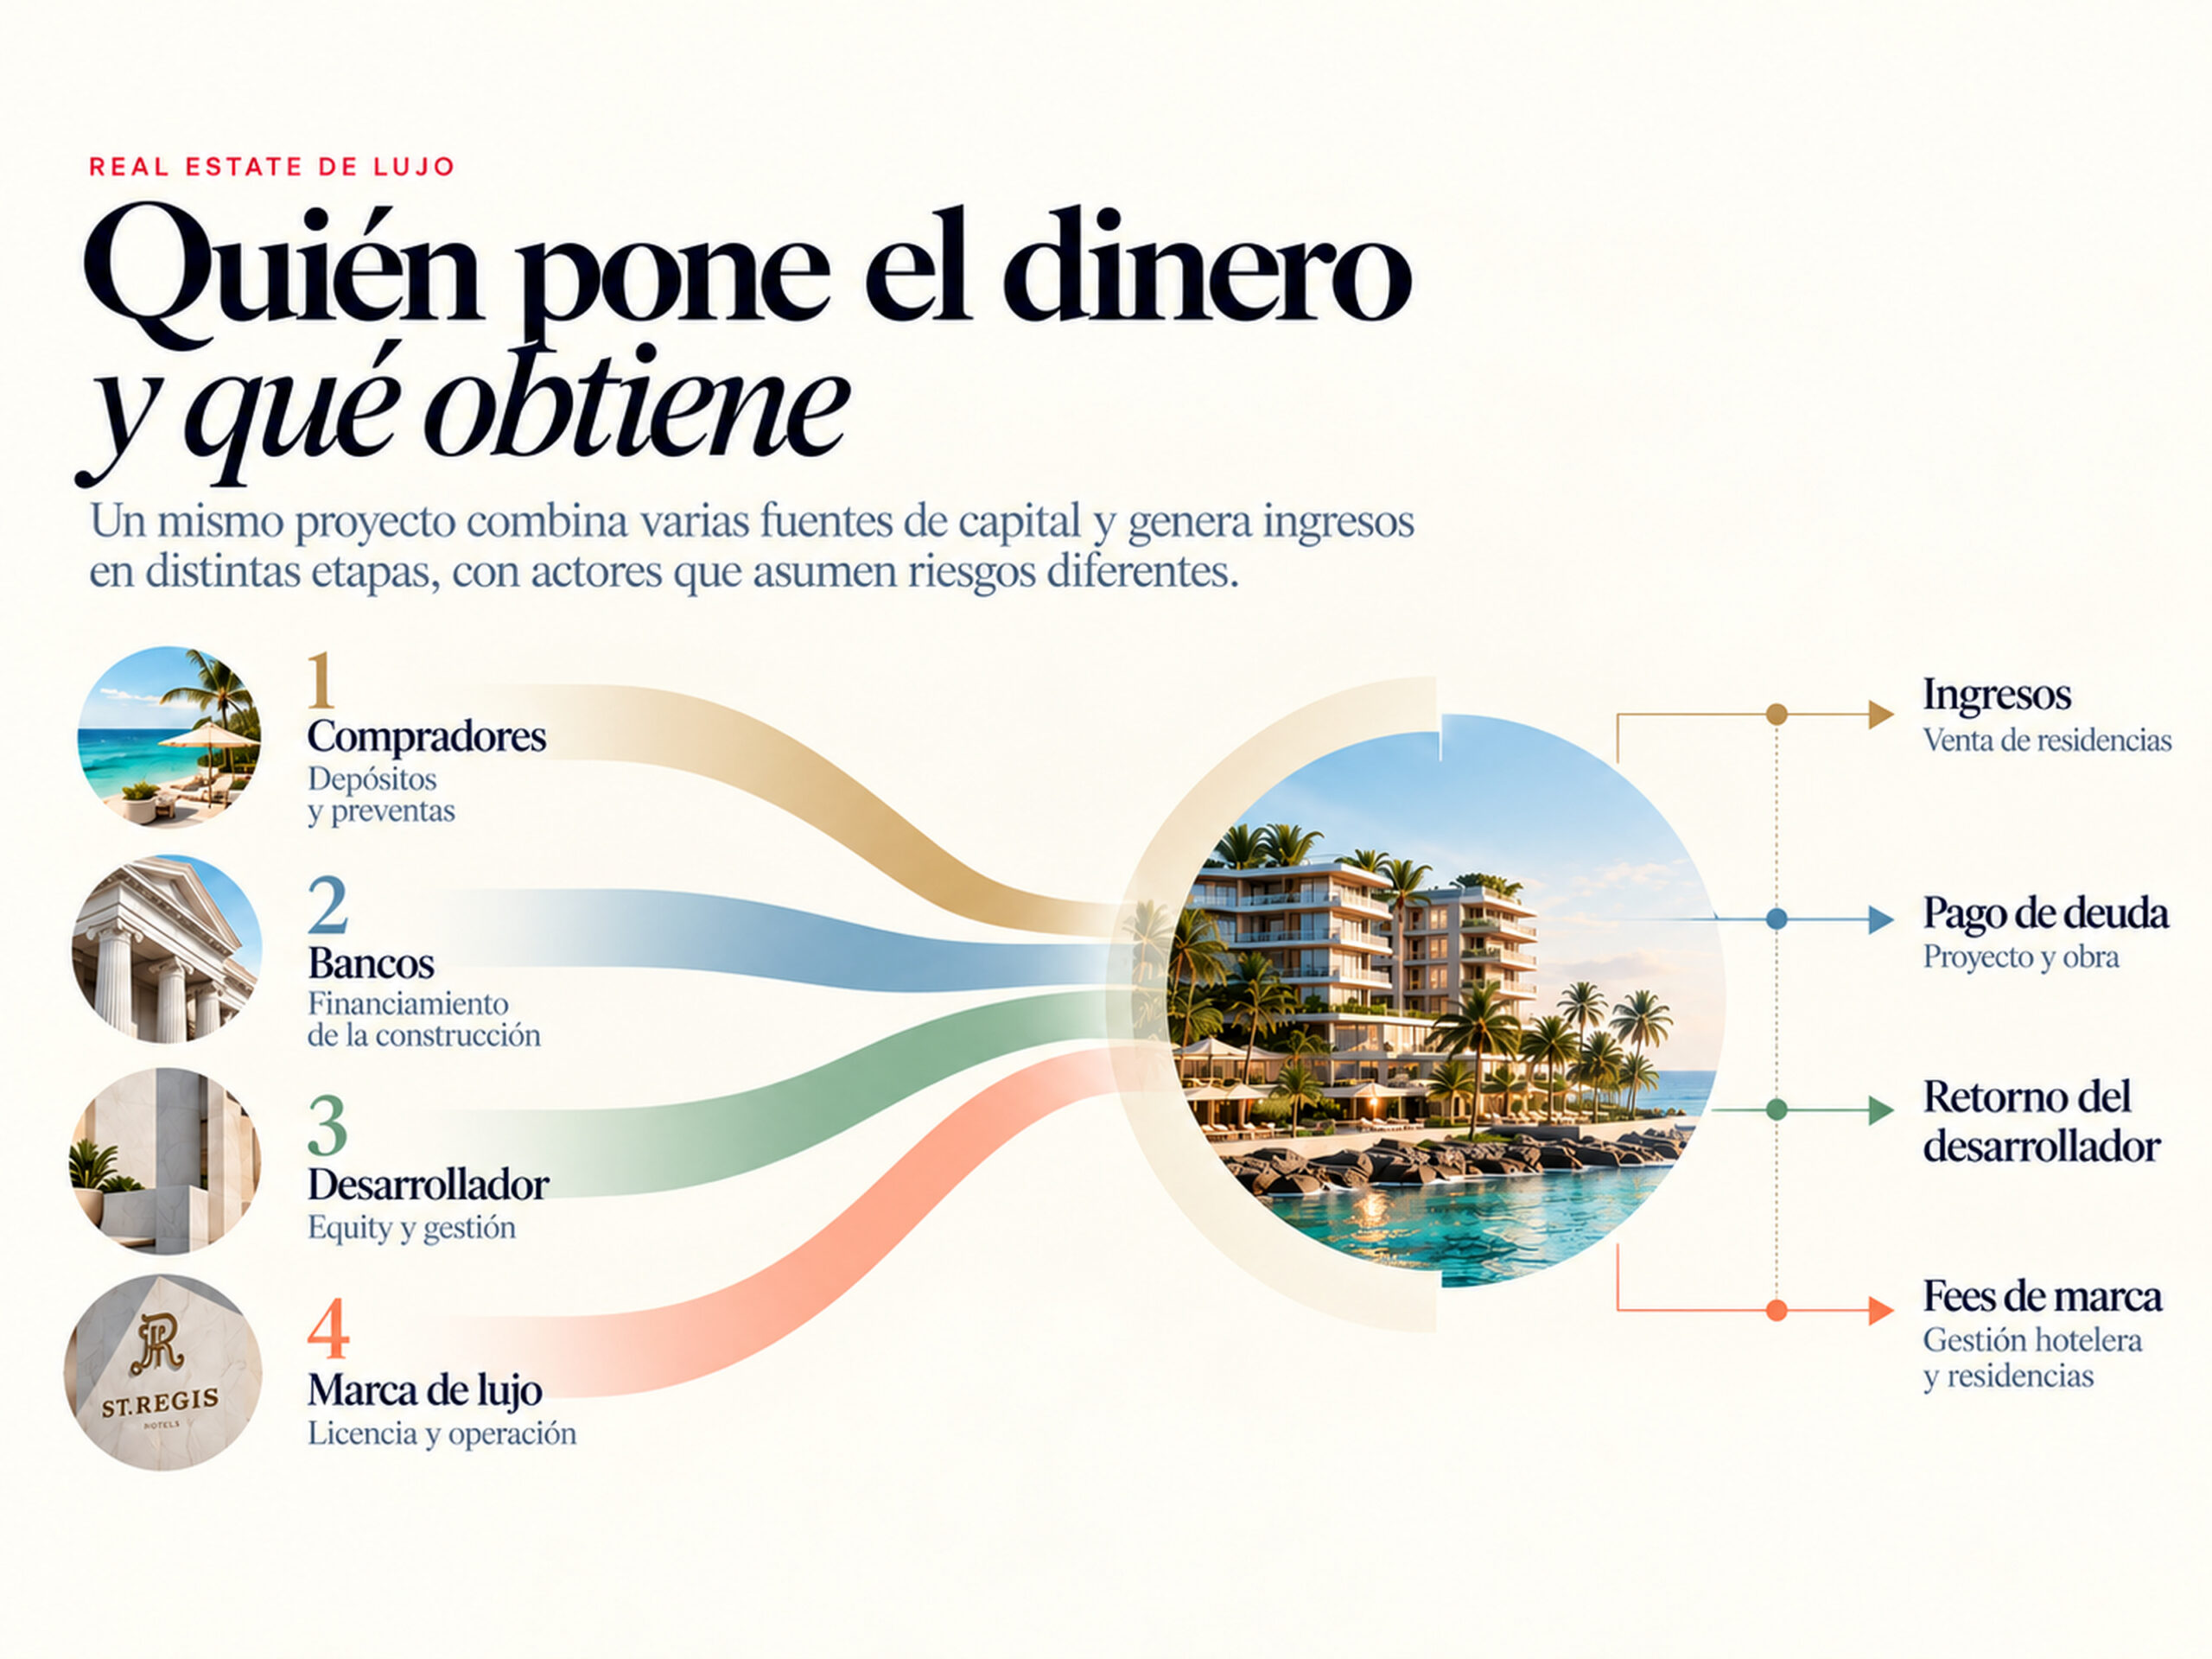
Cuando una parte de la comisión puede llegar con el depósito del comprador, la vivienda aún debe construirse, entregarse y generar los ingresos necesarios para cumplir con quienes financiaron el proyecto. Cobrar antes del cierre no significa que la obra esté asegurada.
Ni la marca ni las preventas blindan un proyecto de lujo del default
HSH contrató en 2018 una financiación bancaria de GBP650 millones para The Peninsula London, con desembolsos vinculados al avance de los pagos de construcción. Los depósitos de los compradores permanecían, en cambio, en escrow hasta la entrega y no figuraban como dinero disponible en el balance consolidado. Las residencias podían venderse a precios extraordinarios y, aun así, la obra necesitaba financiación bancaria a gran escala.
En 2024, las residencias reconocidas por HSH generaron HK$3,452 millones en ventas. Después de HK$3,086 millones en costos y HK$48 millones en gastos de venta, quedaron HK$318 millones de beneficio antes de impuestos. En 2025, una residencia vendida aportó HK$395 millones en ingresos y apenas HK$8 millones de beneficio antes de impuestos. Un precio de venta elevado no implica que una proporción semejante se traduzca en ganancia.
En Boca Raton, Via Mizner Owner II LLC presentó un Capítulo 11 en diciembre de 2025. Era la entidad vinculada al hotel, no la propietaria de las residencias, y entró en el proceso con deudas garantizadas por un total aproximado de US$130.2 millones y de US$80 millones.
En julio de 2026, la entidad residencial Via Mizner Owner III LLC y sus prestamistas presentaron una demanda de ejecución hipotecaria y reclamaron alrededor de US$417.7 millones, incluidos US$270 millones de principal, anticipos para gastos del proyecto, intereses y otros cargos. Compradores con unidades contratadas también terminaron envueltos en litigios por plazos y depósitos.
En Peninsula, las ventas millonarias convivieron con costos capaces de absorber gran parte del precio. En Boca Raton, distintas entidades de un mismo desarrollo terminaron bajo presión financiera y legal pese a la presencia de una marca internacional y de compradores comprometidos. Las dos situaciones muestran límites distintos de una misma ventaja comercial.
Las preventas pueden facilitar la lectura comercial de un proyecto y la marca puede ayudar a venderlo, pero la construcción y la deuda siguen requiriendo capital. Cuando un proyecto busca ampliar la financiación más allá del capital del desarrollador y de la deuda bancaria, sin depender por completo de las preventas, entran en juego otros financiadores.
En República Dominicana, el lujo inmobiliario está encontrando otra ruta hacia el capital
En Miches, Tropicalia reunió en 2023 un paquete de US$134.6 millones para un desarrollo valorado entonces en US$212.4 millones. BID Invest aportó US$49 millones y movilizó otros US$85.6 millones de bancos locales e instituciones financieras internacionales. El proyecto contemplaba un hotel Four Seasons de 95 habitaciones y 25 residencias, pero el capital para avanzar no se basaba únicamente en la venta anticipada de esas viviendas.
Adriana Cisneros explicó que Tropicalia había sido estructurado de modo que las residencias no tenían que venderse previamente para construir el hotel. Para entonces, aproximadamente la mitad de las 25 unidades estaba vendida o bajo contrato por un valor cercano a US$60 millones. Las ventas residenciales podían generar demanda e ingresos futuros, pero no constituían una condición previa para iniciar la construcción.
En Cap Cana hay otra vía. El Fondo de Inversión Cerrado de Desarrollo de Sociedades Pioneer mantenía, en 2023, una participación del 69% en Coral Gulf Assets, la empresa vinculada al desarrollo hotelero y residencial que hoy opera bajo la marca St. Regis. Un año antes, esa participación era del 80%. Los estados financieros situaban entonces el costo aproximado del proyecto en US$267 millones y su ejecución en torno al 70%. Ese 69% describe una participación accionaria, no la proporción del costo financiada por el fondo, pero muestra a un inversionista institucional dentro de la propiedad del desarrollo.
Tropicalia y St. Regis Cap Cana tienen estructuras distintas, pero sí muestran proyectos de lujo en los que el capital puede llegar por varias vías antes de que todas las residencias estén vendidas. En uno participan un banco multilateral, entidades financieras y el capital del desarrollador; en el otro, un fondo de inversión mantiene una participación directa en la empresa que desarrolla el activo.
Mucho antes de entregar las llaves, un proyecto de lujo ya ha definido quién aporta capital, quién empieza a cobrar y quién debe sostener la construcción hasta el final. La marca puede ayudar a atraer compradores y convertir esa demanda en contratos.Sin embargo, convertir esos contratos en viviendas entregadas sigue dependiendo del capital que sostenga el proyecto hasta el cierre.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Sector Tecnología
Por qué las multinacionales están moviendo su centro de distribución para las Américas a República Dominicana

Sport Business
Scotiabank respalda la primera gran final del PGA TOUR Americas en República Dominicana
Sport Business
¿Cuánto gana Max Verstappen? El piloto mejor pagado de la Fórmula 1 cobra unos 70 millones de euros


Experiencias
Más corto, más barato y casi igual de lleno: el parque de Dubái que juega en la liga de Disney con otras reglas
Daily News
¿Los dominicanos ya no necesitan visa para viajar a Azerbaiyán? Esto cambia con el nuevo acuerdo
Sport Business
Marileidy y Félix Sánchez, los únicos dominicanos con oro centroamericano, panamericano y olímpico

Devices
Diferencias entre el iPhone 17 Pro Max y el iPhone 18 Pro Max: qué cambia y cuál conviene comprar

Análisis para suscriptores
Exclusivo Suscriptores
Quieren construir en Uruguay una ciudad para un mundo transformado por la IA ¿Por qué allí?
Exclusivo Suscriptores