Las fintech crecieron desafiando a los bancos. Ahora buscan algo que solo una licencia bancaria puede otorgarles.
La reciente subida de las tasas de interés de la Reserva Federal llegó cuando varias de las fintech más conocidas del mundo avanzaban hacia un terreno que durante años dejaron en manos de los bancos. Klarna había solicitado crear un banco en Estados Unidos, Nu acababa de estrenar el suyo en México y Revolut ya tenía una aprobación condicionada para hacer lo mismo.
Foto: Las fintech que buscan una licencia bancaria aspiran a captar depósitos propios, reducir su dependencia del fondeo externo y ganar mayor control sobre el crédito y sus márgenes. Ilustración: Ana Sosa para Mercado.

Las tres crecieron llevando al teléfono servicios que antes exigían pasar por una sucursal o por la infraestructura de un banco. Ganaron clientes, simplificaron pagos y crédito, y controlaron buena parte de la experiencia financiera desde una pantalla. Pero un préstamo necesita algo que la interfaz por sí sola no resuelve: dinero que permanezca financiándolo hasta que el cliente termine de pagar.
Cuando una fintech no capta depósitos directamente, ese dinero puede venir de un banco asociado o del mercado mayorista. La empresa puede originar el crédito y conservar la relación con el usuario, pero depende de terceros para financiar una parte del negocio. El costo de ese dinero queda entonces condicionado por otra institución o por el mercado.
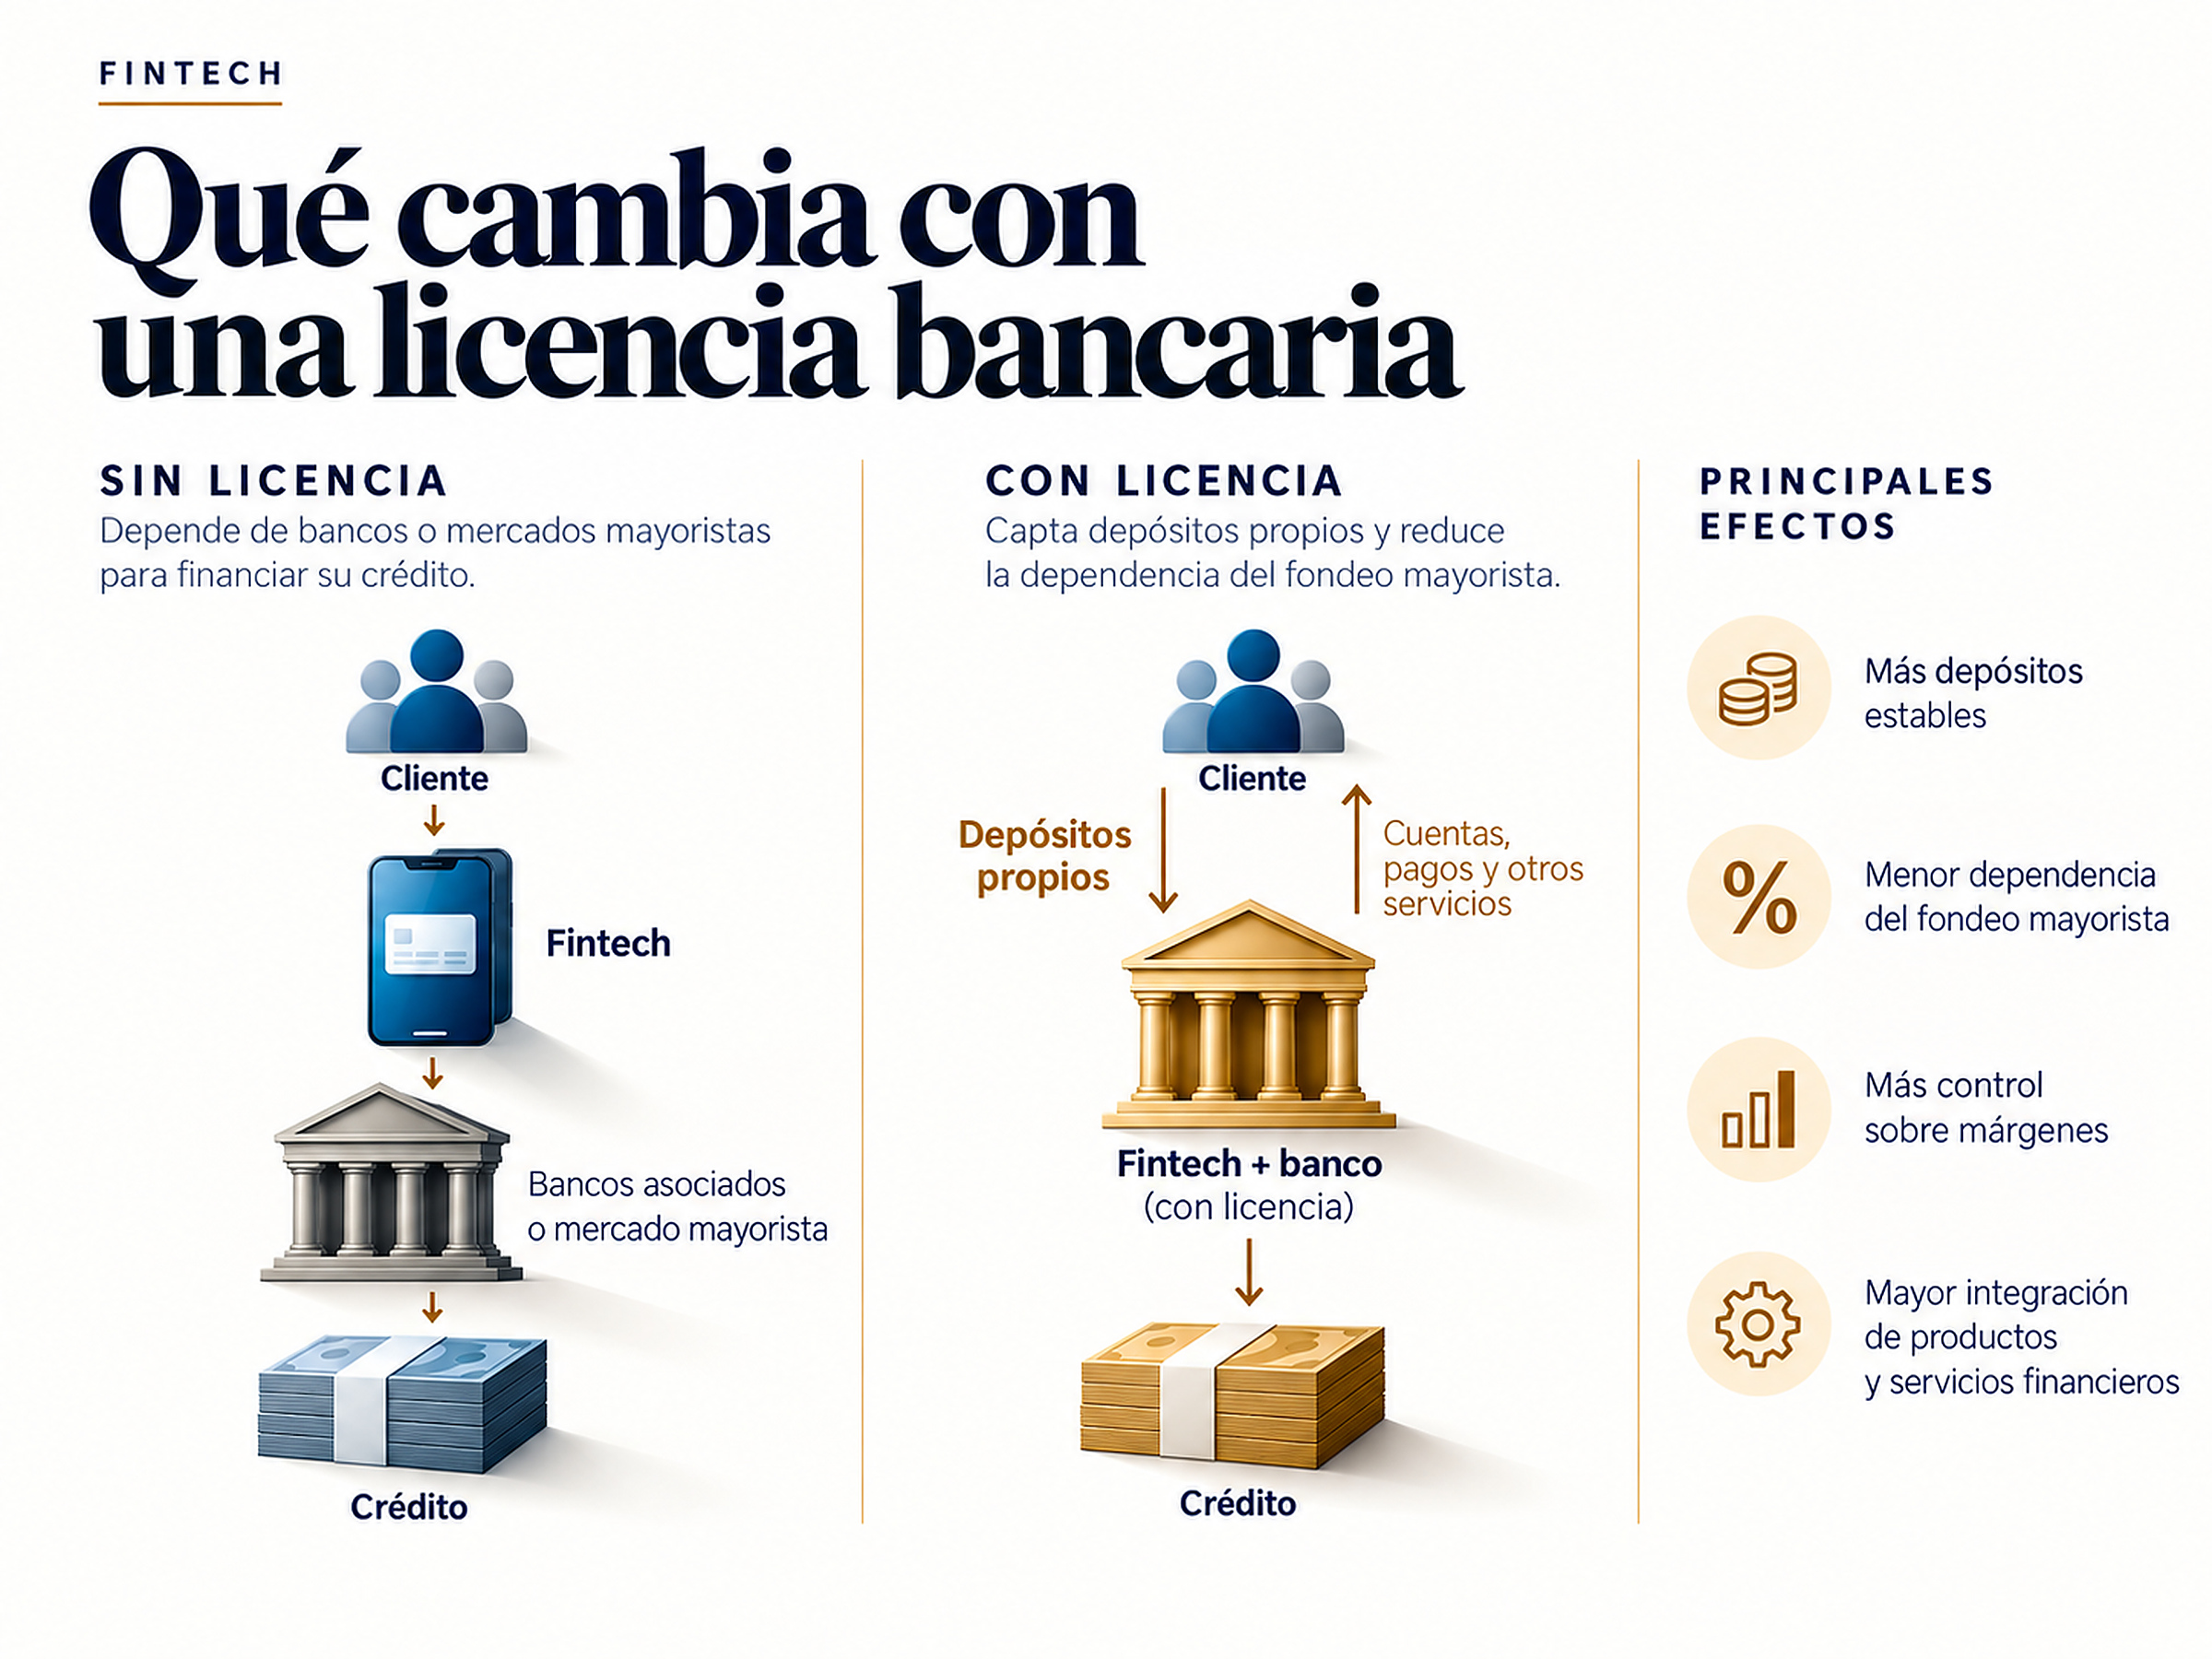
Una licencia bancaria cambia esa estructura. Permite captar depósitos y utilizar parte de esos recursos para financiar los préstamos que la propia compañía origina. El control deja de limitarse a la distribución y alcanza también una parte del fondeo.
Los depósitos pueden resultar más baratos que otras fuentes de financiamiento, aunque la ventaja no es gratuita. Un banco debe mantener capital, liquidez y capacidad para absorber pérdidas. Cuanto mayor es el control sobre el balance, mayor es también la responsabilidad cuando el crédito sale mal o los depositantes quieren retirar su dinero.
El reciente giro de las tasas añade otra variable. La Reserva Federal llevó en septiembre los fondos federales a 3.75%-4.00%, 25 puntos básicos más. Dos semanas después, el Banco Central de la República Dominicana elevó su tasa de política monetaria de 5.25% a 5.50%.
Nada en las solicitudes públicas de Klarna, Nu o Revolut permite afirmar que el movimiento de tasas haya provocado sus decisiones. Pero cuando cambia el precio del dinero también cambia la diferencia entre financiarse con depósitos, acudir al mercado mayorista o depender de bancos asociados.
Klarna había solicitado en julio autorización para crear Klarna Bank USA. Ese mismo mes, la Comisión Nacional Bancaria y de Valores autorizó a Nu México a operar como banco múltiple. Revolut obtuvo en septiembre una aprobación condicionada para Revolut Bank, N.A.
Son procesos distintos y, en el caso de Klarna y Revolut, todavía incompletos. Los tres movimientos sí tienen algo en común: compañías que ya habían ganado terreno en la relación con el cliente empiezan a buscar más control sobre la estructura financiera que sostiene ese negocio.
El premio son los depósitos
SoFi recorrió ese camino antes. En 2022 obtuvo autorización para crear SoFi Bank y adquirir Golden Pacific Bank. La operación incorporó depósitos propios a una empresa que ya originaba préstamos y dependía en mayor medida de otras fuentes de financiamiento.
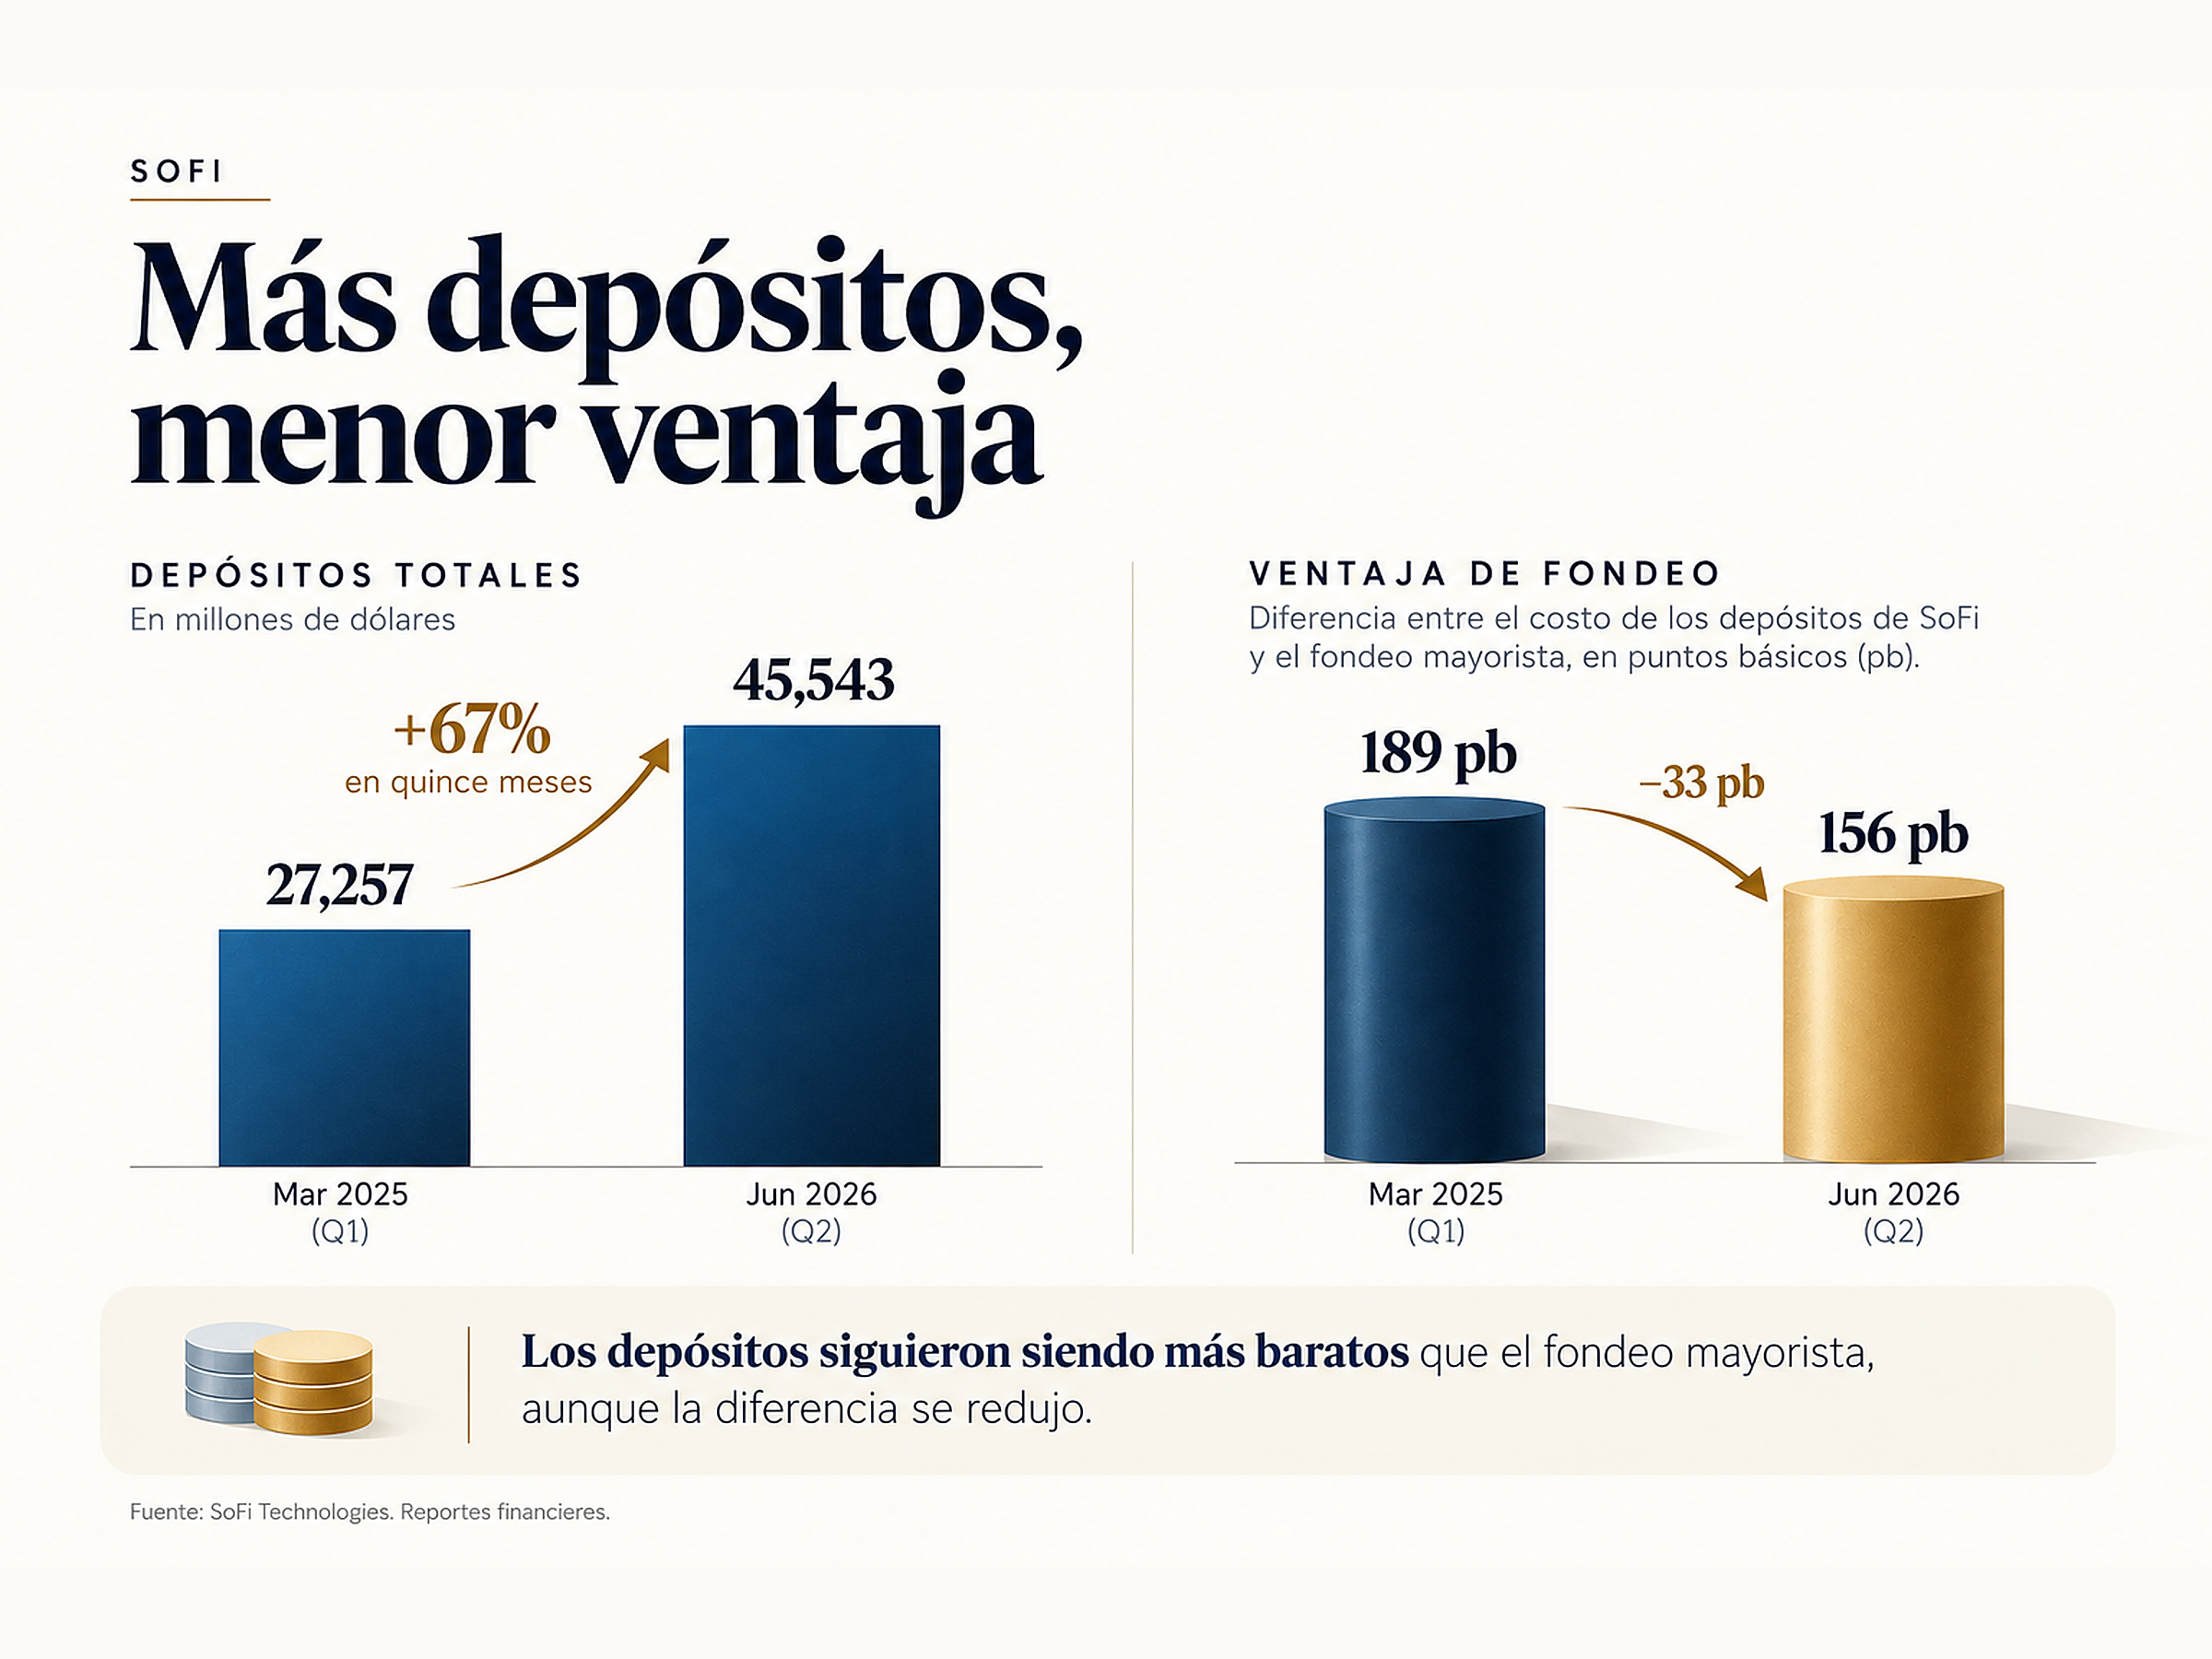
En el primer trimestre de 2025, SoFi pagaba por sus depósitos 189 puntos básicos menos que por sus líneas warehouse, utilizadas para financiar préstamos mientras la empresa decide si los conserva en balance o los vende.
Quince meses después, los depósitos seguían siendo más baratos. SoFi pagó 3.07% por sus depósitos con interés en el segundo trimestre de 2026, frente a 4.63% por las líneas warehouse. La diferencia había bajado a 156 puntos básicos.
El dinero mayorista se abarató más rápido. SoFi seguía financiándose a menor costo con depósitos, pero la ventaja era 33 puntos básicos menor que quince meses antes.
Al mismo tiempo, los depósitos pasaron a ocupar una parte mucho mayor de su balance. En junio de 2026 alcanzaban US$45,543 millones, equivalentes al 91% de sus pasivos. Quince meses antes sumaban US$27,257 millones.
Ese crecimiento reduce la cantidad de crédito que SoFi necesita sostener con dinero obtenido en otras fuentes. En los períodos comparados, sustituir parte de ese fondeo por depósitos significaba pagar menos por el dinero utilizado para mantener los préstamos.
La compañía estimó en US$712.6 millones anuales el ahorro asociado a la transformación de su estructura de fondeo, que atribuyó al “successful remixing of our funding base”. Es una estimación interna y no permite adjudicar todo ese ahorro exclusivamente a la licencia bancaria. Sí da una medida de cuánto cambiaron las fuentes con las que SoFi financia su actividad.
El descenso de 189 a 156 puntos básicos también pone un límite a cualquier lectura demasiado simple. Los depósitos no pierden automáticamente su atractivo cuando cambian las tasas, pero su ventaja frente a otras fuentes puede estrecharse.
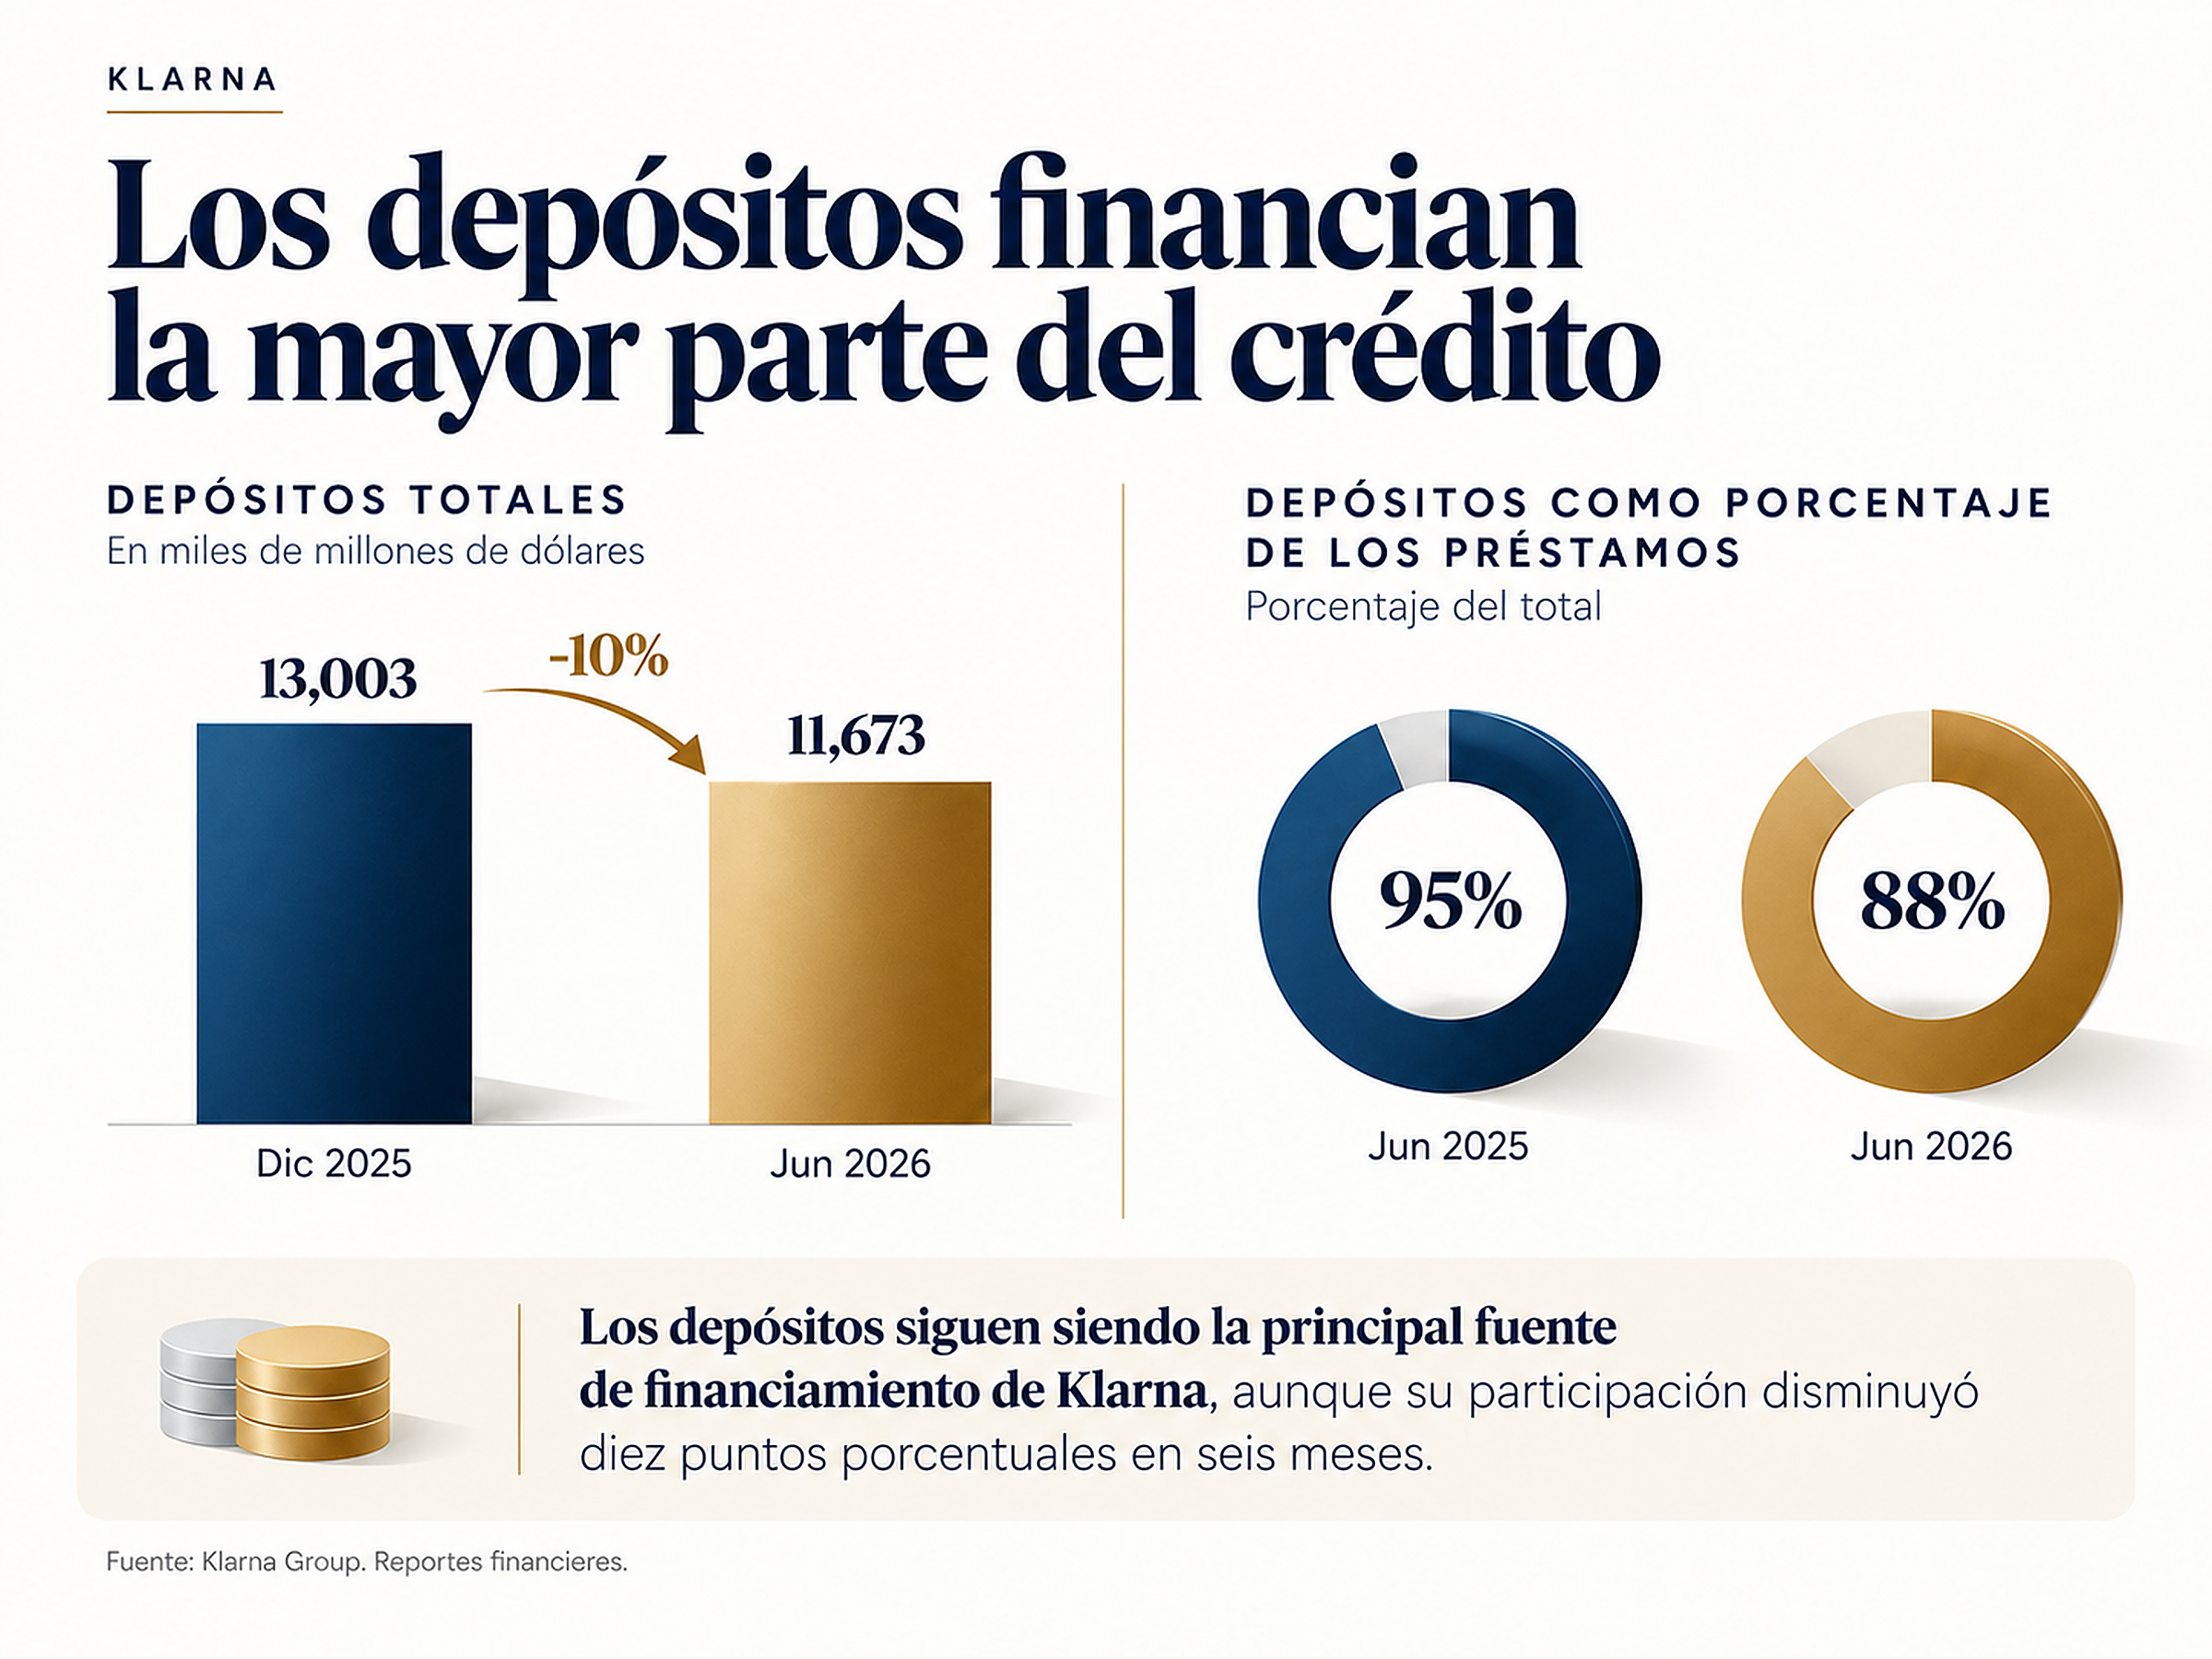
Klarna Bank AB ya utiliza los depósitos de forma mucho más intensa en Europa. En los doce meses terminados en junio de 2025, financiaban el 95% de sus préstamos, con un saldo de US$14,000 millones.
Para el consumidor, Klarna puede ser la aplicación que aprueba una compra a plazos en segundos. Para la empresa, cada una de esas operaciones necesita dinero que permanezca comprometido mientras el cliente paga las cuotas. Si los depósitos financian 95% de la cartera, la capacidad de captarlos forma parte central de la maquinaria que sostiene el crédito.
La experiencia europea no prueba qué motivó la solicitud de Klarna Bank USA ni asegura que la compañía vaya a reproducir la misma estructura en Estados Unidos. Muestra, sin embargo, que Klarna ya conoce un modelo en el que los depósitos no son un complemento: financian casi todo lo que presta.
El precio de la licencia
Square Financial Services necesitó US$56 millones de capital inicial cuando obtuvo en 2020 la aprobación condicionada de la FDIC para operar en Utah como banco industrial. La autorización también impuso requisitos de capital y liquidez que alcanzaban a la empresa matriz.
Captar depósitos incorpora una fuente propia de dinero, pero coloca nuevas obligaciones dentro de la misma institución. El capital debe absorber pérdidas cuando parte de los créditos no se recupera. La liquidez debe permitir responder cuando los clientes quieren retirar sus depósitos.
El margen adicional que puede quedarse dentro del banco viene acompañado, por tanto, del riesgo que antes podía permanecer en otro balance.
Klarna conoce también el costo de esa estructura. Sus gastos de fondeo pasaron de US$147 millones en 2022 a US$547 millones en los doce meses terminados en junio de 2025, casi cuatro veces más.
Los depósitos tampoco avanzaron en línea recta. A junio de 2026 sumaban US$11,673 millones, equivalentes al 88% de su fondeo, frente a US$13,003 millones al cierre de 2025. En seis meses habían caído alrededor de 10%.
Klarna solicitó aun así crear un banco en Estados Unidos. El regulador de Utah mantenía a Klarna Bank USA como pendiente en agosto. La compañía ha pedido entrar al negocio bancario estadounidense, pero todavía no dispone allí de la licencia operativa.
Qik Banco Digital Dominicano llega al mismo problema desde otra dirección. A junio de 2026 tenía RD$16,685 millones en activos.
Sus estados financieros auditados registraron al cierre de 2025 RD$7,037.7 millones en depósitos del público, aproximadamente el doble que un año antes, y una cartera de consumo de RD$6,383 millones. El ejercicio terminó con una pérdida de RD$745.1 millones y una inyección de RD$1,000 millones de capital de su accionista.
Qik no nació como una fintech independiente que después buscó convertirse en banco. Grupo Popular posee el 99.99% y, según sus estados financieros, Qik utiliza las sucursales y cajeros de Banco Popular porque no cuenta con una red propia.
La distribución puede ser digital y apoyarse en una infraestructura física más ligera. Las pérdidas siguen necesitando capital.
Grupo Popular informó en abril que Qik había superado los 800,000 clientes y aumentado 66% sus activos. Feller Rate ratificó en septiembre su calificación A+ y señaló tanto su respaldo patrimonial como el soporte potencial de Grupo Popular en caso de ser necesario.
El caso separa con bastante nitidez dos costos que a menudo se confunden. Llevar servicios al teléfono puede reducir sucursales, trámites y distribución. Mantener un balance capaz de prestar, absorber pérdidas y respaldar depósitos sigue exigiendo recursos financieros.
PayPal ha funcionado hasta ahora con un reparto diferente. La compañía declara que no acepta depósitos directamente y mantiene determinados saldos elegibles de sus clientes estadounidenses en bancos asociados.
PayPal conserva la marca, la experiencia de pago y la relación comercial. Los bancos asociados custodian el dinero y asumen las obligaciones correspondientes a una institución de depósito. Esa estructura reduce las exigencias que recaen directamente sobre PayPal, pero deja fuera de su balance una parte de la economía asociada a esos fondos.
El regulador de Utah registra desde diciembre de 2025 una solicitud para crear PayPal Bank, todavía pendiente según su última actualización.
PayPal sigue utilizando bancos asociados. La solicitud indica que una compañía que durante años construyó su negocio sobre balances ajenos también está evaluando qué podría ganar si una parte de esos fondos pasara al suyo.
El margen que se queda en el balance
En agosto de 2026, la banca múltiple dominicana cobraba en promedio 14.08% por los préstamos en pesos. La tasa pasiva promedio era de 7.37%.
Dos años antes, la distancia entre ambas tasas era menor. Con las cifras publicadas a dos decimales, el spread pasó de 5.42 a 6.71 puntos porcentuales entre agosto de 2024 y agosto de 2026.
La tasa activa bajó 1.41 puntos porcentuales durante ese período. La pasiva cayó 2.69.
Los bancos, por tanto, vieron reducirse más rápido el precio que pagaban por captar recursos que la tasa que cobraban por prestarlos. Una mayor parte de la caída del costo del dinero permaneció entre ambos extremos del balance.
Ese spread no equivale a beneficio. De ahí deben salir provisiones, personal, tecnología, regulación y otros costos. Tampoco permite atribuir por sí solo la evolución de la rentabilidad bancaria a las tasas.
Sí identifica una diferencia económica que una aplicación sin licencia no controla directamente. Si la fintech origina el préstamo pero otra institución aporta el dinero, el costo de captar esos recursos y parte del margen asociado permanecen en el balance que los financia.
Los resultados agregados del sistema dominicano muestran otra dimensión del mismo período. Durante el primer semestre de 2026, los gastos financieros fueron 10.6% menores que un año antes, mientras el margen financiero bruto aumentó 16.1% y la rentabilidad sobre patrimonio alcanzó 18.31%.
El sistema administraba RD$4.47 billones en activos. La morosidad simple era de 1.89% y la solvencia alcanzaba 18.71%.
Spread, margen financiero y rentabilidad son medidas distintas y no cubren exactamente los mismos períodos. Los datos tampoco permiten afirmar que la caída del costo del fondeo haya causado por sí sola el crecimiento del margen o de la rentabilidad.
Lo que ocurrió entre las tasas activas y pasivas sí ayuda a localizar una parte del negocio que permanece fuera del alcance de una fintech sin licencia: la diferencia entre cuánto cuesta conseguir el dinero y cuánto rinde prestarlo desde el propio balance.
La legislación dominicana mantiene esa frontera. La Ley Monetaria y Financiera 183-02, el marco para entidades de pago electrónico y el reglamento de subagentes bancarios permiten procesar pagos y distribuir determinados servicios financieros, pero no convierten a esas empresas en bancos autorizados para captar depósitos del público y utilizarlos para prestar.
Una fintech puede acercar el servicio al cliente y controlar la experiencia. Para captar directamente el dinero con el que se financia parte de ese crédito, necesita entrar en otra categoría regulatoria.
La apuesta y el veredicto pendiente
SoFi seguía pagando menos por sus depósitos que por sus líneas de warehouse en el segundo trimestre de 2026, pero la diferencia había caído de 189 a 156 puntos básicos en quince meses. El dinero mayorista se abarató más rápido.
En la banca múltiple dominicana ocurrió algo distinto. Entre agosto de 2024 y agosto de 2026, las tasas pagadas por captar recursos bajaron más que las cobradas por prestar y el spread se amplió.
Las dos medidas no son comparables entre sí ni permiten establecer una relación causal. Sí, muestran que el valor de controlar el fondeo varía según fluctúe el costo de cada fuente de financiamiento.
Una licencia puede resultar especialmente valiosa cuando los depósitos ofrecen una ventaja clara frente al financiamiento externo. Esa ventaja se reduce si el dinero mayorista cae con mayor rapidez. También puede aumentar el margen disponible cuando el costo de captar depósitos desciende más que las tasas de los préstamos.
Klarna, Nu y Revolut avanzaron hacia licencias bancarias al final de un período en el que el costo del dinero venía bajando. Esa coincidencia está documentada. Sus comunicaciones públicas no permiten afirmar que las tasas hayan motivado la decisión.
La lógica empresarial no depende de una sola dirección del ciclo. Una licencia puede disminuir la dependencia de bancos asociados o de mercados mayoristas y mantener dentro de la misma institución una mayor parte de la economía del crédito. A cambio, exige capital, liquidez, supervisión y capacidad para absorber pérdidas.
SoFi ofrece una medida de cuánto puede reducirse el fondeo. Klarna muestra un negocio en el que los depósitos ya representan casi toda la cartera de crédito. Square pone precio al capital necesario para operar un banco. Qik muestra que la distribución digital no evita nuevas aportaciones de capital cuando se producen pérdidas. PayPal representa una alternativa para mantener la relación con el cliente, mientras que otros mantienen los depósitos.
Las fintech lograron separar gran parte de la experiencia financiera de la sucursal. Un cliente puede pagar, invertir o solicitar crédito desde el teléfono sin tener que relacionarse físicamente con un banco.
El crédito ha sido más difícil de separar del balance.
Cada préstamo necesita dinero durante el tiempo que tarda en cobrarse. Alguien debe conseguirlo, pagar por él y asumir el riesgo de que una parte no regrese. Cuando ese dinero proviene de depósitos, también hay que mantener liquidez suficiente para atender a quienes quieran retirarlos.
Esa estructura determina cuánto cuesta financiar el crecimiento y cuánto margen puede conservar la institución prestadora.
Klarna, Nu, Revolut y ahora PayPal se están acercando a esa parte del negocio desde posiciones distintas. Una licencia puede darles más control sobre el fondeo, pero su valor económico dependerá del costo de los depósitos, del precio de otras fuentes de financiamiento, del capital exigido y de las pérdidas que deban absorber.
Las fintech ya demostraron que podían competir con los bancos sin replicar toda su infraestructura visible. Lo que ahora están probando es cuánto del negocio bancario puede separarse realmente del balance que lo financia.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Daily News
Línea 4 del Metro: la ruta que estudian para llegar desde Santo Domingo hasta San Cristóbal

Daily News
¿Quién es Leah Campos, la embajadora de EE. UU. que Abinader le pidió a Trump mantener en RD?


Daily News
Elecciones en Brasil 2026: encuestas, candidatos y el debate de Globo antes del 4 de octubre
Devices
Diferencias entre el iPhone 17 Pro Max y el iPhone 18 Pro Max: qué cambia y cuál conviene comprar

Devices
Precio del iPhone 18 Pro Max en Estados Unidos, España y otros países: ¿en dónde sale más barato?

Sport Business
Marileidy y Félix Sánchez, los únicos dominicanos con oro centroamericano, panamericano y olímpico

Sport Business
Yankees vs. Rays: fechas y horarios en RD de la Serie Divisional tras eliminar a los Red Sox
Análisis para suscriptores
Exclusivo Suscriptores