Christine Lagarde deja el BCE: impacto y sucesión
La sustitución de una funcionaria como Christine Lagarde de la presidencia del Banco Central Europeo, tiene más implicaciones de las que saltan a primera vista. Su anuncio pone fin al cargo nueve meses antes de que culminara su mandato y coincide con una Europa que sufre varias presiones en materia económica.
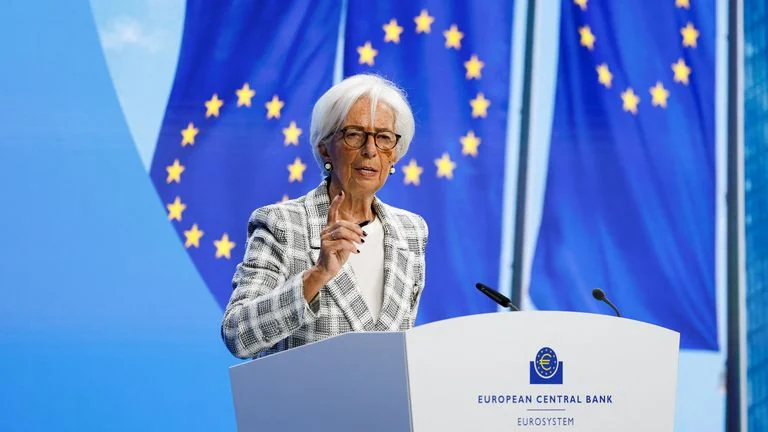
Foto: Reuters

Lagarde concibe ya su carrera profesional como algo más allá de las políticas monetarias, para pronunciarse sobre cuestiones de Estado. Durante su rueda de prensa sostuvo que las obligaciones de neutralidad asociadas a la presidencia del BCE limitan su capacidad para intervenir en debates que considera importantes. También expresó preocupación por la distorsión de la verdad en el debate público. No anunció, sin embargo, una candidatura presidencial: la posibilidad de que participe activamente en la discusión política francesa no equivale a que aspire a ocupar el Elíseo.
La fecha elegida tiene una consecuencia institucional inmediata. Permite que los gobiernos europeos intenten designar a su sucesor antes de las elecciones presidenciales francesas previstas para abril de 2027, cuando Emmanuel Macron ya no podrá presentarse a la reelección.
El calendario coloca la renovación de una de las instituciones económicas más influyentes del continente dentro de una negociación que también estará condicionada por el futuro político de Francia.
Por qué Christine Lagarde abandona el BCE antes de tiempo
El argumento que Lagarde ha ofrecido públicamente es la necesidad de intervenir en asuntos que no pertenecen al mandato del banco central. La distinción es relevante: la independencia monetaria no solo protege al BCE de las instrucciones de los gobiernos, sino que también exige que sus responsables eviten utilizar el cargo para favorecer posiciones partidistas.
La institución tiene como objetivo primordial mantener la estabilidad de precios en la eurozona. Sus decisiones sobre los tipos de interés afectan al coste de los préstamos, las hipotecas, la financiación empresarial y la rentabilidad del ahorro. Su presidenta puede explicar las consecuencias económicas de las decisiones públicas, pero debe preservar una distancia respecto de las disputas electorales y las preferencias de los partidos.
Ver esta publicación en Instagram
Una publicación compartida por Christine Lagarde (@christinelagarde)
Esa restricción adquiere especial importancia en Francia. El debate presidencial de 2027 se desarrollará en un contexto de fragmentación parlamentaria, dificultades presupuestarias y cuestionamientos al marco europeo. Marine Le Pen y otras figuras críticas con el consenso político tradicional han contribuido a colocar la relación entre Francia y la Unión Europea en el centro de la discusión.
Lagarde ya había anticipado que quería participar en ese debate. En julio de 2026 declaró que una voz favorable al proyecto europeo debía escucharse en la campaña francesa, aunque entonces negó ser candidata. En septiembre volvió a descartar que presentarse a la presidencia fuera una buena idea. Su dimisión, por tanto, debe interpretarse a partir de lo que ha declarado: quiere poder expresarse sin las limitaciones de su puesto, pero no ha confirmado que vaya a competir electoralmente.
El calendario de la sucesión también es político
El BCE confirmó que el sucesor de Lagarde será nombrado por el Consejo Europeo, conforme al procedimiento previsto en el artículo 283 del Tratado de Funcionamiento de la Unión Europea. La decisión corresponde a los líderes de los Estados miembros, que deben acordar una candidatura y completar el proceso institucional establecido.
La salida en febrero crea margen para negociar antes de que la campaña francesa alcance su fase decisiva. Ese adelanto puede reducir la incertidumbre sobre quién dirigirá el banco central durante los próximos años, pero también permite que el nombramiento se resuelva con Macron todavía en la presidencia francesa.
No significa que el presidente francés pueda designar unilateralmente al sucesor. La elección requiere un acuerdo europeo y responde a una dinámica de negociación entre gobiernos, en la que cuentan las nacionalidades de los candidatos, sus posiciones económicas y el reparto de otros puestos comunitarios.
El contexto añade complejidad. La renovación de la presidencia del BCE coincide con otras vacantes en su comité ejecutivo: la salida de Isabel Schnabel para asumir un puesto en el Fondo Monetario Internacional y la conclusión del mandato del economista jefe Philip Lane en mayo de 2027. La posibilidad de negociar varios nombramientos de manera coordinada convierte la sucesión de Lagarde en parte de un reajuste institucional más amplio.
Importa mucho si la nueva dirección mantendrá una interpretación continuista del mandato monetario, cómo reaccionará ante nuevas perturbaciones inflacionarias y qué grado de consenso conservará dentro del Consejo de Gobierno.
Pablo Hernández de Cos y Klaas Knot, entre los posibles sucesores
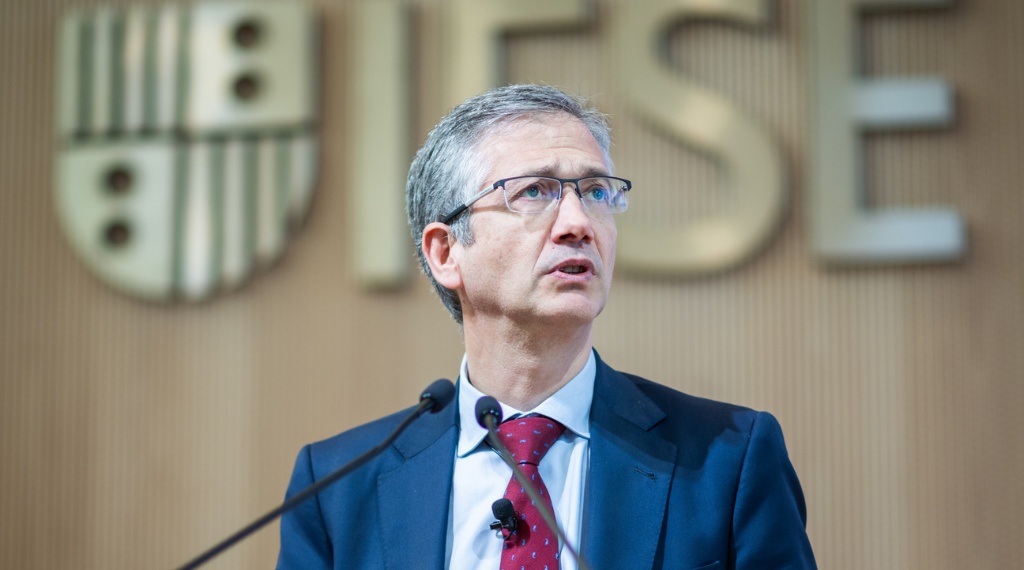
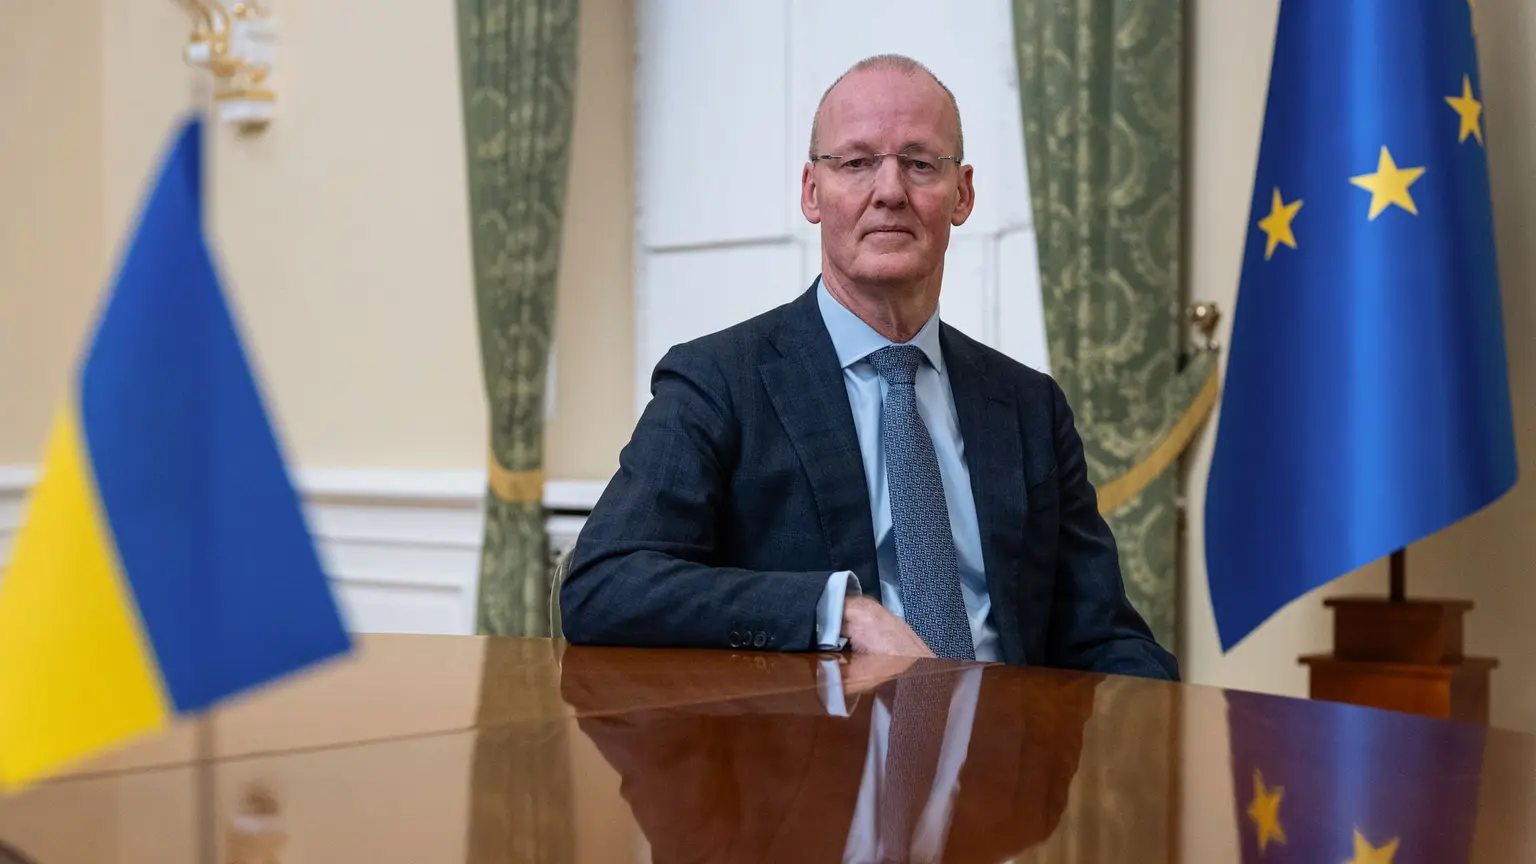
Dos nombres destacan en las especulaciones sobre la sucesión: Pablo Hernández de Cos, actual director general del Banco de Pagos Internacionales y antiguo gobernador del Banco de España, y Klaas Knot, expresidente del banco central de Países Bajos.
Hernández de Cos cuenta con experiencia en la supervisión bancaria y en los mecanismos de coordinación monetaria de la eurozona. Su trayectoria al frente del Banco de España le permitió participar en debates sobre estabilidad financiera, regulación y respuesta a las perturbaciones económicas. Su perfil se asocia a un enfoque técnico y a la búsqueda de acuerdos dentro del marco institucional europeo.
Knot, por su parte, ha defendido históricamente una vigilancia estricta de la inflación y ha respaldado una política monetaria restrictiva cuando considera que las presiones sobre los precios lo justifican. Su experiencia al frente del banco central neerlandés le otorga conocimiento directo de las deliberaciones del BCE.
Las diferencias entre ambos no deben reducirse a una oposición automática entre moderación y dureza. La política monetaria depende de las condiciones económicas existentes, de las expectativas de inflación y de los riesgos para la actividad. Un presidente puede defender una respuesta firme frente a un repunte de precios y, al mismo tiempo, reconocer que mantener tipos elevados durante demasiado tiempo también genera costes.
La designación tendrá que considerar, además, el equilibrio geográfico e institucional de los principales puestos europeos. Alemania ya ocupa la presidencia de la Comisión Europea con Ursula von der Leyen, mientras Francia buscará preservar su influencia en las decisiones comunitarias. Esos factores forman parte de las negociaciones, aunque no determinan por sí solos el resultado.
Francia llega a la sucesión con un problema fiscal pendiente
El relevo se produce mientras Francia afronta dificultades para estabilizar sus cuentas públicas. El volumen de deuda, el déficit persistente y la falta de una trayectoria presupuestaria ampliamente aceptada por los mercados han elevado la sensibilidad de los inversores frente a la situación fiscal del país.
La deuda pública francesa se aproxima a los 3,5 billones de euros, alrededor del 117 % del producto interno bruto, según las cifras citadas en la información sobre el debate presupuestario. Ese nivel limita el margen de maniobra del Gobierno: una parte importante de los recursos debe destinarse al servicio de las obligaciones existentes, mientras las necesidades de gasto y las demandas de consolidación fiscal compiten por el presupuesto.
Cuando aumenta el rendimiento exigido por los inversores para comprar bonos franceses, la financiación nueva se encarece y, progresivamente, el coste de refinanciar vencimientos también puede subir. El efecto no se transmite de inmediato a toda la deuda pendiente, porque los títulos tienen distintos plazos, pero termina afectando a la capacidad fiscal del Estado.
El problema tiene una dimensión europea. Francia es una de las mayores economías de la eurozona y uno de los pilares políticos de la integración comunitaria. Una pérdida persistente de confianza en su deuda puede complicar la coordinación fiscal, ampliar las diferencias entre los rendimientos de los bonos soberanos y aumentar la presión sobre las instituciones europeas.
La discusión electoral añade otra incertidumbre: qué combinación de impuestos, gasto público y reformas estará dispuesta a respaldar la próxima mayoría parlamentaria. Las propuestas de los partidos sobre la deuda y el papel de las instituciones europeas pueden influir en las expectativas de los inversores, incluso antes de que se traduzcan en decisiones de gobierno.
El BCE afronta la sucesión en un momento delicado para la inflación
La salida de Lagarde coincide con un escenario monetario menos cómodo que el de una economía con precios estables y riesgos equilibrados. El 29 de octubre, el BCE mantuvo su tipo de depósito en el 2,5 %, mientras la inflación de la eurozona se situaba en el 3,8 %, por encima de su objetivo del 2 %.
Las presiones vinculadas a la energía y a la incertidumbre geopolítica han reabierto el debate sobre posibles aumentos de los tipos de interés. Un encarecimiento persistente del petróleo y del gas puede elevar los costes de producción, transporte y electricidad. Si las empresas trasladan esos costes a los precios y los trabajadores buscan compensaciones salariales, un choque energético inicialmente temporal puede extenderse a otros componentes de la inflación.
El banco central debe evitar dos errores opuestos. Si endurece demasiado pronto o en exceso las condiciones financieras, puede debilitar la inversión, el consumo y el empleo. Si tarda en responder a una inflación persistente, corre el riesgo de desanclar las expectativas de precios y obligar a aplicar medidas más severas posteriormente.
La sucesión no cambia automáticamente esa disyuntiva. Las decisiones sobre los tipos de interés corresponden al Consejo de Gobierno, no exclusivamente a su presidente. Sin embargo, quien ocupa la presidencia influye en la comunicación de las decisiones, en la construcción de consensos y en la interpretación pública de los riesgos económicos.
Por eso, la continuidad institucional será especialmente importante durante los meses que separen la salida de Lagarde de la consolidación de una nueva dirección. Los mercados necesitarán señales de que el BCE seguirá tomando decisiones sobre la base de los datos económicos y de su mandato, y no en función de los intereses electorales de los gobiernos.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo


Lo más visto en Revista Mercado
Sector Farmacéutico
Cuidar con precisión, acompañar con humanidad
Sector Farmacéutico
Una trayectoria que transforma la industria farmacéutica
Brand Content
Punta Cana conecta mercados y moviliza inversiones

Internacional
¿Cuántos soldados tiene Bukele en Haití? Lo que se sabe del despliegue y qué hará RD en la frontera
Actualidad
Lotería Nacional y loterías de hoy en RD: los números ganadores más recientes de cada sorteo
Internacional
¿Por qué llegó a RD un avión de El Salvador? Lo que se sabe de la carga y de los militares en Haití
Actualidad
Halloween y la Biblia: lo que dice sobre disfrazarse y celebrar, y por qué las iglesias no coinciden
Análisis para suscriptores
Exclusivo Suscriptores
Los humanos nunca volverán a crear algo como Wikipedia
Exclusivo Suscriptores
Los ganadores y perdedores de «Trumponomics»
Exclusivo Suscriptores