Trump y Xi vuelven a negociar compras agrícolas y aranceles ¿Qué está en juego para América Latina y el Caribe?
Trump y Xi vuelven a poner las compras agrícolas y los aranceles sobre la mesa en un momento en que China ya tiene frente a sí una meta estadounidense de al menos 25 millones de toneladas anuales de soja para 2026-2028. Si China compra más soja a EE. UU., proveedores como Brasil podrían perder espacio en ese mercado. Pero eso solo ocurriría si esas nuevas compras reemplazan toneladas que China habría adquirido en otro país.
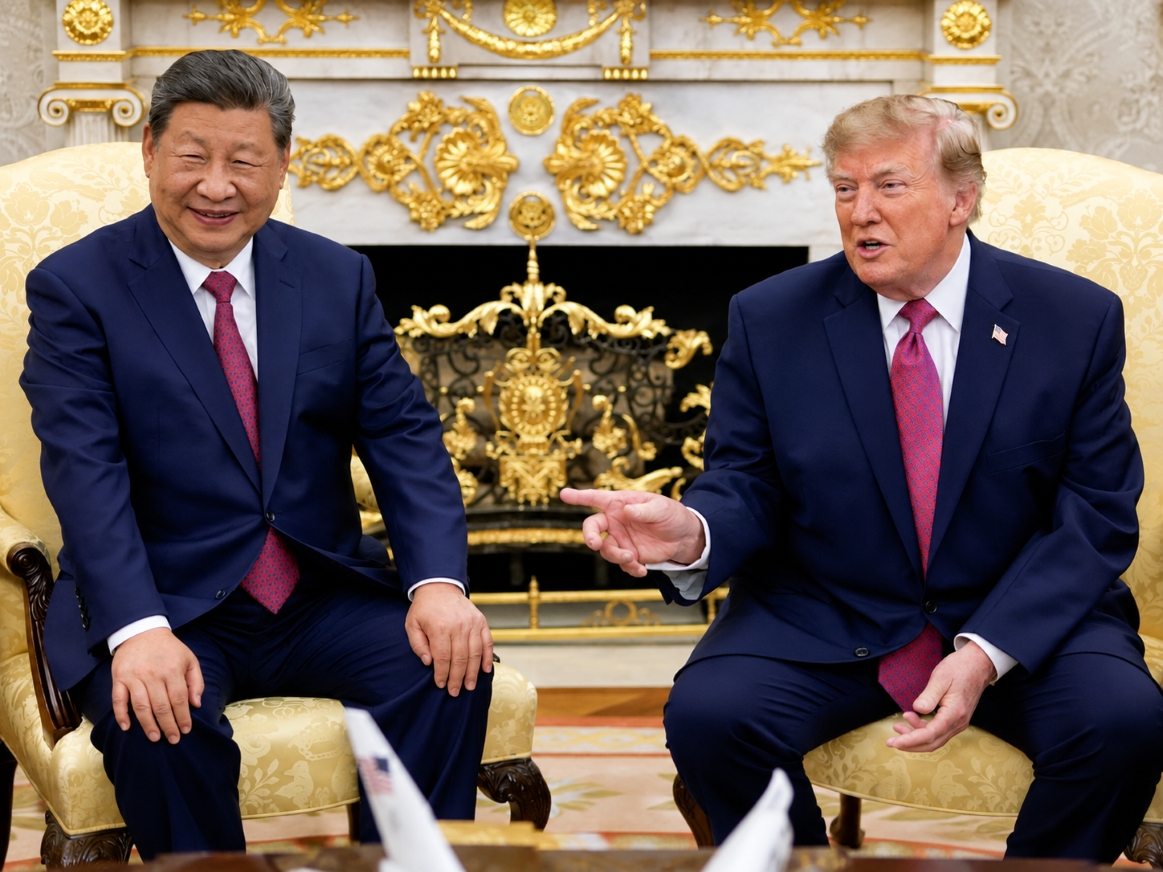
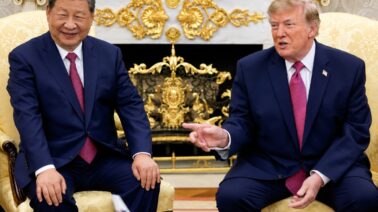
Foto: Donald Trump y Xi Jinping durante su encuentro en la Casa Blanca el 24 de septiembre de 2026, en medio de nuevas conversaciones entre EE. UU. y China sobre comercio, aranceles y compras agrícolas. Foto: Evan Vucci/Reuters.

China también puede aumentar la cantidad total de soja que importa. En ese caso, EE. UU. podría vender más sin que Brasil necesariamente venda menos, aunque la participación brasileña dentro del mercado chino se reduzca. La presión sería distinta si China mantiene un volumen parecido de compras y decide adquirir una mayor parte en EE. UU. Entonces sí habría una competencia más directa por las toneladas y por el precio que cada proveedor necesita ofrecer para conservar al comprador chino.
Ese movimiento también puede sentirse en países que no venden esos granos a China, sino que los compran. República Dominicana, por ejemplo, importa maíz tanto de Brasil como de EE. UU. Si una mayor demanda china cambia el precio de un proveedor frente al otro, también puede cambiar cuál resulta más conveniente para una empresa dominicana que necesita abastecerse.
El alcance regional va, por tanto, más allá de quién vende más o menos a China. Una misma decisión puede obligar a un exportador latinoamericano a competir con más fuerza por el mercado chino y, al mismo tiempo, cambiar las opciones de compra de un importador caribeño. El resultado no tiene por qué ser el mismo para ambos.
Las metas de compra no dicen todavía quién perderá mercado
Antes de calcular cuánto podría perder un proveedor latinoamericano, hay que separar qué representa realmente cada cifra anunciada. Estados Unidos plantea una meta de al menos 25 millones de toneladas anuales de soja para 2026, 2027 y 2028. En este caso se conoce tanto el producto como el volumen.
Con los US$17.000 millones anuales en otros productos agrícolas anunciados posteriormente por Estados Unidos ocurre algo distinto. Se conoce el valor total, pero no cuánto correspondería a maíz, trigo, carnes, sorgo, algodón u otros bienes. Sin ese desglose, no es posible traducir la cifra directamente en toneladas que dejarían de comprarle a Brasil, Argentina, Uruguay u otro proveedor.
También conviene distinguir entre crear mejores condiciones para vender y concretar una compra. Una rebaja arancelaria puede hacer que un producto estadounidense resulte más barato al entrar en China. Una autorización sanitaria puede permitir que un proveedor venda allí por primera vez o recupere acceso al mercado. Pero ninguna de esas medidas significa, por sí sola, que una empresa china ya haya comprado el producto.
Lo mismo ocurre con una meta política. Anunciar una cantidad no significa que esa cantidad ya fue vendida, embarcada o recibida en un puerto chino. Cada etapa confirma algo distinto. China, además, ha presentado la cooperación agrícola como un objetivo sujeto a las condiciones del mercado y a la demanda de las empresas.
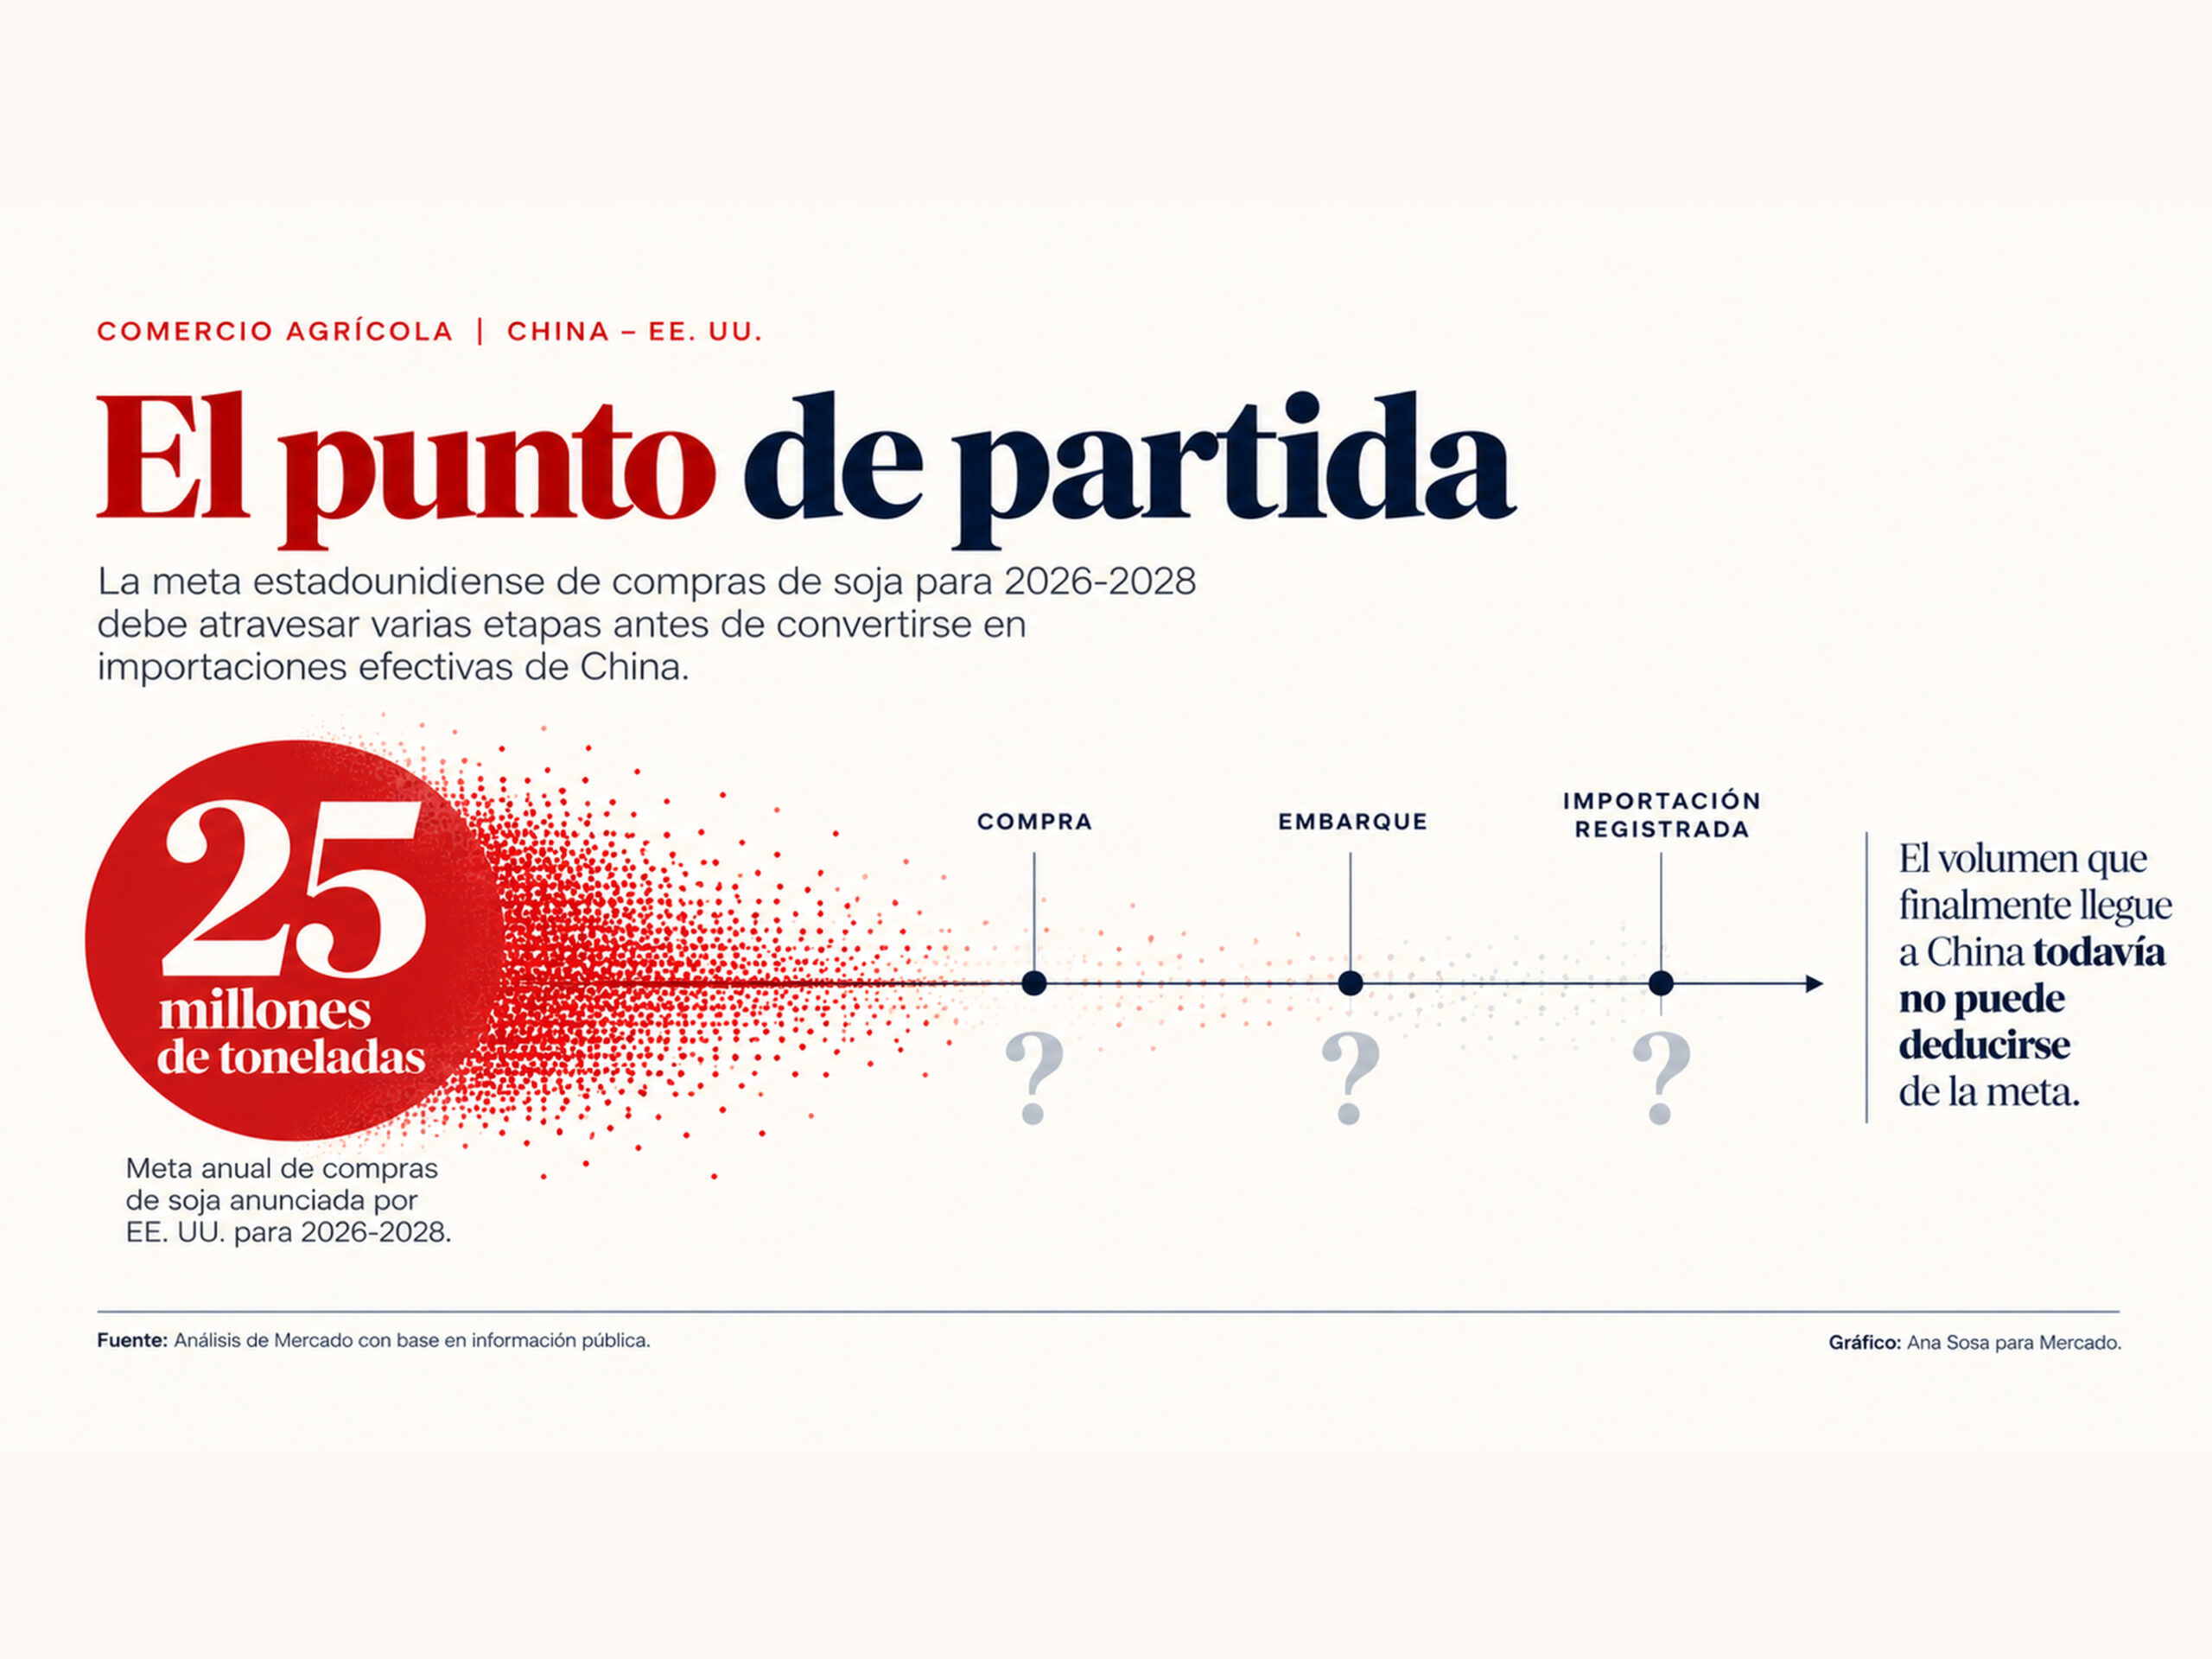
Con la información disponible todavía no puede hacerse una cuenta directa de cuántas toneladas perderían Brasil, Argentina, Uruguay u otros proveedores latinoamericanos. Primero habría que saber qué productos terminan concentrando las compras, cuánto de lo anunciado efectivamente se compra y qué proveedor deja de vender cuando EE. UU. gana espacio.
La diferencia es decisiva. Si China compra más en total, EE. UU. puede aumentar sus ventas sin que otro país pierda la misma cantidad de toneladas. Sí, en cambio, China mantiene un volumen parecido y compra una mayor parte a EE. UU., entonces parte de ese aumento sí puede salir de ventas que antes habrían correspondido a otro origen.
Ganar cuota no siempre significa desplazar volumen
Un país puede representar una parte menor de las compras de China y, aun así, seguir vendiendo la misma cantidad de soja. La razón es sencilla. Una cosa es cuánto vende un proveedor en toneladas y otra qué porcentaje representa dentro de todo lo que compra China.
En 2024, China importó alrededor de 105 millones de toneladas de soja, de las cuales cerca de 75 millones procedieron de Brasil. Estas cifras corresponden a ese año calendario y sirven para entender el tamaño del mercado, no para anticipar cómo se repartirán las compras en 2026.
Si China aumenta sus importaciones totales, EE. UU. puede vender más sin que Brasil tenga que vender menos. Brasil podría mantener sus 75 millones de toneladas, por ejemplo, y aun así representar una proporción menor del mercado si el total comprado por China crece y una parte importante de ese aumento procede de EE. UU.
Por eso, perder participación no significa necesariamente perder toneladas. Para saber si un proveedor fue realmente desplazado hay que mirar qué ocurrió con sus ventas en términos físicos, no solo con el porcentaje que ocupa dentro del mercado.
La competencia se vuelve más directa cuando China no aumenta sus compras lo suficiente para absorber la mayor oferta estadounidense. Si el volumen total cambia poco y una proporción mayor pasa a comprarse en EE. UU., entonces parte de esas nuevas ventas estadounidenses puede estar reemplazando soja que antes se habría comprado a Brasil, Argentina u otro origen.
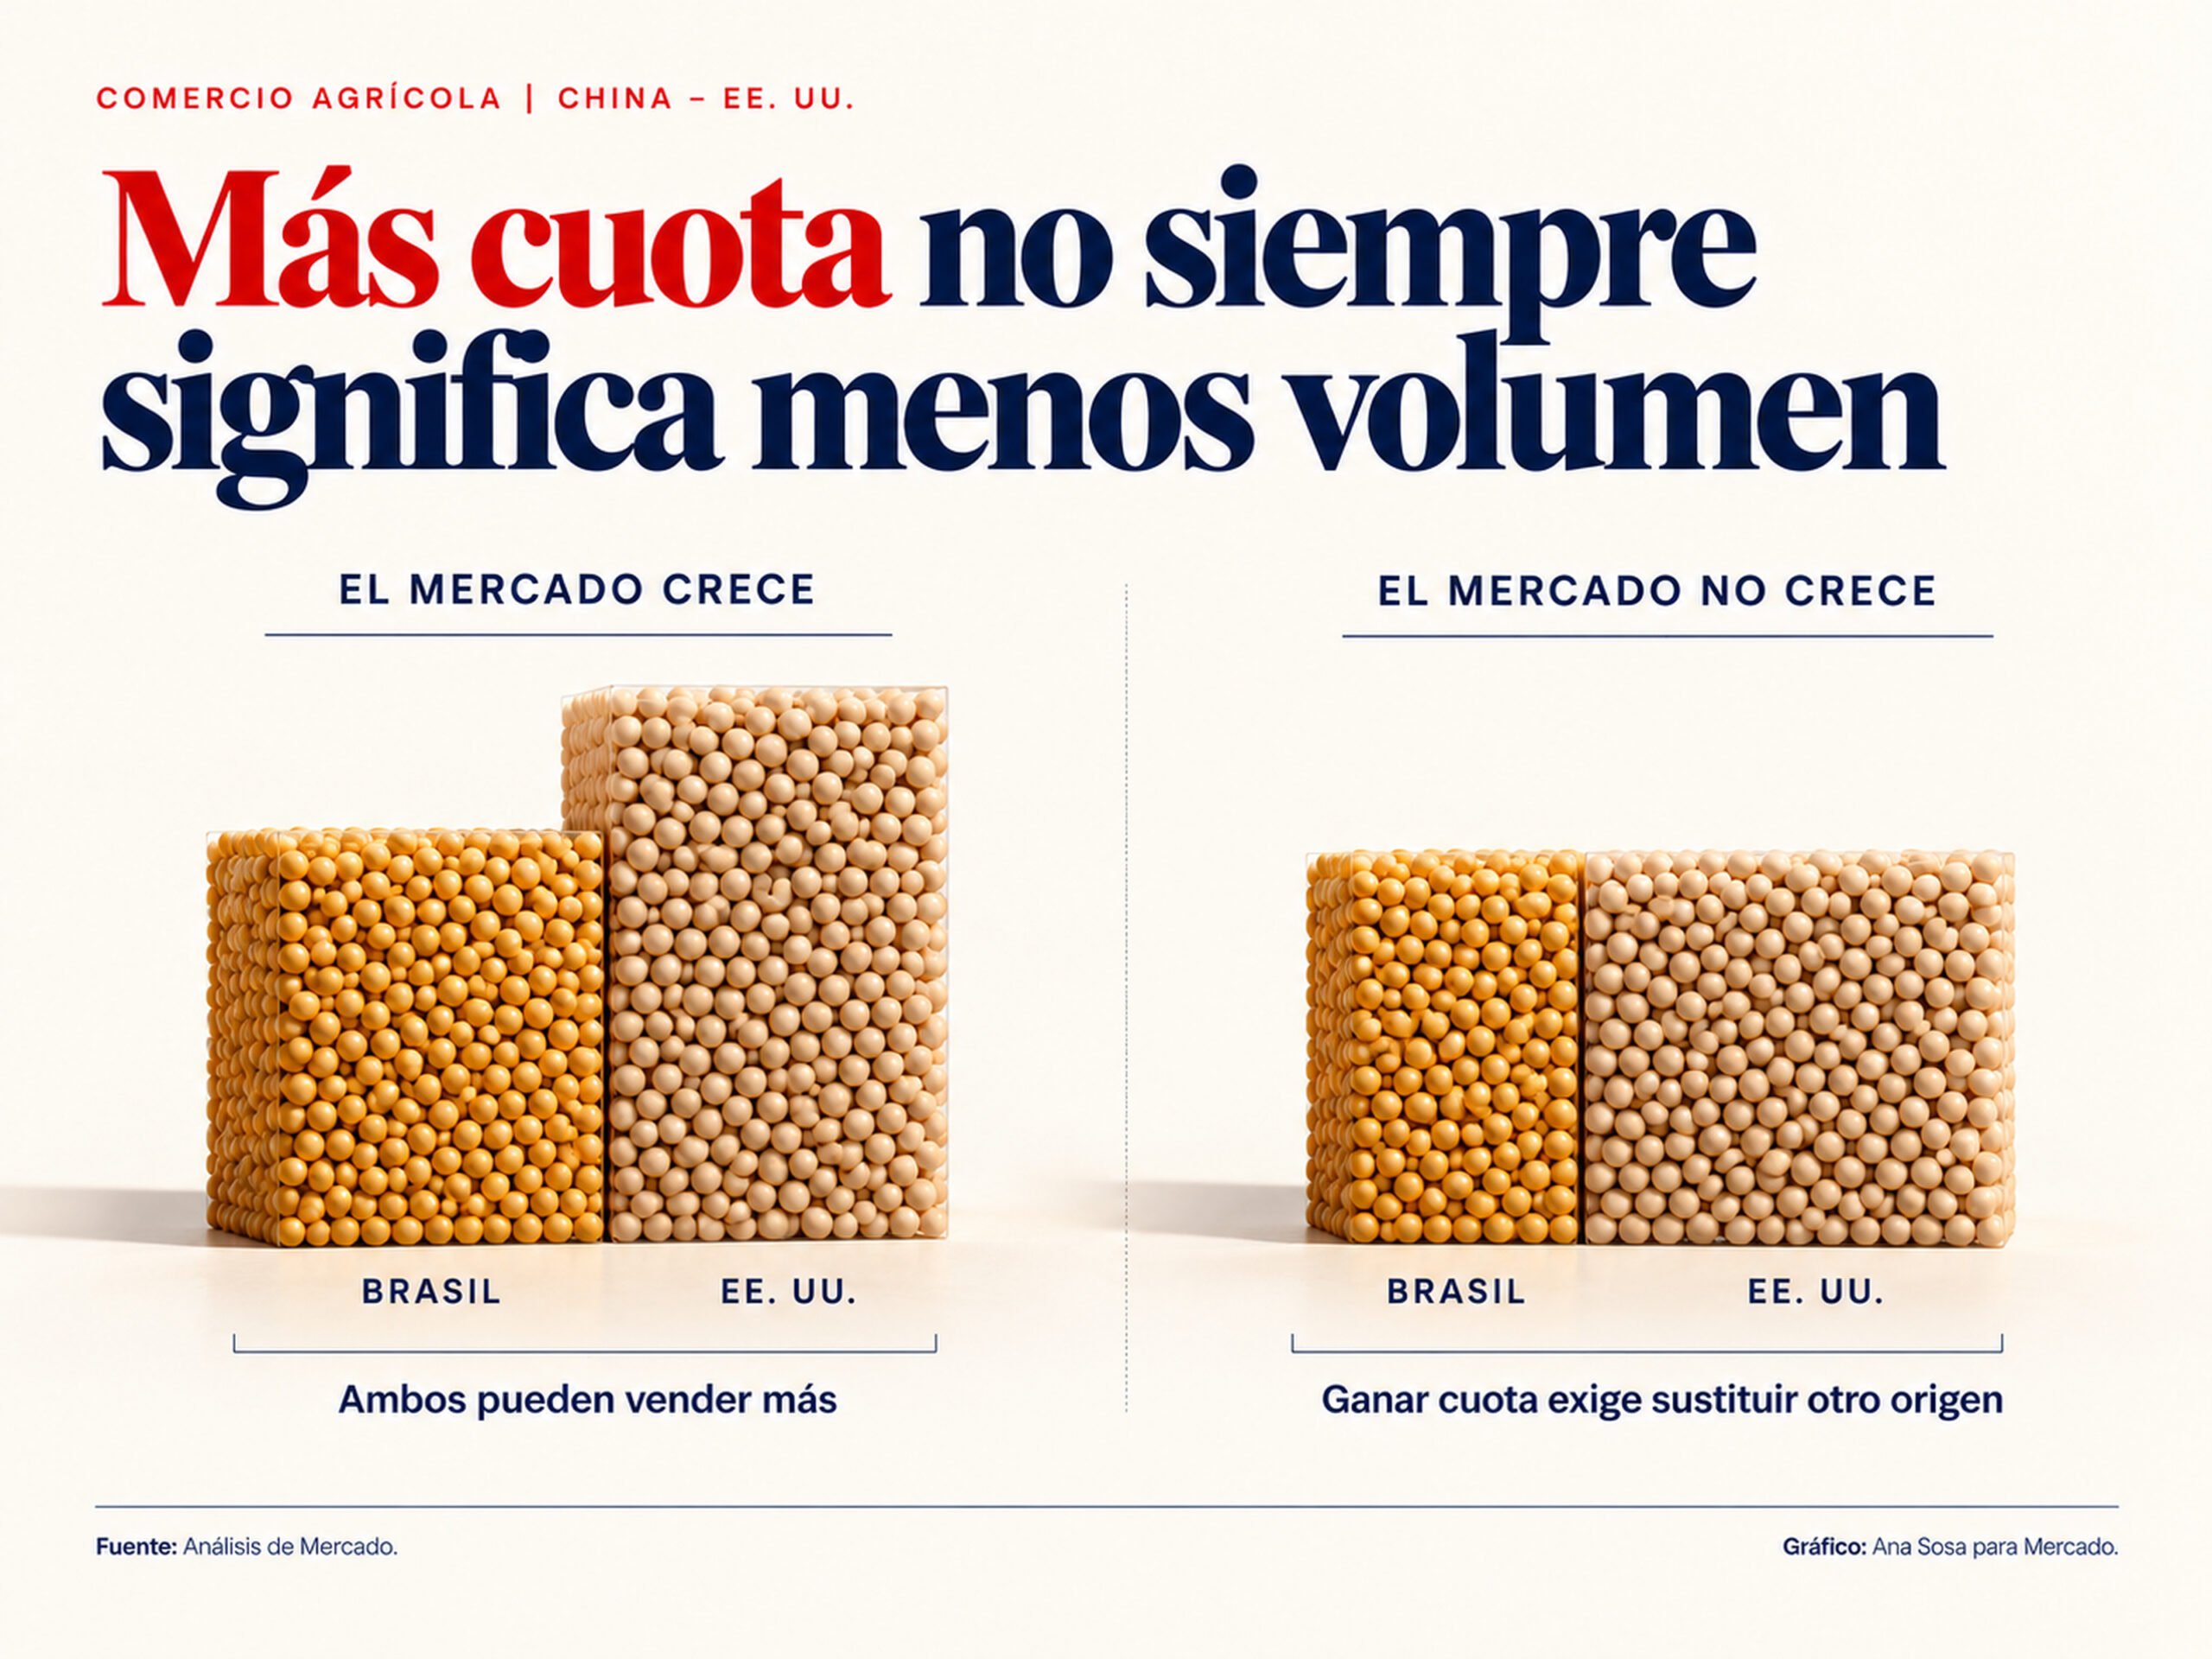
Incluso pueden ocurrir las dos cosas al mismo tiempo. China puede importar más soja en total y, dentro de ese crecimiento, también cambiar parte de sus proveedores. El desplazamiento aparece únicamente en la parte de las nuevas ventas estadounidenses que sustituye compras que China habría realizado en otro país.
Mirar solo cuánto aumenta la participación de EE. UU. puede llevar, entonces, a una conclusión equivocada. Para saber quién realmente pierde mercado hay que observar cuánto compra China en total, cuántas toneladas vende cada proveedor y cómo cambia la distribución de esas compras.
Y aun cuando un exportador consiga conservar sus toneladas, puede enfrentar otro tipo de presión. Para seguir vendiendo en China quizá tenga que ofrecer un precio más competitivo frente a otros proveedores. La competencia puede empezar a sentirse no en cuánto logra vender, sino en cuánto consigue cobrar por esa venta.
La presión puede aparecer en el precio antes que en las toneladas
Un exportador no tiene que perder ventas para empezar a sentir la competencia. Puede seguir colocando prácticamente el mismo volumen en China, pero verse obligado a ofrecer su producto a un precio más atractivo frente al de otros países para conservar esos compradores.
La soja ya mostró ese mecanismo durante la disputa comercial de 2018. La soja brasileña llegó a venderse con una prima cercana a 28% frente a la del Golfo estadounidense, y esa diferencia se mantuvo alrededor de seis meses. En términos sencillos, los compradores chinos estaban dispuestos a pagar más por la soja brasileña que por la estadounidense. Los aranceles impuestos a EE. UU. habían cambiado cuál origen resultaba más conveniente para China y esa preferencia terminó reflejándose también en el precio.
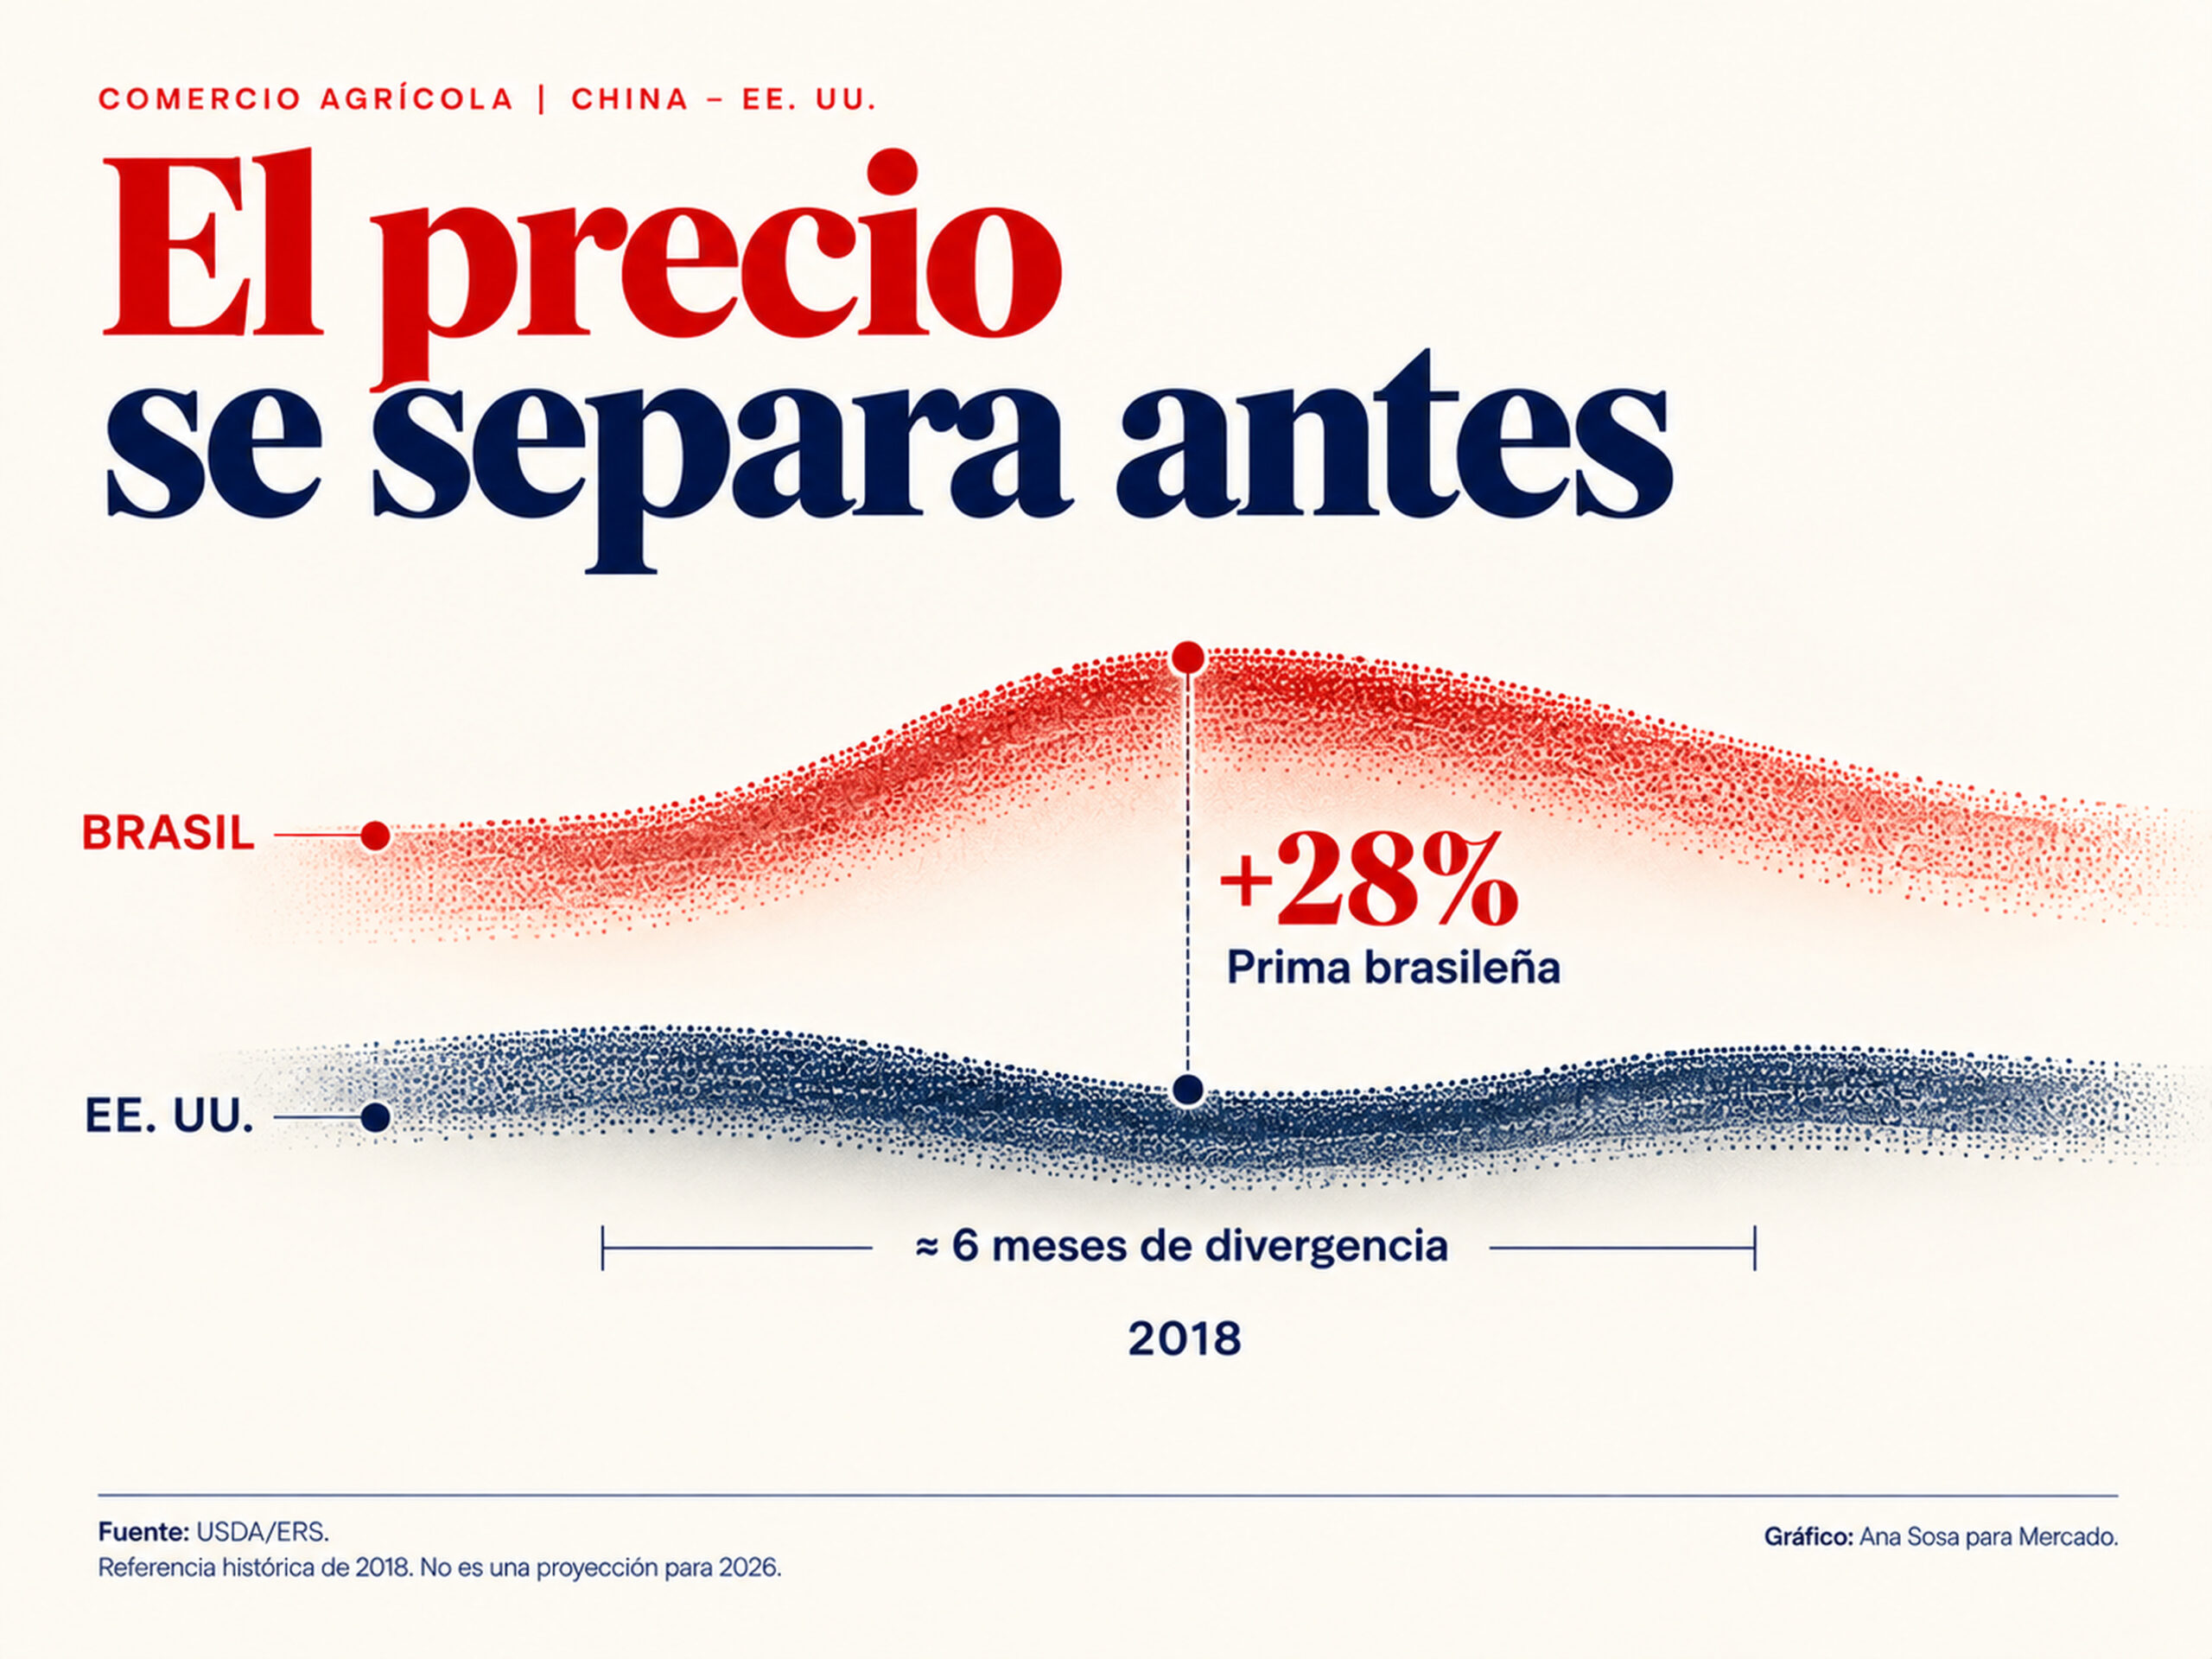
Ese antecedente no significa que una diferencia semejante vaya a repetirse en 2026. Sí permite ver algo más útil para entender la negociación actual. Cuando China aumenta o reduce su interés por un proveedor, puede cambiar cuánto vale en el mercado la soja de un país frente a la de otro, incluso antes de que aparezca una caída importante en las toneladas vendidas.
La dirección tampoco favorece siempre al mismo proveedor. En 2025, cuando aumentaron las expectativas de una recuperación de las compras chinas de soja estadounidense, las ofertas brasileñas comenzaron a resultar relativamente más competitivas. Dicho de otra forma, a medida que la soja estadounidense recuperaba atractivo para China, los vendedores brasileños tenían más razones para ajustar sus precios frente a su competidor.
Una prima menor, sin embargo, no significa automáticamente que el productor o exportador gane menos dinero. La prima mide cuánto más o menos se paga por un origen frente a otro. El margen, en cambio, depende de cuánto queda después de considerar costos como producción, transporte, tipo de cambio y otros gastos de la operación. Brasil puede recibir una prima menor frente a EE. UU. y compensar parte de esa diferencia con costos más bajos, una cosecha abundante, un tipo de cambio favorable o mayores volúmenes vendidos.
Te puede interesar: Cómo saber si la moneda de tu país está sobrevalorada o subvalorada frente al dólar según el Índice Big Mac
Ahí aparece una consecuencia que rebasa el mercado chino. Si Brasil necesita ofrecer su soja a un precio más competitivo para defender ventas frente a EE. UU., otros compradores también pueden encontrar más atractiva esa oferta. Una presión originada por la competencia por China puede terminar ampliando las opciones de abastecimiento de empresas que compran granos en otros mercados.
El mismo cambio puede presionar al exportador y abrir opciones al importador
Ese movimiento de precios también puede importar para países que no venden esos granos a China, sino que los compran. República Dominicana produce apenas alrededor del 5% del maíz que utiliza y cubre el resto principalmente con importaciones. Eso significa que las empresas dominicanas dependen, en buena medida, de las condiciones que ofrecen proveedores externos como Brasil y EE. UU.
Y esos proveedores pueden cambiar. Según el Servicio Agrícola Exterior del Departamento de Agricultura de Estados Unidos (USDA/FAS), EE. UU. pasó de suministrar cerca de 15% del maíz importado por RD en la campaña 2023/24 a alrededor de 50% en 2024/25. Brasil, que había concentrado cerca de 78% un año antes, redujo considerablemente su participación.
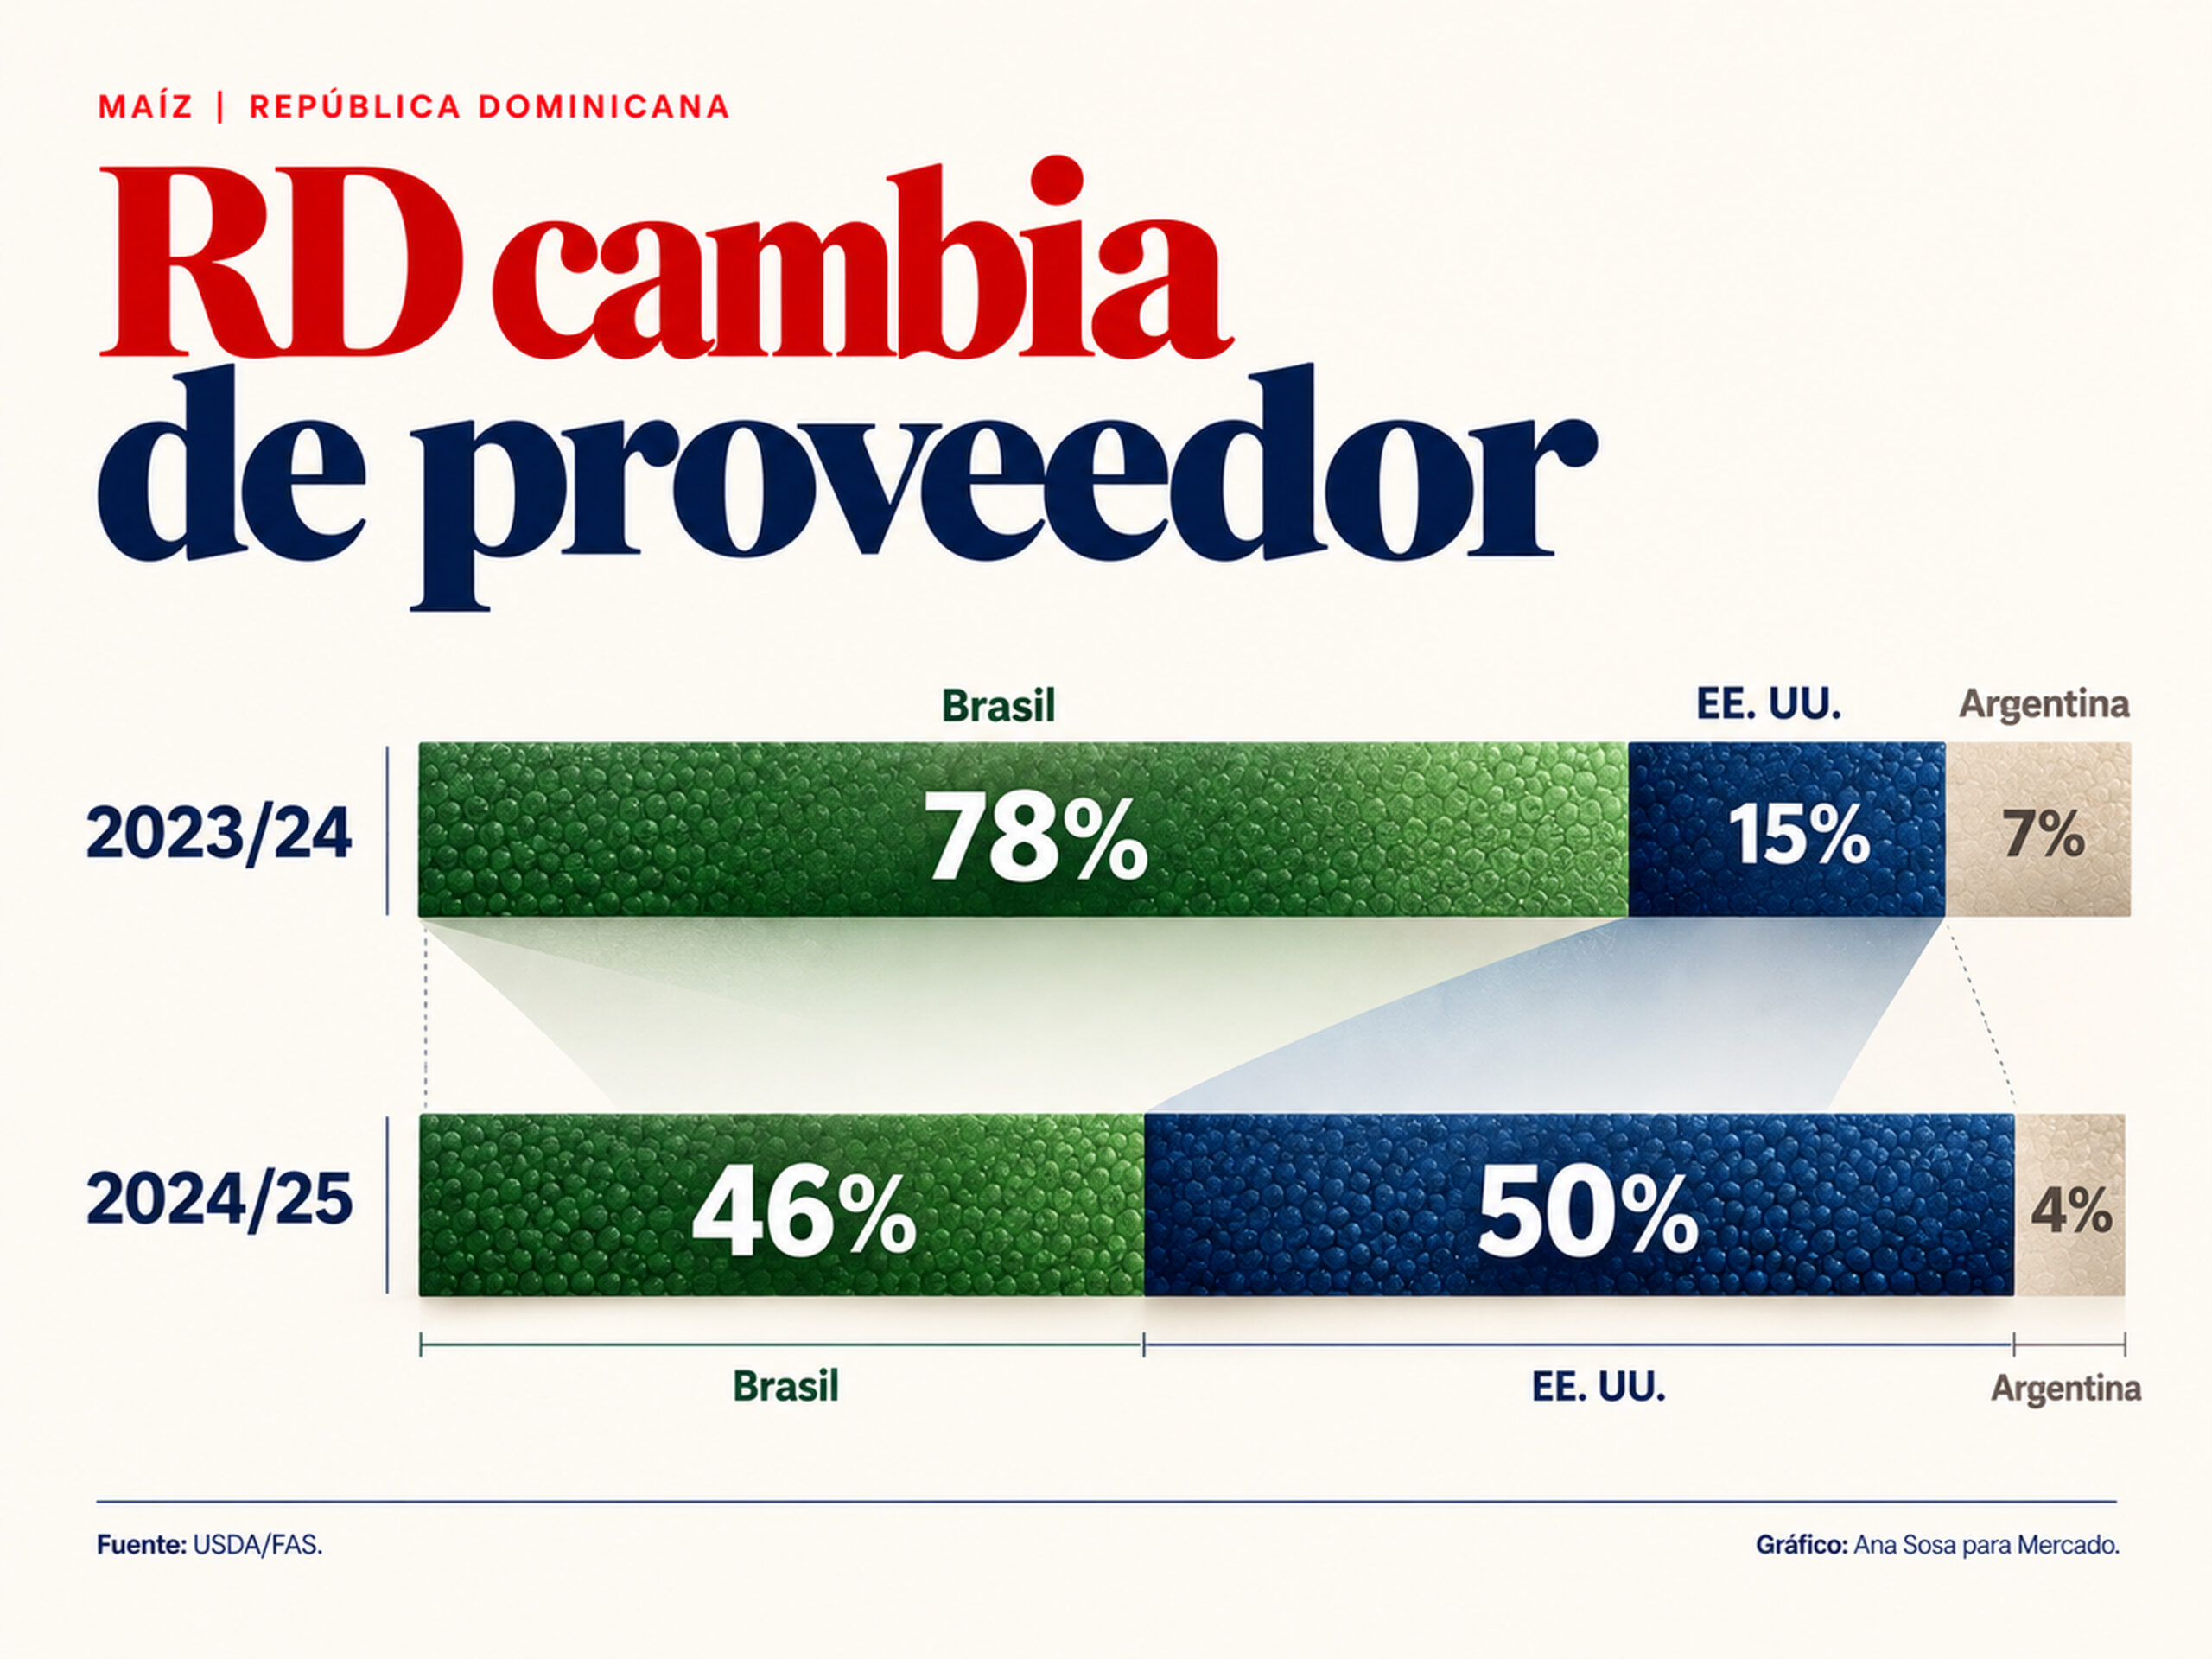
Nada en esas cifras permite afirmar que China provocó ese cambio. Lo que sí muestran es que RD no depende de un único origen. Cuando uno de sus proveedores ofrece una combinación más conveniente de precio, calidad, transporte y condiciones de compra, los importadores pueden mover parte de sus pedidos hacia esa alternativa.
Esa posibilidad también existe, aunque de manera distinta, en otros mercados del Caribe. Jamaica y Trinidad y Tobago compran maíz y derivados de soja con una presencia estadounidense importante, mientras Barbados también importa soja en grano. No todos compran los mismos productos ni dependen de los mismos proveedores, pero parte de lo que pagan por sus importaciones depende de países que también compiten por atender la demanda china.
Arlan Suderman, economista jefe de commodities de StoneX, explicó después de una conversación entre Trump y Xi en febrero de 2026 que una mayor demanda china podía encarecer la soja estadounidense y llevar a otros compradores a cubrir una mayor parte de sus necesidades con soja brasileña.
Si China compra más soja estadounidense y esa demanda presiona su precio al alza, un comprador que también puede abastecerse en Brasil tiene razones para volver a comparar ambas ofertas. Eso no significa que necesariamente cambie de proveedor, pero sí que una modificación en la relación de precios puede alterar su decisión de compra.
Ese ajuste tampoco llega de manera automática al precio del pollo, los huevos o la carne de cerdo. Entre el precio internacional del grano y lo que finalmente paga el consumidor intervienen el transporte, los contratos ya firmados, los inventarios disponibles, la calidad del producto y los márgenes de las empresas. Cada uno puede amortiguar, retrasar o trasladar una parte distinta del cambio.
Para una empresa importadora, no basta con mirar si sube o baja la cotización internacional. También importa saber cuántos proveedores tiene realmente disponibles y qué tan costoso resulta cambiar de uno a otro cuando cambian las condiciones de compra.
Un trabajo publicado en 2026 por Valeria Piñeiro y sus coautores sobre el comercio agrícola de América Latina y el Caribe señala que, ante una alteración del comercio, parte del ajuste puede producirse cuando compradores y vendedores redirigen sus operaciones hacia otros mercados. Los países que cuentan con más destinos, más proveedores y mayor capacidad para negociar tienen más alternativas para responder.
Para quien compra o vende materias primas agrícolas, seguir únicamente cuánto promete comprar China deja fuera una parte importante de la decisión. También conviene observar de qué proveedor salen esas compras adicionales, cómo cambia el precio entre un origen y otro y qué tan fácil resulta sustituir un abastecedor.
La flexibilidad no garantiza comprar más barato. Sí puede determinar cuántas opciones conserva una empresa cuando cambia el mercado y cuánto margen tiene para negociar. Una decisión tomada entre EE. UU. y China puede modificar esas condiciones aun cuando la empresa nunca haya vendido una tonelada al mercado chino.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Tags:
Lo más visto en Revista Mercado
Devices
Los celulares que compiten con el iPhone 18 Pro: Samsung, Google y Xiaomi frente al nuevo Apple

Daily News
Presupuesto General del Estado 2027: De cuánto será el gasto proyectado por el Gobierno de RD

Devices
El fin de las compras baratas en Shein y Temu: La medida arancelaria en Europa que frena su éxito


Noticias RD
Combustibles en RD suben: gasolina premium llega a RD$350 y el kerosene registra fuerte aumento
Devices
El cambio clave del iPhone 18 Pro frente al iPhone 17: La ansiada mejora que al fin aprueba Apple

Análisis para suscriptores
Exclusivo Suscriptores
El idilio entre Donald Trump y Delcy Rodríguez
Exclusivo Suscriptores
Nvidia pone su balance detrás del boom de la IA ¿Llegará la rentabilidad a tiempo?
Exclusivo Suscriptores
EE. UU. y China temen una IA fuera de control ¿Quién fija las reglas si no confían entre sí?
Exclusivo Suscriptores