Ueno Bank dejó sin acceso a sus ahorros a 2,9 millones de depositantes ¿Qué protege tu dinero en un banco de RD?
Ueno anunció una capitalización de US$100 millones cuatro días antes de que el regulador aprobara su resolución. República Dominicana dispone de garantías, mecanismos de resolución y un sistema bancario que mantiene indicadores de solvencia superiores a los mínimos regulatorios.
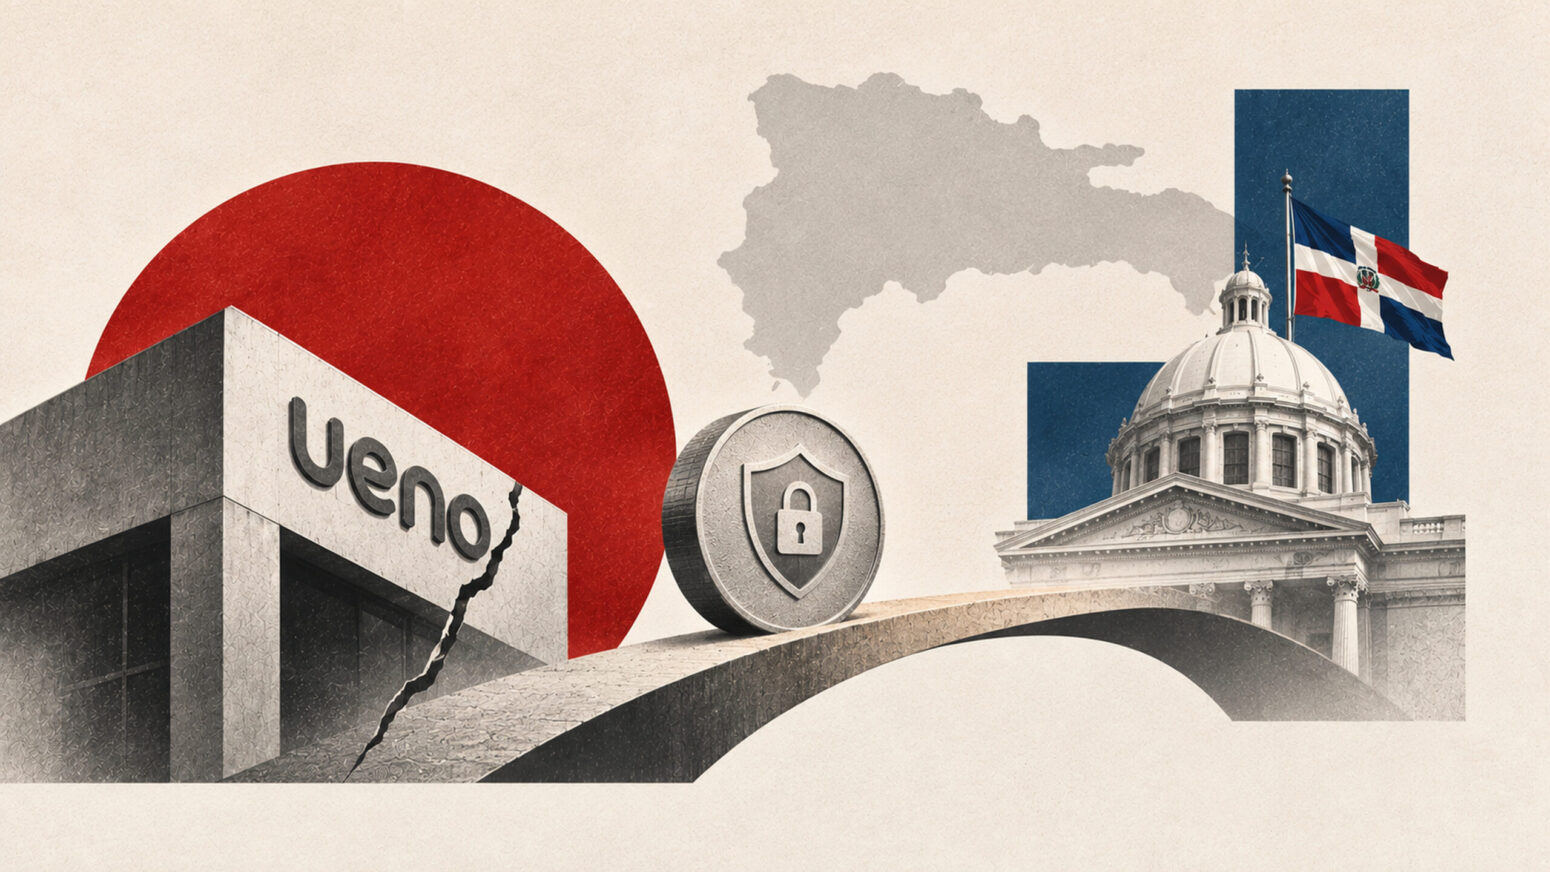
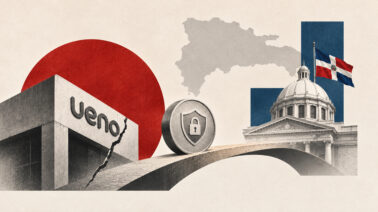
Foto: La resolución de Ueno Bank en Paraguay centra el análisis sobre la protección de depósitos en República Dominicana, donde la Ley Monetaria y Financiera 183-02 establece mecanismos de protección bancaria y el sistema mantiene una solvencia agregada del 18,9 %, según el Banco Central. Ilustración: Ana Sosa para Mercado.

Los clientes de Ueno Bank perdieron el acceso habitual a sus depósitos el 3 de noviembre de 2026. Ese día, el Banco Central del Paraguay (BCP) comunicó la resolución aprobada por su Directorio el día anterior. Los ajustes exigidos a los estados financieros habían reducido la solvencia de la entidad a menos de la mitad del mínimo legal. La devolución de los depósitos quedó sujeta a un procedimiento extraordinario.
El último informe disponible del Fondo de Garantía de Depósitos registraba, en septiembre, 2.807.978 depositantes y ₲16,95 billones en Ueno. No identifica cuántas personas conservaron saldos inmovilizados en noviembre. Los 2,94 millones de clientes registrados en junio corresponden a otra medición: el alcance comercial del banco, no el número de depositantes afectados.
El BCP activó la garantía y anunció pagos. Mientras el banco sumaba clientes, Fitch ya había advertido sobre la calidad del capital que acompañaba esa expansión.
Te puede interesar: Paraguay cierra Ueno Bank, congela el dinero de 2,9 millones de clientes y detiene a ocho directivos
Fitch mantuvo la nota BB de Ueno, pero rebajó su perspectiva a negativa
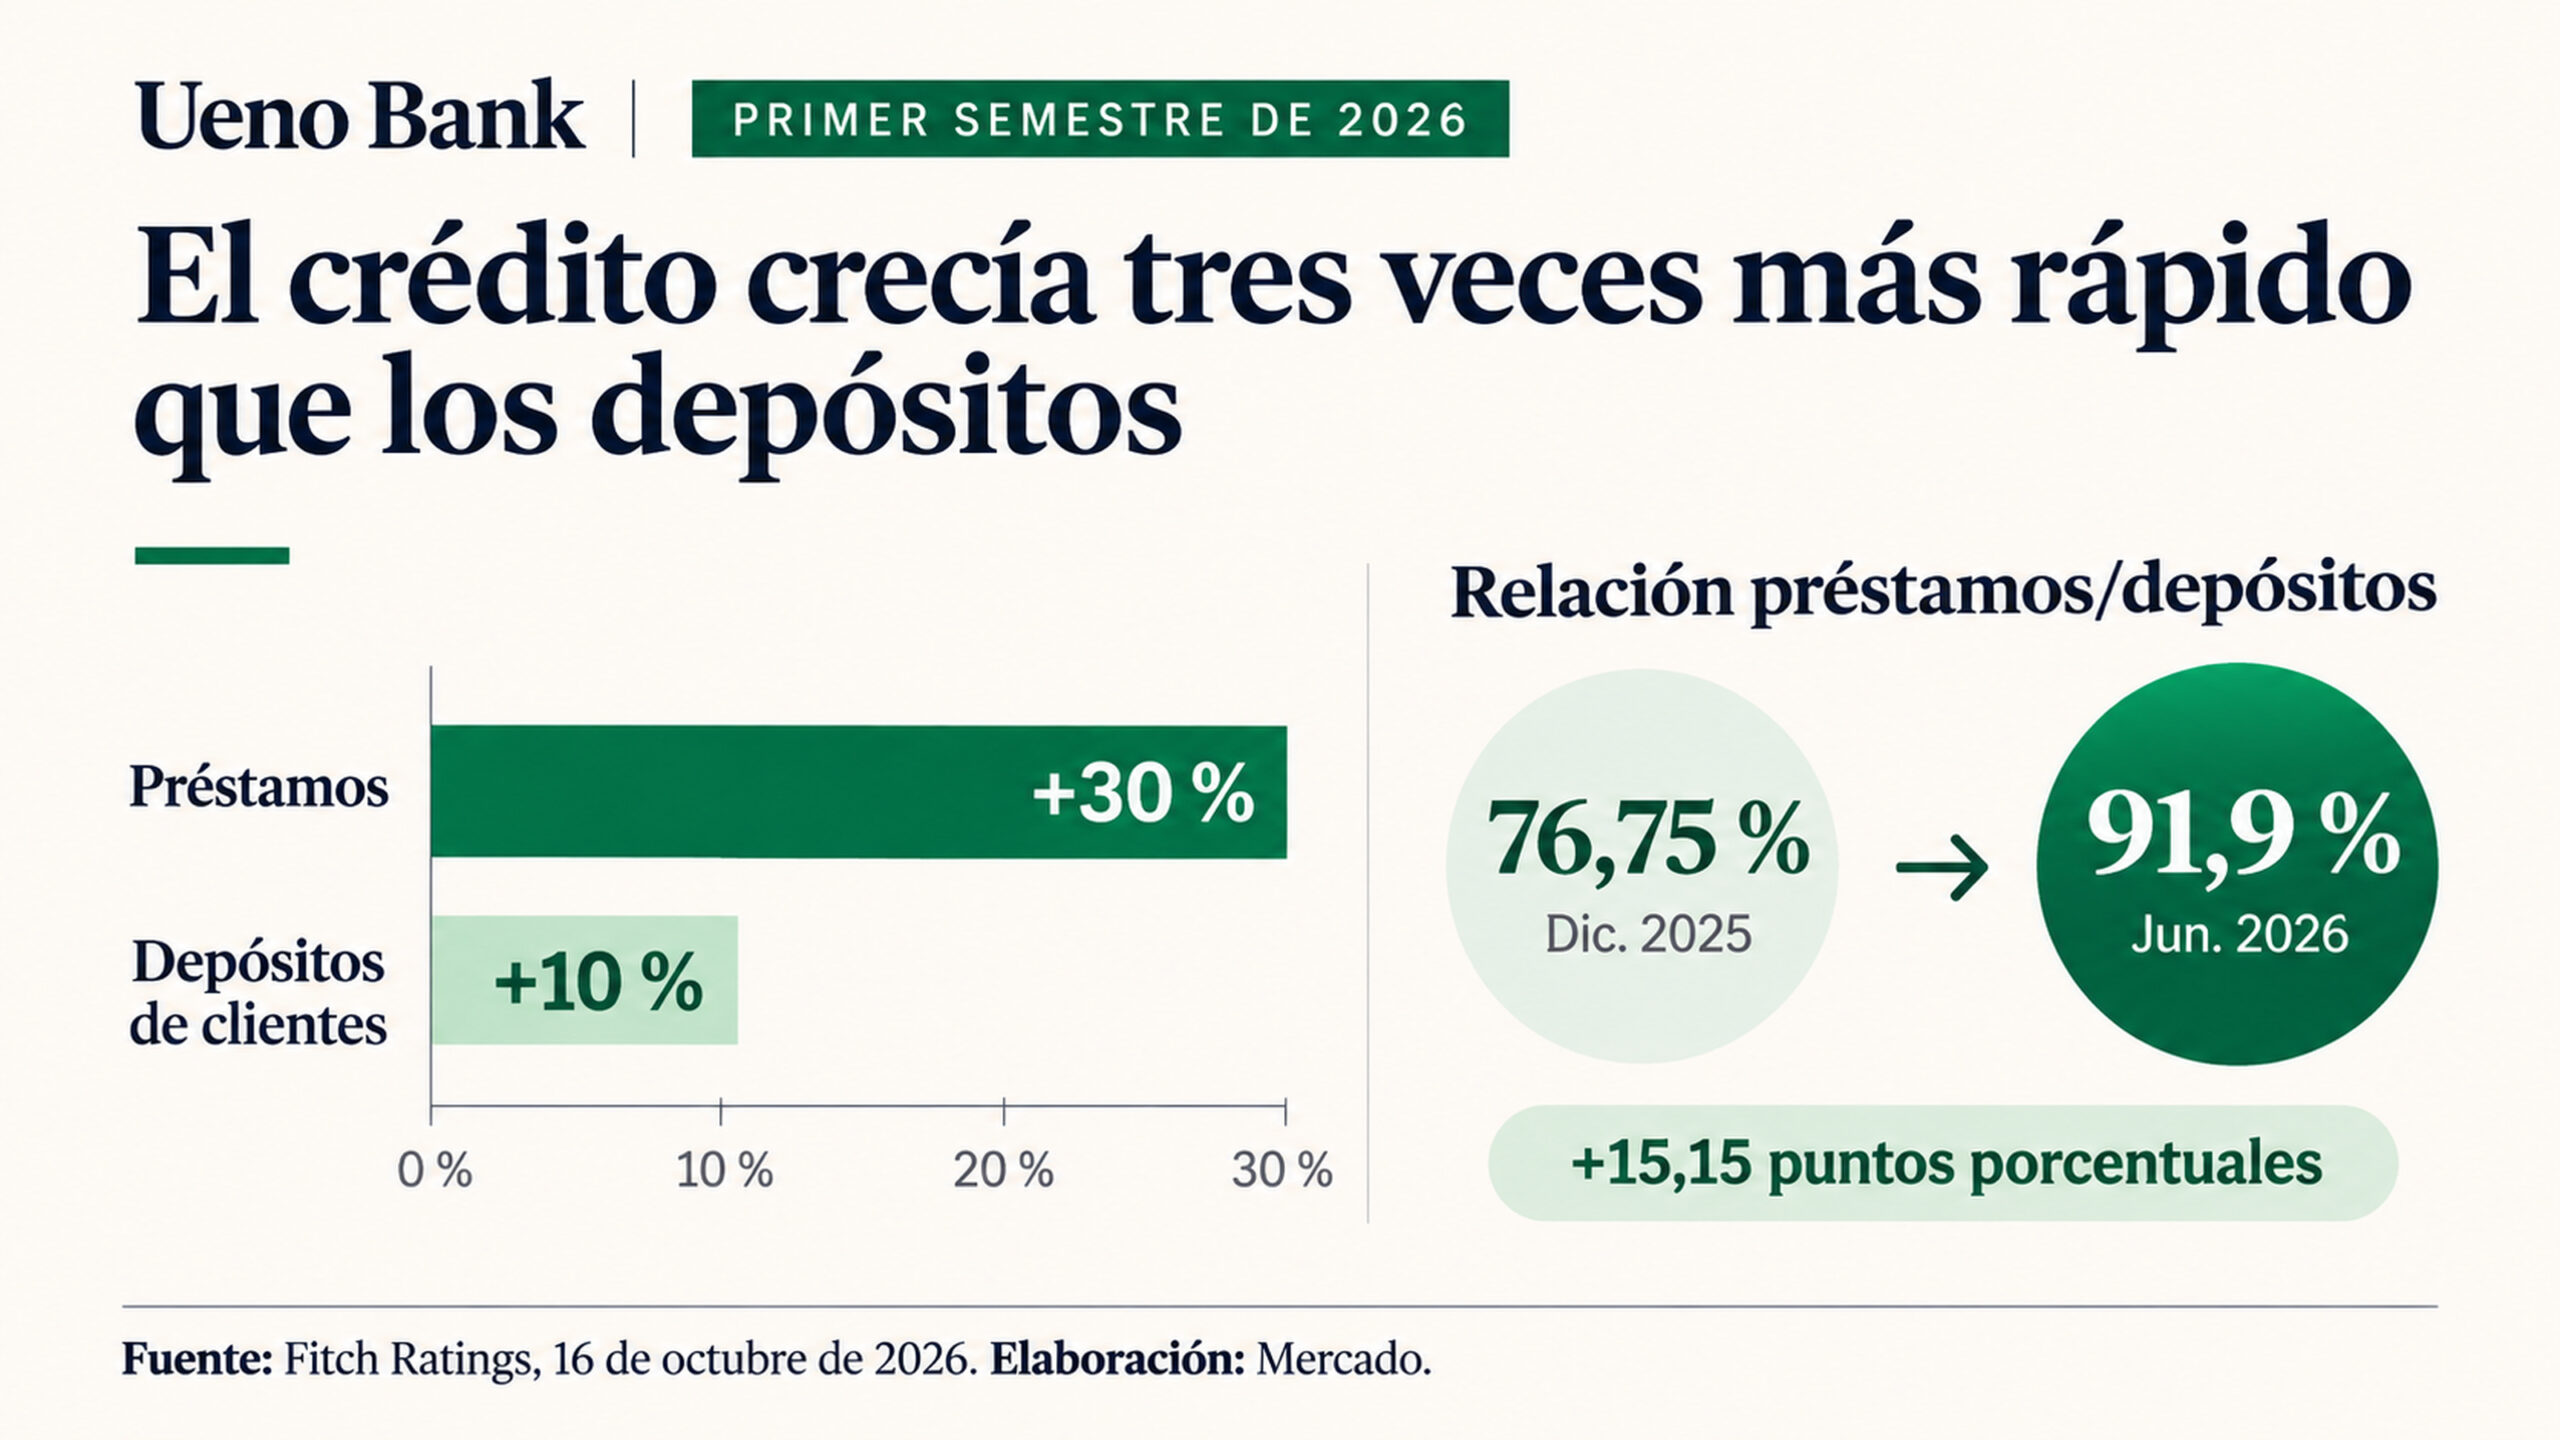
Ueno pasó de 2,16 millones de clientes registrados en 2024 a 2,94 millones en junio de 2026, tras incorporar Visión Banco y ampliar sus canales digitales. Durante el primer semestre de 2026, los préstamos crecieron un 30 % y los depósitos de clientes, un 10 %, según Fitch Ratings. La cartera generaba ingresos, pero requería financiación adicional y capital capaz de absorber créditos que dejaran de pagarse.
El 16 de octubre, Fitch confirmó la calificación internacional BB y rebajó su perspectiva de estable a negativa. Reconocía una cartera de buena calidad y rentabilidad estable. Su preocupación estaba en la rapidez del crecimiento y en cuánto capital quedaba disponible para absorber pérdidas tras descontar los activos intangibles.
En diciembre de 2025, la proporción calculada antes de deducir los intangibles era del 15,2 %. Al realizar esa deducción, el Fitch Core Capital se situaba en 10,3 %, el mismo nivel registrado en junio de 2026.
Pero comparar el 15,2 % de diciembre con el 10,3 % de junio como una caída de 4,9 puntos porcentuales falsearía la medición. El software sostiene la actividad de un banco digital, pero Fitch no lo considera capital que absorba pérdidas. La entidad conservaba esos activos; la calificadora reducía el respaldo otorgado al evaluar la solidez financiera de la entidad.
También cambió la relación entre el crédito y las captaciones. Los préstamos representaban 76,75 % de los depósitos en diciembre de 2025; seis meses después, 91,9 %. Ueno utilizaba, además, financiación mayorista y deuda, fuentes que pueden implicar mayores costos de renovación.
Fitch registraba, además, una morosidad de 0,6 % y una cobertura de provisiones de 345,2 % a junio. La baja proporción de créditos impagos convivía con las presiones sobre el capital ajustado: la calidad de la cartera y la capacidad patrimonial para absorber pérdidas son mediciones distintas.
Sin embargo, cuando Fitch publicó su evaluación, el supervisor paraguayo llevaba más de cuatro meses revisando operaciones que podían modificar el patrimonio reconocido.
Créditos vinculados y activos informáticos: las observaciones del BCP
El 5 de junio, según informó posteriormente el BCP, la Superintendencia de Bancos emitió observaciones sobre préstamos otorgados a empresas vinculadas al grupo controlador de Ueno. Examinó expedientes, las relaciones entre sociedades y el destino de los fondos. Si varias compañías comparten intereses económicos, sus créditos pueden concentrar más riesgo del que sugiere una cartera examinada préstamo por préstamo.
El supervisor cuestionó, además, las provisiones crediticias y el registro de los servicios informáticos como activos. Dotar más provisiones por pérdidas esperadas reduce el resultado y el patrimonio. Reclasificar como gasto un desembolso que no cumplía los requisitos para mantenerse como activo también altera el balance. El comunicado del BCP relacionó las observaciones con necesidades adicionales de provisiones y problemas de liquidez, sin desglosar una pérdida definitiva por partida.
El 29 de octubre, Ueno anunció un plan de capitalización por US$100 millones. Su accionista controlador aportaría US$50 millones en noviembre; el resto se obtendría mediante una emisión de acciones. Según las proyecciones del banco, el indicador regulatorio Tier 1 pasaría del 11,7 % al 14,9 % al concluir el proceso. Esos recursos estaban anunciados, pero su incorporación plena al capital seguía pendiente.
Cuatro días después, el Directorio del BCP aprobó la resolución, la cual fue comunicada el 3 de noviembre. La causal oficial fue la insuficiencia de solvencia derivada de los ajustes exigidos. La documentación no permite determinar si una capitalización previa habría evitado la medida. Para los depositantes, la discusión patrimonial se convirtió en una cuestión inmediata: cómo recuperar sus saldos.
Paraguay garantizaba ₲228,3 millones, pero el primer pago sería de hasta ₲10 millones.
La garantía paraguaya cubría hasta ₲228,3 millones por depositante y por entidad, equivalentes a 75 salarios mínimos. Para calcularla, se suman las cuentas de una misma persona y se pueden compensar las obligaciones con el banco.
El 3 de noviembre, el BCP anunció un primer pago de hasta ₲10 millones. El monto máximo protegido ya estaba establecido; la primera entrega prevista era considerablemente menor.
Antes de desembolsar, el regulador debía verificar las identidades y los saldos, determinar las compensaciones y organizar los pagos sucesivos. El anuncio no acreditaba que todos los ahorradores hubieran recibido el anticipo. Los depósitos que excedían la garantía quedaban sujetos a los mecanismos de recuperación correspondientes. La cifra legal de cobertura tampoco fijaba una fecha de disponibilidad para pagar salarios, proveedores o deudas.
La situación de quienes invertían mediante fondos era distinta. La Superintendencia de Valores dictó criterios extraordinarios para la valoración de instrumentos vinculados a Ueno. Una reducción provisional del valor contable afecta las participaciones del fondo, aunque no determina la pérdida final de cada inversionista.
En República Dominicana, las medidas de protección comienzan antes de la disolución, con supervisión, exigencias de capital y planes de regularización. Si una institución deja de reunir las condiciones para operar, la legislación también permite trasladar los depósitos a un banco solvente y respaldar financieramente dicha transferencia.
RD$2.355.000 por depositante: lo que establece la ley dominicana
El 14 de octubre de 2026, el Banco Central dominicano informó que no identificó vulnerabilidades significativas que pudieran comprometer la prestación de servicios financieros a corto plazo. En esa comunicación, además, anunció una cobertura del Fondo de Contingencia de hasta RD$2.355.000 por depositante, ajustada por inflación.
La Ley Monetaria y Financiera 183-02 permite intervenir antes de que el problema desemboque en una disolución. El artículo 59 exige corregir los incumplimientos regulatorios; el 60 establece las causas para presentar planes de regularización, entre ellas deficiencias de solvencia, información financiera falsa y operaciones que pongan en peligro los depósitos. El 61 regula la ejecución de esos planes, los cuales están sujetos a supervisión intensiva.
Por ello, una institución puede continuar operando mientras adopta medidas para corregir el deterioro, siempre que se mantengan las condiciones legales. El régimen establece un período de regularización de hasta seis meses; el rechazo del plan o la persistencia de sus causas puede conducir a la disolución.
Cuando concurren las causas de disolución previstas en el artículo 62, la Junta Monetaria decide conforme al procedimiento legal. El artículo 63 permite separar los activos y las obligaciones privilegiadas para transferirlos a instituciones solventes.
Es decir, una entidad receptora puede asumir las cuentas incluidas en la adjudicación y mantenerlas operativas. Esa continuidad depende de que existan activos transferibles, condiciones financieras viables y un banco dispuesto a recibirlos.
El artículo 64 establece el Fondo de Contingencia, alimentado por aportes de las entidades financieras y administrado por el Banco Central. Sus recursos pueden facilitar una resolución, pero tienen límites: la contribución agregada no puede exceder el 30 % de las obligaciones privilegiadas, ni el costo permitido del pago directo de garantías.
Ese 30 % no constituye un descuento automático en cada cuenta. El régimen también contempla condiciones para distribuir la garantía que deben examinarse antes de calcular cuánto cobraría un depositante específico.
Los estados financieros auditados del Banco Central registraban RD$30.352 millones en el Fondo al cierre de 2024, provenientes de depósitos, inversiones e intereses por cobrar. El patrimonio de ese año no equivale a efectivo disponible de inmediato en noviembre de 2026.
La garantía individual tampoco agota las posibilidades de recuperación: una transferencia puede abarcar saldos superiores al límite, mientras que los créditos restantes dependen de los activos realizables y del orden legal de pago. Los bonos y las participaciones en fondos no reciben automáticamente el mismo tratamiento que un depósito bancario.
La banca dominicana mantiene solvencia y antecedentes de protección efectiva
Los datos recientes contextualizan esas salvaguardas. La solvencia agregada era de 18,9 % a mayo de 2026, frente al mínimo regulatorio del 10 %, según el Informe de Estabilidad Financiera del Banco Central.
En septiembre, los depósitos del público superaban RD$3,60 billones, con un crecimiento interanual de 12,6 %, y la morosidad rondaba el 1,5 %. Son indicadores del sistema en su conjunto, correspondientes a distintas fechas de corte; no constituyen una certificación individual para cada banco.
El Banco Central también informó que sus pruebas de estrés mostraban la capacidad de las entidades para absorber pérdidas en diferentes escenarios macroeconómicos. La evaluación describe la resistencia ante riesgos simulados, sujeta a los supuestos del ejercicio.
El informe destacó, además, la adopción, en 2026, de criterios de valoración a precios de mercado para instrumentos financieros y de nuevos límites a determinadas exposiciones en moneda extranjera. Reconocer oportunamente los riesgos del balance permite que la supervisión intervenga antes de que el deterioro se vuelva irreversible.
Esas herramientas se han utilizado. En marzo de 2022, la Superintendencia adjudicó a una institución solvente activos y pasivos que representaban el 100 % de los depósitos de clientes no vinculados de una entidad en proceso de disolución. La transferencia incluyó RD$2.924,1 millones en depósitos.
El procedimiento de licitación atrajo a siete interesados y recibió dos ofertas. Los depositantes incluidos en la adjudicación conservaron sus recursos en otra entidad, incluso cuando el saldo individual superaba el límite de garantía.
La operación necesitó garantías y respaldo financiero para respaldar los activos y las obligaciones transferidos. La cifra de depósitos asumidos tampoco debe restarse de los activos adjudicados para estimar una pérdida: el precio económico de la operación depende del valor de los activos, de las garantías y de los riesgos que asume la entidad receptora.
Según la memoria de gestión 2020-2026 de la Superintendencia, se recuperaron RD$900 millones del Fondo de Contingencia en dicho proceso. El entonces superintendente también afirmó que los recursos utilizados habían sido reintegrados íntegramente mediante la ejecución de una garantía. Son resultados atribuibles a esa resolución, cuyas condiciones no pueden darse por sentadas en cualquier otra entidad.
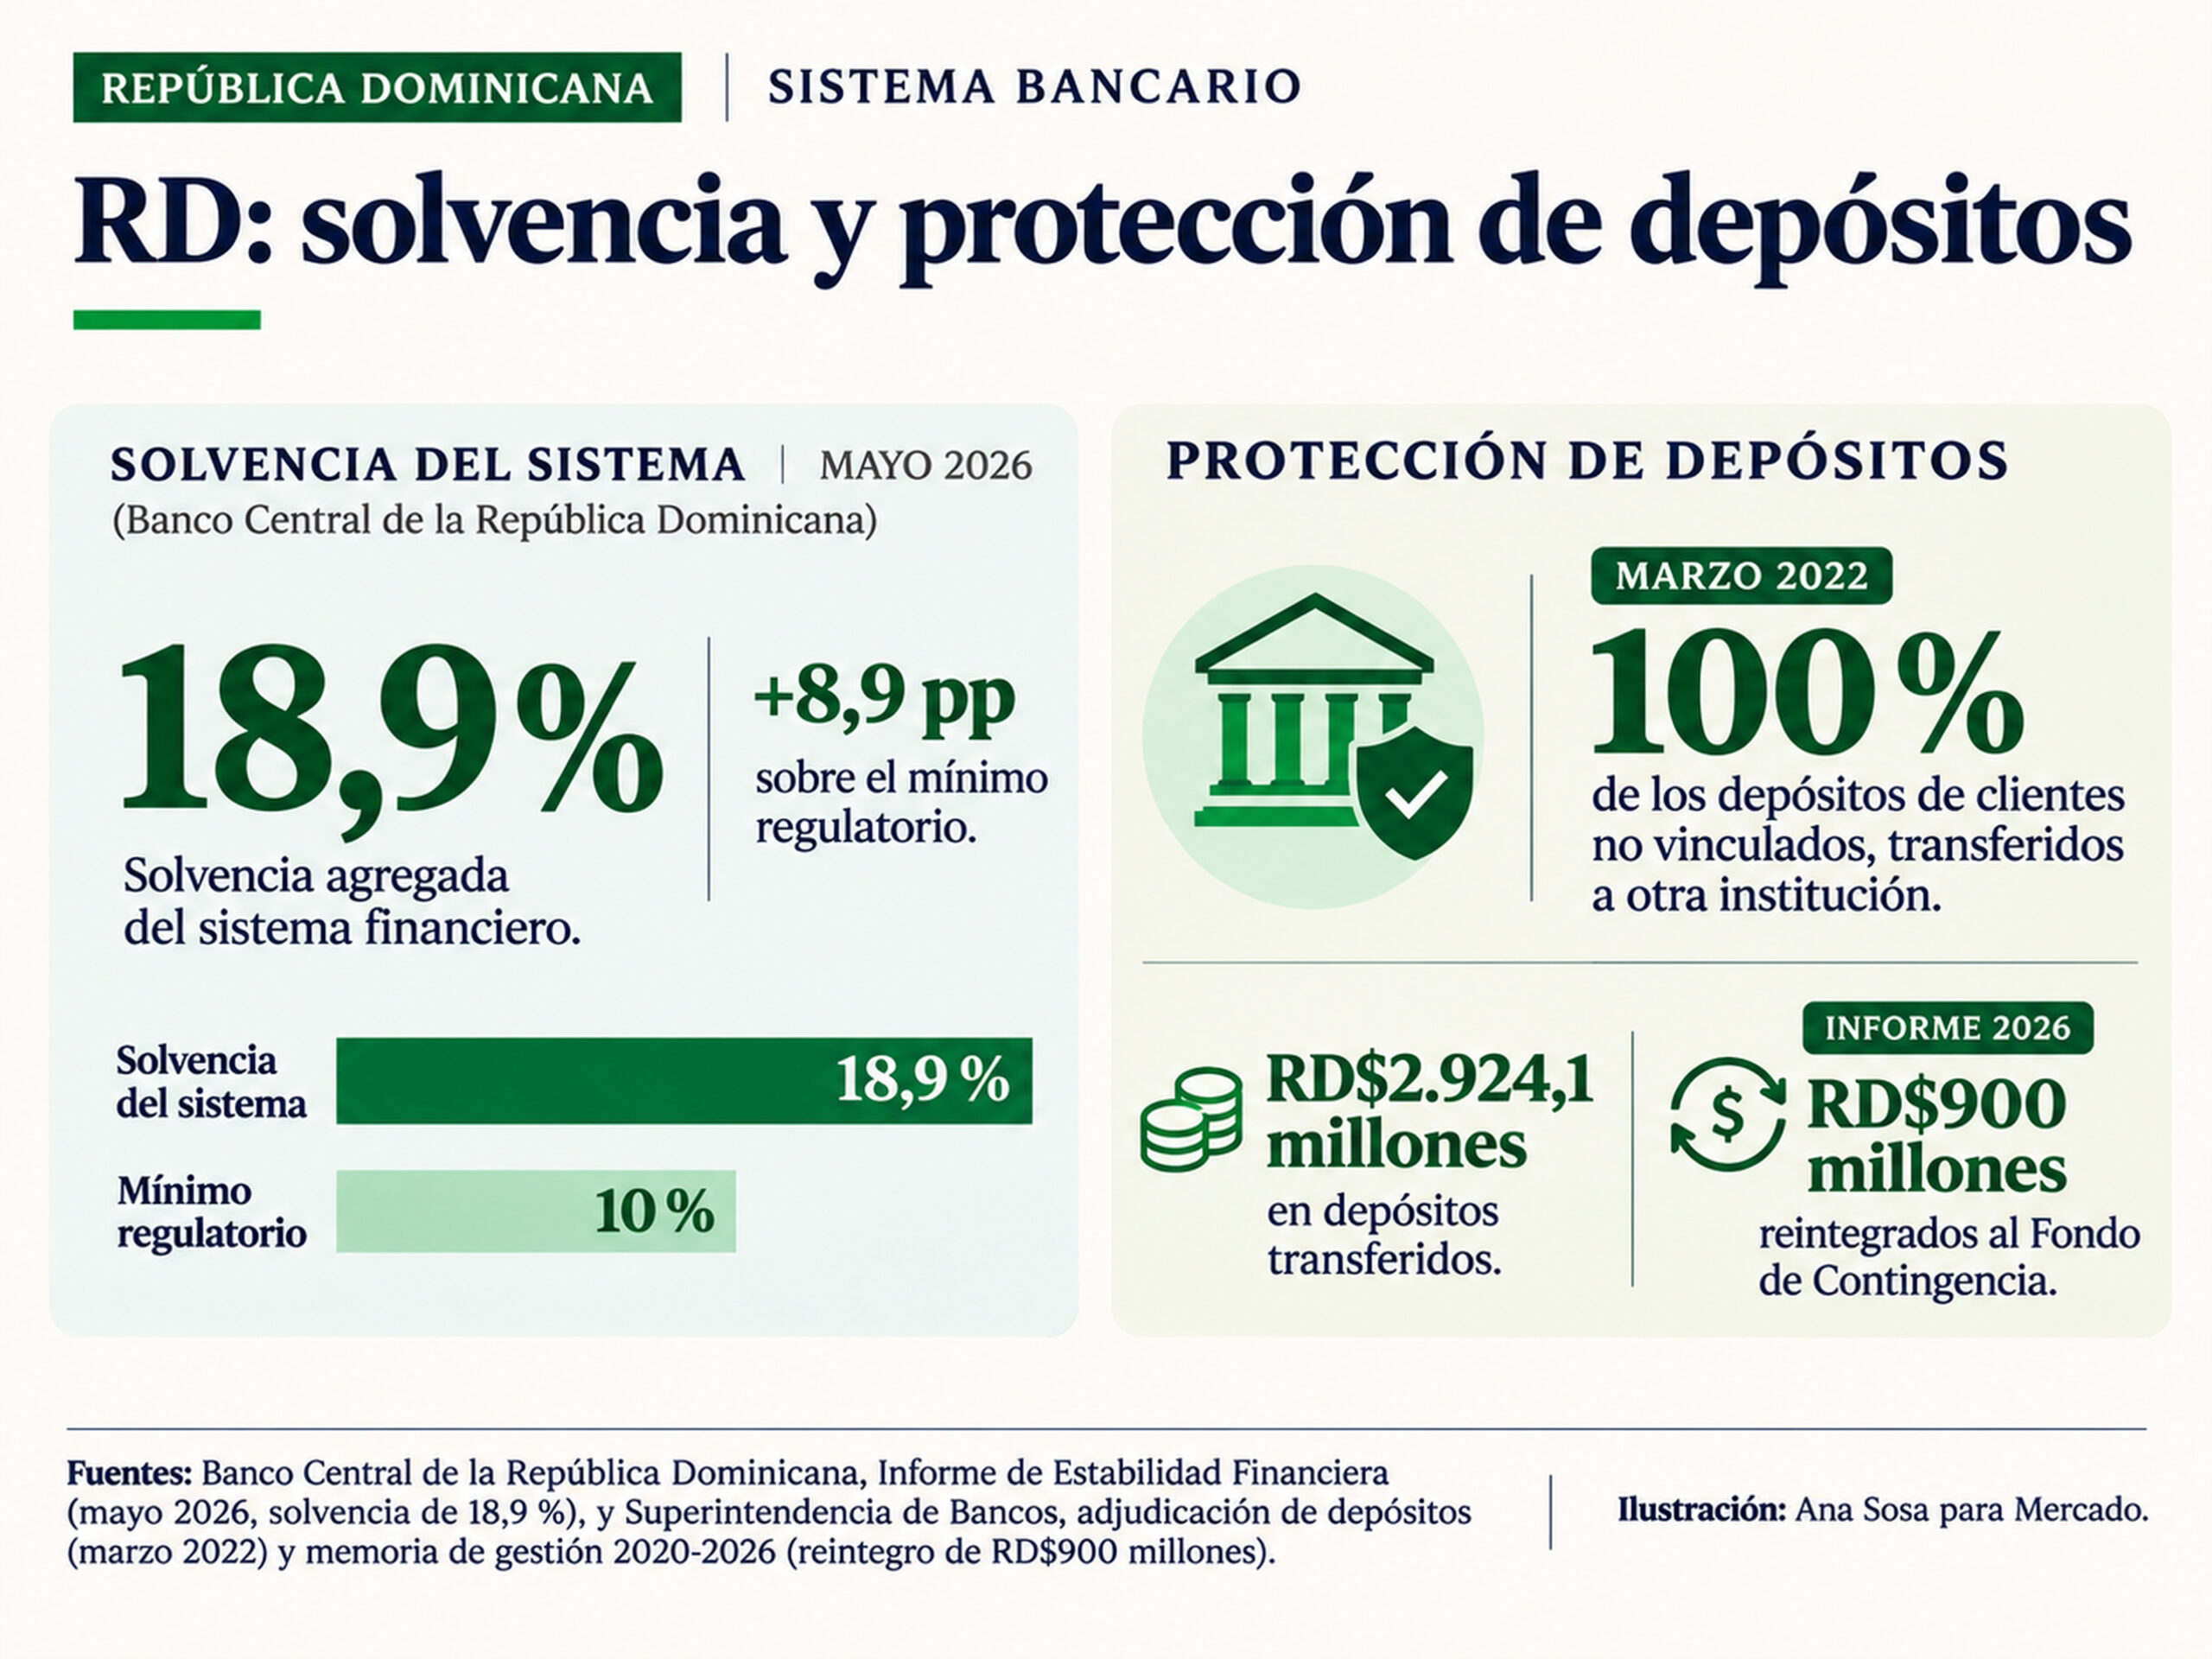
El antecedente ofrece un dato especialmente útil para evaluar el diseño dominicano: una transferencia pudo preservar la totalidad de los depósitos de clientes no vinculados y, según el supervisor, posteriormente recuperar el respaldo del Fondo utilizado.
La operación protegió las cuentas comprendidas en la adjudicación sin convertir necesariamente ese apoyo en un costo definitivo para el mecanismo colectivo. La capacidad de repetir un resultado semejante dependerá de cómo estén valorados los activos, del respaldo disponible y de que otra institución pueda asumir las obligaciones en condiciones viables.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Lo más visto en Revista Mercado
Brand Content
Punta Cana conecta mercados y moviliza inversiones
Sector Salud
Vocación que inspira cambios
Actualidad
Lotería Nacional y loterías de hoy en RD: los números ganadores más recientes de cada sorteo
Sport Business
Tabla de posiciones de LIDOM 2026-2027: cómo van Licey, Escogido y los demás tras cada jornada
Internacional
¿Quién era Adam Robinson, el fundador de RB2B y Retention.com que murió en el Learjet de Palm Beach?
Internacional
Los 12 países que piden guardar agua y comida y lo que hay detrás de los rumores de guerra en X
Daily News
Salario mínimo en RD 2026: cuánto es por tamaño de empresa, en zonas francas, hoteles y más sectores
Actualidad
Halloween y la Biblia: lo que dice sobre disfrazarse y celebrar, y por qué las iglesias no coinciden
Daily News
¿Quién es Inés Gómez Mont? La detuvieron en Miami y México la liga a un desvío de US$160 millones
Daily News
El primer Ritz-Carlton de RD: Yanuna arranca en Punta Macao un proyecto de US$1,000 millones
Análisis para suscriptores
Exclusivo Suscriptores
COP31: «El mercado impulsa la electrificación. Los gobiernos deben acelerar el paso.»
Exclusivo Suscriptores
Los humanos nunca volverán a crear algo como Wikipedia
Exclusivo Suscriptores