El FMI pone a prueba el ahorro en cripto y Brasil sufre un robo de US$49 millones ¿Qué riesgo financiero está subestimando América Latina?
Las stablecoins permitieron a empresas brasileñas negociar dólares digitales mientras los mercados tradicionales estaban cerrados. Ocho días después, un ciberataque a la plataforma que utilizaron puso el foco en un riesgo menos visible: la capacidad de disponer del dinero cuando se necesita.
Foto: El análisis del FMI sobre los costos de las stablecoins y el ciberataque a Mercado Bitcoin en Brasil ponen el foco en los riesgos de conversión y disponibilidad de los dólares digitales. Ilustración: Ana Sosa para-Mercado.

El domingo 25 de octubre, Brasil celebraba sus elecciones presidenciales y el mercado cambiario convencional estaba cerrado. Las empresas que temían una depreciación del real podían esperar al lunes o buscar otra vía para comprar dólares. Mercado Bitcoin seguía operando.
Ese día, las cuentas corporativas concentraron el 78 % del volumen negociado en la plataforma. Las operaciones con USDT, una stablecoin vinculada al dólar, aumentaron casi un 800 % respecto al domingo anterior, según datos proporcionados por la compañía a CoinDesk.
El lunes, el real cayó 8,36 % frente al dólar y perdió más del 12 % durante la sesión, según Reuters. Buscar protección tenía sentido. Saber si funcionó es otra cosa: las cifras de Mercado Bitcoin describen actividad, no compras netas, ganancias ni posiciones que las empresas conservaran.
Te puede interesar: "Red Flag": el lavado de dinero en el mundo de las criptomonedas
El 2 de noviembre, la misma plataforma sufrió un ciberataque. Chainalysis estimó el robo en US$49 millones en diversos criptoactivos. Mercado Bitcoin suspendió los depósitos y los retiros. No hay evidencia de que las compañías que operaron durante las elecciones hayan sufrido pérdidas como resultado del incidente. Aun así, la secuencia plantea una pregunta útil para cualquier director financiero: ¿De qué sirve cubrir un riesgo cambiario si el dinero puede quedar temporalmente fuera de alcance?
Entre ambas fechas se publicó una investigación que ayuda a completar el cálculo. El 30 de octubre, cinco autores difundieron un documento de trabajo del Fondo Monetario Internacional (FMI) sobre el costo de enviar dinero mediante stablecoins. No estudiaron el caso electoral brasileño. Examinaron una promesa habitual de estos instrumentos: transferir dólares con rapidez y a un precio menor.
El precio de entrar y salir del dólar digital
Para enviar US$200, la ruta de stablecoins más barata identificada en cada corredor costaba, en promedio, cerca del 2 %. André Reslow y otros cuatro investigadores compararon más de 4.000 rutas, en 270 corredores dirigidos, 18 países y 29 plataformas. En conjunto, las stablecoins resultaban competitivas. Pero en aproximadamente un tercio de los corredores comparables, la alternativa tradicional era aún más barata.
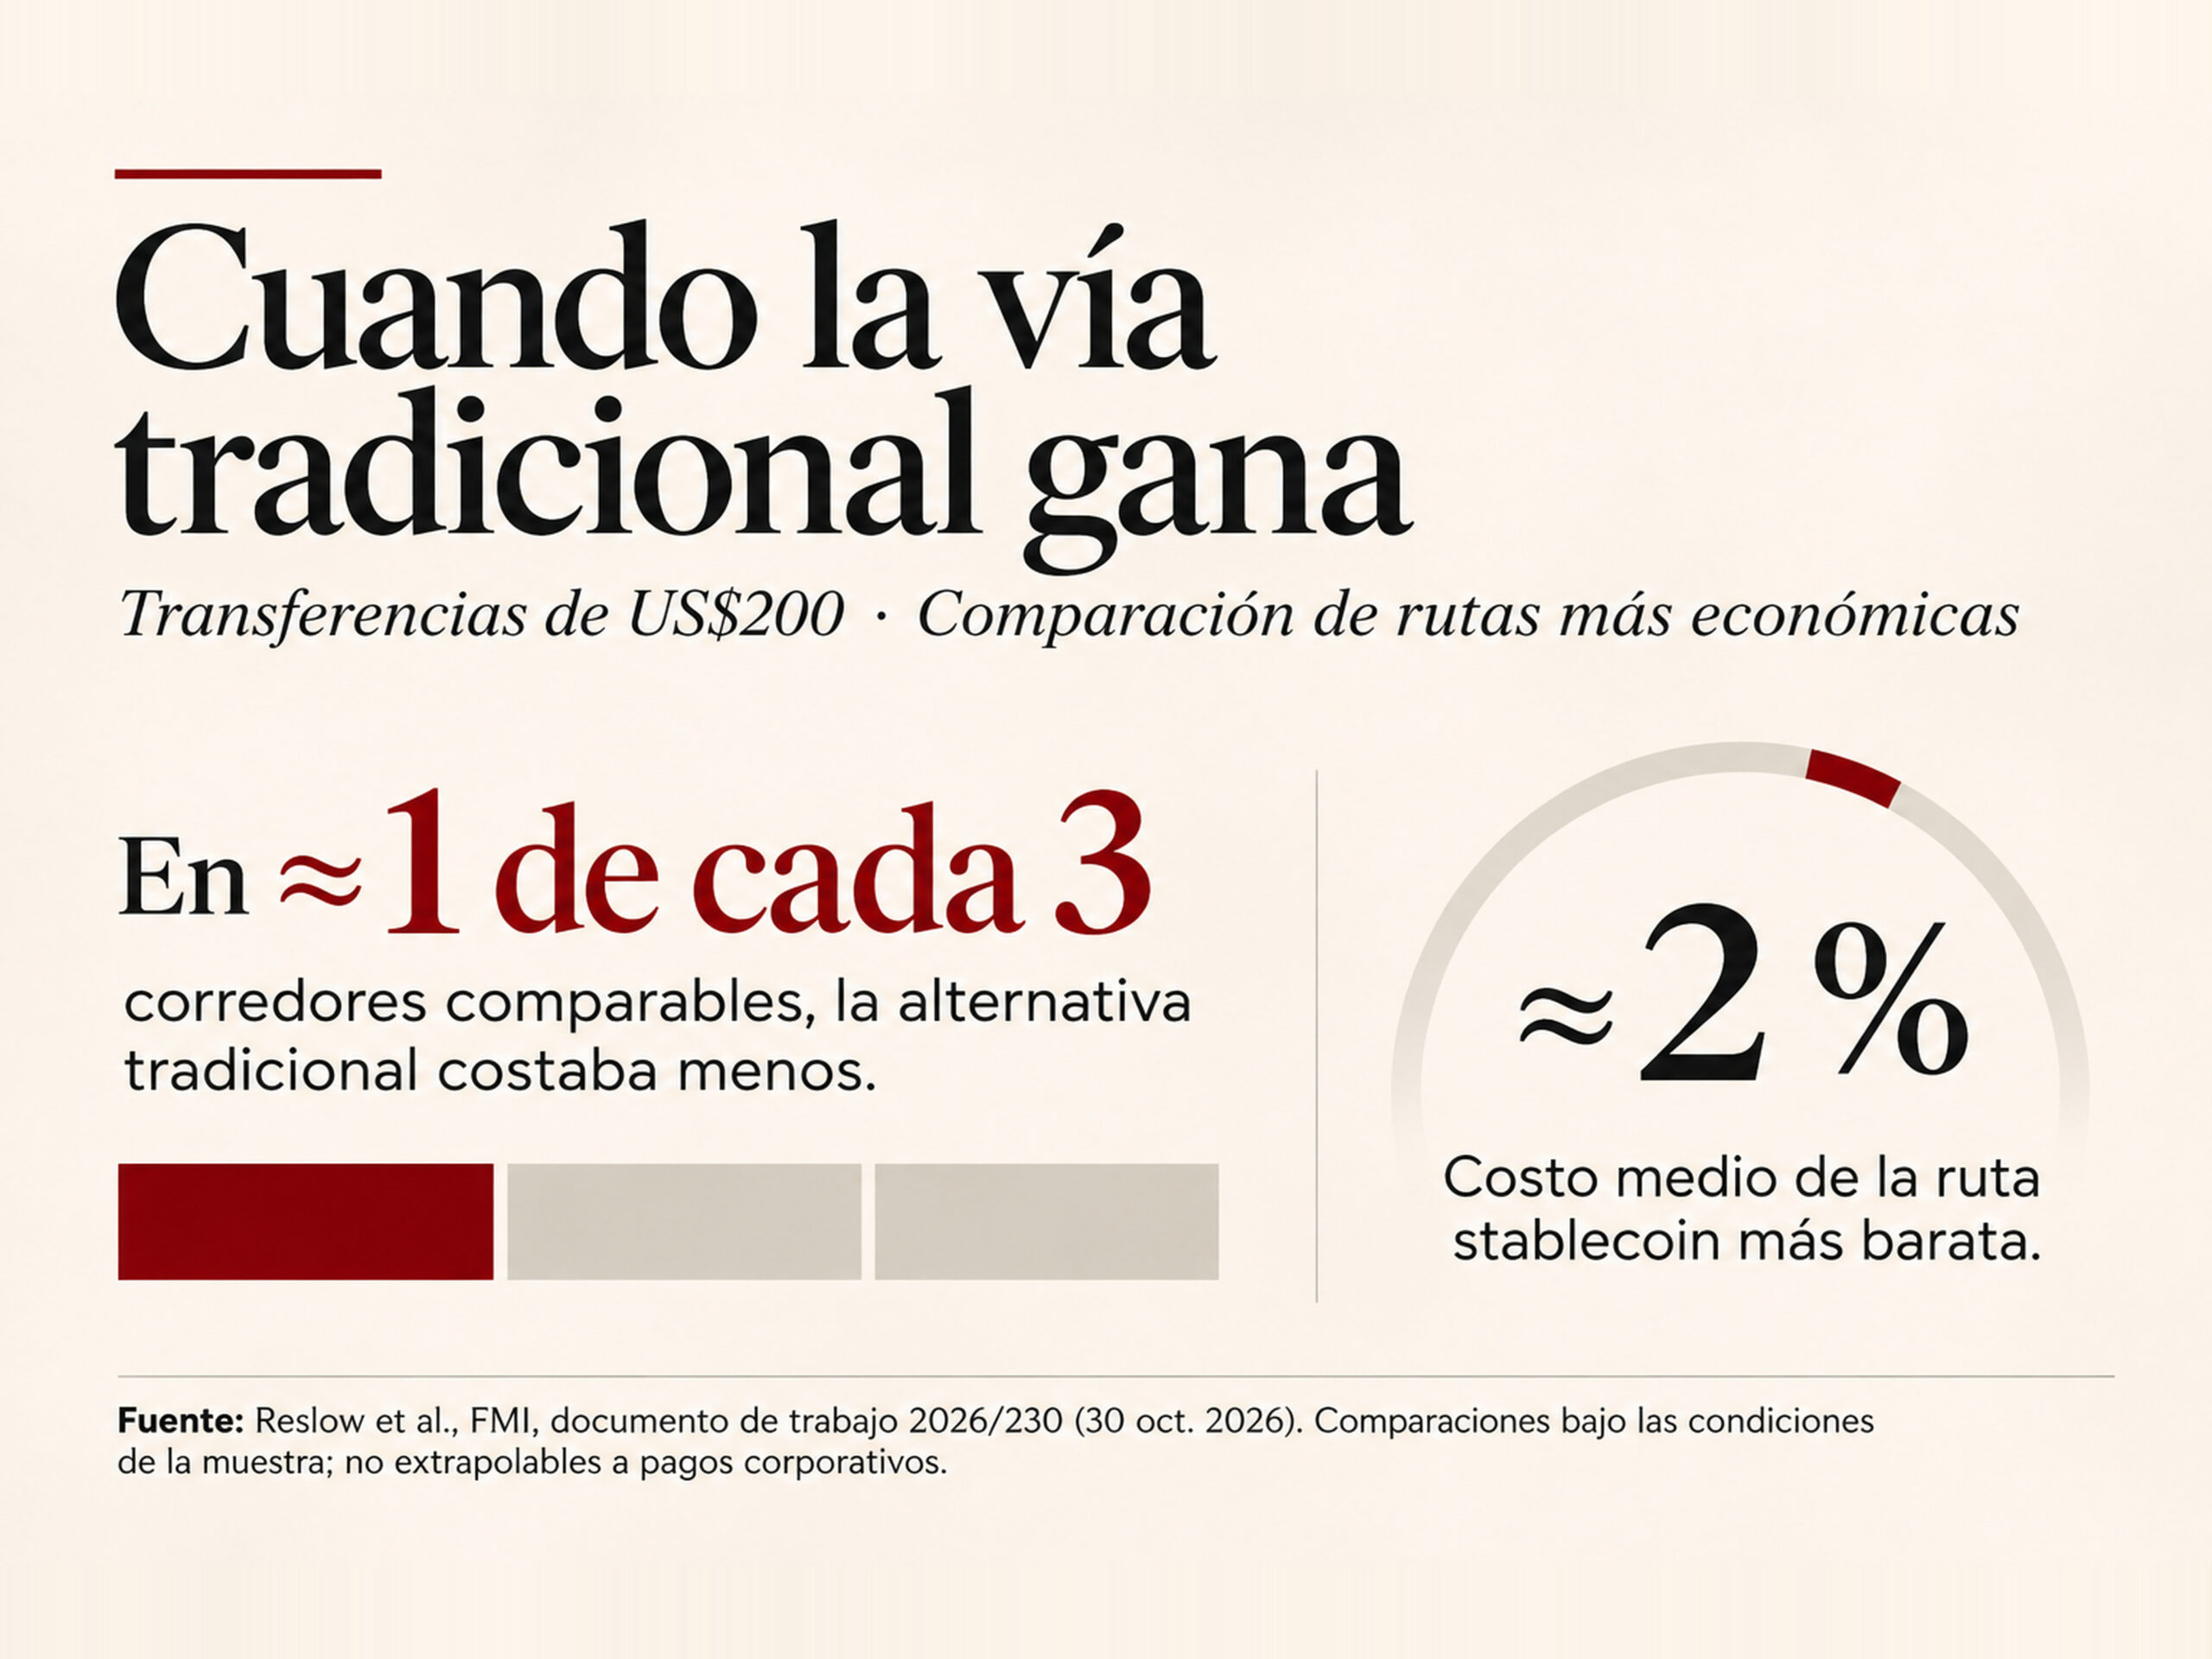
Fuente: Reslow y coautores, FMI. Elaboración gráfica: Ana Sosa para Mercado.
La diferencia suele aparecer antes y después de la transferencia. Hay que comprar el token con moneda local y, si el destinatario necesita fondos bancarios, venderlo. En esas conversiones intervienen comisiones, márgenes cambiarios y, a veces, una prima sobre el dólar de referencia. Una transacción barata en la blockchain puede encarecerse al entrar o al salir de ella.
El estudio trabajó con envíos de US$200 y seleccionó las rutas de menor costo. Sus cifras no constituyen una cotización ejecutable para una empresa que necesite mover US$100.000. Tampoco miden la rentabilidad de mantener stablecoins como cobertura cambiaria, que era el propósito de las empresas brasileñas. La distinción pesa en la práctica, porque una empresa puede comprar dólares digitales a un precio conveniente y terminar pagando de más al convertirlos a la moneda que exige su proveedor.
El Banco de Italia verificó la variabilidad del dinero en efectivo. Envió 200 USDC a través de diez corredores vinculados a cinco países, entre ellos Brasil y Argentina. Los costos fueron del 0,30 % al 9 %; algunas transferencias tardaron menos de veinte minutos y otras, hasta dos días hábiles. La rapidez de la red no eliminó las demoras en los canales bancarios que recibían el pago.
Además, los competidores tradicionales siguen ajustando sus precios. Wenxin Du, Catherine Huang y David Scharfstein documentaron para el Banco de Pagos Internacionales reducciones de tarifas en ciertas fintech de pagos transfronterizos. También señalaron que vender grandes cantidades de stablecoins puede alterar la cotización cuando escasea la liquidez.
El ahorro prometido puede diluirse en una conversión desfavorable, una demora bancaria o una orden demasiado grande para la liquidez disponible. La comparación relevante para una tesorería va más allá de la comisión: cuánto recibe efectivamente el proveedor, en qué moneda y cuándo puede usarlo.
Cuando los retiros quedan suspendidos
En la madrugada del 2 de noviembre, un directivo de Mercado Bitcoin alertó a Chainalysis sobre transacciones no autorizadas. Eran las 2:30, hora del este de Estados Unidos. La firma empezó a rastrear los fondos y coordinar acciones con emisores y autoridades.
A las 9:56, hora de Brasil, la plataforma informó que había contenido el ataque y había suspendido preventivamente los depósitos y retiros. Su registro técnico indicó posteriormente que el inicio de sesión y la pantalla de negociación funcionaban. Pero poder acceder a una cuenta o ver una cotización no equivale a retirar dinero. En el comunicado de las 21:00, la compañía aún anunciaba que informaría cuándo reanudaría los servicios.
La diferencia puede parecer menor hasta que llega el vencimiento de una factura. Una compañía podría tener suficientes tokens para pagar a un proveedor y, durante una suspensión, carecer del canal para convertirlos y enviarlos. Tendría que recurrir a la caja bancaria, al crédito o a un aplazamiento. El costo real dependería del tiempo de interrupción y de sus alternativas de liquidez. En una operación de comercio exterior, una demora puede afectar la entrega de mercancías o las condiciones pactadas con el proveedor. Son consecuencias posibles, no pérdidas acreditadas en el caso brasileño.
Tener reservas con otros proveedores reduce esa exposición. Los bancos también sufren fallas operativas. Pero cuando, además de bloquearse el acceso, desaparecen activos bajo custodia, la reapertura de la plataforma no resuelve la pregunta principal: quién responde por la pérdida.
¿Quién responde por cada dólar digital?
Mercado Bitcoin aseguró que sus clientes no perderían sus activos. Esa noche, con ayuda de emisores y especialistas, comunicó el bloqueo de aproximadamente US$11 millones; otros US$38 millones seguían sin bloquearse. Congelar tokens puede frenar su circulación. No cree, por sí solo, que hayan regresado a sus propietarios. La medida demuestra, además, que algunos emisores conservan facultades técnicas sobre los activos en circulación: una protección frente al robo que conviene conocer antes de decidir cómo mantener la liquidez.
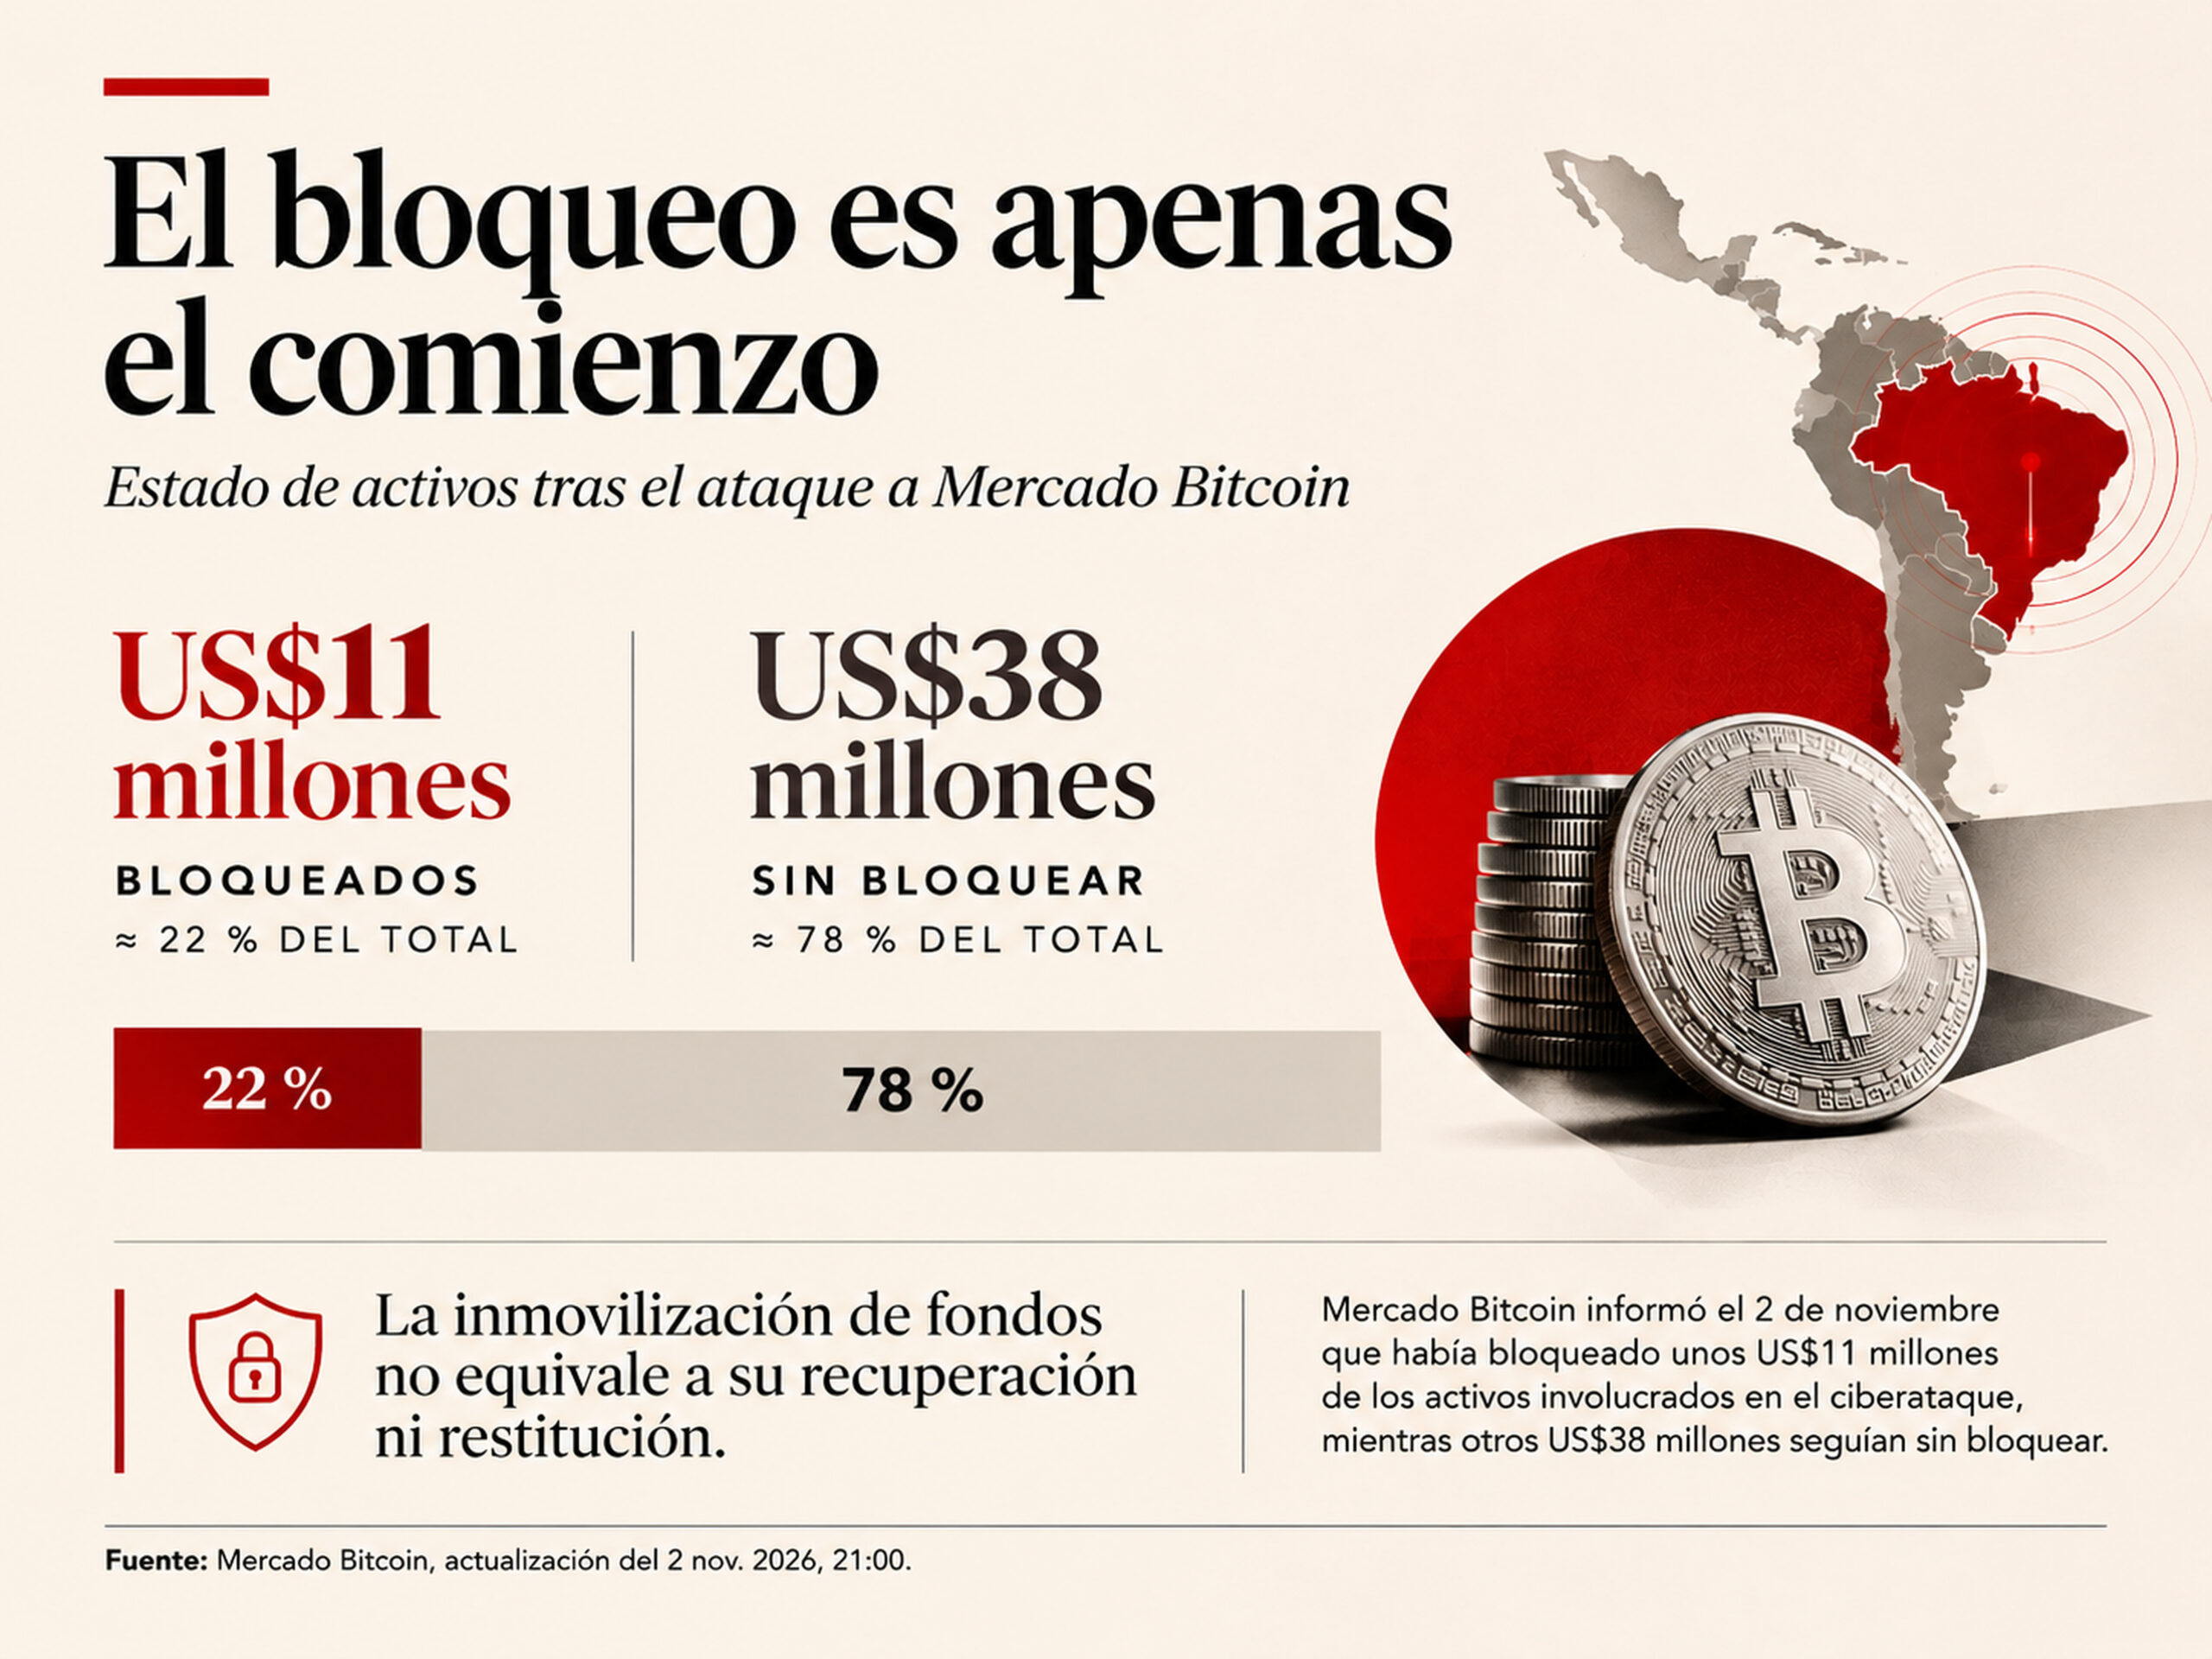
Fuente: Mercado Bitcoin. Elaboración gráfica: Ana Sosa para Mercado.
La política de custodia contempla la responsabilidad por determinadas pérdidas atribuibles a su infraestructura o a terceros contratados, hasta el valor de mercado del activo al momento en que se identifique la pérdida. Los términos de uso prevén posibles reclamaciones por daños efectivos y comprobados, bajo condiciones específicas. Ninguno de esos documentos demuestra que ya se haya indemnizado a los clientes.
Existe otra distinción contractual. Comprar USDT en una plataforma no otorga automáticamente el derecho a exigir dólares directamente a Tether. El rescate ante el emisor está sujeto a requisitos; quienes no los cumplen quedan a merced de los compradores en el mercado secundario. En momentos de tensión, el precio ofrecido puede desviarse de la paridad.
Neha Narula y cuatro coautores analizaron ese mecanismo en The Hidden Plumbing of Stablecoins, un trabajo del MIT revisado en abril de 2026. Mostraron que incluso las reservas de calidad pueden coexistir con dificultades de rescate debido a problemas de liquidez, de intermediación o tecnológicos. Su estudio no investigó el ataque brasileño ni registró una pérdida de paridad de USDT durante ese episodio.
La Reserva Federal de Estados Unidos también ha descrito las vulnerabilidades de estas cadenas de servicios. Custodio, emisor y proveedor de liquidez pueden ser entidades distintas. Antes de asignar una parte de la tesorería a dólares digitales, conviene identificar qué obligación asume cada una y ante quién puede reclamar la empresa.
El dólar digital entra en el mercado cambiario
El uso de criptoactivos en América Latina ya es considerable. Chainalysis estimó US$593.800 millones en operaciones entre julio de 2025 y junio de 2026. En junio, las stablecoins representaron cerca del 32 % del valor transfronterizo identificado por la firma. Esas cifras no revelan cuántas empresas las utilizan para pagar a proveedores o cubrir devaluaciones.
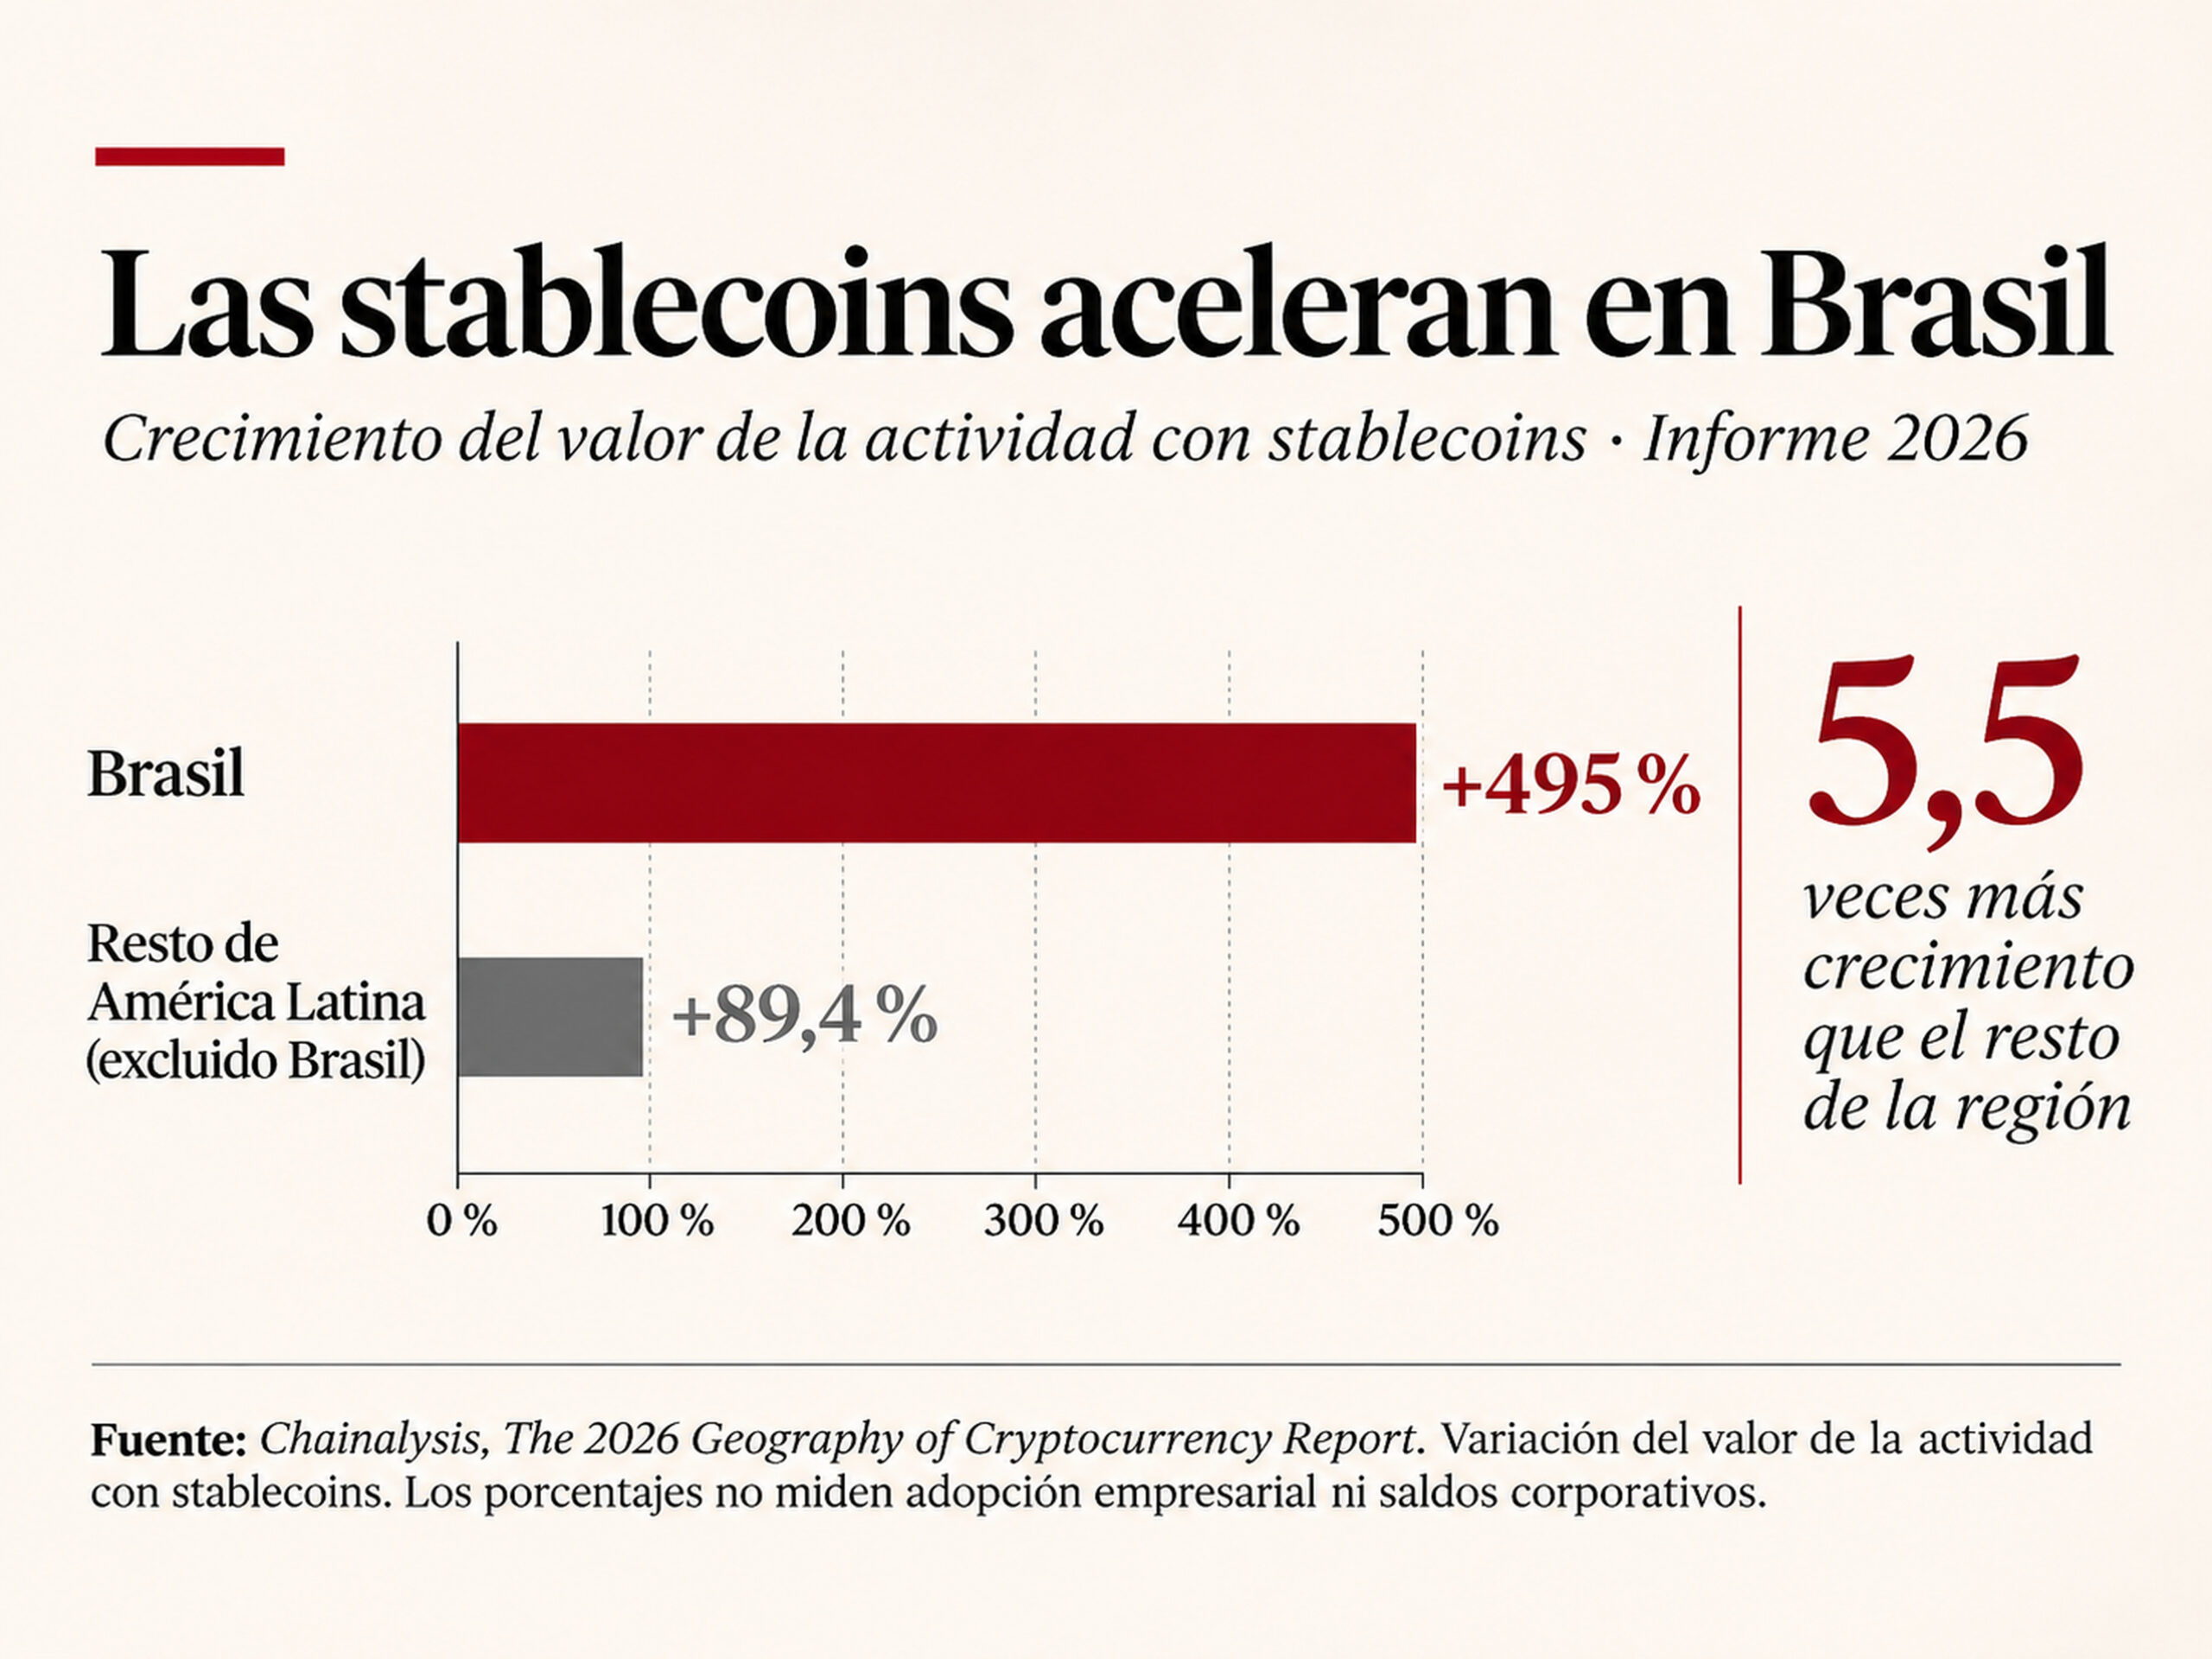
Fuente: Chainalysis, The 2026 Geography of Cryptocurrency Report. Elaboración gráfica: Ana Sosa para Mercado.
También importa el precio al que se obtiene el dólar digital. Cuando la demanda de stablecoins en una moneda local aumenta, su cotización puede desvincularse del tipo de cambio convencional. Los operadores suelen intentar aprovechar la brecha comprando donde es más barato y vendiendo donde es más caro. Necesitan capital, liquidez y acceso a ambos mercados; sin esas condiciones, la diferencia persiste. Una compañía que acude al mercado digital precisamente para escapar de una restricción cambiaria podría descubrir que esa misma restricción dificulta corregir el sobreprecio.
Iñaki Aldasoro, Paula Beltrán y Federico Grinberg estimaron en otro documento del FMI que un aumento exógeno del 1 % en las entradas netas a stablecoins ampliaba la brecha entre las cotizaciones digitales y las tradicionales en 40 puntos básicos. Analizaron cuatro stablecoins vinculadas al dólar y 27 monedas. El hallazgo corresponde a esa muestra internacional. Los 40 puntos básicos equivalen a 0,4 puntos porcentuales, aunque esa estimación no debe aplicarse mecánicamente a cada país o transacción. Tampoco demuestra que tal mecanismo cause la caída del real ni establece un vínculo probado con el ciberataque.
Para una empresa latinoamericana, la ventaja de comprar dólares fuera del horario bancario es tangible, especialmente en contextos en los que acceder a divisas resulta difícil. También lo es el riesgo de pagar una prima en un momento de incertidumbre y de encontrar menos liquidez cuando toque vender.
Los volúmenes negociados en la región muestran cuánto ha crecido el mercado, pero dejan fuera una parte decisiva del riesgo empresarial: cuánta liquidez mantienen las compañías en estas plataformas, qué derechos tienen sobre ella y con qué alternativas cuentan si necesitan retirarla de inmediato.
Para una tesorería, comparar precios apenas inicia el trabajo. Hay que comprobar dónde se custodia el activo, cómo se convierte, quién responde en caso de falta y qué ocurre cuando el canal de retiro falla. Sin embargo, acertar con la dirección del real no garantiza contar con los dólares disponibles cuando vence una obligación.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo

Lo más visto en Revista Mercado
Brand Content
Punta Cana conecta mercados y moviliza inversiones
Sector Salud
Vocación que inspira cambios

Internacional
¿Cuántos soldados tiene Bukele en Haití? Lo que se sabe del despliegue y qué hará RD en la frontera
Actualidad
Lotería Nacional y loterías de hoy en RD: los números ganadores más recientes de cada sorteo
Internacional
¿Por qué llegó a RD un avión de El Salvador? Lo que se sabe de la carga y de los militares en Haití
Devices
Modo IA de Google: cómo activarlo en el celular, para qué sirve y cómo volver a la búsqueda normal
Sport Business
Tabla de posiciones de LIDOM 2026-2027: cómo van Licey, Escogido y los demás tras cada jornada
Actualidad
Halloween y la Biblia: lo que dice sobre disfrazarse y celebrar, y por qué las iglesias no coinciden
Daily News
¿Quién es Inés Gómez Mont? La detuvieron en Miami y México la liga a un desvío de US$160 millones
Análisis para suscriptores
Exclusivo Suscriptores
Los humanos nunca volverán a crear algo como Wikipedia
Exclusivo Suscriptores
Los ganadores y perdedores de «Trumponomics»
Exclusivo Suscriptores