Petróleo de Venezuela: ¿qué implica para la región que EE. UU. condicione operaciones e ingresos durante la transición?
El petróleo venezolano vuelve a generar miles de millones de dólares, pero Venezuela ya no decide por sí sola sobre varios de los pasos que convierten esa riqueza en dinero disponible. La recuperación del negocio petrolero avanza, por tanto, mientras las instituciones venezolanas llamadas a controlar la principal fuente de ingresos del país continúan en proceso de reconstrucción.

Foto: Donald Trump, María Corina Machado y Marco Rubio, protagonistas de una transición en Venezuela marcada por el petróleo, la relación con Estados Unidos y el control de decisiones clave sobre el sector energético venezolano.

Las licencias de la Oficina de Control de Activos Extranjeros (OFAC) establecen qué actividades sujetas a las sanciones pueden realizar legalmente empresas y operadores en los sectores petrolero y gasífero. Parte de los ingresos derivados de los recursos venezolanos permanece, además, en cuentas designadas del Departamento del Tesoro de Estados Unidos. Marco Rubio explicó ante el Senado que las autoridades venezolanas presentan cada mes un presupuesto con sus necesidades de gasto y que el Tesoro estadounidense controla el proceso mediante el cual se administran esos fondos.
El propio diseño del mecanismo obliga a distinguir entre propiedad y capacidad de disposición. La orden ejecutiva establece expresamente que los fondos son propiedad del Gobierno de Venezuela y que Estados Unidos los mantiene únicamente en calidad de custodio.
Pero también dispone que ese dinero no puede ser transferido, retirado ni utilizado salvo mediante las autorizaciones correspondientes, y encomienda al secretario de Estado determinar las instrucciones para su desembolso. La propiedad sigue siendo venezolana; la capacidad inmediata de decidir sobre una parte de esa renta está condicionada por las autoridades estadounidenses.
Que la debilidad de los controles institucionales venezolanos pueda explicar una supervisión excepcional no resuelve de dónde proviene la legitimidad de quien asume esas funciones ni hasta dónde debería extenderse su autoridad. Si recursos que continúan perteneciendo a Venezuela quedan sujetos a decisiones de otro Estado, evitar su desvío es apenas una parte del estándar exigible.
También debería ser posible conocer quién decide, con qué mandato, bajo qué criterios y, especialmente, qué condiciones deben cumplirse para que esa autoridad extraordinaria termine. Una supervisión temporal puede justificarse como sustituto de controles que todavía no funcionan; resulta mucho más difícil defenderla si el propio supervisor no queda sometido a un grado equivalente de escrutinio.
Esa exigencia adquiere aún más peso porque la custodia de esos recursos no está separada de los intereses de política exterior de Estados Unidos.
La propia orden ejecutiva afirma que la preservación de los fondos responde a objetivos estadounidenses de seguridad nacional y de política exterior, además de buscar la estabilidad económica y política en Venezuela. Los intereses de ambos países pueden coincidir en determinadas decisiones, pero el sistema parte de una autoridad que también responde a prioridades estadounidenses.
Cuanto mayor sea su capacidad para condicionar el acceso y el uso de la renta petrolera venezolana, mayor debería ser la transparencia respecto de los límites de dicha capacidad.
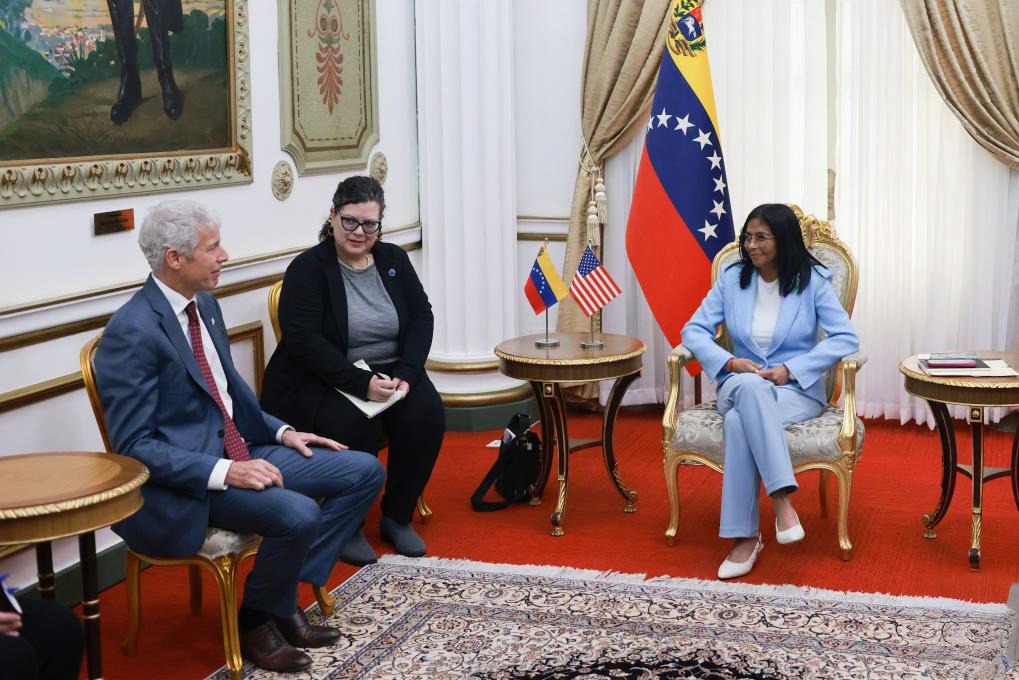
Crédito: Foto: Presidencia de Venezuela / Handout vía Xinhua.
El propio Gobierno estadounidense ha explicado los intereses económicos que acompañan su política hacia el petróleo venezolano. Durante su visita a Caracas el 11 de febrero de 2026, el secretario de Energía, Chris Wright, afirmó junto a Delcy Rodríguez que Estados Unidos trabajaba en nuevas licencias para ampliar la actividad empresarial en Venezuela.
Wright señaló que esas autorizaciones permitirían a compañías ya presentes, nuevos inversionistas y empresas venezolanas comprar productos, invertir capital, aumentar la producción petrolera, crear empleos y elevar los ingresos por exportaciones. También planteó incrementar la producción de petróleo, gas natural y electricidad mediante una mayor cooperación entre ambos países.
El secretario sostuvo que esa expansión podría beneficiar tanto a Venezuela como a Estados Unidos y al hemisferio occidental. La política energética estadounidense combina así dos objetivos: facilitar nuevas inversiones y aumentar la producción, mientras mantiene capacidad de decisión sobre determinadas operaciones y sobre el recorrido de una parte de los ingresos petroleros.
Estados Unidos no solo influye en quién puede entrar al negocio petrolero venezolano; también conserva capacidad sobre una parte del dinero que ese mismo negocio genera. Cuando un mismo actor puede condicionar el acceso al sector y participar, al mismo tiempo, en el circuito de sus ingresos, la supervisión deja de ser únicamente un mecanismo de protección financiera y pasa a concentrar un poder económico considerable. Si ese esquema pretende ser excepcional y transitorio, sus criterios, controles y límites deberían ser igualmente extraordinarios en transparencia.
Video: Chris Wright explica en Caracas la agenda de licencias, inversión y aumento de la producción energética entre Estados Unidos y Venezuela, el 11 de febrero de 2026.
https://youtu.be/jNN6PdJSToU?si=DSE-N4NKsMiht8if
¿Hasta dónde puede seguirse el dinero del petróleo venezolano?
Para el 21 de julio de 2026, Estados Unidos había recaudado más de US$13,000 millones procedentes de las ventas de petróleo venezolano, según cálculos del Financial Times. La cifra muestra la escala económica que ha alcanzado el mecanismo en pocos meses, mientras una parte de esos ingresos permanece sujeta a supervisión y autorización estadounidense.
Crédito: Foto: PDVSA vía Reuters / Baird Maritime
Un hecho que llama la atención en este proceso es que buena parte de lo que se conoce sobre el valor de las ventas ha tenido que calcularse desde fuera del propio sistema. Roxanna Vigil, investigadora de asuntos internacionales y seguridad nacional del Council on Foreign Relations (CFR) y exasesora sénior de política de sanciones de OFAC, estimó, a partir de datos de buques, volúmenes exportados y precios del crudo, que, durante los primeros cuatro meses, casi 100 millones de barriles, valorados en unos US$8,000 millones, habían pasado por el mecanismo.
Después de la venta, el recorrido del dinero resulta menos visible. Vigil recoge que, en abril, un funcionario del Departamento de Estado informó al Congreso que se habían autorizado alrededor de US$3,000 millones en desembolsos para Venezuela, pero no pudo precisar cuánto permanecía entonces en las cuentas del Tesoro estadounidense.
Estados Unidos puede autorizar desembolsos de la renta petrolera venezolana sin que los ciudadanos venezolanos dispongan del mismo nivel de información para saber cuánto dinero entró, cuánto salió y para qué se aprobó cada desembolso. Si esa supervisión pretende corregir temporalmente controles que dejaron de ser confiables en Venezuela, debería ofrecer un nivel de transparencia superior al del sistema que busca sustituir. De lo contrario, cambia quién controla parte de los recursos, pero no necesariamente cuánto pueden conocer los ciudadanos sobre su administración.
Tampoco se han publicado suficientes datos y documentos para que los ciudadanos venezolanos y los medios de comunicación conozcan con qué criterios se elige a quienes intermedian, asesoran o participan en decisiones vinculadas a esa renta.
Si esos criterios no pueden examinarse públicamente, el nuevo esquema corre el riesgo de sustituir una forma de discrecionalidad por otra: cambia quién decide, pero sigue sin estar claro por qué unos actores obtienen acceso, otros quedan fuera y quién responde por esas decisiones.
¿Quién decide quién entra en el nuevo sistema?
Otro aspecto que llama la atención es que el Gobierno estadounidense ha asumido funciones de supervisión sobre parte de la renta petrolera venezolana sin hacer públicos todos los acuerdos que regulan la participación de operadores, compradores, bancos y otras entidades.
Roxanna Vigil señala que no se han divulgado los acuerdos escritos suscritos con el Gobierno venezolano y los demás participantes del sistema. Marco Rubio y el secretario del Tesoro, Scott Bessent, se comprometieron ante el Congreso a entregar parte de esa documentación, pero ninguna copia había sido publicada cuando Vigil examinó el mecanismo.
El nuevo esquema impone controles extraordinarios sobre Venezuela por la debilidad de sus instituciones, pero no ha hecho público un proceso de evaluación igualmente riguroso que explique por qué Alejandro Betancourt fue considerado un intermediario adecuado. Pues resulta que este empresario venezolano hizo una parte importante de su fortuna con Derwick Associates, una compañía que, pese a no tener experiencia previa en la construcción de plantas termoeléctricas, obtuvo durante la emergencia eléctrica decretada por Hugo Chávez al menos 11 contratos sin licitación, por unos US$5,000 millones.
Los cuestionamientos alrededor de esos negocios fueron significativos. El País, citando a Transparencia Venezuela, señala que los sobreprecios asociados a los contratos rondaron los US$2,900 millones y que varias de las plantas no funcionaron como se había prometido. Esos antecedentes forman parte de la trayectoria empresarial de la persona a la que posteriormente se recurrió para acercar a autoridades estadounidenses y venezolanas.
Su historial judicial tampoco pertenece únicamente al pasado. En junio de 2026, la Audiencia Nacional de España ordenó reabrir una investigación contra Betancourt y otros empresarios por presunto blanqueo de capitales. La causa examina la presunta llegada a Europa de dinero procedente de un supuesto fraude de US$4,850 millones relacionado con un préstamo firmado en 2012 entre PDVSA y la empresa privada Administrador Atlantic.
La Fiscalía Anticorrupción española sostiene que aún quedan operaciones por esclarecer y vincula parte de la investigación con presuntos sobornos por €42 millones a funcionarios venezolanos y posteriores inversiones en España. Betancourt no ha sido condenado por los hechos que investiga la justicia española.
Video: El periodista de investigación César Batiz, director de El Pitazo, repasa las investigaciones y operaciones empresariales vinculadas a Alejandro Betancourt, incluidos sus negocios con Derwick y las pesquisas abiertas fuera de Venezuela.
https://www.youtube.com/shorts/4lMt4OoOj9A
Sin embargo, pese a esos antecedentes, Mauricio Claver-Carone reconoció que él y otros funcionarios estadounidenses recurrieron a Alejandro Betancourt como intermediario con el gobierno de Delcy Rodríguez. Según explicó, el empresario conocía el negocio petrolero en Venezuela y Estados Unidos y podía acercar a las partes. Claver-Carone desempeñaba entonces ese papel sin ocupar un cargo formal en el Gobierno estadounidense.
Que su experiencia y sus contactos hayan sido suficientes para otorgarle ese acceso exige saber qué revisión se hizo de sus antecedentes antes de incorporarlo a las conversaciones sobre el principal sector económico de Venezuela. Conocer el negocio petrolero puede explicar por qué Betancourt era útil; no explica qué controles se aplicaron para determinar que era la persona adecuada para desempeñar ese papel.
Un sistema que justifica poderes excepcionales por la corrupción y el deterioro institucional venezolano debería ser especialmente riguroso al escoger a quienes incorpora a sus negociaciones. Debería poder conocerse quién evaluó a Betancourt, qué antecedentes se consideraron, si se examinaron posibles conflictos de interés y cuáles fueron los límites de su intervención. La experiencia empresarial no debería sustituir ese proceso de evaluación, mucho menos cuando el intermediario tiene intereses construidos precisamente en torno a sectores y contratos vinculados al Estado venezolano.
La selección de intermediarios no es el único procedimiento que ha suscitado dudas. Venezuela eligió a Centerview Partners para asesorar la reestructuración de más de US$150,000 millones en deuda sin un proceso competitivo formal. Reuters reportó que firmas como Lazard, Rothschild y Alvarez & Marsal no fueron formalmente invitadas a competir por el mandato.
Claver-Carone reconoció que dio una opinión favorable sobre Centerview cuando funcionarios venezolanos y estadounidenses le preguntaron por la firma, aunque sostuvo que no la recomendó formalmente. Centerview afirmó que Claver-Carone no participó en su propuesta y que no mantiene ninguna relación financiera ni de otro tipo con él. El Gobierno venezolano defendió la elección por la experiencia del equipo y su conocimiento del país.
Ni el caso Betancourt ni la contratación de Centerview demuestran, por sí solos, corrupción en el nuevo esquema. Lo que sí muestran es que el aumento de los controles sobre el dinero no ha venido acompañado, con la misma claridad, de reglas públicas sobre quién obtiene acceso a decisiones económicas de enorme valor y por qué.
Una transición que pretende dejar atrás las relaciones opacas entre el poder político y los negocios no puede medir el cambio únicamente por quién controla los recursos ahora. Si cambian los actores, pero siguen sin conocerse las reglas con las que se decide quién accede a negociaciones, contratos y asesorías de alto valor, no hay una ruptura completa con la discrecionalidad anterior; hay un cambio en quién la ejerce.
El capital extranjero ya toma posiciones. ¿Y las instituciones que deberán ponerle límites?
Venezuela está comprometiendo recursos estratégicos a largo plazo mientras todavía redefine las instituciones que deberán arbitrar esos compromisos. El 12 de agosto de 2026, el primer ciclo de conversaciones entre el gobierno de Delcy Rodríguez y la oposición concluyó con un acuerdo para renovar por completo el Tribunal Supremo de Justicia y reiniciar el proceso de selección de sus magistrados.
Un día después, BP, XRG y UCC obtuvieron una licencia para explorar y desarrollar la segunda fase del campo de gas Loran, con derechos para producir hasta 4 billones de pies cúbicos de gas. Shell había recibido en junio la licencia correspondiente a la primera fase, y ambas están previstas para desarrollarse en paralelo.
El capital no está esperando a que concluya la reconstrucción institucional. Las compañías empiezan a asumir compromisos que pueden prolongarse durante décadas mientras Venezuela todavía redefine tribunales que deberán resolver disputas, fiscalizar al poder público y establecer hasta dónde pueden llegar los intereses privados cuando están en juego recursos estratégicos.
La composición de esas instituciones añade una tensión política. La delegación opositora está encabezada por Dinorah Figuera, presidenta de la Asamblea Nacional elegida en 2015, que Estados Unidos continúa reconociendo como la última legislatura venezolana elegida democráticamente.
María Corina Machado, una de las principales líderes de la oposición venezolana, quedó fuera de las conversaciones porque no pertenece a esa Asamblea y no fue incorporada a la delegación encabezada por Figuera. Su ausencia deja fuera de la negociación a un sector relevante de la oposición y a una figura con capacidad para influir en el reconocimiento político de las instituciones que surjan de ese proceso.
Machado ha señalado que evaluará la negociación por sus resultados, entre ellos el restablecimiento de las instituciones democráticas, la liberación de presos políticos y la convocatoria de elecciones. La legitimidad de los nuevos organismos no dependerá únicamente de cómo sean diseñados, sino también del reconocimiento que consigan entre quienes no participaron en su negociación.
Para las empresas que están entrando ahora en Venezuela, esa discusión política tendrá consecuencias concretas. Los tribunales y organismos que resulten de la transición heredarán contratos, licencias e inversiones acordados mientras su propia autoridad todavía se redefinía. Serán esas instituciones las que deberán hacer cumplir esos acuerdos, resolver controversias y determinar hasta dónde pueden modificarse.
Cada inversión que se consolida antes de que termine esa reconstrucción reduce el margen de maniobra de quienes deberán gobernarla después. Revisar una decisión será más costoso cuando alrededor de ella ya existan capital invertido, contratos firmados, empleos y empresas con derechos adquiridos.
La transición en Venezuela ya condiciona inversiones en la región
El proyecto Dragon muestra que disponer del gas, de la infraestructura y de una empresa interesada en desarrollarlo todavía puede no ser suficiente para que una inversión avance. Trinidad y Tobago necesita más suministro; Venezuela posee el recurso y Shell pretende explotarlo, pero el proyecto también depende de que Estados Unidos mantenga vigentes las autorizaciones.
Atlantic LNG, en Trinidad y Tobago, puede producir 12 millones de toneladas métricas de gas natural licuado al año, pero en 2025 exportó unos 9 millones debido a la escasez de suministro. El campo Dragon contiene alrededor de 4,5 billones de pies cúbicos de gas en aguas venezolanas, que Shell espera transportar a Trinidad para procesarlo y exportarlo a través de Atlantic LNG.
Dragon ya ha avanzado y se ha detenido conforme ha cambiado la política estadounidense hacia Venezuela. En febrero de 2026, Shell confirmó que las nuevas licencias estadounidenses permitían retomar el proyecto.
Para Trinidad y Tobago, una decisión estadounidense deja de ser únicamente un asunto diplomático y pasa a ser un cálculo financiero directo. Atlantic LNG necesita más gas para aprovechar mejor su capacidad; Shell debe decidir cuánto capital comprometer y durante cuánto tiempo; y quienes financien el proyecto deben considerar que una autorización política podría cambiar antes de recuperar la inversión.
El antecedente comercial agrava aún más ese riesgo. En marzo de 2025, una orden ejecutiva autorizó la imposición de un arancel del 25 % a los bienes procedentes de países que compraran petróleo venezolano, incluso si la compra se realizaba indirectamente a través de terceros. La decisión de aplicarlo quedaba a discreción del secretario de Estado.
Los aranceles adicionales previstos en esa orden dejaron de estar vigentes el 20 de febrero de 2026, aunque otras acciones vinculadas a la emergencia en Venezuela permanecieron vigentes. El antecedente, sin embargo, existe: Estados Unidos ya utilizó la relación comercial de terceros países con el petróleo venezolano como criterio capaz de modificar las condiciones de acceso de sus exportaciones al mercado estadounidense.
Para América Latina y el Caribe, eso modifica la forma de medir el riesgo en torno a Venezuela. Una empresa puede tener reservas comprobadas, demanda, infraestructura y una expectativa razonable de retorno, y aun así depender de una decisión de política exterior estadounidense capaz de alterar el calendario, el financiamiento o la rentabilidad de la inversión.
Cuando esa posibilidad empieza a incorporarse a proyectos diseñados para operar durante décadas, la política exterior estadounidense deja de ser una contingencia en torno al negocio y pasa a formar parte de su propia economía. Las empresas empiezan a tomar decisiones no solo sobre la calidad del activo o la demanda futura, sino también sobre la probabilidad de que continúe el marco político que hace posible explotarlo.
Lo temporal puede adquirir permanencia no porque una ley lo declare permanente, sino porque suficientes decisiones económicas empiezan a depender de que continúe.
Fuentes consultadas: Casa Blanca, OFAC, Departamento de Energía de EE. UU., Reuters, AP, Financial Times, CFR, El País y El Pitazo.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Lo más visto en Revista Mercado
Daily News
Línea 4 del Metro: la ruta que estudian para llegar desde Santo Domingo hasta San Cristóbal


Devices
Diferencias entre el iPhone 17 Pro Max y el iPhone 18 Pro Max: qué cambia y cuál conviene comprar

Sport Business
Marileidy y Félix Sánchez, los únicos dominicanos con oro centroamericano, panamericano y olímpico

Daily News
Elecciones en Brasil 2026: encuestas, candidatos y el debate de Globo antes del 4 de octubre
Devices
Precio del iPhone 18 Pro Max en Estados Unidos, España y otros países: ¿en dónde sale más barato?

Daily News
¿Quién es Leah Campos, la embajadora de EE. UU. que Abinader le pidió a Trump mantener en RD?

Lifestyle
Quieren construir en Uruguay una ciudad para un mundo transformado por la IA ¿Por qué allí?
Análisis para suscriptores
Exclusivo Suscriptores