¿Cómo puede menos del 1% del café mundial poner en alerta a todo el mercado?
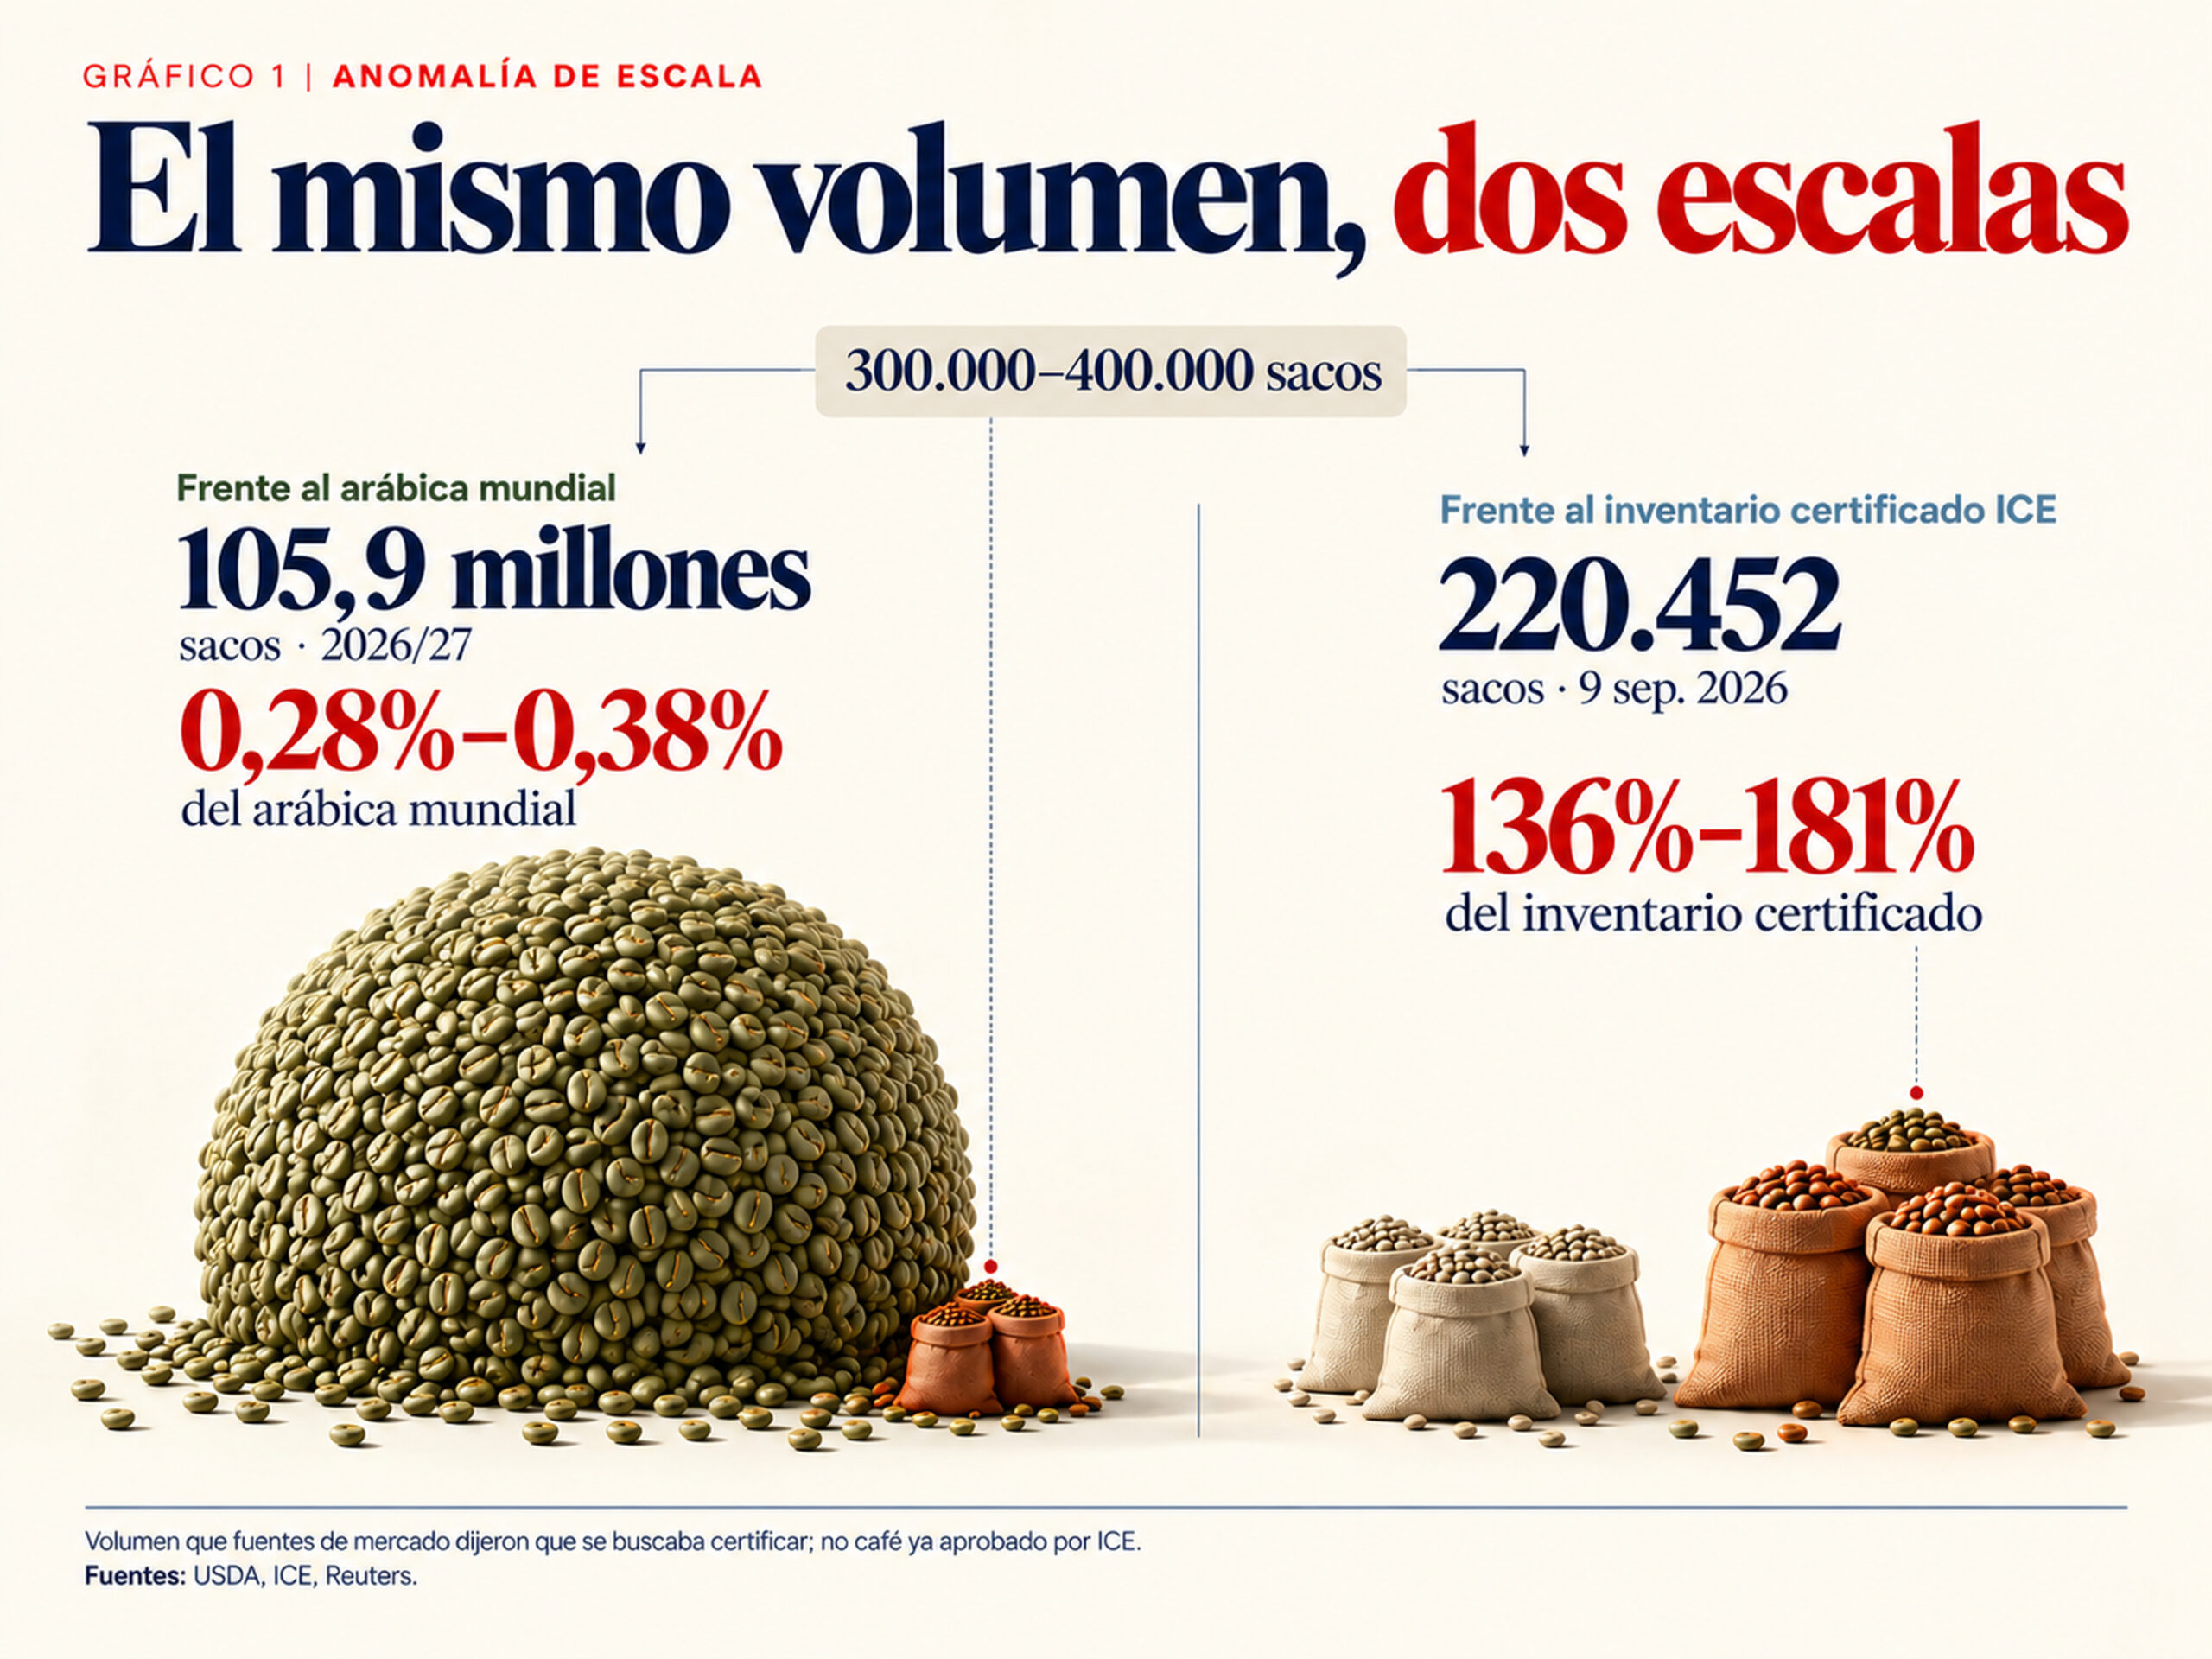
Entre 300.000 y 400.000 sacos parecían demasiado pocos para inquietar a un mercado que produce más de 100 millones de sacos de arábica al año. No faltaba café en el mundo. La atención estaba en quién podía mover esos sacos, hacia dónde y por qué ese destino podía hacerlos mucho más importantes de lo que sugería su tamaño.
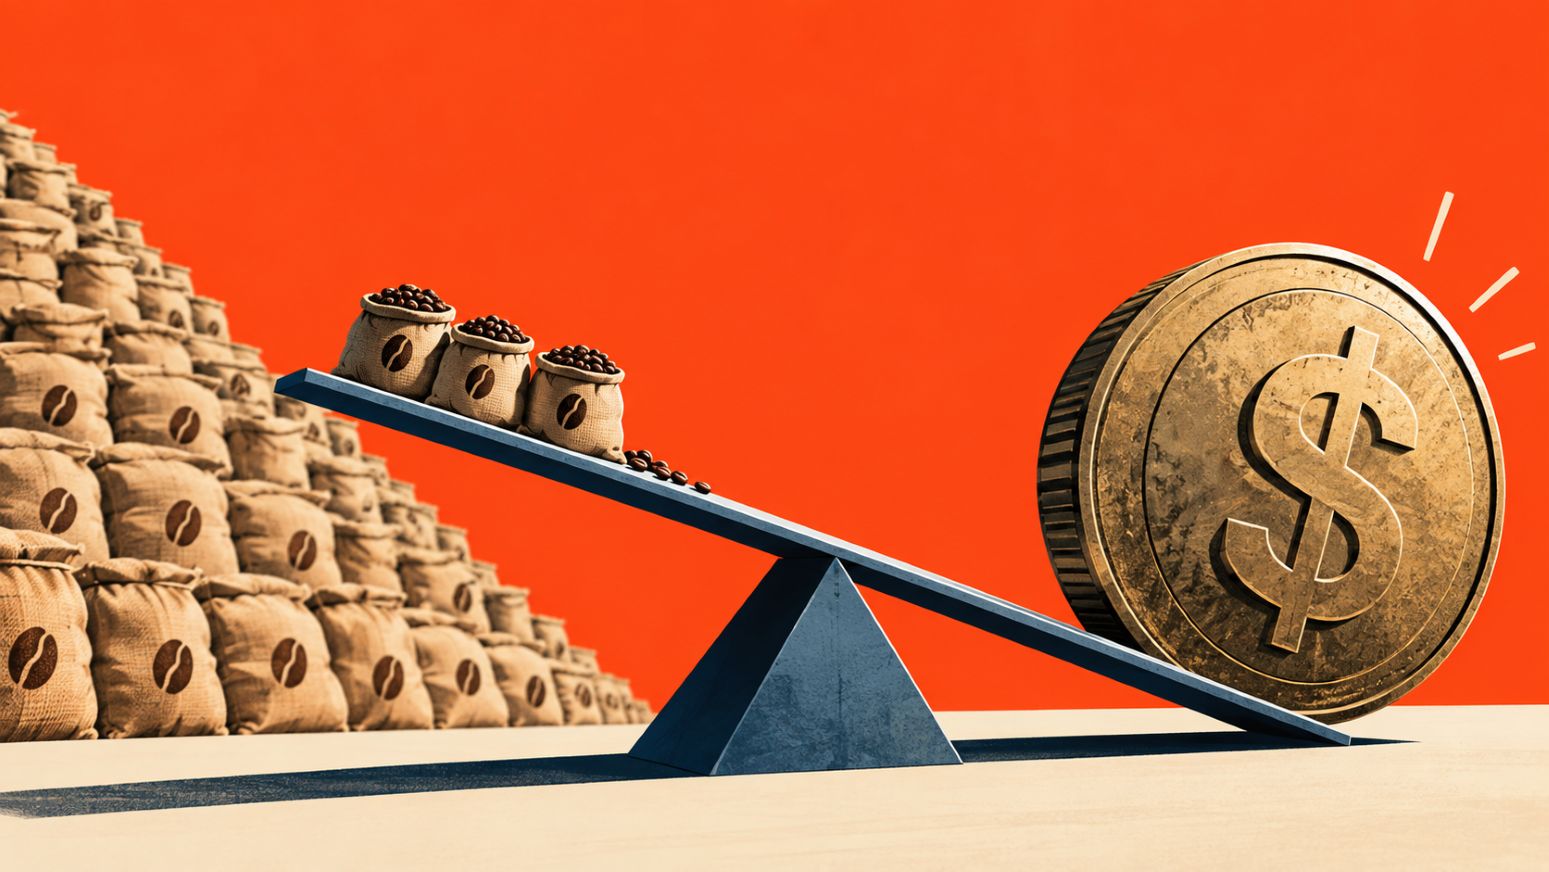
Foto: El precio internacional del café no depende únicamente de cuánto grano existe, sino también de cuánto puede llegar al mercado y en qué condiciones. Una pequeña cantidad de café disponible puede adquirir un peso desproporcionado frente al inventario que observa Coffee C. Ilustración: Ana Sosa para Mercado.

El 11 de septiembre de 2026, fuentes del mercado cafetero relacionaron buena parte de esos movimientos con dos de las grandes comercializadoras agrícolas del mundo.
Una era Olam Food Ingredients, uno de los grandes proveedores internacionales de café e ingredientes agrícolas, surgido de la reorganización del antiguo grupo Olam. La otra era Louis Dreyfus Company (LDC), una de las mayores casas comerciales agrícolas globales y uno de los principales operadores internacionales de café verde.
Las estimaciones apuntaban a que ofi buscaba presentar para certificación entre 150.000 y 200.000 sacos, mientras LDC preparaba una cantidad similar. Ambas compañías declinaron comentar esas cifras. El café tampoco estaba ya certificado. Primero debía llegar a los depósitos admitidos y superar las pruebas necesarias.
El Departamento de Agricultura de Estados Unidos proyecta 105,9 millones de sacos de arábica para 2026/27. Frente a esa cosecha, aquellos cargamentos representaban apenas 0,28%-0,38%.
Intercontinental Exchange (ICE) es un grupo global de infraestructura financiera que opera mercados electrónicos donde empresas e inversionistas negocian productos que van desde energía y tasas de interés hasta materias primas agrícolas. Uno de ellos es ICE Futures U.S., donde se negocia Coffee C, una de las principales referencias internacionales para el precio del café arábica.
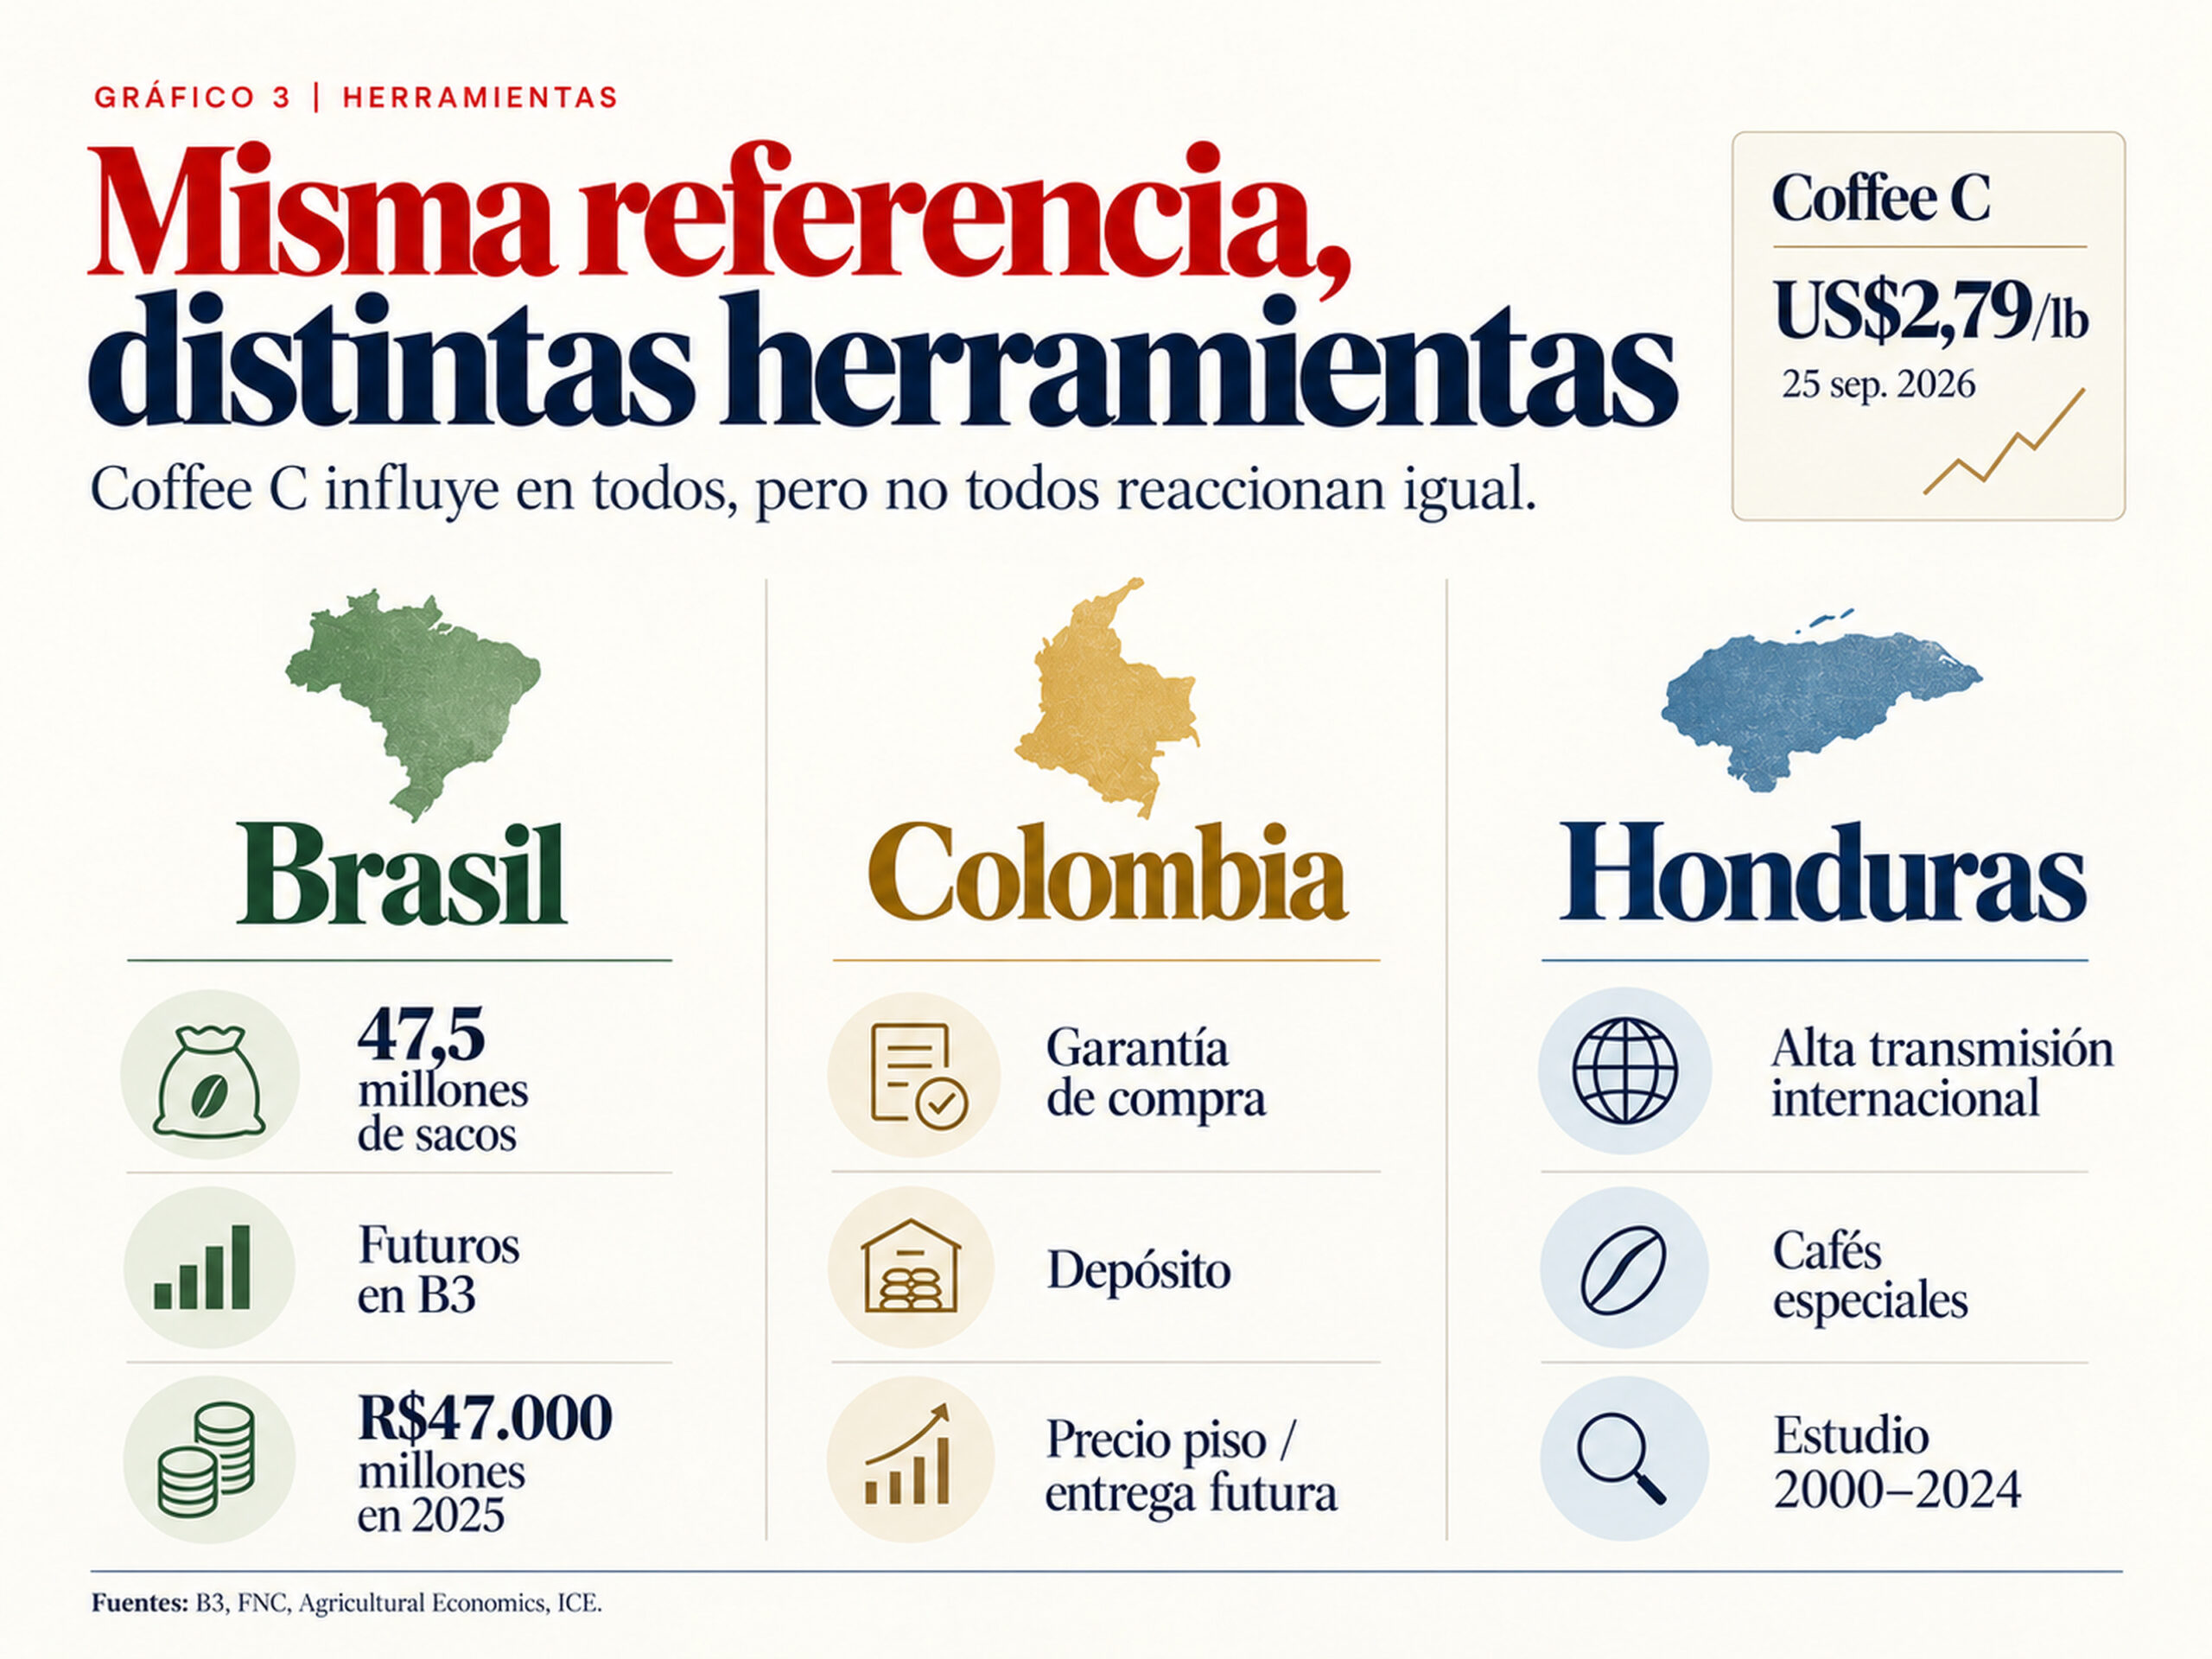
El arábica de referencia no cotiza en la Bolsa de Nueva York (NYSE). Aunque la NYSE también pertenece a Intercontinental Exchange, Coffee C se negocia en ICE Futures U.S. Exportadores, tostadores, comercializadoras e inversionistas siguen esa cotización para saber a qué precio se está negociando internacionalmente el arábica. El 25 de septiembre de 2026, el contrato para entrega en diciembre cerró en 278,60 centavos de dólar por libra, unos US$2,79 por libra.
Coffee C también permite entregar café físicamente para cumplir el contrato, siempre que el grano reúna las condiciones exigidas por ICE.
El 9 de septiembre, apenas 220.452 sacos habían completado ese proceso y estaban certificados para entrega. Si todo el volumen potencial asociado a ofi y LDC hubiese superado las pruebas, habría equivalido a entre 136% y 181% de aquel inventario.
No todos esos sacos iban necesariamente a certificarse. Algunos podían no superar las pruebas o terminar en otro destino comercial. Pero un volumen que representaba menos de 0,4% de la producción mundial podía superar todo el café que en ese momento estaba aprobado para entrega contra Coffee C.
Millones de sacos existen. Solo una pequeña parte cuenta como disponible
Para que un saco llegue a formar parte de esos inventarios no basta con producirlo ni con exportarlo.
Puede salir de una finca brasileña, llegar al puerto, cruzar el Atlántico y entrar en un almacén autorizado en Europa sin contar todavía como café certificado. Antes tiene que superar las pruebas de calidad y cumplir las demás condiciones del contrato.
El 9 de septiembre, otros 38.273 sacos estaban precisamente en ese punto. Ya habían sido presentados para evaluación, pero ICE todavía no había determinado si podían ser aceptados. Esa etapa se conoce como pending grading.
Para el 11 de septiembre, más de 62.000 sacos brasileños esperaban evaluación en depósitos vinculados al mercado. El café ya estaba allí. Faltaba saber cuánto sería aprobado.
Octavio Pires, quien hasta pocas semanas antes había dirigido la comercialización de café de COFCO International en Brasil, puso el foco en esa separación en un análisis publicado el 13 de septiembre. Los certificados seguían alrededor de 218.000 sacos mientras casi 65.000 esperaban evaluación y Brasil acababa de registrar fuertes exportaciones. Café llegado al almacén y café aprobado para entrega seguían siendo dos cosas distintas.
Los controles requerían tiempo. Los operadores, mientras tanto, podían observar cuánto café estaba llegando a los depósitos y estimar qué parte tenía posibilidades de incorporarse después al inventario certificado.
El 16 de septiembre, una parte avanzó. 16.210 sacos superaron las pruebas y el inventario certificado subió a 233.479. Para el 18 de septiembre había llegado a 258.415 sacos, según los reportes diarios de StoneX.
El precio no siguió el mismo recorrido.
El 10 de septiembre, el contrato de diciembre llegó a caer hasta 282,10 centavos por libra, después de cerrar la jornada anterior en 292,05. StoneX incluyó el aumento del café pendiente de evaluación entre los factores que presionaron el mercado al inicio de la sesión. Más tarde, el precio recuperó buena parte de esa caída.
El 14 de septiembre Coffee C volvió a subir aunque ya se conocía la posibilidad de que entrara más café certificado. El 18 de septiembre, los inventarios aumentaron y el precio también terminó la jornada al alza. Clima, monedas, exportaciones y posiciones de los fondos seguían moviéndose al mismo tiempo.
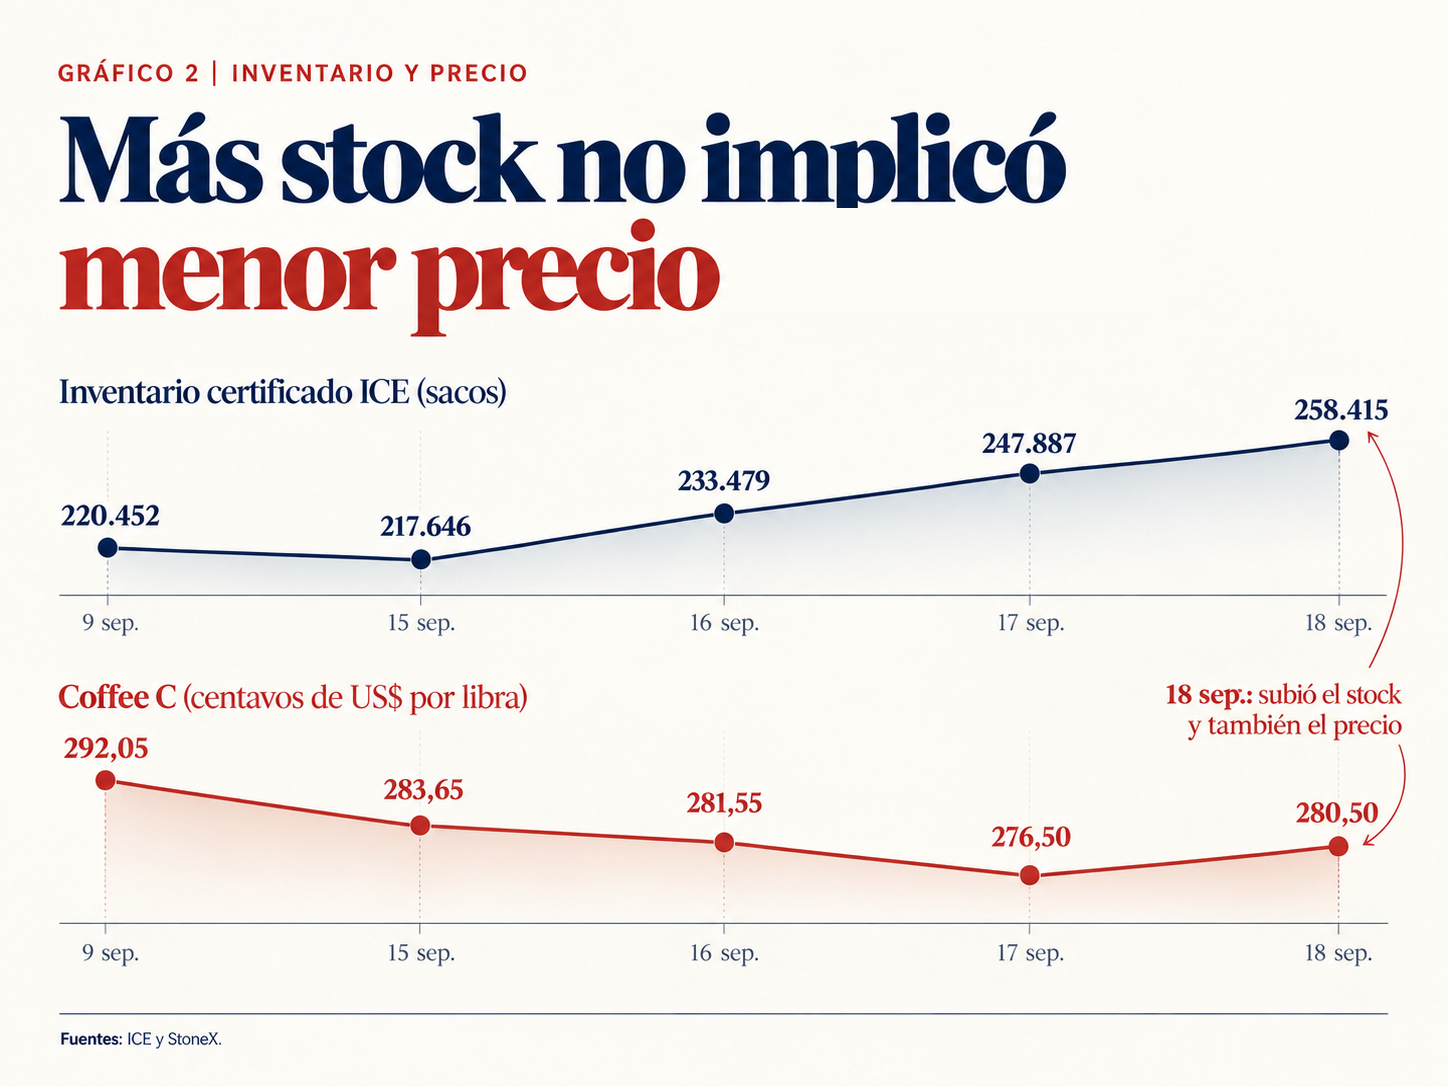
Más de cien millones de sacos podían producirse durante una campaña mientras solo unos cientos de miles estaban listos para entrega contra Coffee C. La cosecha decía cuánto café existía. El inventario certificado decía cuánto había logrado llegar hasta ese mercado en las condiciones exigidas.
El café puede cambiar de mercado sin que cambie la cosecha
Ese recorrido tampoco empieza cuando el café llega al almacén. Mucho antes, alguien tiene que decidir qué hacer con él.
El café ya existía. Lo que podía cambiar era su destino.
Ahí adquiere otra dimensión el papel de ofi y LDC.
Una comercializadora de ese tamaño puede comprar café en Brasil, pagarlo, mantenerlo almacenado y decidir semanas después si conviene venderlo a un tostador, enviarlo a otro comprador o presentarlo para certificación. No tiene que escoger el destino final el mismo día en que adquiere el grano.
Mientras esas comercializadoras evaluaban qué hacer con sus cargamentos, Brasil estaba enviando mucho más café al exterior.
El 10 de septiembre, Cecafé registró 4,155 millones de sacos exportados en agosto, 31% más que un año antes y el mayor volumen registrado para ese mes. Parte del arábica cuya cosecha se había retrasado empezaba finalmente a salir.
Un barco cargado rumbo a Europa, sin embargo, todavía no era café certificado.
Leonardo Rossetti, analista de Inteligencia de Mercados de StoneX Brasil, ya había descrito semanas antes cómo podían convivir ambas situaciones. Brasil podía disponer de más café para exportar durante los meses siguientes mientras seguía habiendo muy poco listo para entrega dentro de ICE.
En septiembre, parte de ese recorrido pudo seguirse casi saco por saco. El grano salió de Brasil, cruzó el Atlántico, llegó a depósitos europeos, esperó las pruebas y solo después una porción quedó certificada.
Para ofi o LDC, esperar varias semanas mientras se decide dónde vender un cargamento puede formar parte normal del negocio. Para un productor o una cooperativa que necesita efectivo para pagar trabajadores, deudas o preparar la próxima cosecha, esperar puede ser mucho más difícil.
Tener café no significa tener tiempo.
El mismo precio llega a productores que no tienen las mismas herramientas
Coffee C puede subir o caer el mismo día para todos. Lo que ocurre después depende de las opciones que tenga cada productor antes de necesitar convertir su café en efectivo.
Un productor brasileño, por ejemplo, puede temer que el precio baje antes de que llegue el momento de vender. Brasil no solo proyecta una cosecha de unos 47,5 millones de sacos de arábica en 2026/27. También cuenta con B3, la bolsa brasileña donde se negocian contratos de futuros de café. En 2025, esos contratos movieron alrededor de R$47.000 millones.
Mediante un contrato de futuros puede proteger con anticipación una parte del precio aunque todavía no haya entregado físicamente el café. Si el mercado cae después, no queda completamente expuesto al valor disponible el día de la venta.
Ni siquiera esa herramienta elimina la influencia de Coffee C. Tampoco lo consigue necesariamente producir un café de mayor calidad.
Honduras ha construido una industria importante alrededor de cafés especiales y certificados. Aun así, un estudio publicado en Agricultural Economics, con datos entre 2000 y 2024, encontró que cuando el precio internacional subía o bajaba, el precio hondureño utilizado por los investigadores tendía a moverse en una dirección y proporción parecidas.
El trabajo utiliza precios de exportación como aproximación al mercado doméstico, por lo que no equivale exactamente a lo que cobra cada caficultor. Una prima por calidad puede mejorar el precio de un lote sin aislarlo de los movimientos internacionales.
Colombia también parte de Coffee C para calcular su precio interno, junto con la tasa de cambio y el diferencial del café colombiano.
La garantía de compra de la Federación Nacional de Cafeteros le asegura que habrá un comprador. Mantener el café en depósito puede darle tiempo antes de vender. Un precio piso puede limitar parte de una caída y una entrega futura permite acordar condiciones con anticipación.
Ninguna de esas herramientas elimina el riesgo. Sí pueden evitar que toda la decisión dependa del precio disponible en un solo día.
Colombia también tiene una industria capaz de vender parte del café después de transformarlo. Buencafé, el negocio industrial de la Federación facturó US$285,6 millones en 2025. Procesar café no garantiza un margen mayor, pero permite llegar al comprador con algo distinto de un saco de grano verde.
República Dominicana aporta un contraste más pequeño. Según el Banco Central, de cada US$100 exportados en 2025 dentro de la categoría de café y sus manufacturas, unos US$83 correspondieron a manufacturas.
Eso no significa que 83% de la cosecha dominicana se procese localmente. La estadística mide exportaciones y esos productos pueden incorporar café importado. Tampoco encontramos evidencia pública suficiente para afirmar que productores o exportadores dominicanos utilicen futuros de manera material.
Buena parte del valor exportado dentro de esa categoría corresponde a productos de café y no únicamente a grano verde. Pero esperar cuesta dinero. Alguien tiene que pagar el café hoy, aunque el comprador pague semanas después.
Tener café y comprador todavía puede no ser suficiente
Sunterra, una empresa colombiana dedicada al café de especialidad ya tenía clientes y oportunidades para vender más. Aun así, debía dejar pasar algunos negocios.
La empresa tenía que pagar a los productores cuando compraba el café. Sus clientes internacionales podían pagar semanas después. Entre ambos momentos quedaba un período que Sunterra necesitaba financiar.
Common Fund for Commodities le otorgó una línea rotativa de US$1 millón. El dinero no produjo un saco adicional ni consiguió nuevos compradores. Permitió pagar hoy por el café y esperar después a cobrar la venta.
Para un exportador, esas semanas pueden decidir cuánto negocio acepta. Sin suficiente capital puede comprar menos café, rechazar un pedido o vender antes de lo que quisiera. Con financiamiento puede pagar al productor y mantener el lote hasta completar la operación.
La misma necesidad aparece en otros orígenes. En Honduras, COCAFCAL obtuvo en julio de 2026 un préstamo de US$2 millones para comprar café a sus socios y atender una mayor demanda internacional de producto certificado.
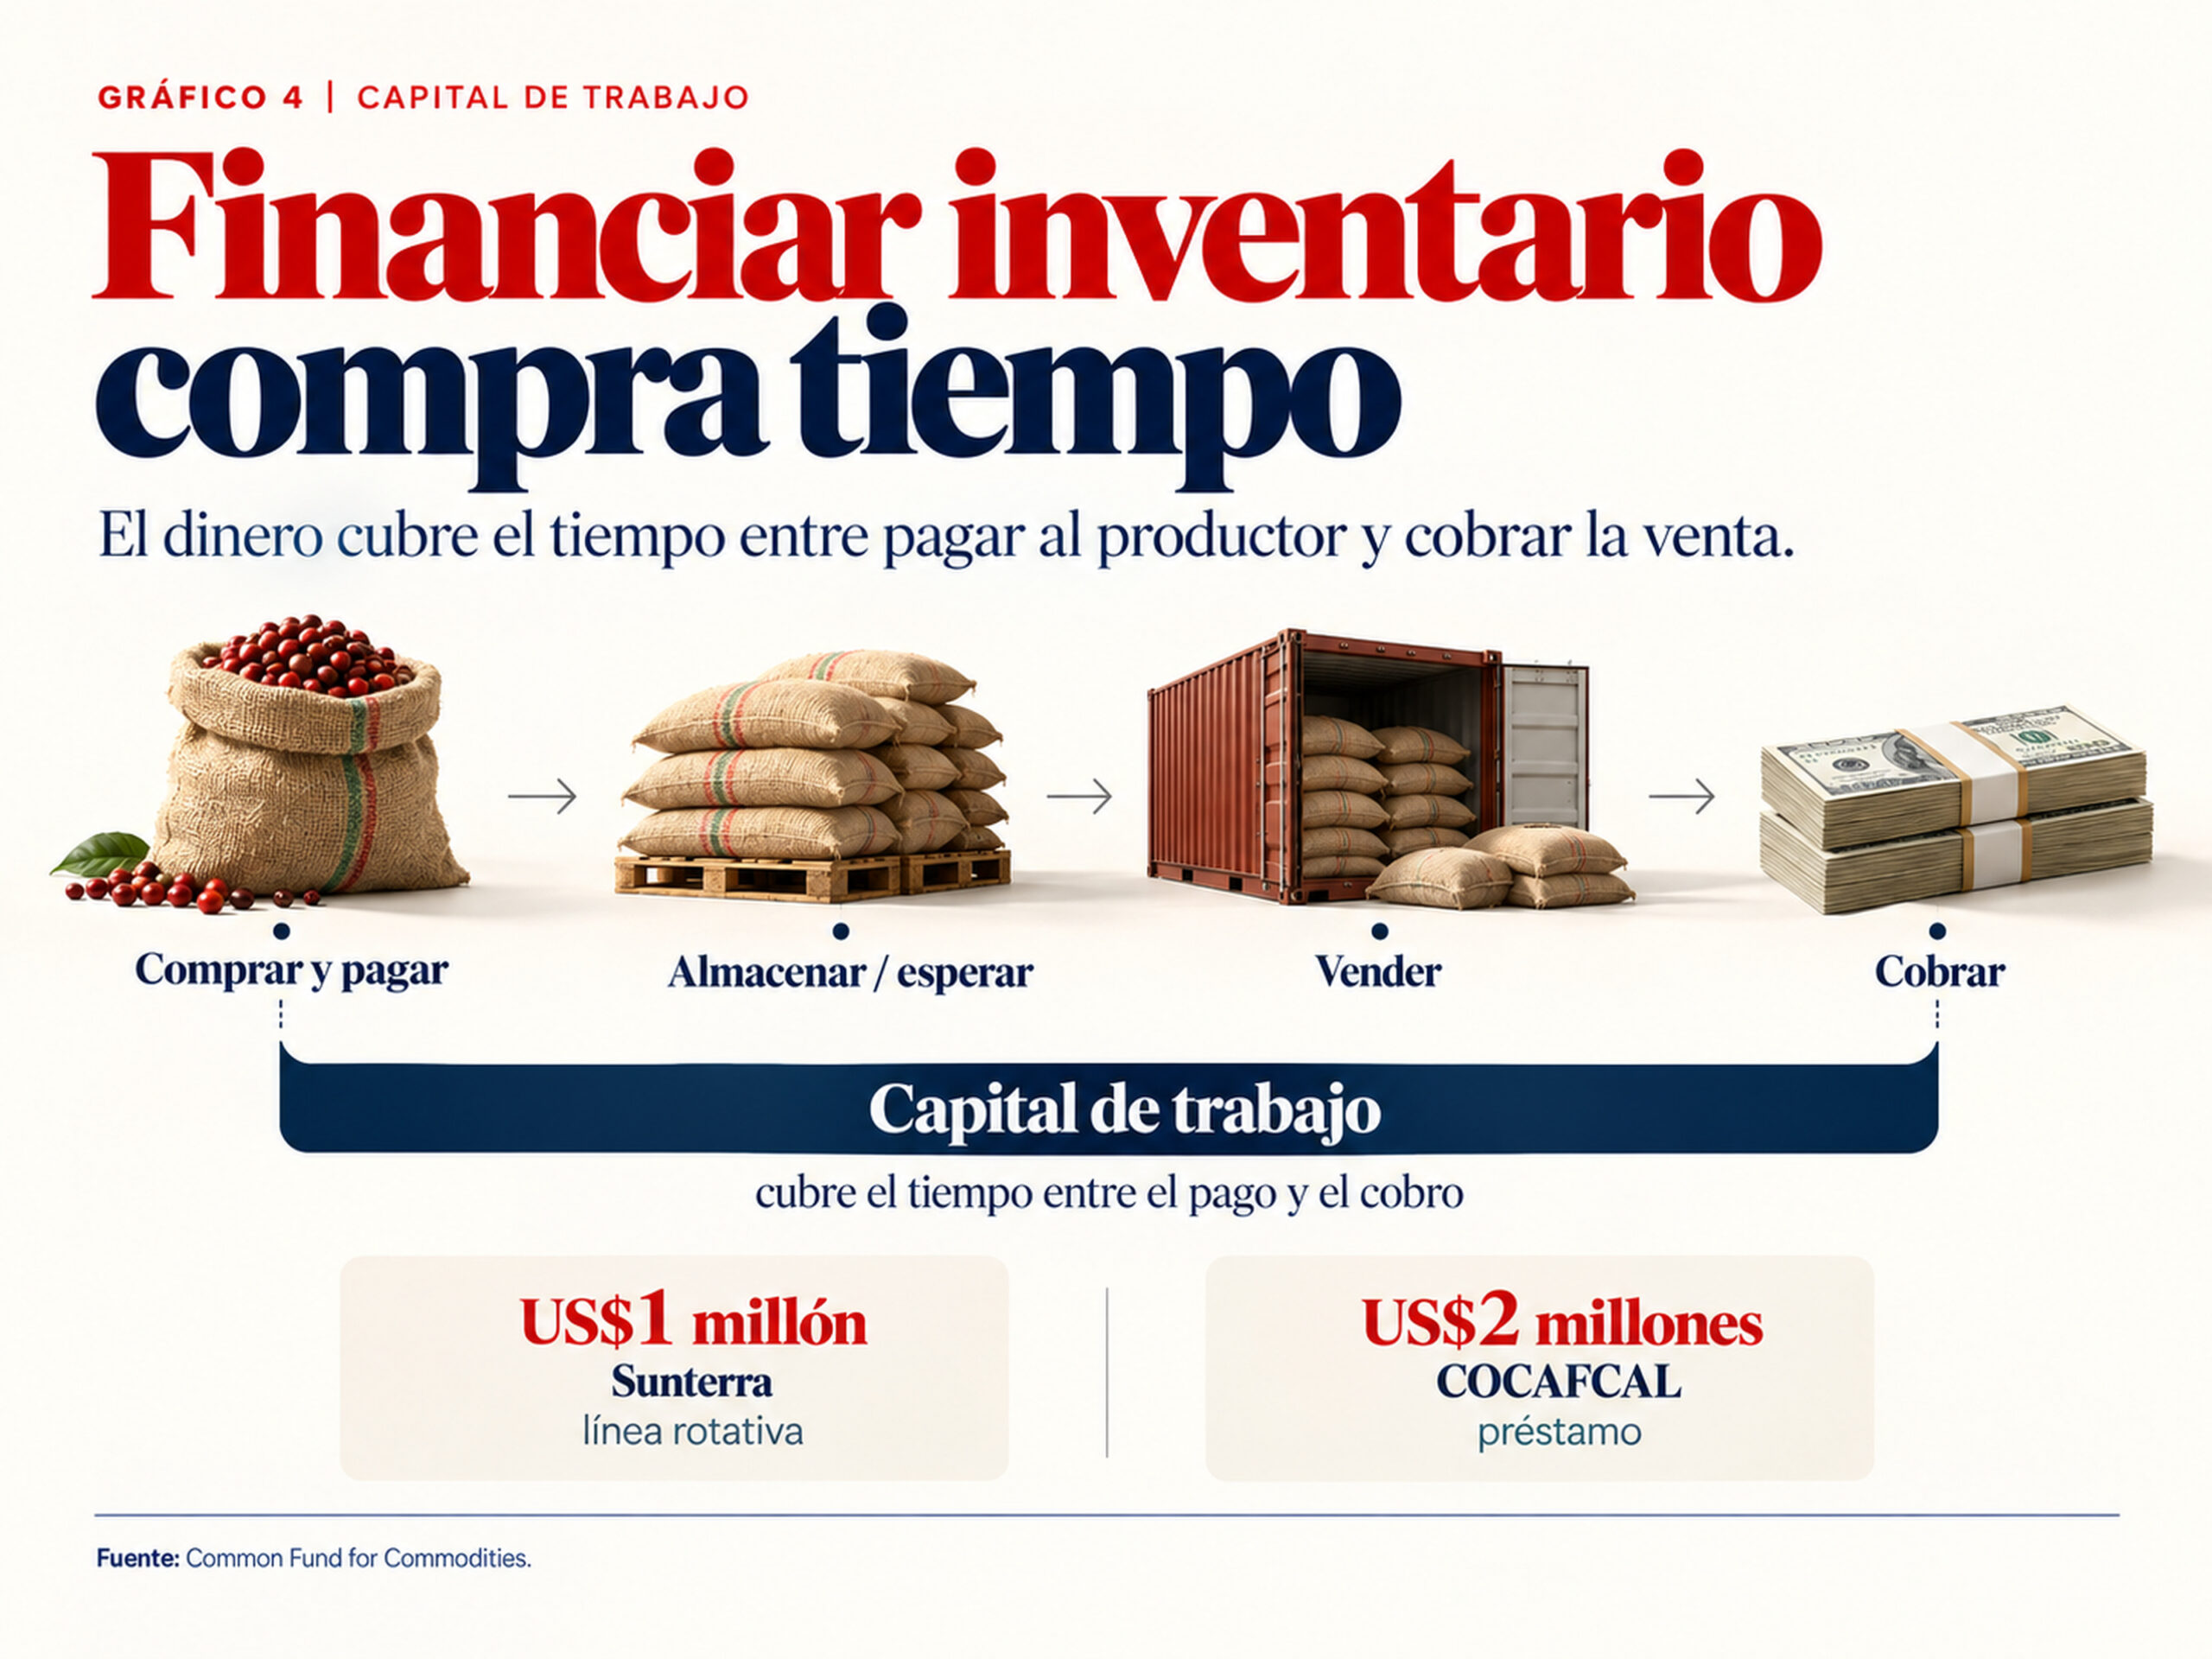
Pero esperar también tiene un costo. Mientras el café permanece almacenado, el precio puede bajar. Una cobertura puede proteger parte de su valor para que esa caída no borre el margen que esperaba obtener la empresa.
El almacenamiento tampoco es gratuito y transformar el café requiere volumen, equipos y compradores. Ninguna de estas herramientas garantiza una ganancia.
Dos sacos pueden salir de fincas parecidas, tener una calidad semejante y recibir la misma referencia internacional. Uno se vende apenas aparece un comprador porque su dueño necesita efectivo. El otro puede esperar, buscar otro destino o llegar al mercado después de ser procesado.
La diferencia empieza cuando uno puede esperar y el otro necesita vender.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Sector Tecnología
Por qué las multinacionales están moviendo su centro de distribución para las Américas a República Dominicana

Devices
El fin de las compras baratas en Shein y Temu: La medida arancelaria en Europa que frena su éxito


Devices
El cambio clave del iPhone 18 Pro frente al iPhone 17: La ansiada mejora que al fin aprueba Apple


Análisis para suscriptores
Exclusivo Suscriptores
Quieren construir en Uruguay una ciudad para un mundo transformado por la IA ¿Por qué allí?
Exclusivo Suscriptores
El idilio entre Donald Trump y Delcy Rodríguez
Exclusivo Suscriptores