Hipotecas a 25 años con el dinero de las AFP: lo que propone la Sipen para comprar casa en RD
La posibilidad de financiar la compra de una vivienda con hipotecas de hasta 25 años respaldadas por recursos del sistema de pensiones forma parte de una propuesta que busca ampliar las alternativas de acceso a la casa propia en República Dominicana.
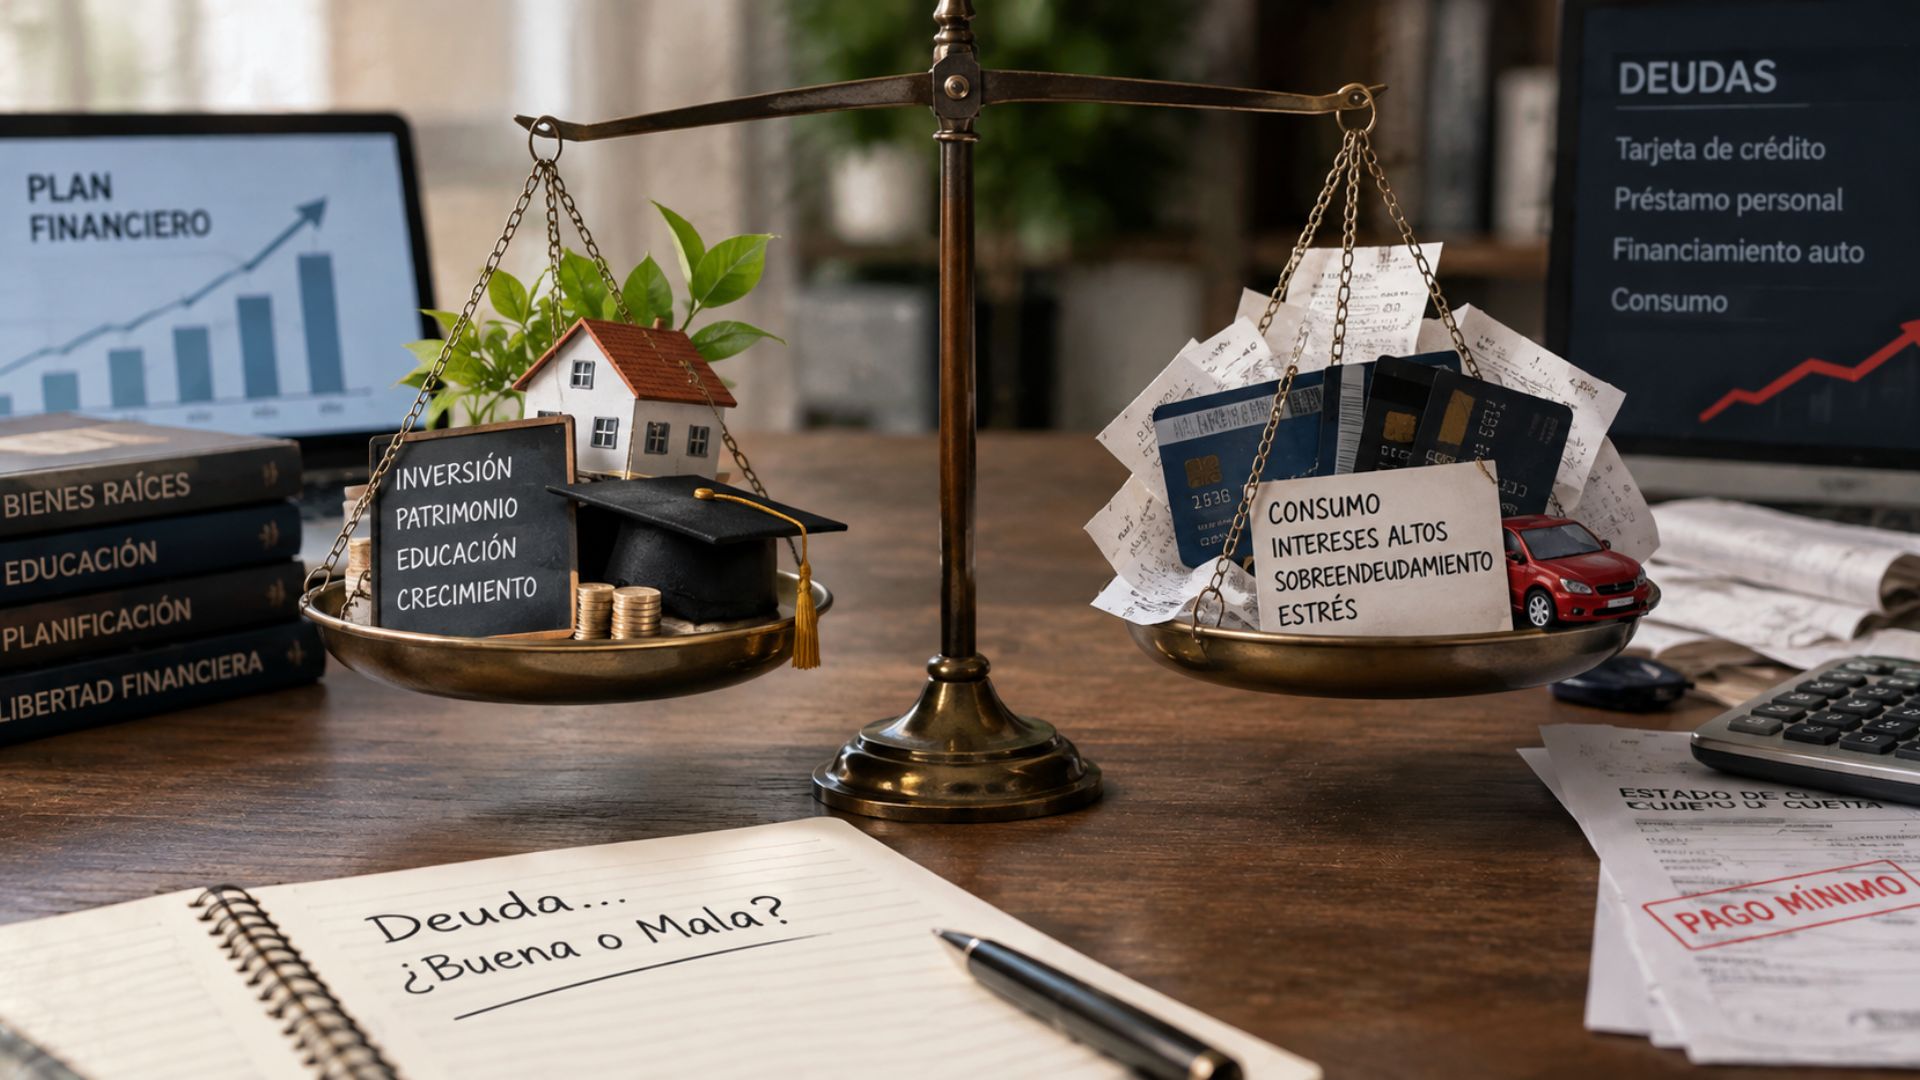
Foto: Para quienes buscan comprar casa en República Dominicana, el planteamiento resulta relevante en un contexto en el que el acceso a financiamiento constituye una de las principales decisiones económicas de los hogares.
La iniciativa, planteada por la Superintendencia de Pensiones (Sipen), abre el debate sobre cómo aprovechar los fondos previsionales para impulsar el financiamiento habitacional sin perder de vista la seguridad de los ahorros de los trabajadores.
La propuesta coloca en el centro una pregunta clave para miles de dominicanos: ¿puede el dinero administrado por las administradoras de fondos de pensiones (AFP) contribuir a facilitar el acceso a una vivienda?
El planteamiento apunta a explorar mecanismos que conecten el mercado de capitales con las necesidades de financiamiento de largo plazo de los hogares.
Te puede interesar: Las novedades del sistema financiero dominicano
Hipotecas a 25 años: la propuesta de la Sipen para facilitar la compra de vivienda
La iniciativa de la Sipen contempla el desarrollo de hipotecas de hasta 25 años con respaldo de fondos previsionales, una alternativa que podría contribuir a ampliar las opciones disponibles para financiar la adquisición de una vivienda.
El planteamiento vincula los recursos administrados por las AFP con instrumentos de inversión relacionados con el crédito hipotecario.
El plazo es uno de los elementos más relevantes de la propuesta. Un financiamiento extendido durante 25 años puede distribuir el pago del préstamo en un período más largo, lo que potencialmente permitiría ajustar las cuotas a la capacidad económica de los compradores.
Sin embargo, el efecto real dependería de las tasas de interés, las condiciones de aprobación, los costos asociados y los requisitos que finalmente se establezcan.
Para quienes buscan comprar casa en República Dominicana, el planteamiento resulta relevante en un contexto en el que el acceso a financiamiento constituye una de las principales decisiones económicas de los hogares.
La posibilidad de desarrollar nuevas estructuras hipotecarias podría ampliar el abanico de opciones, aunque todavía sería necesario conocer cómo funcionaría el mecanismo en la práctica.
La propuesta también pone sobre la mesa el papel que puede desempeñar el sistema previsional en el desarrollo económico.
La clave consiste en encontrar fórmulas que permitan movilizar capital hacia proyectos de largo plazo, con criterios de rentabilidad, transparencia y control de riesgos.
Te puede interesar: El mercado financiero y las alternativas de inversión en República Dominicana
Fondos de las AFP: cómo podrían relacionarse con el crédito hipotecario
Los fondos administrados por las AFP tienen como finalidad respaldar las pensiones de sus afiliados. Por esa razón, cualquier iniciativa que contemple su participación en mecanismos de financiamiento debe evaluarse desde la perspectiva de la protección del ahorro previsional y de los resultados que podría generar para los trabajadores.
La propuesta de la Sipen plantea explorar la relación entre esos recursos y las alternativas de financiamiento hipotecario, pero esto no significa que los afiliados puedan retirar libremente sus ahorros para pagar una vivienda.
Tampoco implica, por sí solo, que todos los interesados tendrán acceso automático a préstamos con un plazo de 25 años.
El diseño del instrumento será determinante. Entre los aspectos que deben considerarse figuran la forma de canalizar las inversiones, los mecanismos para evaluar la capacidad de pago, las garantías de los créditos y la distribución de los riesgos entre las entidades participantes.
Otro punto importante es la sostenibilidad financiera. Para que una iniciativa de este tipo pueda mantenerse en el tiempo, los instrumentos deben ofrecer condiciones compatibles con los objetivos del sistema de pensiones.
El financiamiento de viviendas puede representar una oportunidad de inversión, pero su conveniencia debe establecerse mediante evaluaciones técnicas y no únicamente por su impacto social esperado.
Desde la perspectiva del mercado, la propuesta también abre espacio para analizar cómo los instrumentos financieros de largo plazo pueden contribuir a conectar el ahorro institucional con necesidades económicas concretas.
El resultado dependerá de las reglas que rijan su implementación y de la capacidad de mantener un equilibrio entre rentabilidad, liquidez y seguridad.
Te puede interesar: Las perspectivas del financiamiento y la inversión en la economía dominicana
Qué falta por definir para comprar casa con hipotecas de 25 años
Aunque la propuesta despierta interés entre quienes aspiran a adquirir una vivienda, es importante distinguir entre un planteamiento institucional y un producto hipotecario disponible para el público.
La información sobre la iniciativa no permite asumir que ya existen préstamos aprobados bajo estas condiciones ni que se haya establecido una fecha de lanzamiento.
Para determinar su alcance, será necesario conocer las condiciones definitivas de los créditos, las tasas aplicables, los criterios de elegibilidad y las instituciones que participarían en su estructuración.
También resultará fundamental precisar cómo se protegerían los recursos previsionales y qué controles se utilizarían para evaluar las inversiones.
Para las familias, el plazo de 25 años sería solo una de las variables que deben analizar antes de asumir una deuda hipotecaria.
La cuota mensual, el costo total del financiamiento, el inicial requerido y la estabilidad de los ingresos seguirían siendo factores decisivos para determinar si una vivienda resulta financieramente viable.
En términos económicos, el principal desafío será convertir la propuesta en un mecanismo que combine acceso a vivienda y protección del ahorro para el retiro.
Si el esquema logra establecer condiciones sostenibles, podría abrir una nueva vía para conectar el mercado hipotecario con los recursos institucionales del país.
Por ahora, el planteamiento de la Sipen representa una iniciativa que merece seguimiento, especialmente por sus posibles implicaciones para el financiamiento habitacional en República Dominicana.
Su impacto definitivo dependerá de las condiciones que se aprueben y de cómo se traduzca la propuesta en opciones concretas para quienes desean comprar casa.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo


Lo más visto en Revista Mercado
Sector Industrias
Hub 2026: el encuentro de las oportunidades

Sector Salud
Cada sonrisa cuenta su propia historia
Devices
¿Cuándo sale el Galaxy S27? Samsung adelantaría el lanzamiento y esto se sabe de los cuatro modelos

Devices
One UI 9 llega a los Galaxy S23, A56, A37 y A27: cómo saber si tu Samsung ya puede actualizar


Daily News
¿Murió Kim Jong-un? Lo que se sabe de los rumores y de las fotos que difundió Corea del Norte


Análisis para suscriptores
Exclusivo Suscriptores
¿Está Netflix perdiendo el hilo?
Exclusivo Suscriptores
Para la generación Z, todo parece una inversión. Pero no lo es.
Exclusivo Suscriptores