Los fondos de crédito registran cifras récord, pero prestan menos ¿Están captando más dinero del que pueden prestar bien?
En Estados Unidos, por cada dólar de deuda que pasó del mercado de préstamos sindicados al crédito privado durante el tercer trimestre, más de seis dólares recorrieron el camino inverso, mientras algunas empresas encontraban condiciones más favorables para refinanciarse.
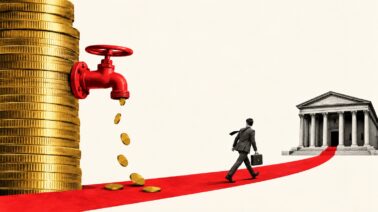
Foto: Crédito privado en Estados Unidos: una ilustración sobre la captación récord de capital por los fondos de préstamos directos y el regreso de algunas empresas al mercado de préstamos sindicados, donde encuentran alternativas para refinanciar sus deudas. Ilustración de Ana Sosa para-Mercado.

Te puede interesar: La criptomoneda de Trump se desploma: Millones de inversores pierden fortunas.
El capital sigue llegando a los fondos de crédito privado. Entre enero y septiembre de 2026, los vehículos de préstamos directos incluidos en las estadísticas de Preqin registraron una captación récord de US$129,150 millones, un 35 % más que un año antes y la mayor captación de ese período desde 2016. Son compromisos de inversión de quienes aportan recursos a los fondos, no préstamos ya concedidos a empresas.
En Estados Unidos, la actividad crediticia siguió otro rumbo. Según PitchBook/LCD, el volumen estimado de préstamos directos alcanzó US$49,770 millones en el tercer trimestre, un 28 % menos que un año antes, aunque superior al del trimestre anterior. Esta cifra mide las operaciones de crédito en un período y un mercado específicos, por lo que no puede compararse directamente con la captación acumulada para calcular cuánto capital permanece sin invertir.
Las refinanciaciones muestran dónde se produce el cambio más concreto. Las empresas trasladaron US$16,390 millones de deuda de prestamistas privados al mercado de préstamos sindicados, frente a US$2,600 millones que recorrieron el camino inverso. Estos movimientos reflejan cambios en la financiación de deudas existentes y no constituyen una cantidad adicional que deba sumarse al volumen de nuevos préstamos.
Los fondos siguen atrayendo inversionistas, pero algunas de las empresas que financiaban están encontrando mejores ofertas por parte de sus competidores. La capacidad para conseguir capital continúa creciendo; conservar determinados prestatarios, en cambio, exige negociar condiciones que antes resultaban más favorables para los prestamistas privados.
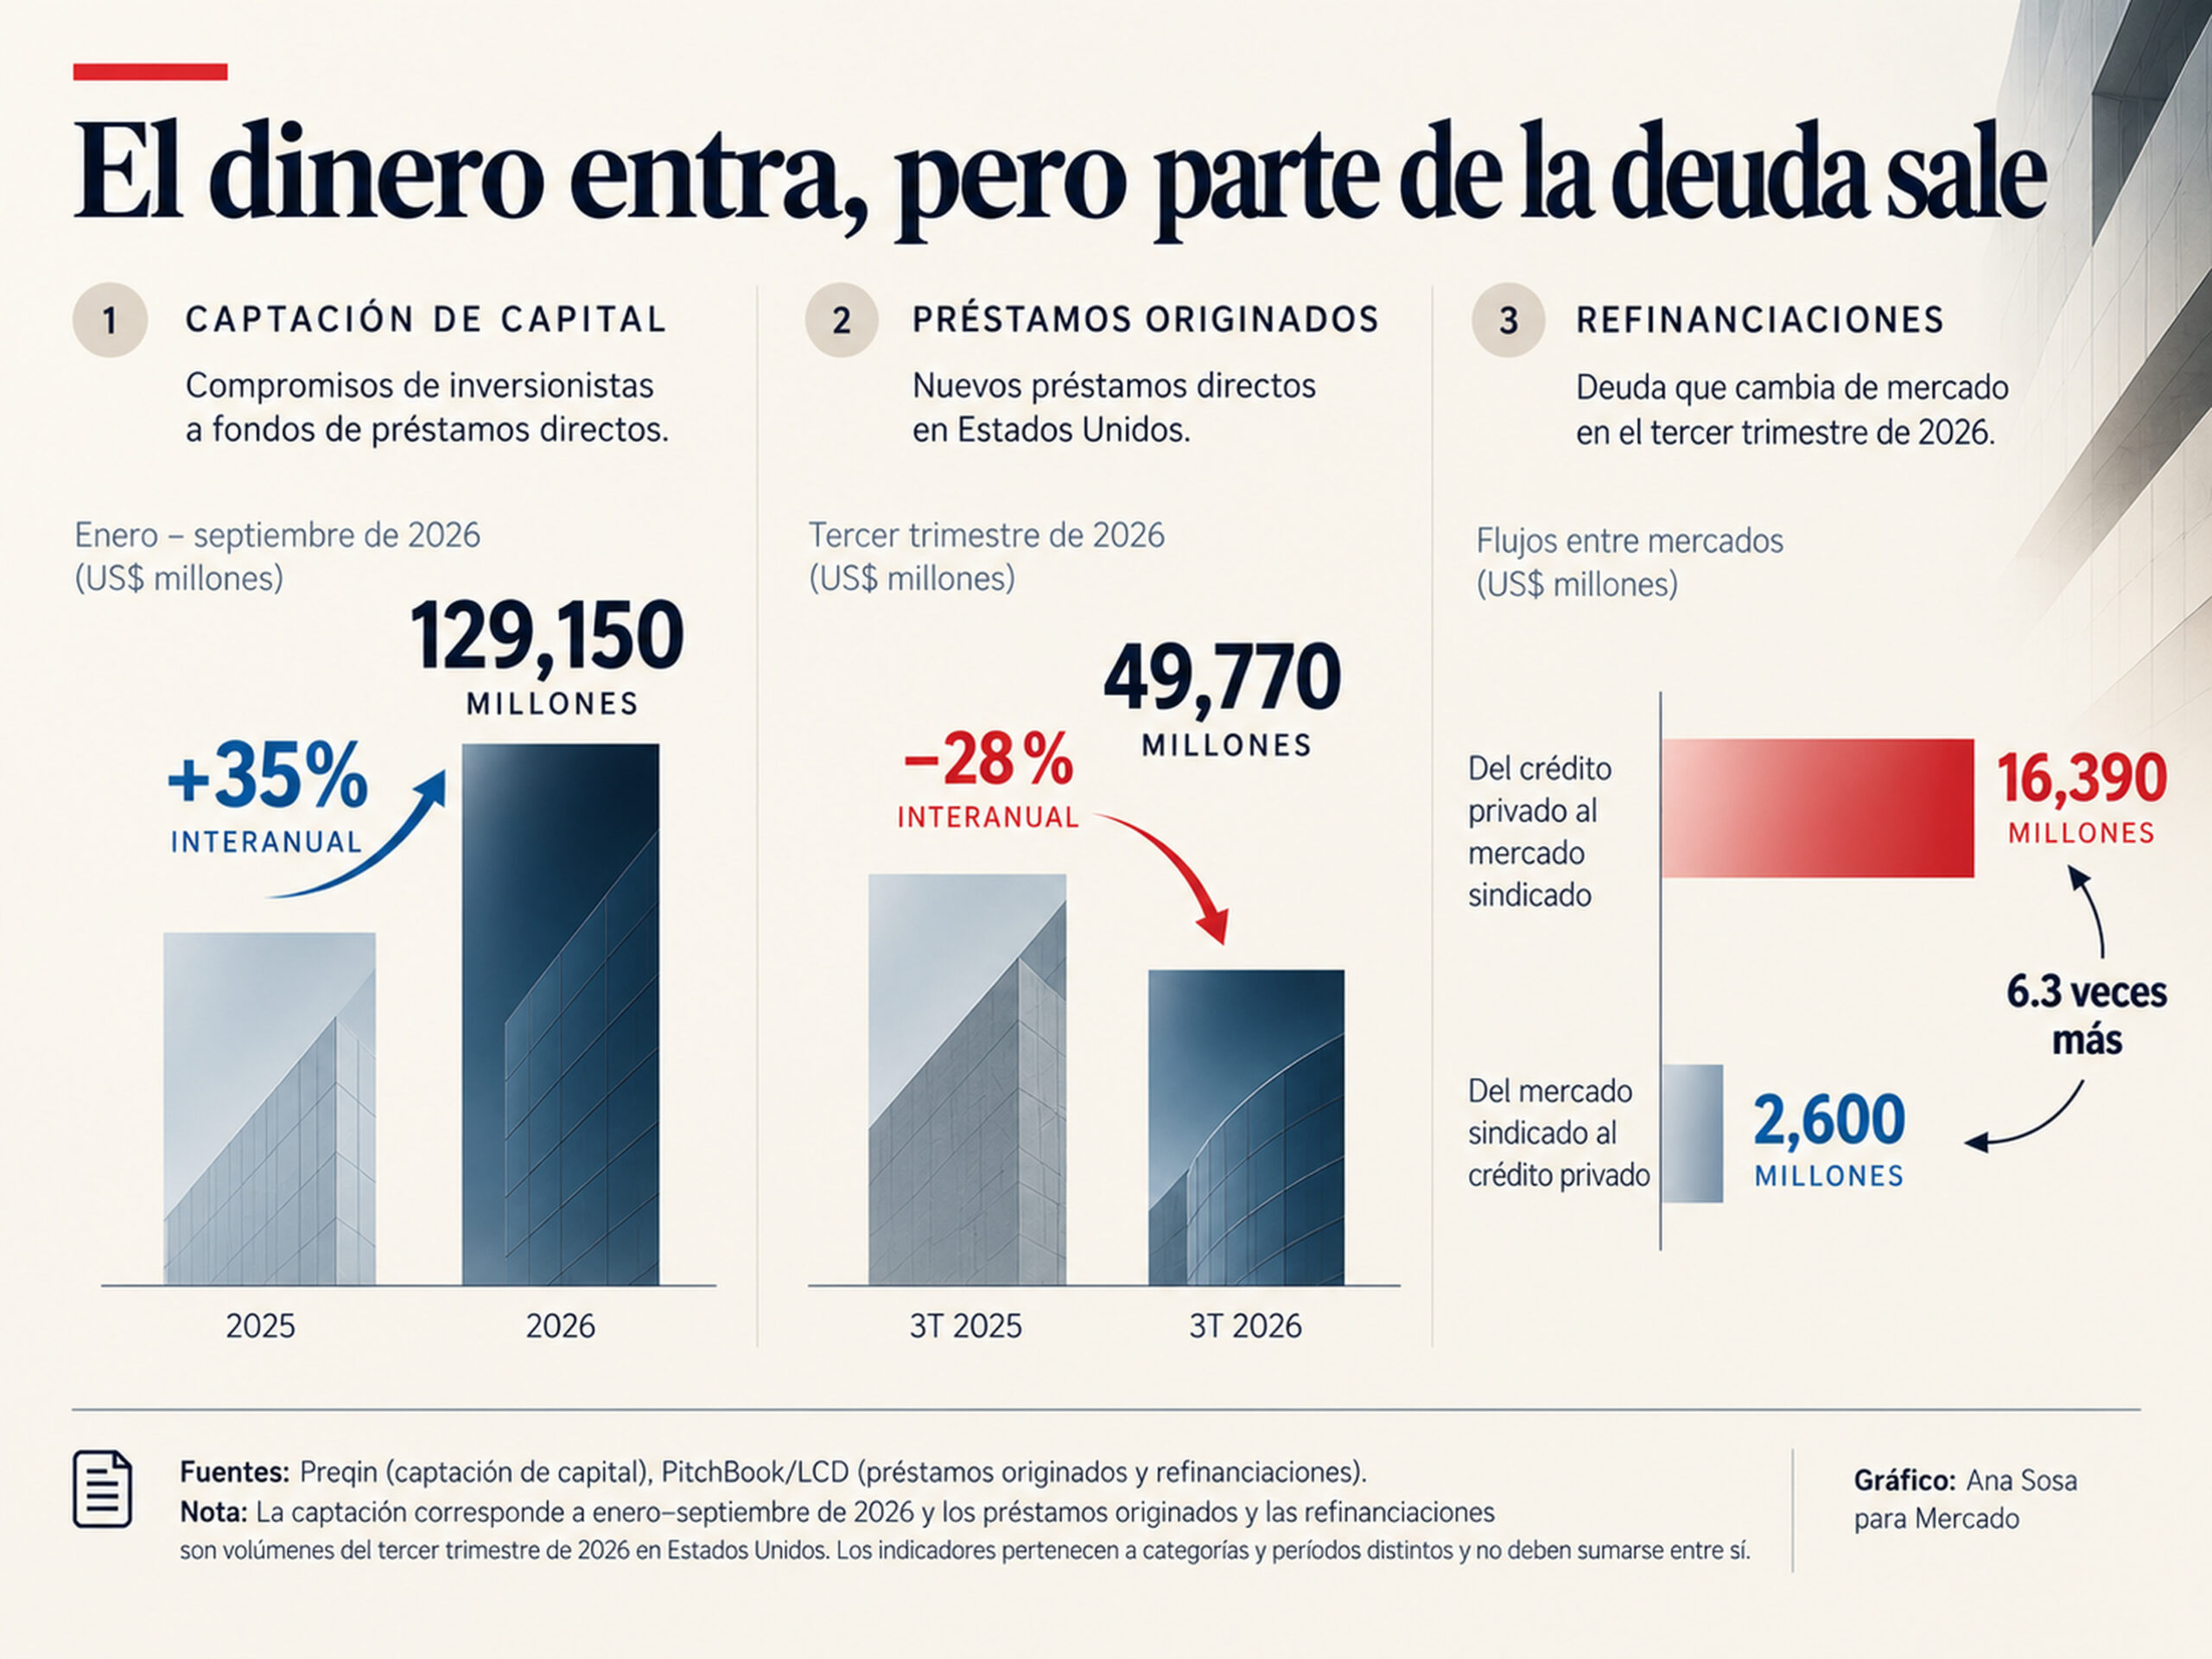
Gráfico: Ana Sosa para Mercado. Fuentes: Preqin y PitchBook/LCD.
Las empresas vuelven al mercado que el crédito privado había desplazado
Los fondos privados ganaron terreno cuando podían ofrecer algo que los bancos no siempre podían garantizar: financiación rápida y suficiente para cerrar grandes operaciones. Durante la volatilidad de 2022 y 2023, algunas empresas aceptaron pagar intereses más altos a cambio de esa certeza. Ahora que el mercado de préstamos sindicados vuelve a competir por esos negocios, esa ventaja resulta menos decisiva.
Para una compañía endeudada, obtener una tasa de interés más baja puede representar un ahorro de millones de dólares sin necesidad de aumentar sus ventas. Refinanciar también tiene costos, desde las comisiones de cancelación hasta las restricciones de un nuevo contrato. Pero contar con varias ofertas fortalece su posición negociadora, incluso si finalmente decide permanecer con el mismo prestamista.
El fondo privado enfrenta una decisión menos cómoda. Puede reducir los intereses para conservar al cliente o recuperar el dinero y buscar otra empresa a la que prestarlo. La primera opción presiona el rendimiento esperado; la segunda obliga a encontrar una operación que ofrezca condiciones igualmente atractivas. La competencia que antes favorecía a los fondos empieza a beneficiar a determinados prestatarios.
Esa capacidad de elección sigue concentrada en compañías con acceso a diversas fuentes de financiación. Muchas empresas medianas dependen del crédito directo para obtener estructuras flexibles o préstamos que resultarían difíciles de distribuir entre numerosos inversionistas. Los fondos conservan ventajas en ese segmento, aunque no todos los clientes están dispuestos a pagar lo mismo por ellas.
La menor actividad de adquisiciones también está reduciendo la demanda de nuevos créditos. Según PitchBook/LCD, los préstamos directos estadounidenses vinculados a empresas respaldadas por capital privado descendieron de US$44,610 millones a US$19,400 millones entre el primer y el segundo trimestre de 2026.
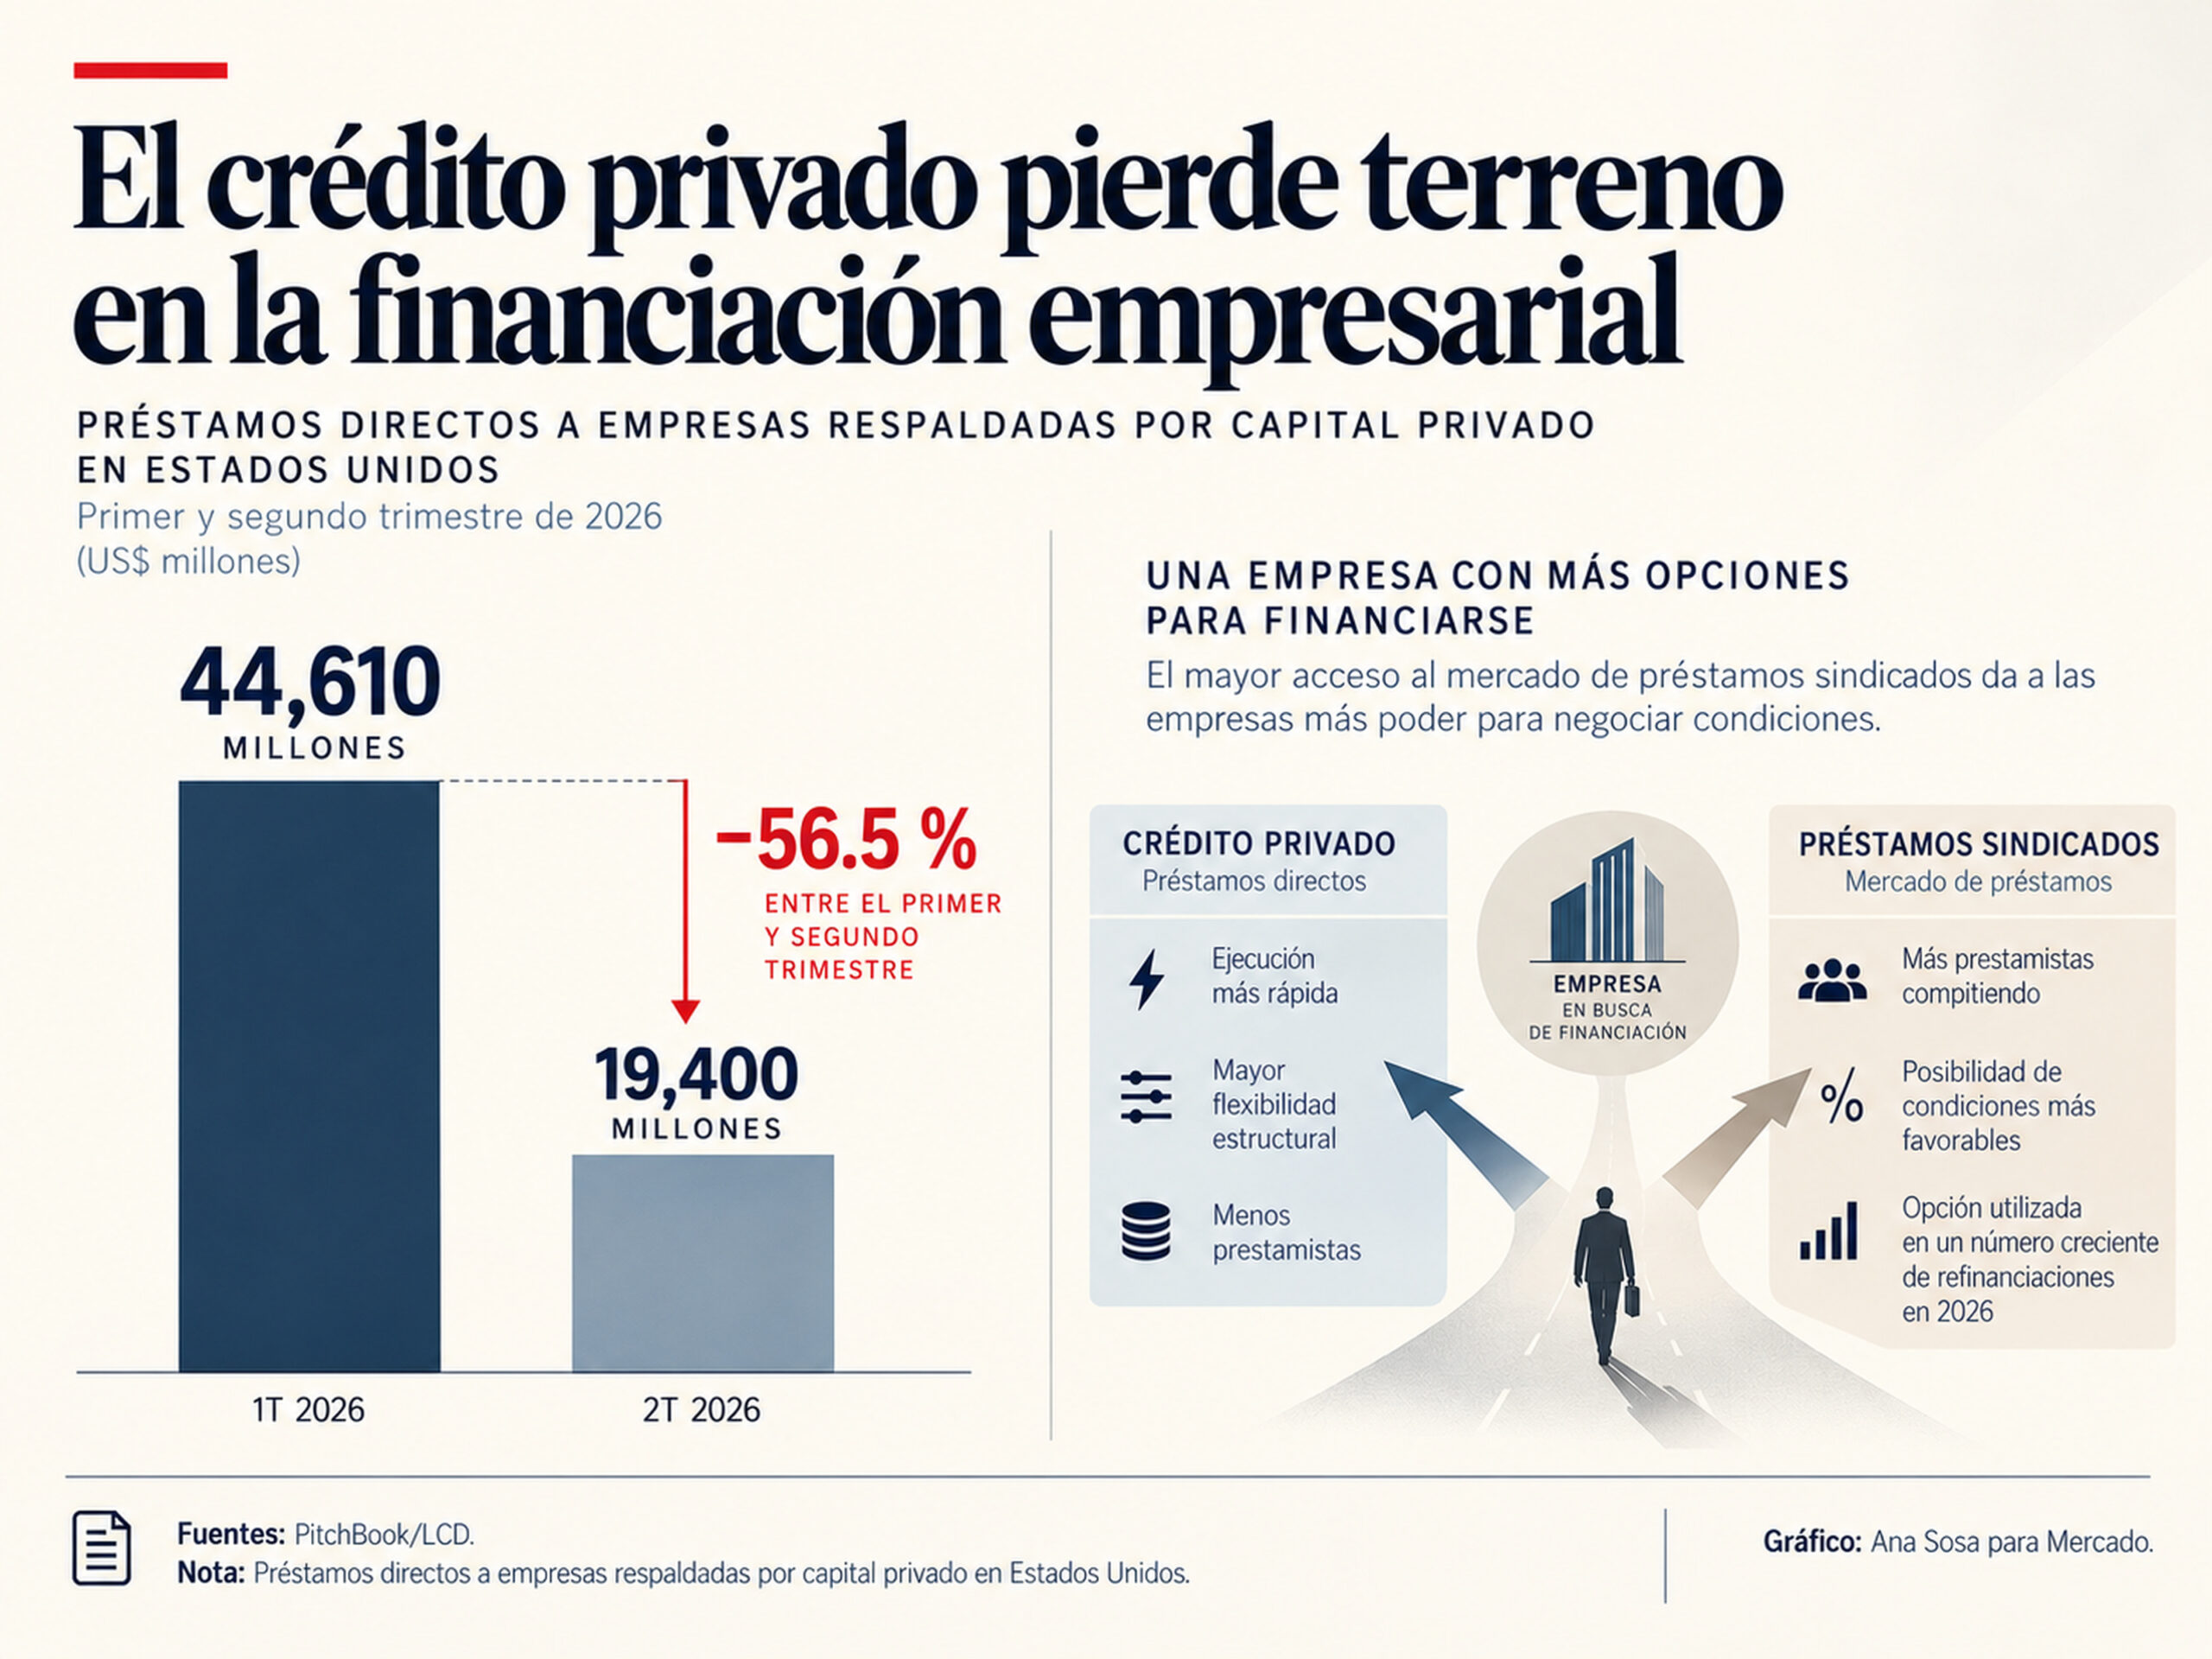
Gráfico: Ana Sosa para Mercado. Fuente: PitchBook/LCD.
Una adquisición aplazada elimina, al menos temporalmente, una posible operación de financiación. Una refinanciación devuelve al fondo recursos que deberá reinvertir. Los gestores deben encontrar nuevos prestatarios mientras algunos de los que ya tienen descubren que pueden obtener mejores condiciones en otro lugar.
Ares tiene US$44,100 millones para invertir. Esperar también cuesta.
Ares Management tenía US$44,100 millones disponibles para futuras inversiones en préstamos directos en Estados Unidos y Europa al cierre de junio de 2026, los cuales aún no generaban comisiones de gestión. La cantidad formaba parte de los US$170,000 millones de capital disponible entre sus distintas estrategias, según su presentación financiera del segundo trimestre.
La propia compañía estimó los ingresos que podría obtener al invertir más capital. Una categoría más amplia de US$92,600 millones, correspondiente a distintas estrategias, tenía el potencial de generar aproximadamente US$807.4 millones adicionales al año en comisiones de gestión, según los supuestos de Ares. La estimación no constituye ingresos garantizados y excluye posibles reducciones de comisiones. La gestora tampoco ha permanecido inactiva: desplegó US$35,900 millones en capital bruto durante el segundo trimestre.
Invertir nuevos recursos puede aumentar los ingresos por comisiones, pero la competencia está cambiando las condiciones para conseguir prestatarios. Un préstamo concedido a un menor interés puede resultar menos rentable de lo previsto, mientras que esperar una operación mejor implica aplazar determinados ingresos sin certeza de cuándo se materializarán.
Blue Owl Capital enfrenta otra dimensión del negocio. Durante el segundo trimestre originó US$3,600 millones en préstamos directos, pero su despliegue neto fue de apenas US$600 millones. Los pagos de créditos existentes y otros movimientos de cartera redujeron considerablemente el aumento efectivo de sus inversiones. Parte de la actividad de una gestora consiste en reemplazar los préstamos que sus clientes ya han amortizado.
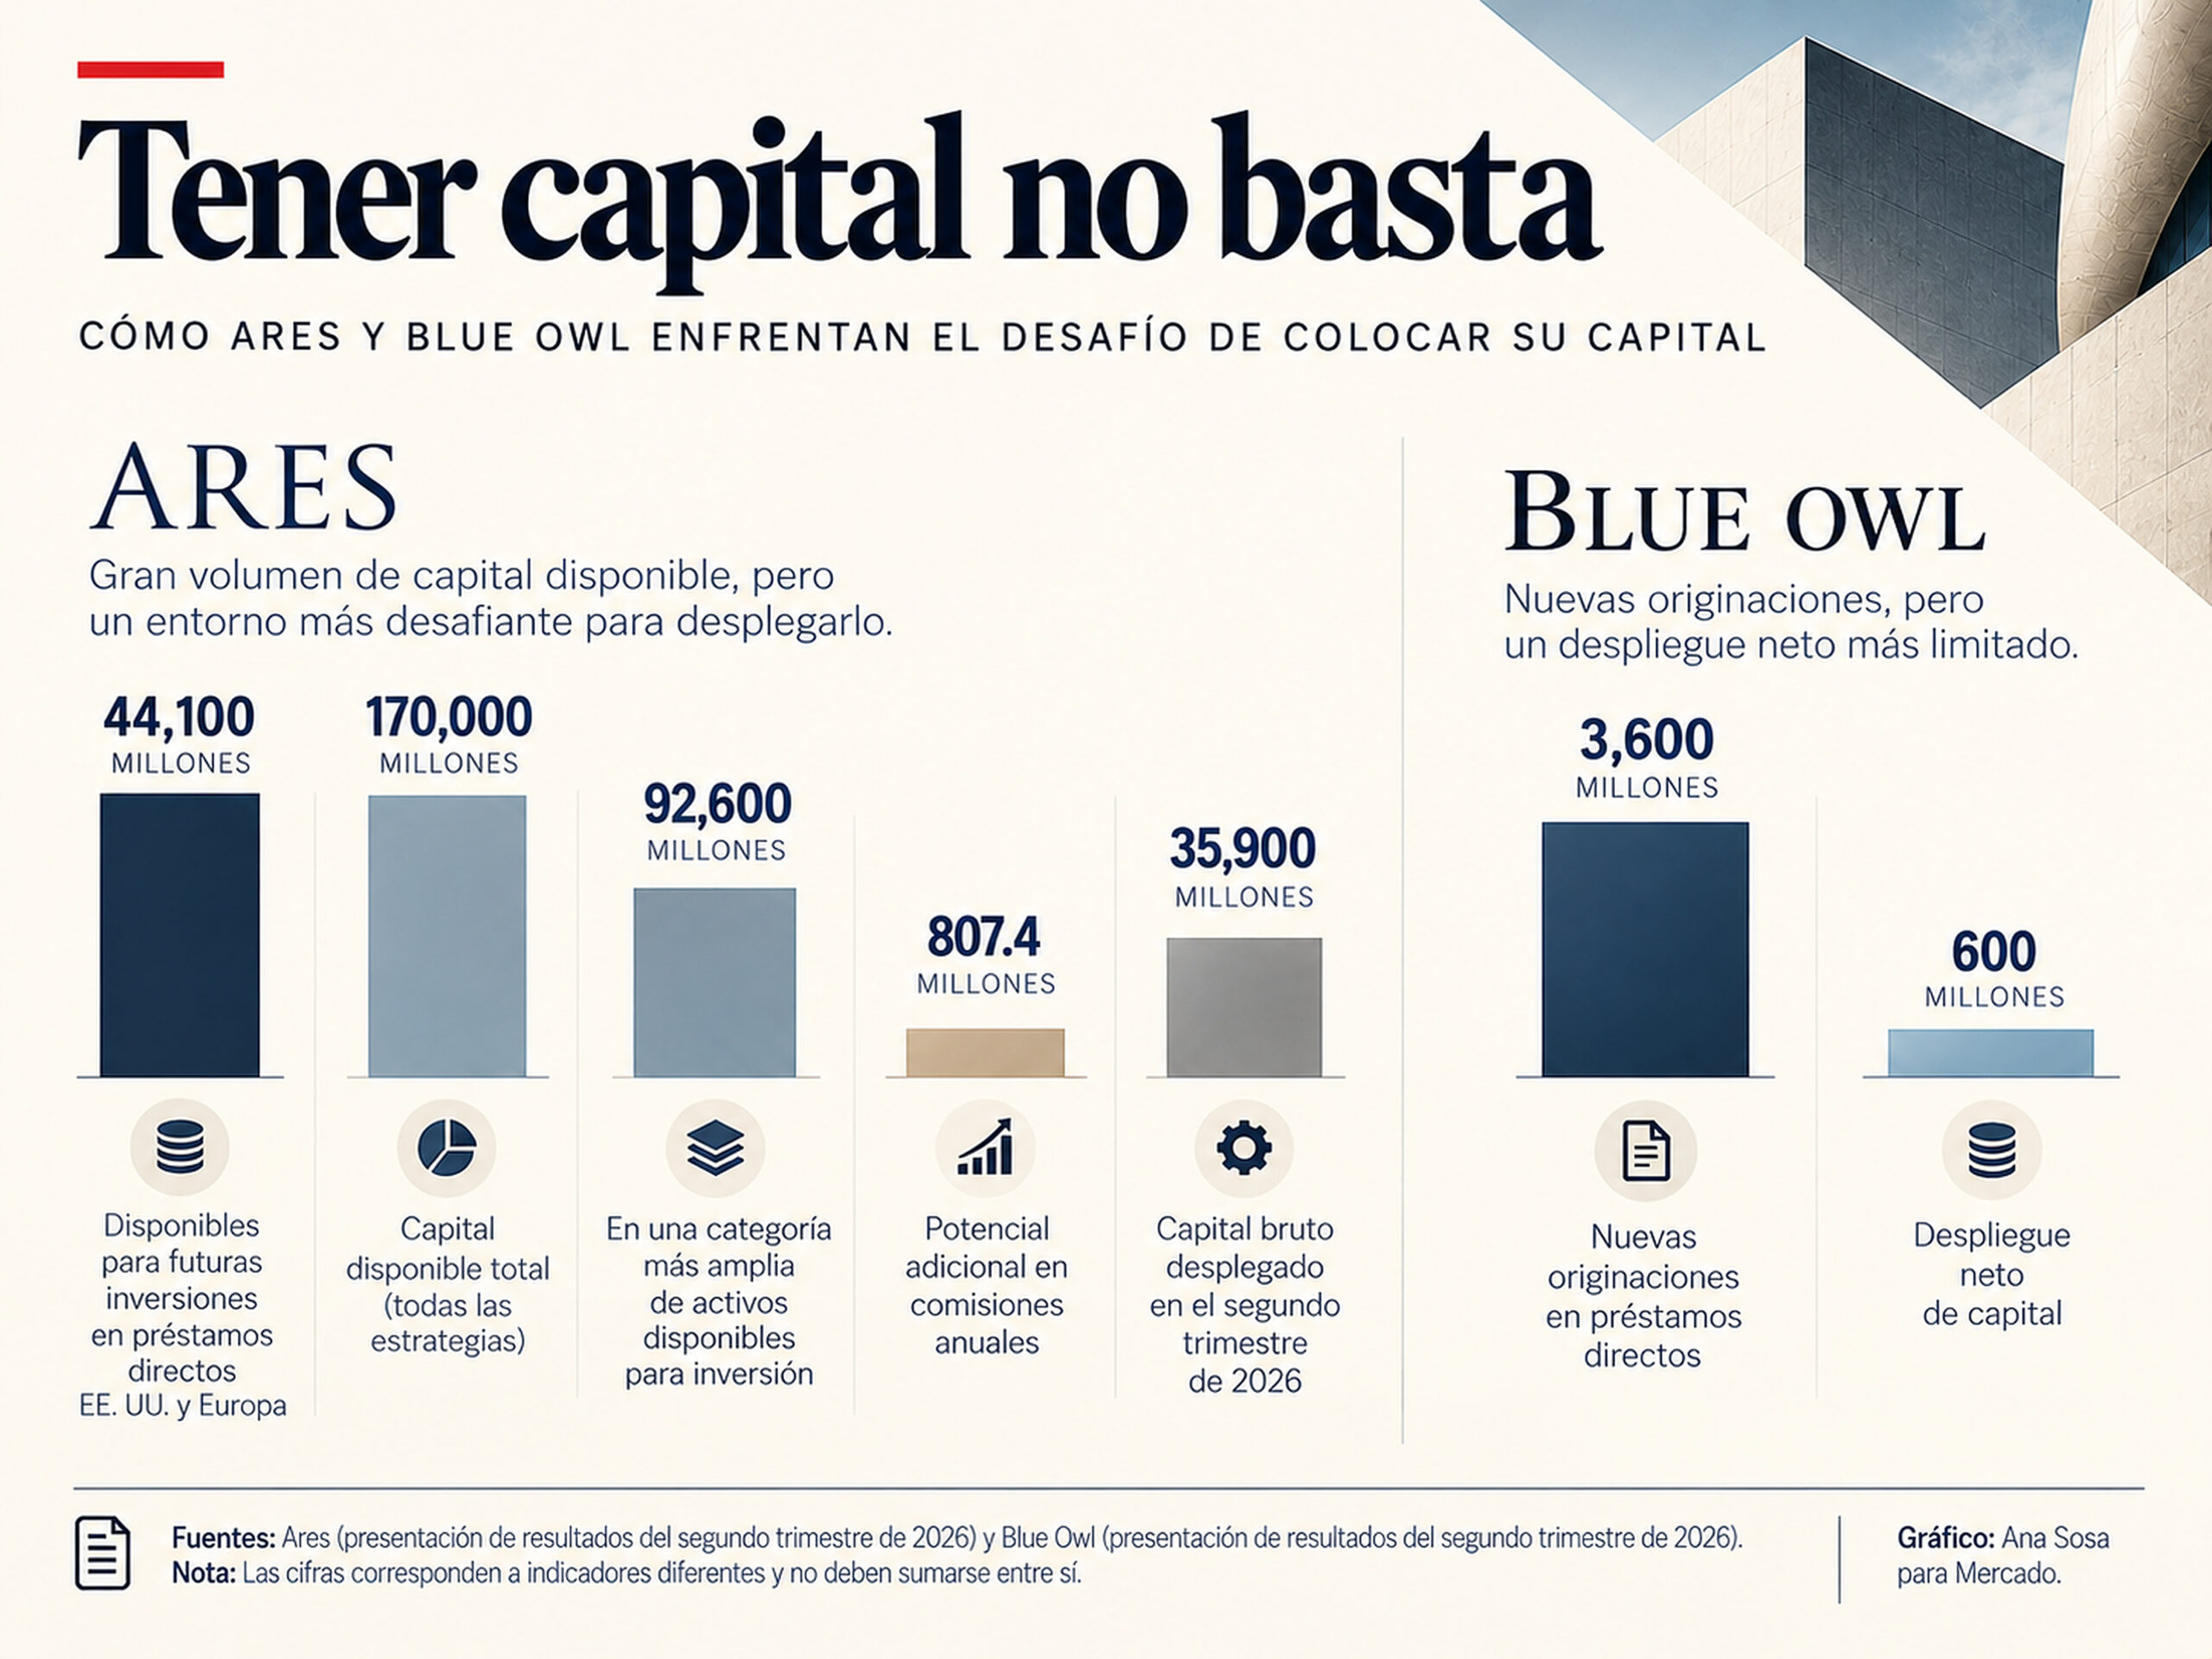
Gráfico: Ana Sosa para Mercado. Fuentes: Ares Management y Blue Owl Capital, resultados del segundo trimestre de 2026.
La presión por encontrar nuevas operaciones puede tener consecuencias. En una investigación publicada en 2024, los economistas Fang Cai y Sharjil Haque, de la Reserva Federal estadounidense, identificaron que la acumulación de capital pendiente de inversión puede incentivar la aceptación de mayores riesgos o de menores protecciones contractuales. Sus hallazgos no prueban que Ares o Blue Owl hayan relajado sus criterios crediticios.
La competencia por colocar capital también se decide en función de las tasas, garantías y condiciones que los prestamistas están dispuestos a aceptar. Para cerrar una operación pueden bastar unas semanas; las consecuencias de haberla concedido bajo determinadas condiciones pueden permanecer en la cartera durante años.
El problema del crédito privado podría radicar en los préstamos ya concedidos.
Algunos prestamistas privados están endureciendo las condiciones de sus nuevos créditos. En determinadas operaciones con empresas cuyos beneficios operativos oscilan entre US$40 millones y US$100 millones, la aportación de capital propio alcanzó el 50 %, frente al 45 % registrado a finales de 2025. Los datos de Lincoln International, recogidos en un análisis de PIMCO, también muestran un menor nivel de endeudamiento y tasas ligeramente más altas. Según KBRA, la cobertura de intereses de una muestra de nuevos préstamos alcanzó 2.5 veces, su mejor nivel desde 2022.
Pero los préstamos ya concedidos conservan las condiciones negociadas, aunque bajo circunstancias diferentes. El Banco de Pagos Internacionales encontró que, en una muestra histórica de prestatarios tecnológicos estadounidenses, la proporción de empresas con resultados operativos negativos pasó del 23 % antes de 2020 al 46 % después de 2020. Entre las compañías rentables, el endeudamiento mediano respecto de sus beneficios operativos se triplicó. Los intereses, además, reflejaban cada vez menos las diferencias de riesgo entre los prestatarios.
Las dificultades también se observan en determinadas carteras. Ares Capital Corporation, un vehículo de inversión distinto de Ares Management, informó que los créditos que habían dejado de devengar intereses aumentaron del 1.8 % al 2.4 % de las inversiones a costo amortizado entre diciembre de 2025 y junio de 2026. El indicador no identifica la antigüedad de los préstamos afectados, pero sí confirma un deterioro en parte de sus inversiones.
Un fondo puede mejorar las condiciones de sus nuevos préstamos y seguir expuesto a empresas financiadas con expectativas de crecimiento que no se cumplieron. Las tasas, garantías y compromisos aceptados al conceder un crédito pueden seguir condicionando sus resultados durante muchos años.
Esa diferencia entre el momento de otorgar un préstamo y el de conocer sus resultados también les importa a los inversionistas dominicanos. La Superintendencia del Mercado de Valores autorizó en septiembre el Fondo de Inversión Cerrado de Desarrollo de Deuda Privada Latitude I, administrado por Latitude Investments, con un programa de emisión de hasta RD$10,000 millones, destinado a invertir principalmente en instrumentos de deuda privada de entidades y fideicomisos del país.
La autorización para colocar cuotas quedó sujeta a condiciones regulatorias y, en octubre, Feller Rate le asignó la clasificación BBBfa(N), correspondiente a un fondo que aún no cuenta con una cartera evaluable. Los RD$10,000 millones representan el máximo nominal autorizado, no el dinero ya captado o prestado.
Para los inversionistas profesionales que eventualmente adquieran sus cuotas, la decisión implica confiar a la administradora la selección de las empresas y de los fideicomisos que recibirán financiamiento. Latitude I podrá concentrar hasta un 30 % de su cartera en una misma entidad o fideicomiso, y sus inversiones tendrán liquidez limitada. Los participantes quedarán expuestos a la capacidad de pago de los prestatarios y a los resultados de los contratos negociados por el fondo.
En Estados Unidos ya se observan las consecuencias de los créditos otorgados años atrás. En Latitude I, la calidad de la cartera seguirá dependiendo de qué empresas se elijan, cuánto se les preste y qué garantías respalden esas operaciones. Para sus futuros inversionistas, esas decisiones serán más determinantes que el tamaño del programa autorizado.
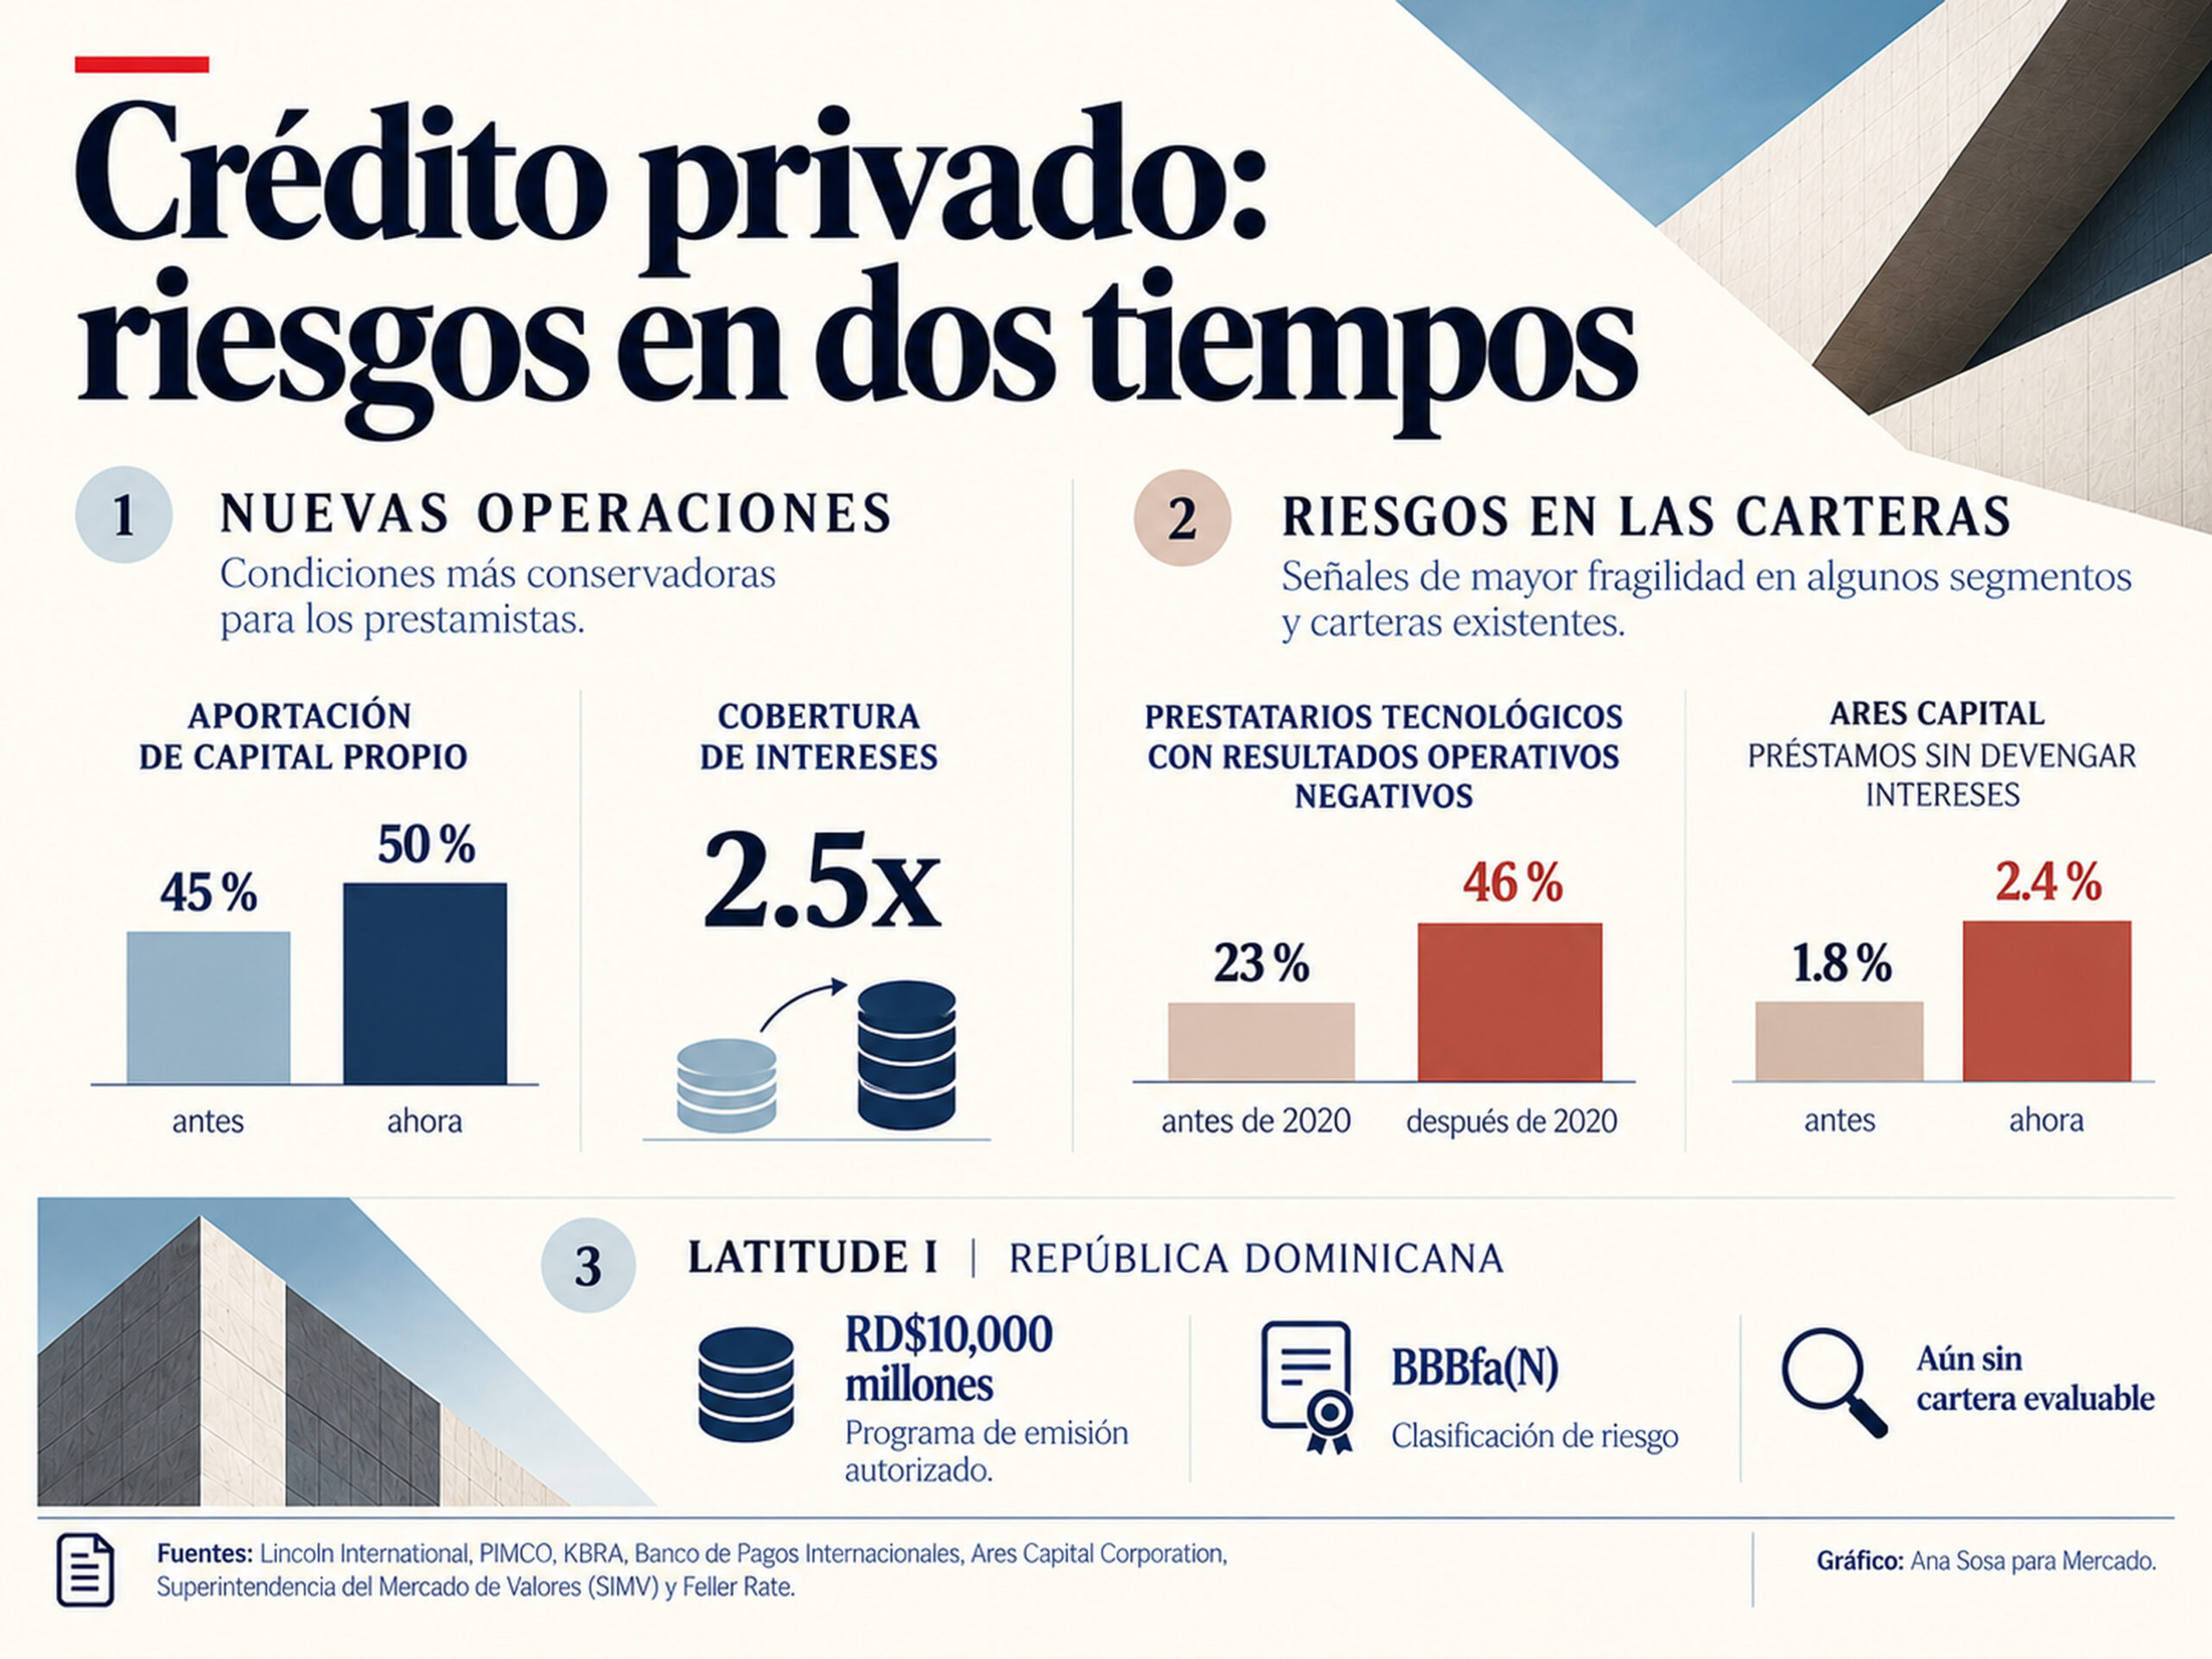
Infografía: Ana Sosa para Mercado. Fuentes: Lincoln International, PIMCO, KBRA, BIS, Ares Capital Corporation, SIMV y Feller Rate.
Los fondos baten récords ¿Cuánto de ese éxito llega al inversionista?
Blue Owl registró una rentabilidad bruta del 8.3 % en los doce meses terminados en junio de 2026 en determinados productos de préstamos directos. La rentabilidad neta fue del 4.8 %, según sus resultados financieros. La diferencia responde a varios factores, no exclusivamente a las comisiones, pero muestra la distancia que puede existir entre el rendimiento de una cartera y el resultado que recibe el inversionista.
Un estudio del National Bureau of Economic Research, publicado en 2024 por Isil Erel, Thomas Flanagan y Michael S. Weisbach, encontró que el fondo típico de deuda privada de su muestra histórica no había generado rendimientos extraordinarios estadísticamente significativos tras ajustar por riesgo y comisiones, utilizando referencias que incorporaban tanto deuda como capital. Los resultados mejoraban cuando la comparación se limitaba a activos de deuda. Obtener ganancias no significaba necesariamente haber recibido una compensación superior por los riesgos asumidos.
La competencia entre prestamistas ejerce presión sobre esa rentabilidad. Las empresas que consiguen refinanciarse a tipos de interés más bajos reducen sus gastos financieros, mientras que los fondos deben decidir si aceptan una remuneración inferior para conservarlas. Si el riesgo del préstamo apenas cambia, también disminuye el margen disponible para absorber posibles pérdidas.
Las gestoras pueden aumentar sus ingresos por comisiones al administrar más capital, incluso cuando aún no se conoce el resultado final de las operaciones. Sus inversionistas, en cambio, dependen de los intereses efectivamente cobrados, de los incumplimientos y de los costos acumulados a lo largo de la vida de cada crédito.
Una empresa puede conocer el ahorro de su refinanciación desde que firma el nuevo contrato. El inversionista que financia ese préstamo necesitará años para comprobar si el interés negociado compensó el riesgo. Y cuando la competencia obliga a ofrecer precios más bajos, esa diferencia puede resultar decisiva.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Tags:
Lo más visto en Revista Mercado
Sector Tecnología
El camino que abre paso a una salud conectada
Sector Inmobiliario
32 años desarrollando espacios únicos
Sector Inmobiliario
El futuro entra en operación
Sector Industrias
Cuatro décadas de innovación y crecimiento
Sector Farmacéutico
Un legado que continúa creciendo y trasciende generaciones
Sector Industrias
RESPALDO QUE IMPULSA GRANDES PROYECTOS

Devices
Galaxy S27 Pro: el nuevo modelo entre el Plus y el Ultra y cuánto costaría, según las filtraciones

Daily News
¿Ya depositaron Supérate en octubre? Cómo consultar Aliméntate, Bonogás y Bono Luz con tu cédula

Análisis para suscriptores
Exclusivo Suscriptores
Alexa, necesito un poco de espacio.
Exclusivo Suscriptores
Un premio Nobel por explicar cómo mantener estables las economías.