De Ueno Bank a la caída de Peña ¿Cuál es el costo económico de perder la confianza?
En Paraguay, depósitos públicos, bonos internacionales y fondos para obras eléctricas quedaron sujetos a una resolución bancaria. El costo dependerá de la recuperación de esos recursos y de las decisiones de financiamiento e inversión que cambien durante la crisis.
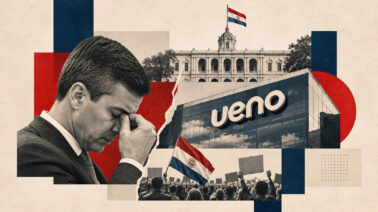
Foto: La crisis de Ueno Bank en Paraguay y sus consecuencias políticas y económicas, tras la renuncia de Santiago Peña. Ilustración: Ana Sosa para Mercado.

En marzo de 2026, Ueno Bank custodiaba US$235,4 millones de depósitos públicos paraguayos en dólares. El Ministerio de Economía y Finanzas lo registraba con calificación nacional AA-py y perspectiva estable. El 5 de junio, el Banco Central le exigió corregir operaciones crediticias con empresas vinculadas. El 2 de noviembre, el regulador ordenó su resolución: los ajustes contables habían reducido su solvencia a menos de la mitad del mínimo exigido.
La crisis llegó a la Presidencia. Santiago Peña, antiguo accionista del grupo empresarial vinculado con Ueno hasta marzo de 2025, presentó su renuncia el 5 de noviembre y negó haber cometido irregularidades. Ese día, la Cámara de Diputados aprobó por 78 votos formular la acusación para su juicio político. El Senado todavía debía intervenir en el procedimiento y la salida constitucional no estaba concluida al cierre de esta edición.
Te puede interesar: El dólar se dispara en Paraguay: el guaraní registra la mayor caída mundial en medio de la crisis política y bancaria.
Los depósitos quedaron sujetos a una resolución, pero las facturas de las empresas y las obligaciones públicas siguieron venciendo. Esa diferencia de plazos, incluso antes de conocer las pérdidas, empieza a trasladar los costos fuera del banco.
El Estado tenía una parte considerable de su dinero en Ueno
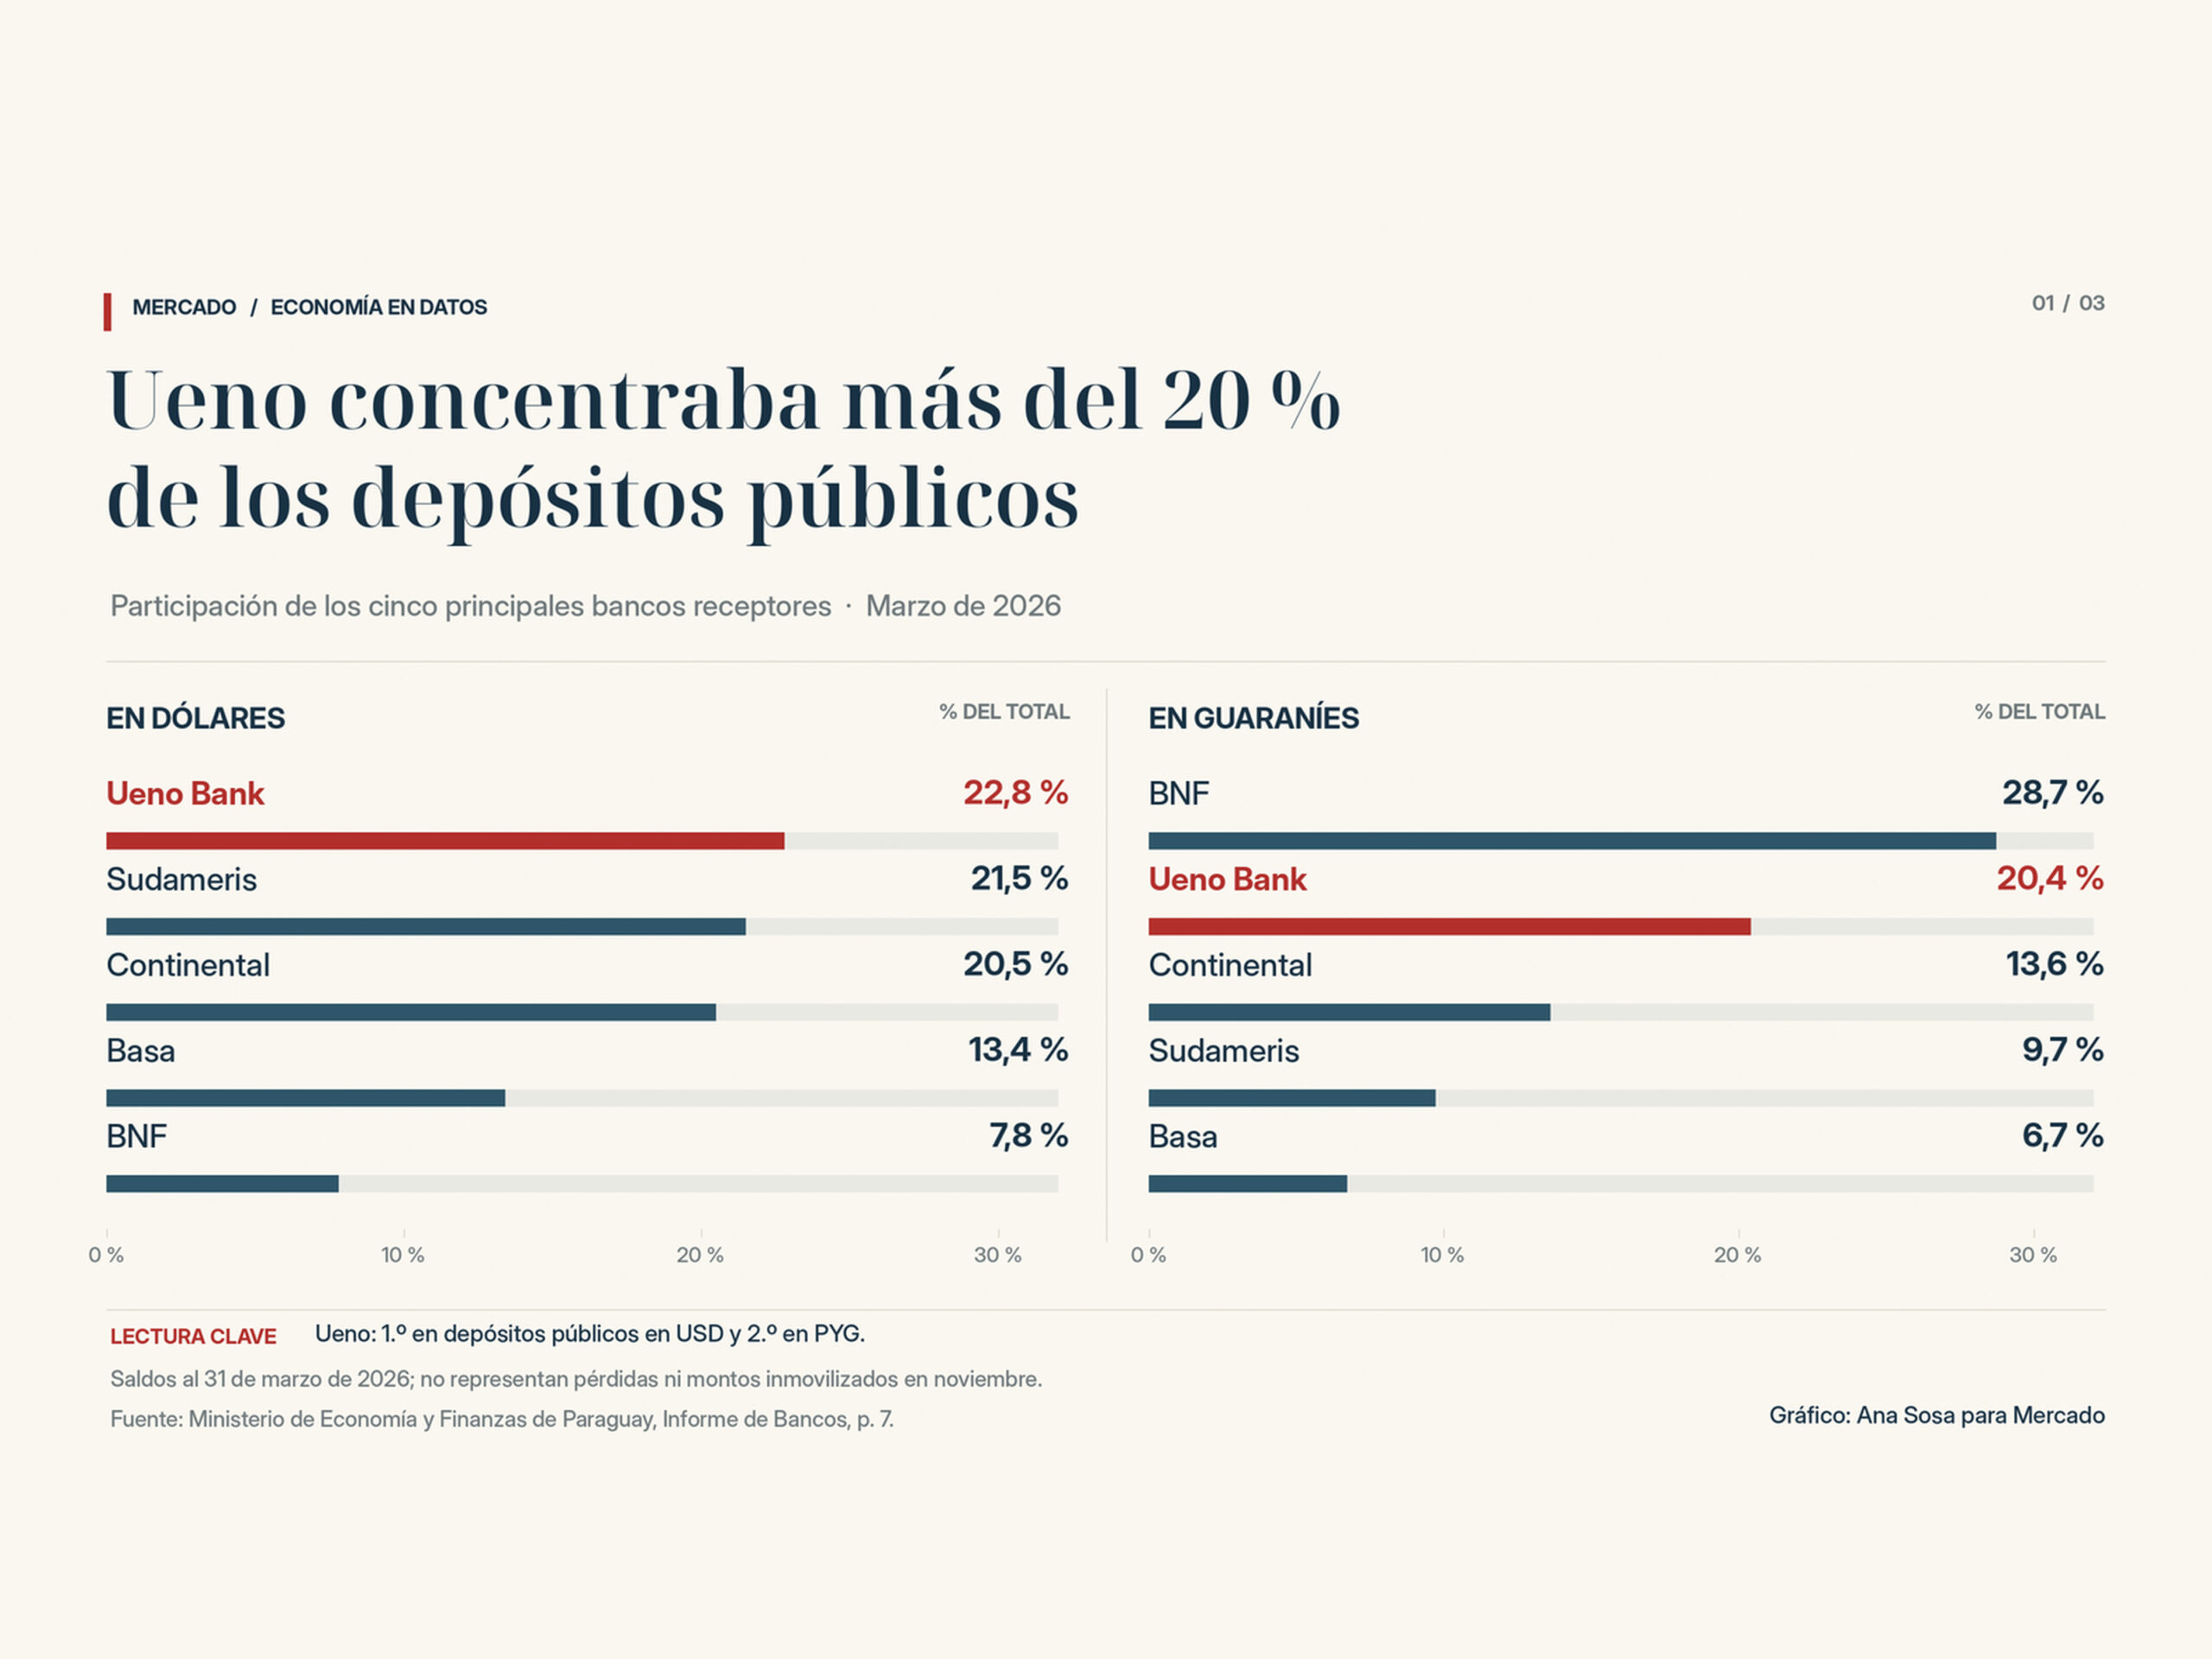
El informe oficial del 31 de marzo situaba a Ueno como el primer receptor de depósitos públicos denominados en dólares, con el 22,8 % de los saldos en esa moneda. En guaraníes concentraba ₲3,72 billones, el 20,4 %. Los porcentajes corresponden exclusivamente a los recursos de organismos y entidades estatales depositados en bancos, no al conjunto del ahorro paraguayo.
Cuatro instituciones, Banco Nacional de Fomento, Ueno, Continental y Sudameris, reunían el 70,7 % de los fondos públicos bancarios. Esa concentración no prueba una irregularidad; sí exige conocer cómo se eligieron las entidades, qué límites de exposición se aplicaron y si fueron revisados cuando surgieron las observaciones del supervisor.
Te puede interesar: Paraguay: Fiscalía abre investigación contra Santiago Peña y Pedro Alliana por el caso Ueno Bank.
El Banco Central explicó en su comunicación sobre la investigación que rastrear los préstamos vinculados había requerido seguir el rastro del dinero, ya que las relaciones empresariales no se desprendían directamente de los documentos crediticios. También identificó necesidades de provisiones adicionales y deficiencias en el respaldo de ciertos servicios informáticos. FIX SCR reconoció que la información facilitada por la entidad para sus evaluaciones no reflejaba los problemas que posteriormente se identificaron.
Los saldos de marzo no revelan cuánto permanecía depositado al momento de la intervención. Pero muestran una decisión financiera previa con consecuencias prácticas. Un organismo puede conservar el derecho a recuperar su dinero y necesitarlo antes para pagar contratos o financiar servicios. Sustituir esa liquidez tiene un costo; aplazar el gasto también puede tenerlo.
US$350 millones de deuda privada bajo resolución
La salida de Ueno al mercado internacional fue reciente. La emisión de US$350 millones en bonos sénior no garantizados, con cupón del 6,7 % y vencimiento en 2031, se valoró el 3 de marzo y se liquidó el 6. El banco obtuvo financiamiento de inversionistas que, meses después, quedaron sujetos a una resolución bancaria.
En su rebaja de calificación a Dpy, FIX SCR informó el 3 de noviembre que se habían suspendido los pagos de intereses y de amortizaciones de los valores de deuda. La resolución también activó una cláusula que permite a los tenedores de la emisión internacional reclamar el vencimiento anticipado, conforme a las condiciones del título y al orden legal de cobro.
Los US$350 millones son capital emitido, no pérdidas comprobadas. La recuperación dependerá de los activos que se obtengan y de las reclamaciones admitidas. Para un acreedor, además, una espera prolongada tiene consecuencias en su liquidez y en la valoración de su inversión.
Esas obligaciones pertenecen a Ueno. El Tesoro paraguayo no las garantiza automáticamente. Sin embargo, la inestabilidad política también comenzó a reflejarse en los precios de los títulos del Estado.
¿Cuándo se convierte el riesgo en una factura pública?
Tras la renuncia anunciada de Peña el 5 de noviembre, los bonos soberanos paraguayos cayeron ese mismo día. En las cotizaciones de Reuters, el título con vencimiento en 2031 perdía 0,68 centavos por dólar de valor nominal, y el de 2050, 1,53 centavos. Las cifras corresponden al mercado secundario y a un momento de la jornada.
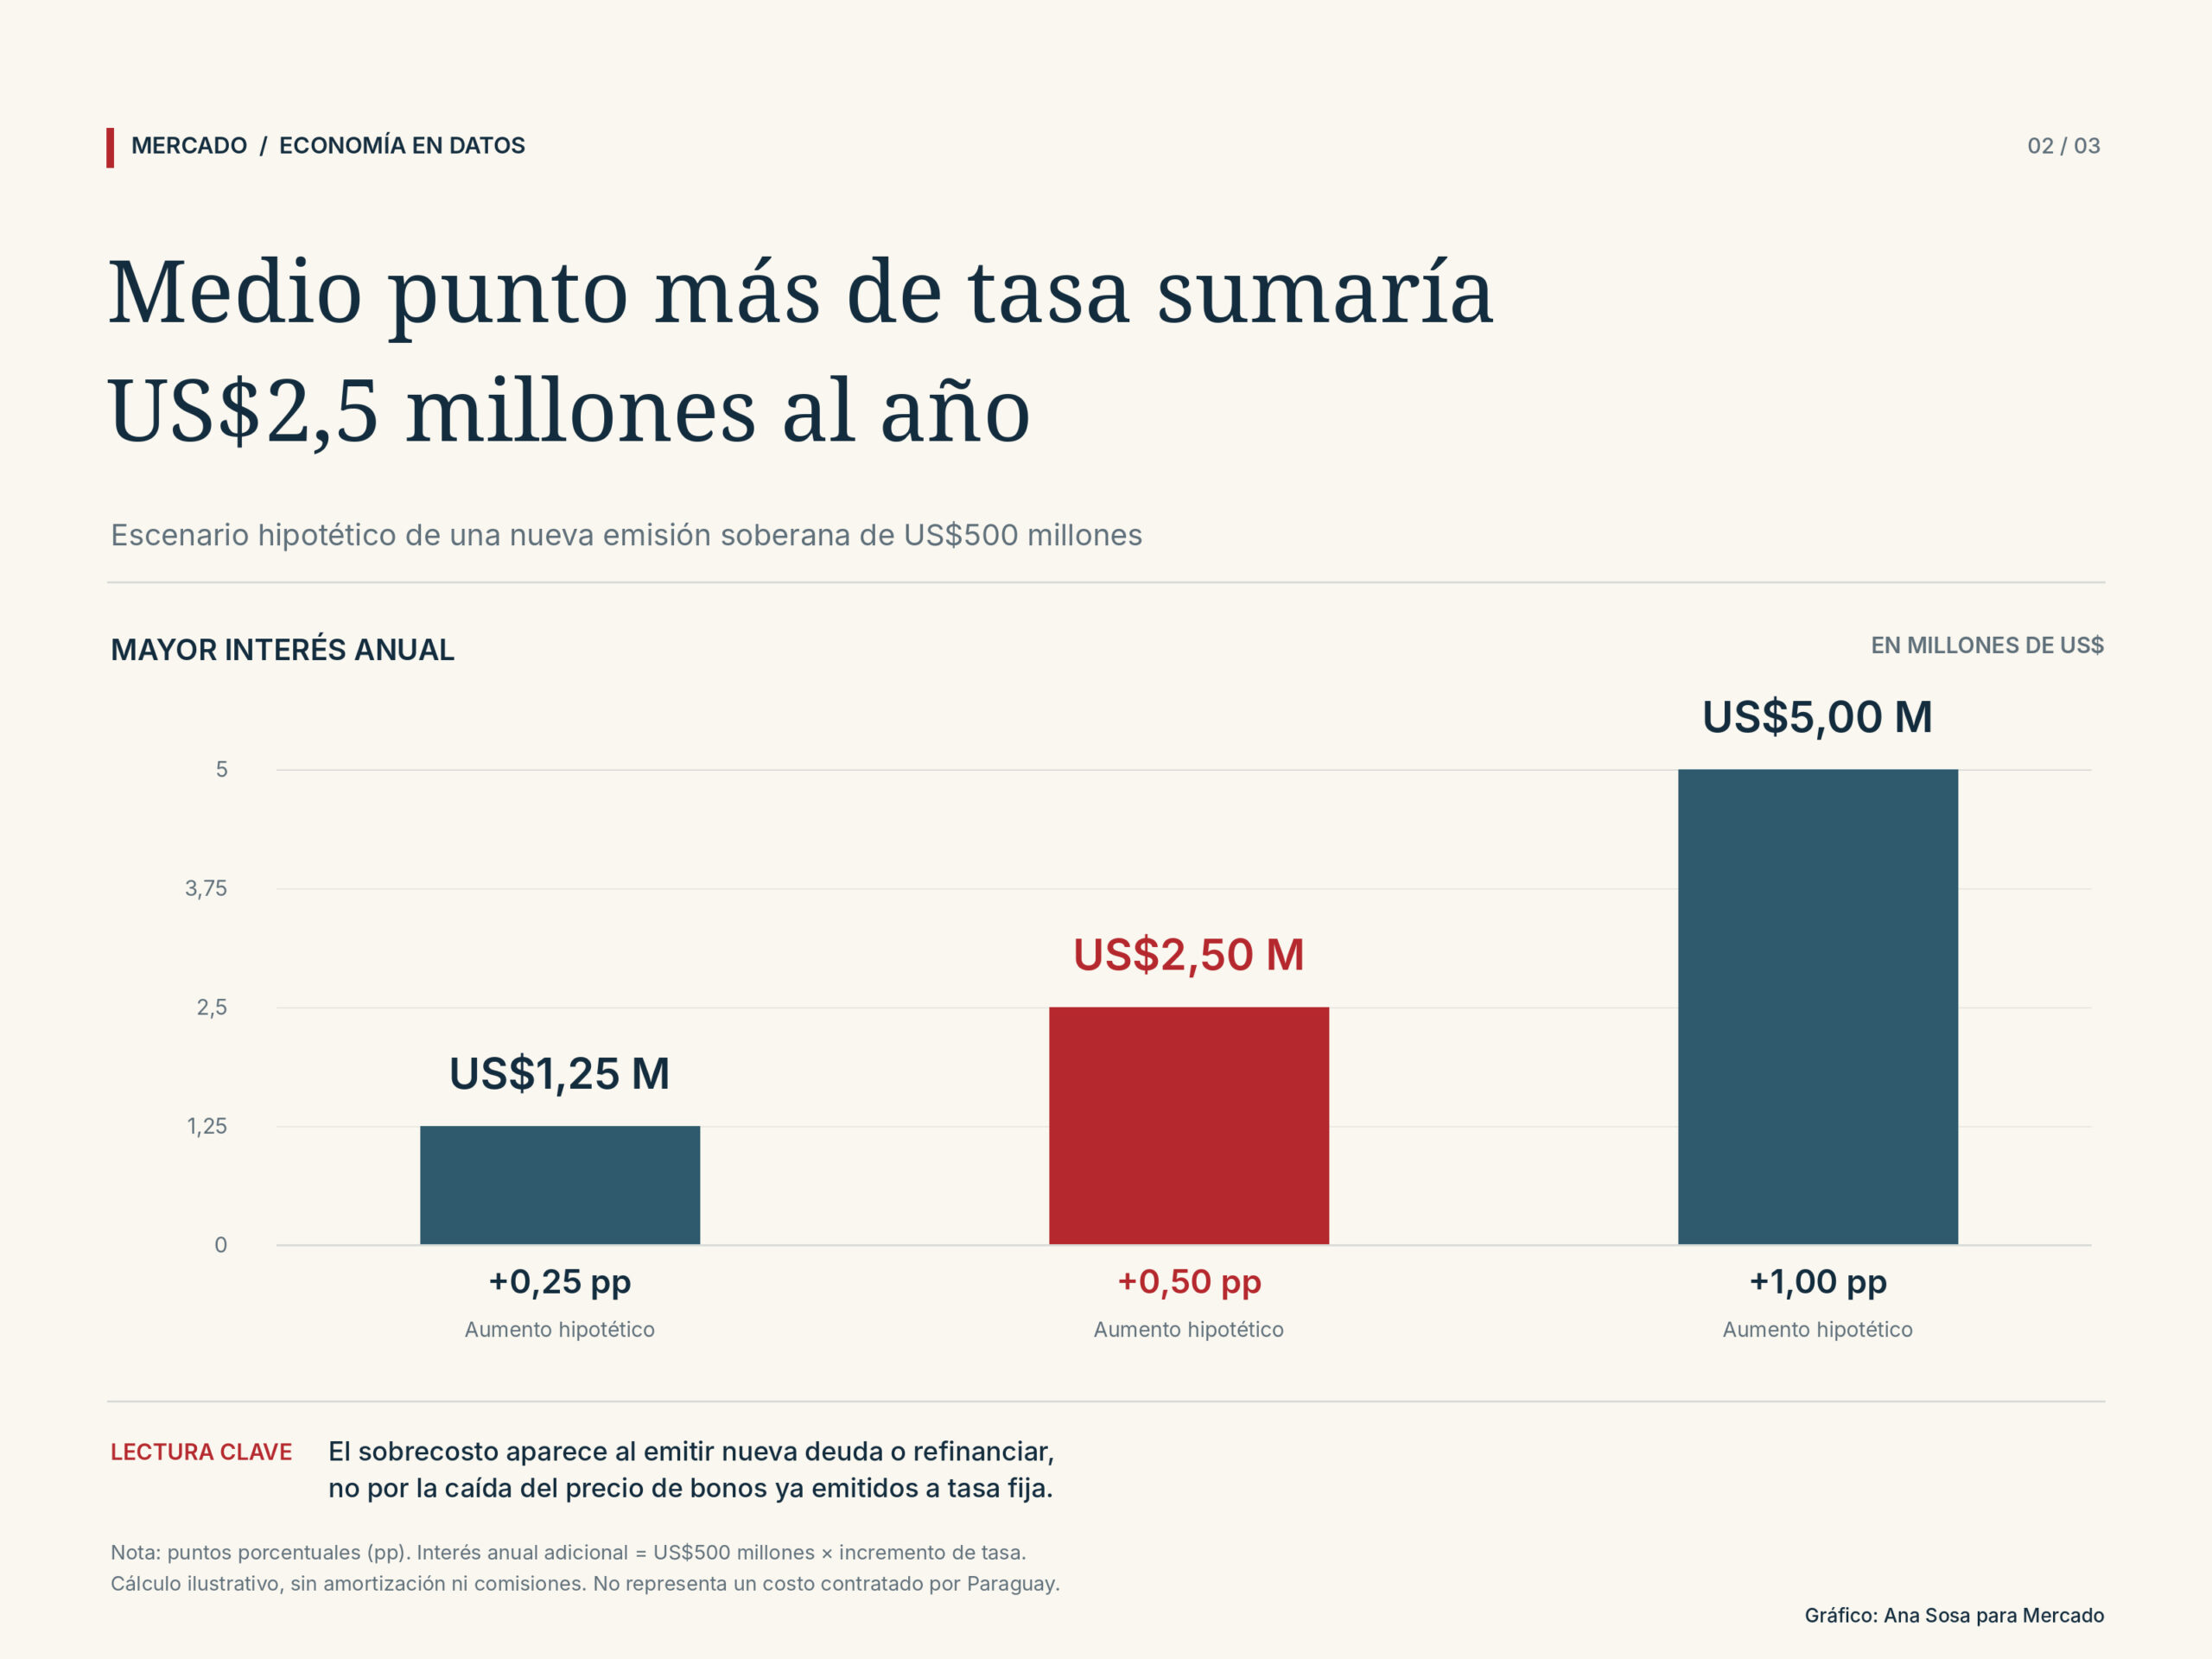
Esas caídas perjudican la valoración de las carteras, pero no alteran los cupones fijos pactados por el Estado. Para saber si Paraguay terminará pagando más por financiarse, habrá que observar las próximas emisiones o refinanciaciones y las tasas efectivamente contratadas.
El Ministerio de Economía registra US$97,8 millones pendientes de un bono soberano originalmente emitido por US$500 millones y que vence en marzo de 2027. Es solo un componente de las necesidades financieras del país. Una nueva emisión hipotética de US$500 millones a una tasa medio punto porcentual superior supondría US$2,5 millones más en intereses al año. Esa cifra ilustra el mecanismo; todavía no es una obligación asumida.
El tipo de cambio ofrece otra medida inmediata. La referencia interbancaria del Banco Central pasó de ₲6.144,02 por dólar el 4 de noviembre a ₲6.388,47 el 5. Una empresa que adquiriera US$100.000 a esas referencias necesitaría unos ₲24,4 millones adicionales. La cotización interbancaria no equivale al precio ofrecido a todos los clientes ni permite atribuir el movimiento en su totalidad a Ueno.
Paraguay conserva capacidad de respuesta. En agosto, el FMI proyectaba un crecimiento del 4,4 % para 2026 y reservas internacionales próximas a US$11.000 millones. Esas defensas pueden amortiguar las tensiones cambiarias y financieras. Sin embargo, su eficacia se conocerá cuando el Tesoro y las empresas vuelvan a negociar capital.
La falta de liquidez llegó al comercio
La Asociación de Importadores y Comerciantes del Paraguay reportó una caída inicial del 35 % en las ventas de las multitiendas que representa. La retracción persistía al día siguiente, durante el período de pago de salarios. El dato no abarca todo el comercio paraguayo y aún no distingue entre compras perdidas y aplazadas.
Para un establecimiento que debe pagar nómina y proveedores, cobrar una semana más tarde puede significar recurrir a reservas o a financiamiento. El daño efectivo dependerá de cuánto se normalicen las operaciones y de qué ventas no se recuperen.
La Superintendencia de Valores suspendió los rescates de determinados fondos mutuos con inversiones vinculadas a Ueno. El 5 de noviembre se levantó la restricción sobre BNB PY en dólares estadounidenses. El mismo día, el Banco Central anunció una primera etapa de pagos garantizados para depositantes con saldos de hasta ₲10 millones que cumplieran con determinadas condiciones.
La respuesta regulatoria comienza a devolver la disponibilidad a algunos clientes, aunque a ritmos distintos. Los costos comerciales dependerán de los días de interrupción, del financiamiento de emergencia utilizado y de los compromisos que dejaron de cumplirse.
Itaipú: fondos eléctricos expuestos y una negociación pendiente
La crisis también afectó los recursos destinados al sector eléctrico. Miguel Báez, presidente de la Administración Nacional de Electricidad (ANDE), declaró a ABC Color que la entidad mantenía en Ueno unos US$46 millones en préstamos del BID y de Taiwán para obras, además de aproximadamente ₲36.000 millones propios. Solicitó un tratamiento especial al Banco Central.
La inmovilización puede complicar los desembolsos comprometidos, pero no tenemos un proyecto paralizado ni una penalidad contractual documentada. Ese es precisamente el dato que permitiría pasar de la exposición financiera al costo de una obra retrasada.
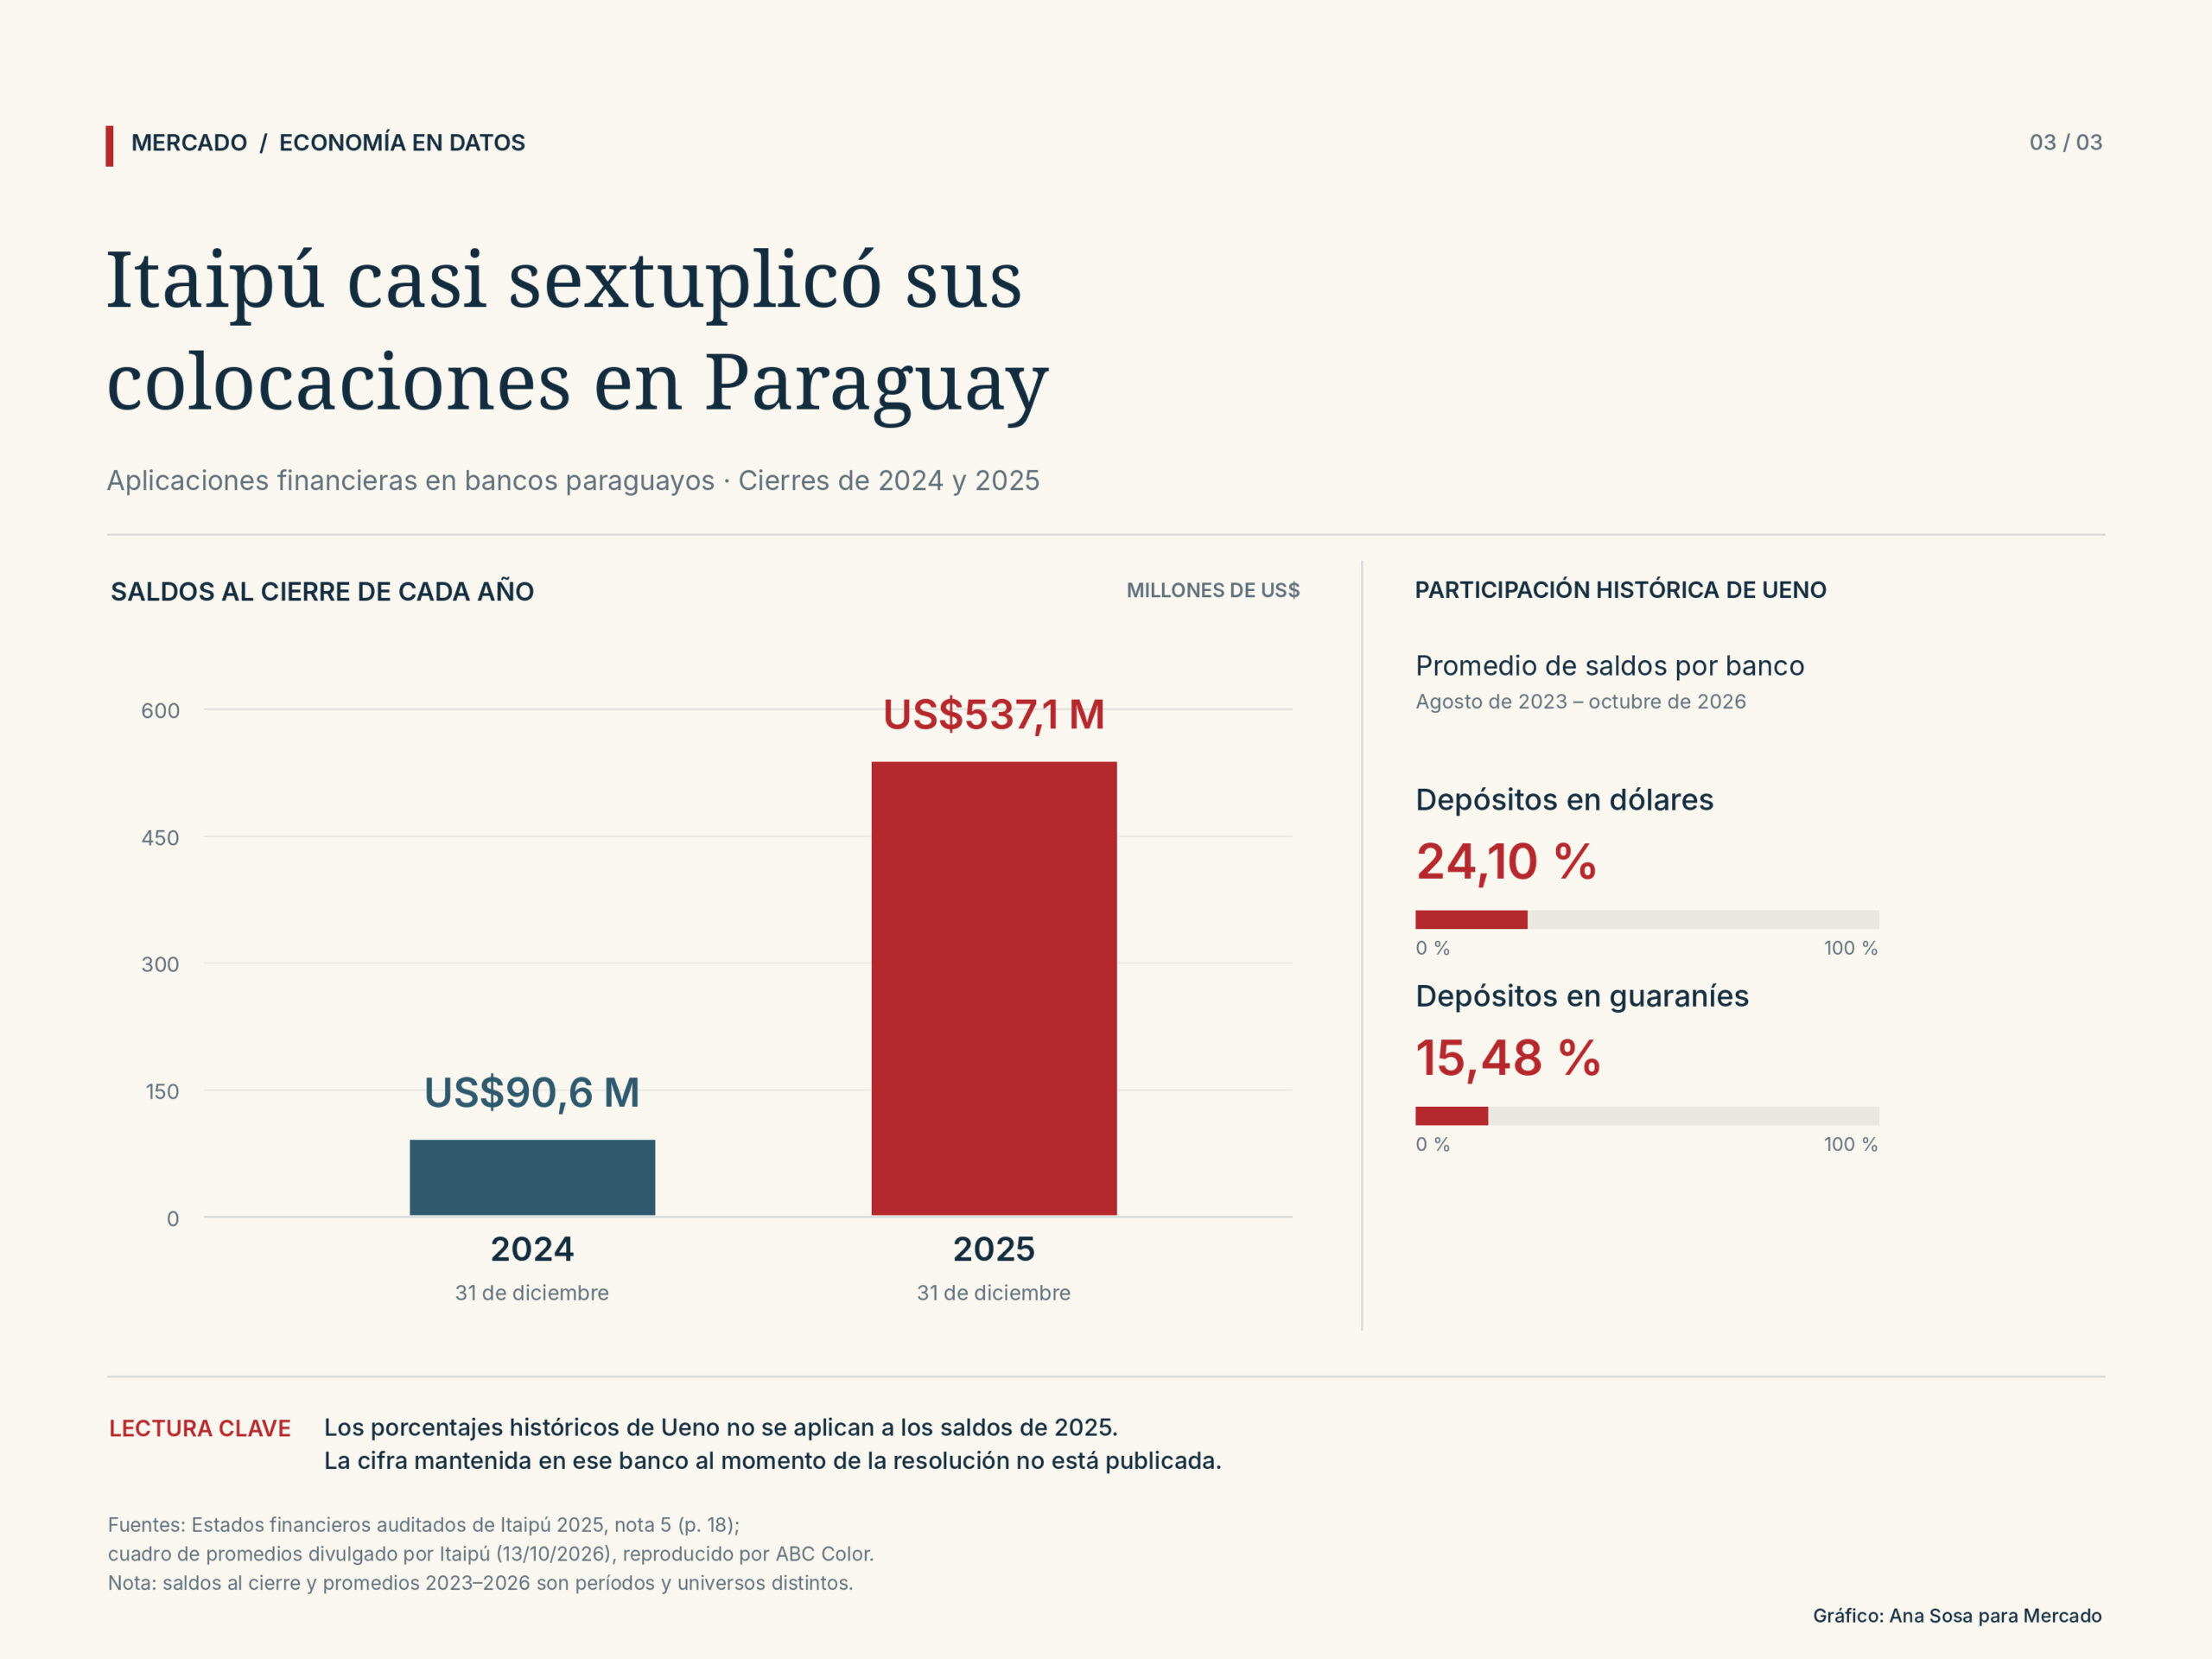
Itaipú había comunicado colocaciones históricas en Ueno: el banco representaba el 24,1 % del promedio de sus depósitos en dólares en Paraguay desde agosto de 2023. Por separado, los estados financieros auditados registran que las aplicaciones financieras de la binacional en bancos paraguayos pasaron de US$90,6 millones al cierre de 2024 a US$537,1 millones al cierre de 2025. La segunda cifra comprende varias entidades. La nota contable describe esas inversiones como activos de renta fija considerados de baja exposición al riesgo. Esa categoría no informa cuánto mantenía Itaipú en Ueno al momento de la resolución ni sustituye un desglose actualizado por banco.
En paralelo, el país tiene pendiente una decisión energética de mucho mayor alcance. El entendimiento entre Paraguay y Brasil de abril de 2024 fijó una tarifa de Itaipú de US$19,28 por kilovatio de potencia contratada al mes para el período 2024–2026. A partir de 2027, ambos países acordaron aplicar una tarifa basada en el costo estricto de operación, mientras continúa pendiente la revisión del Anexo C y de las condiciones de comercialización de la energía paraguaya en Brasil.
Entre enero y octubre de 2026, Itaipú transfirió US$381 millones en concepto de regalías, cesión de energía y pagos a la ANDE. Esos flujos tienen destinatarios distintos. Una tarifa menor puede reducir ciertos ingresos y abaratar las compras de potencia de la ANDE; su efecto neto requiere evaluar el acuerdo en su totalidad.
La revisión del Anexo C ya estaba retrasada antes de noviembre. No hay evidencia de que Brasil haya obtenido una concesión a cambio de la renuncia de Peña. La negociación continuará durante la transición política, mientras las instituciones del sector eléctrico gestionan los fondos afectados por la resolución. Los documentos permiten identificar la exposición financiera; sin embargo, aún no acreditan un perjuicio en el acuerdo energético.
La recuperación de los depósitos puede adelantarse al crédito
En República Dominicana, la crisis bancaria de 2003 ilustra cómo una asistencia extraordinaria puede persistir en las cuentas públicas. El Banco Central registró RD$101.686,3 millones en rescates para tres instituciones, equivalentes al 20,3 % del PIB. La cifra medía la asistencia neta de liquidez contabilizada entonces; excluía ciertos intereses que pasaron a formar parte del déficit cuasifiscal.
La absorción de aquella liquidez obligó a emitir certificados del Banco Central. Su saldo en circulación creció de RD$6.905,3 millones en 2002 a RD$60.008 millones en 2003. Los intereses de esos instrumentos prolongaron el esfuerzo financiero mucho después de las primeras operaciones de rescate. Paraguay no ha enfrentado una respuesta de magnitud comparable.
El costo de perder la confianza se hace visible cuando los acreedores no pueden disponer de su dinero, las empresas necesitan financiar sus pagos y las inversiones quedan expuestas a retrasos. Se vuelve definitivo cuando no se recupera parte del capital, aumentan los intereses o se pierden oportunidades de negocio. Paraguay todavía no puede cuantificar esa factura, pero ya conoce a varios de sus posibles afectados: organismos públicos, inversionistas, comerciantes y entidades del sector eléctrico.
La cuestión más delicada es quién asumirá esos costos. Si la inmovilización de recursos obliga a modificar presupuestos, a contratar financiamiento más caro o a aplazar proyectos, las consecuencias de la insolvencia de Ueno habrán salido del balance de un banco para trasladarse a las finanzas y a las decisiones de inversión de todo un país.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo


Lo más visto en Revista Mercado
Brand Content
Punta Cana conecta mercados y moviliza inversiones
Sector Salud
Vocación que inspira cambios
Actualidad
Lotería Nacional y loterías de hoy en RD: los números ganadores más recientes de cada sorteo
Sport Business
Tabla de posiciones de LIDOM 2026-2027: cómo van Licey, Escogido y los demás tras cada jornada
Internacional
¿Quién era Adam Robinson, el fundador de RB2B y Retention.com que murió en el Learjet de Palm Beach?
Internacional
Los 12 países que piden guardar agua y comida y lo que hay detrás de los rumores de guerra en X
Daily News
Salario mínimo en RD 2026: cuánto es por tamaño de empresa, en zonas francas, hoteles y más sectores
Daily News
El primer Ritz-Carlton de RD: Yanuna arranca en Punta Macao un proyecto de US$1,000 millones
Daily News
¿Quién es Inés Gómez Mont? La detuvieron en Miami y México la liga a un desvío de US$160 millones
Daily News
Calculadora del doble sueldo 2026: cuánto te toca de salario de Navidad y cuándo te lo pagan

Análisis para suscriptores
Exclusivo Suscriptores
COP31: «El mercado impulsa la electrificación. Los gobiernos deben acelerar el paso.»
Exclusivo Suscriptores
Los humanos nunca volverán a crear algo como Wikipedia
Exclusivo Suscriptores