Francia exige respuestas en las calles mientras se encarece su deuda ¿Quién pagará el costo de sostener el bienestar?
Los intereses amenazan con neutralizar parte del ajuste fiscal mientras el crecimiento pierde fuerza y el Parlamento cuestiona las medidas del Estado. El gobierno de Macron deberá decidir cómo repartir una carga que los mercados financieros ya están encareciendo.
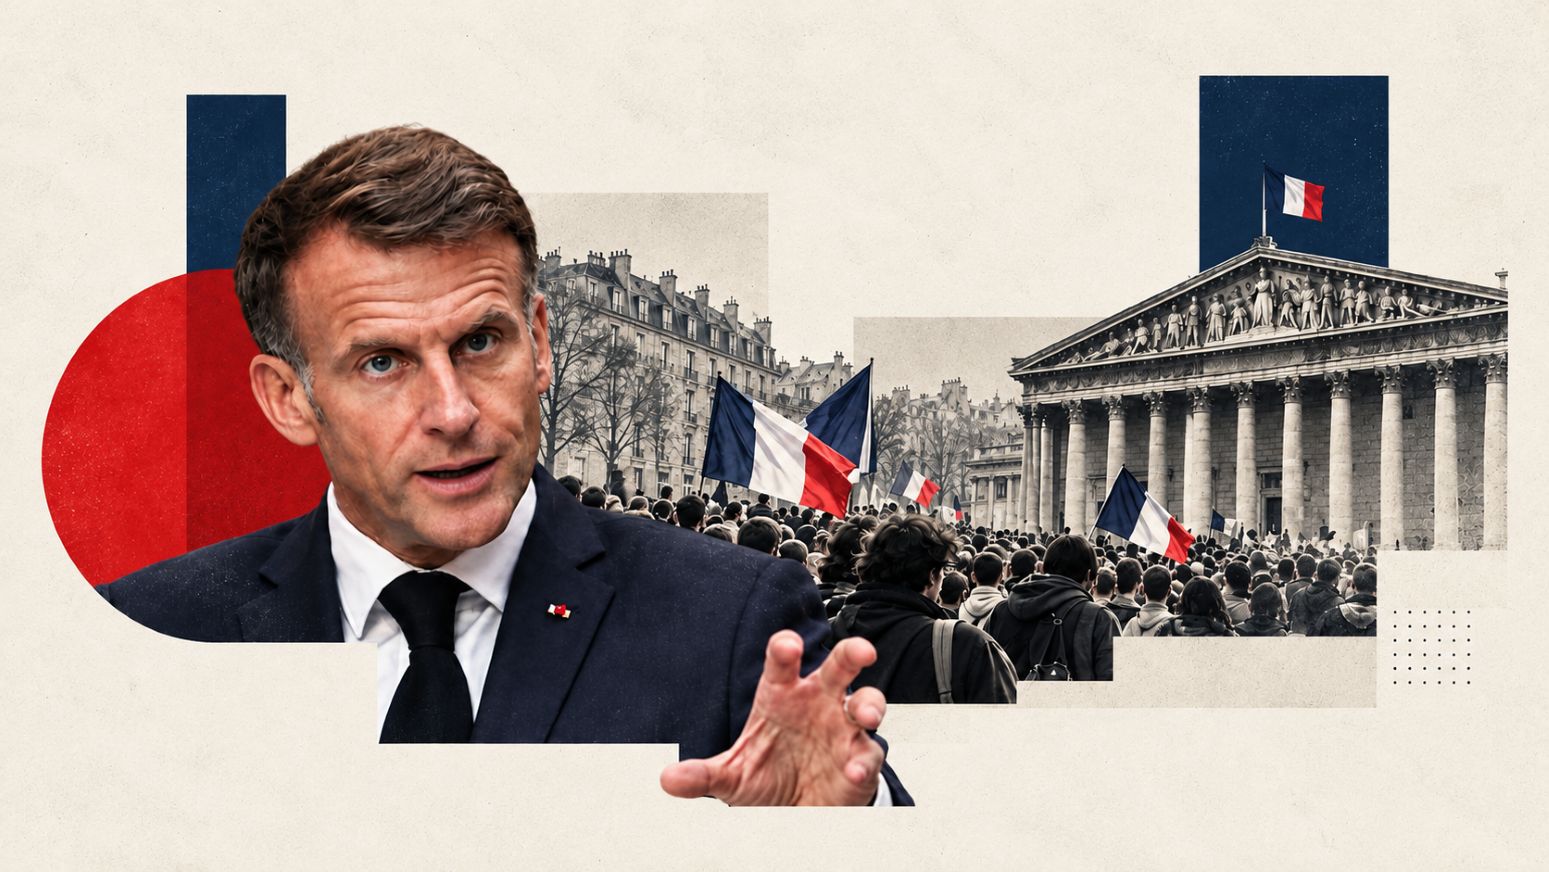
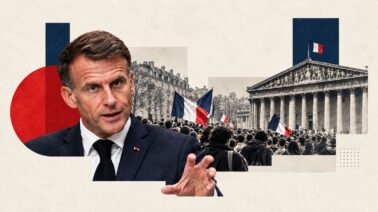
Foto: El presidente Emmanuel Macron enfrenta una creciente presión política y social en Francia, mientras el Gobierno intenta reducir el déficit público y contener el encarecimiento de la deuda. Las protestas ciudadanas, las dificultades para aprobar el presupuesto de 2027 y las mayores exigencias de los inversionistas reflejan las tensiones entre finanzas públicas, crecimiento económico y sostenibilidad del Estado de bienestar francés. Ilustración editorial: Ana Sosa para Mercado.

Los diputados franceses rechazaron en comisión la parte del presupuesto que establece cómo el Estado obtendrá sus ingresos en 2027. Días después, cientos de miles de personas se manifestaron para exigir mejores condiciones de vida y servicios públicos. Los inversionistas también enviaron una señal: prestar dinero a Francia exige una remuneración cada vez mayor.
La coincidencia ha dejado al Gobierno de Emmanuel Macron ante una negociación particularmente difícil. El proyecto todavía debe discutirse en el pleno, y Macron necesita respaldo político para reducir un déficit persistente mientras las demandas sociales aumentan y el costo de financiar obligaciones anteriores consume una porción creciente de sus recursos.
Te puede interesar: Protestas estudiantiles en Francia: cuáles son las causas y qué reclaman los jóvenes.
El malestar comenzó en las aulas y se extendió por Francia.
Las primeras movilizaciones surgieron en centros escolares de los suburbios parisinos, donde los estudiantes denunciaban la falta de profesores, el deterioro de las instalaciones y las dificultades para recibir una educación adecuada.
El Ejecutivo ofreció incorporar a 3.000 docentes cualificados en los establecimientos más afectados. La medida representó una primera concesión, aunque los estudiantes mantuvieron sus convocatorias porque consideraban insuficiente la respuesta a problemas acumulados durante años.
La protesta educativa terminó coincidiendo con otras expresiones de descontento. Sindicatos, trabajadores y participantes vinculados al movimiento de los chalecos amarillos incorporaron reivindicaciones sobre salarios, pensiones, desigualdad y el costo de vida.
Durante la gran jornada de movilizaciones, el Ministerio del Interior contabilizó aproximadamente 550.000 manifestantes, frente a los 800.000 estimados por la central sindical CGT. La mayoría de las marchas transcurrieron pacíficamente, aunque hubo saqueos, incendios y enfrentamientos.
Las reivindicaciones no surgieron exclusivamente del presupuesto de 2027, presentado después de que comenzaran las movilizaciones. Sin embargo, las condiciones económicas ayudan a explicar por qué las demandas encontraron respaldo más allá del sector educativo.
El INSEE registró una disminución del 0,6 % en el poder adquisitivo de los hogares por unidad de consumo durante el segundo trimestre de 2026. En septiembre, la inflación interanual alcanzó el 3,1 %, impulsada especialmente por un aumento del 21,3 % en los precios de la energía.
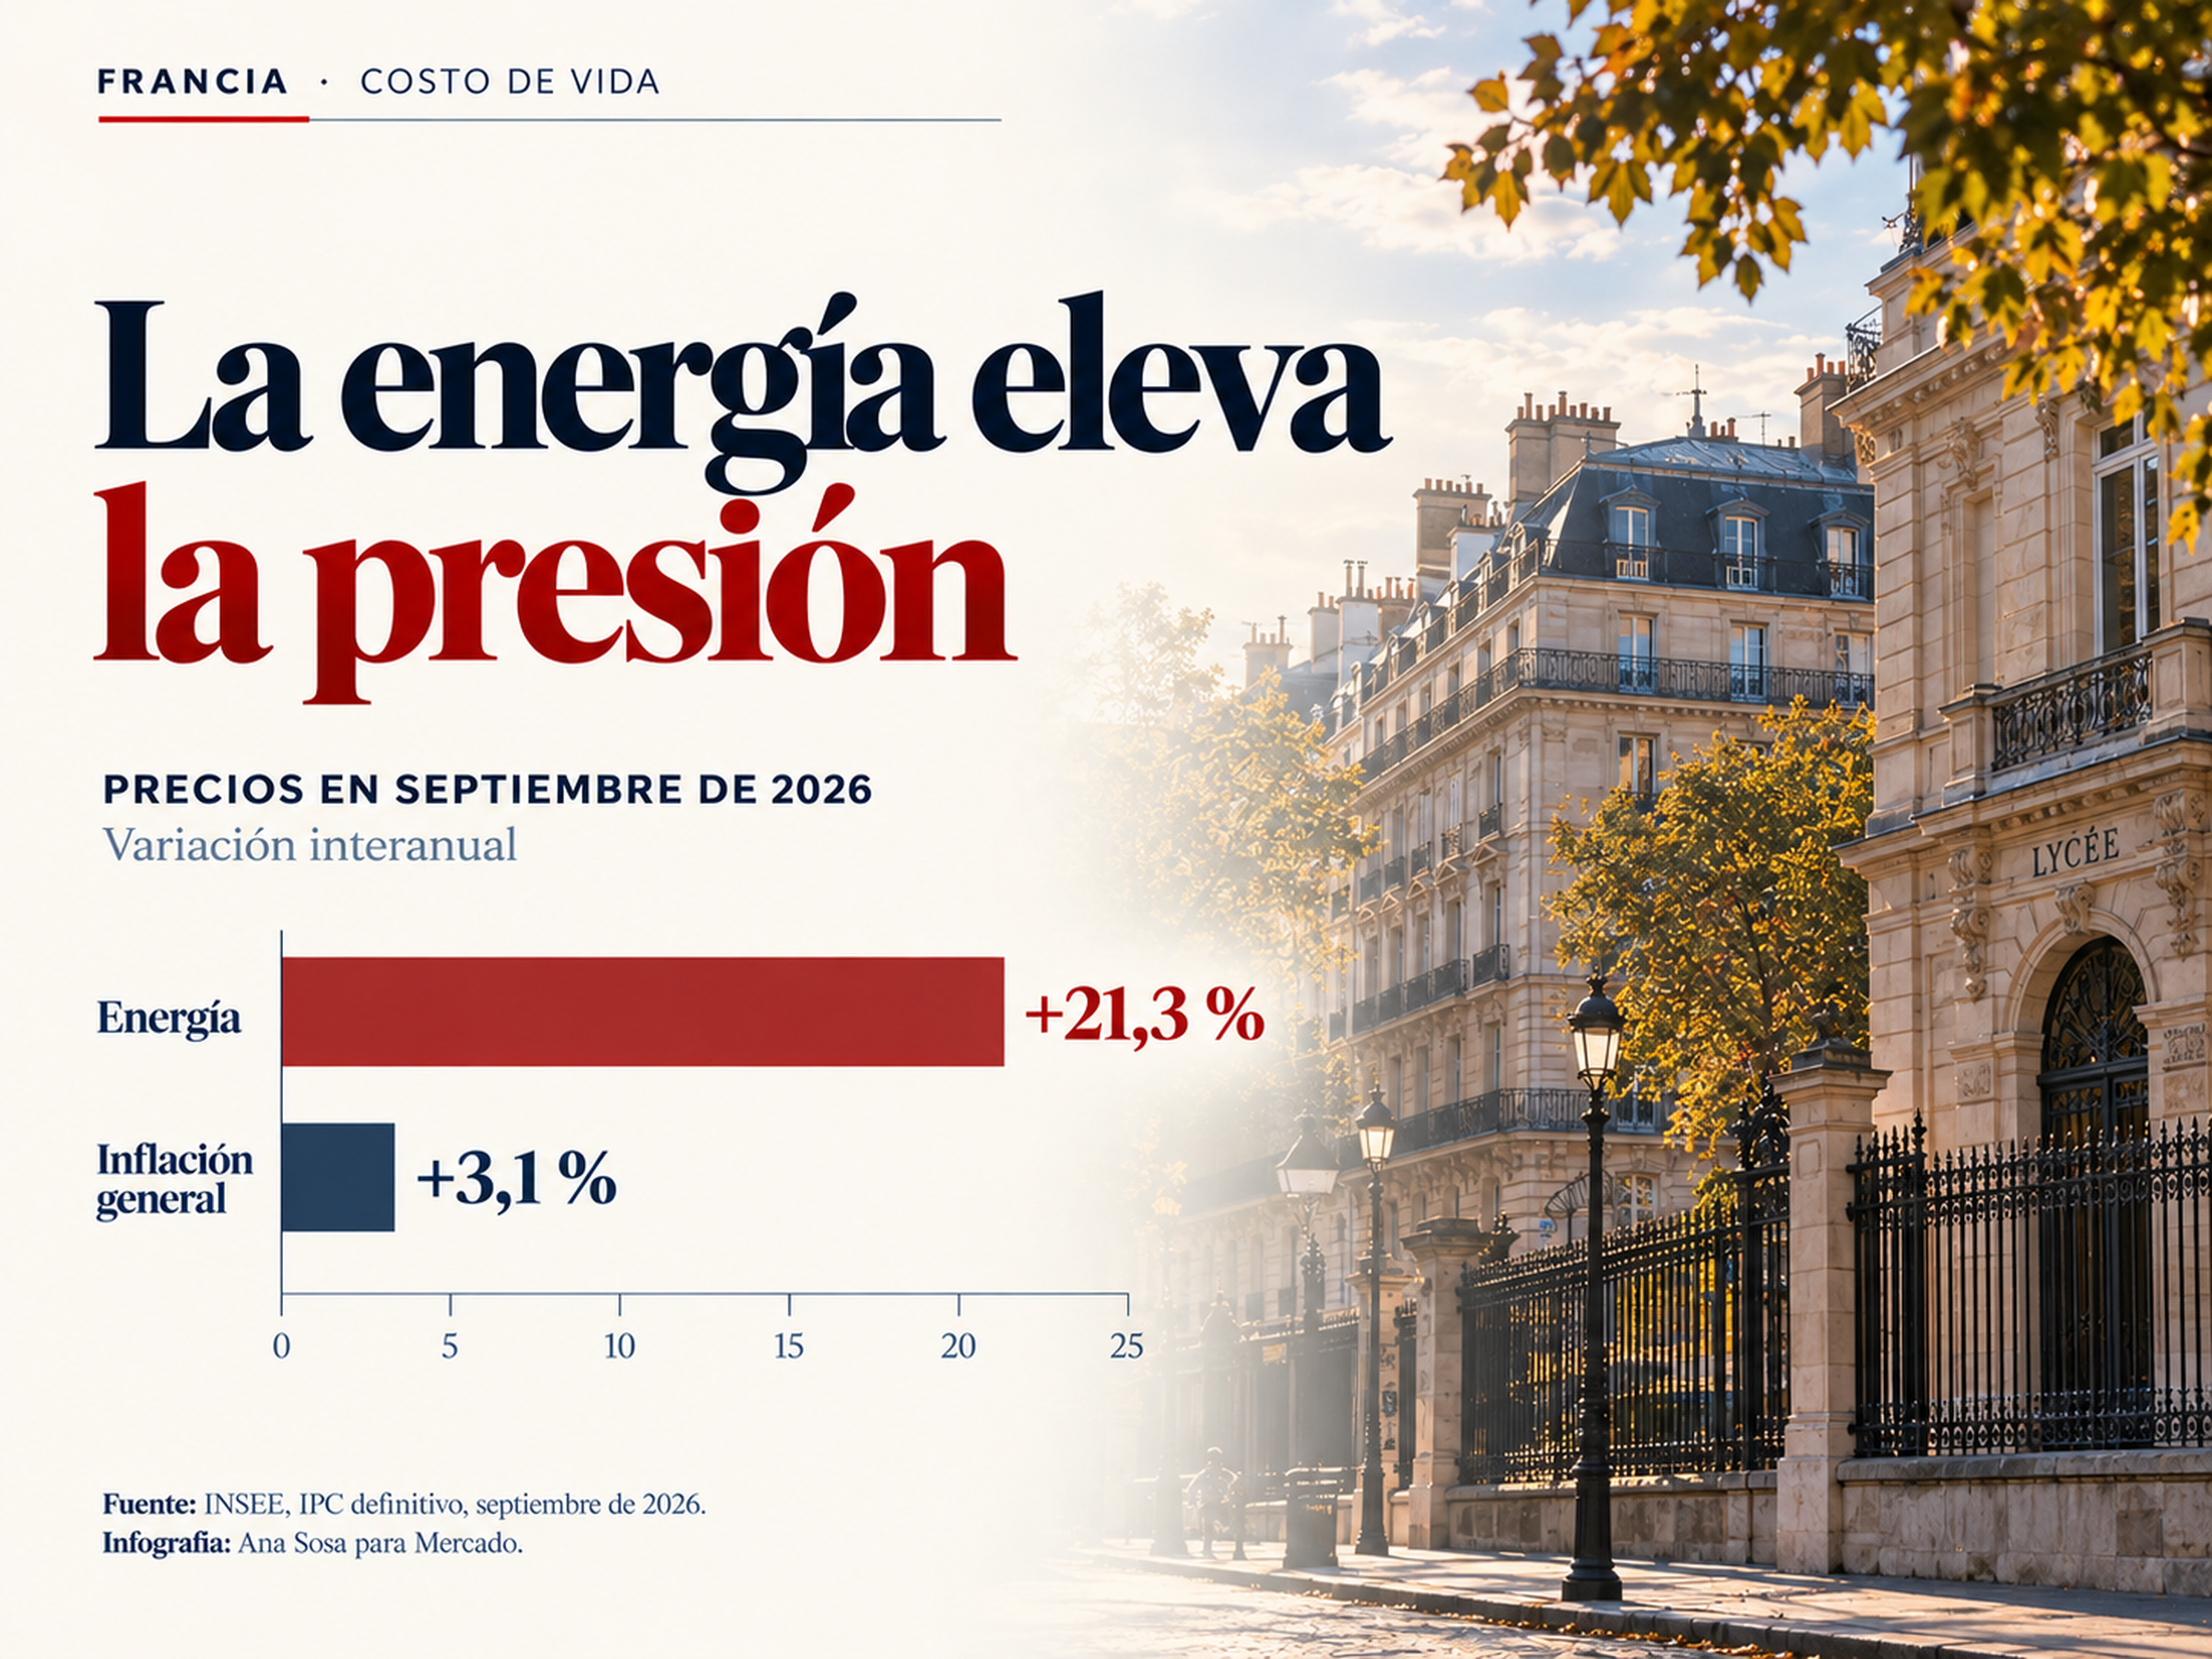
Infografía: Ana Sosa para Mercado.
Fuente de los datos: Instituto Nacional de Estadística de Francia (INSEE).
El encarecimiento energético tiene importantes efectos distributivos. Los hogares que destinan una proporción elevada de sus ingresos al transporte y a los servicios básicos pueden experimentar una pérdida de capacidad de consumo, incluso cuando sus remuneraciones nominales se mantienen estables.
Contratar profesores, mejorar las instalaciones y ampliar determinadas prestaciones exigen financiación recurrente, no solo anuncios de gasto.
Macron ha solicitado propuestas concretas a representantes estudiantiles, sindicatos, empresarios y responsables políticos. Pero cualquier concesión presupuestaria importante deberá convivir con una negociación fiscal que ya enfrenta resistencia parlamentaria.
Francia intenta reducir su déficit, pero los intereses absorben parte del esfuerzo.
El Gobierno francés propone reducir el déficit público del 5,4 % del PIB previsto para 2026 al 5 % para 2027. La diferencia parece modesta frente a la magnitud de las medidas anunciadas, pero las cifras presupuestarias muestran por qué conseguir siquiera esa mejora resulta complicado.
El proyecto incorpora nuevas disposiciones tributarias y restricciones a determinados gastos. El Haut Conseil des finances publiques (HCFP) estima un esfuerzo estructural cercano a €28.000 millones.
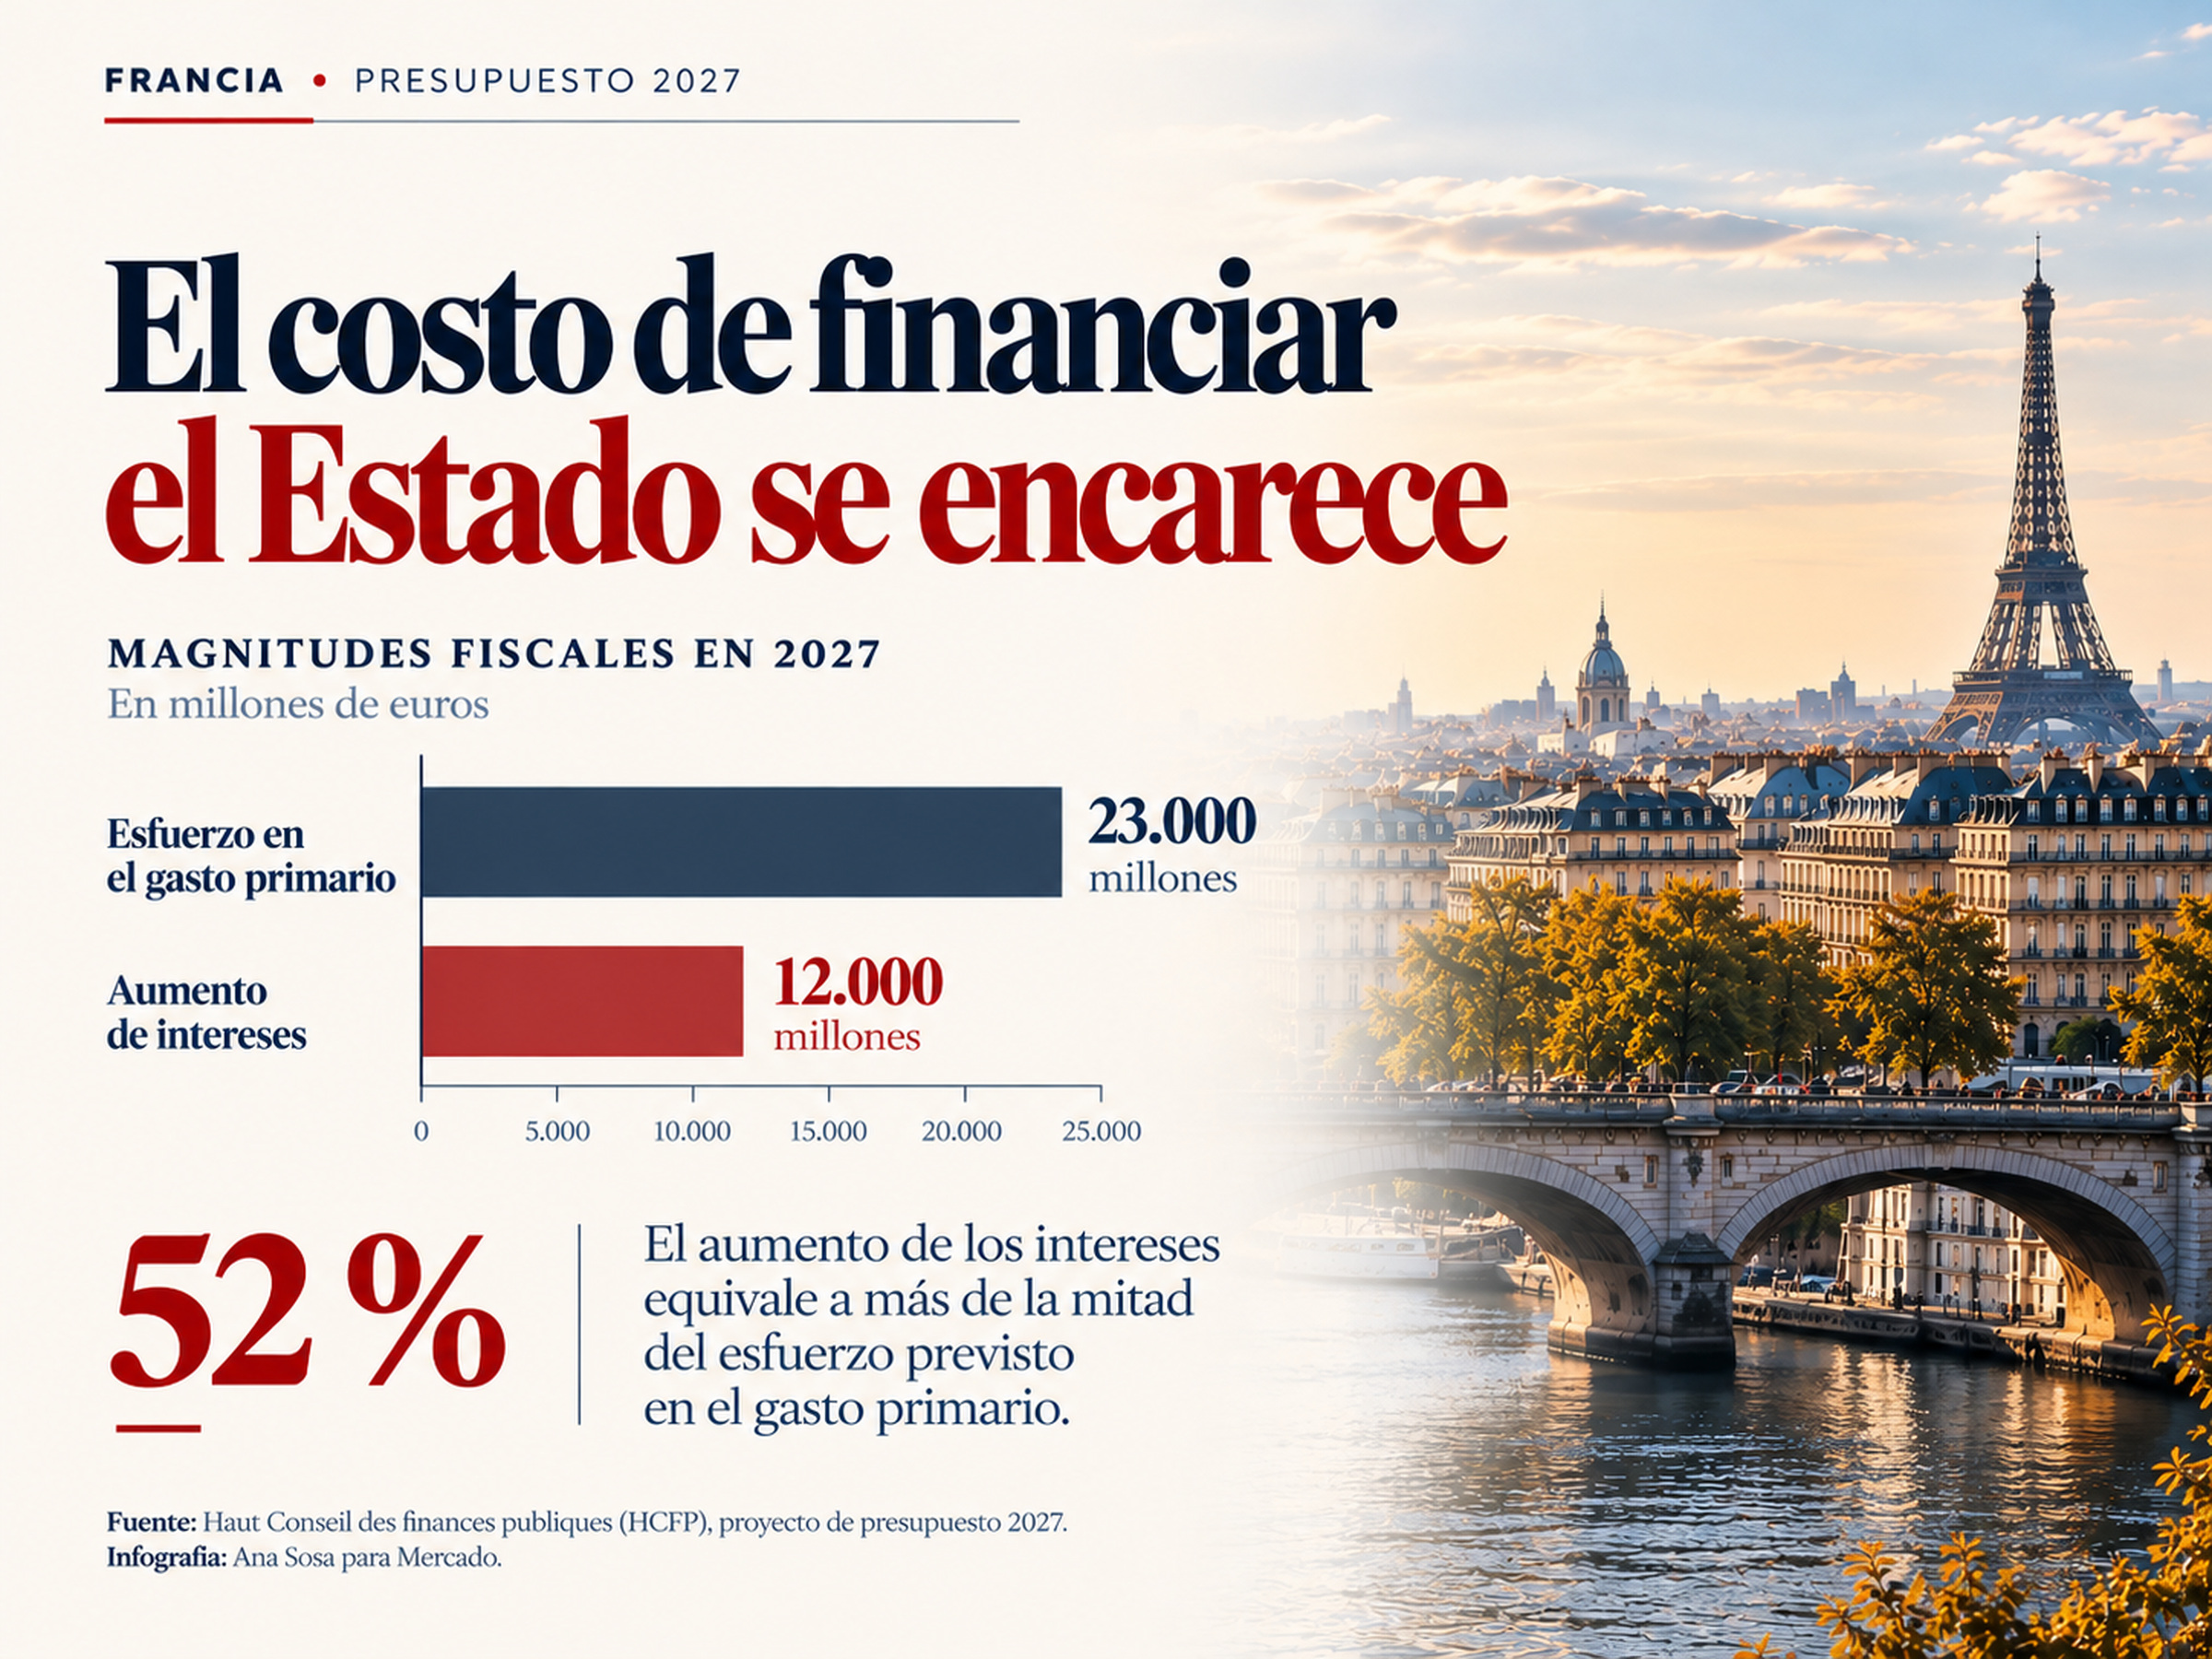
El organismo calcula que Francia prevé realizar un esfuerzo de €23.000 millones en el gasto primario, excluyendo las obligaciones financieras. Sin embargo, los intereses del conjunto de las administraciones públicas aumentarían en unos 12.000 millones de euros en 2027.
Infografía: Ana Sosa para Mercado.
Fuente: Haut Conseil des finances publiques (HCFP).
El incremento equivale aproximadamente al 52 % del esfuerzo previsto sobre el gasto primario. Es una comparación de magnitudes fiscales, no una transferencia directa de recursos destinados a hospitales o escuelas. Su importancia radica en que una parte sustancial de la mejora obtenida en otros gastos se vería contrarrestada por el aumento de las obligaciones financieras.
El Estado debe reemplazar progresivamente la deuda emitida cuando las tasas de interés eran más bajas. Los nuevos títulos se colocan en condiciones menos favorables, aunque los vencimientos distribuidos a lo largo de varios años impiden que el encarecimiento afecte de inmediato a todo el endeudamiento acumulado.
El presupuesto prevé que la carga de intereses del conjunto de administraciones públicas pase de €79.200 millones en 2026 a €91.200 millones en 2027. La previsión incluye un perímetro más amplio que el del Gobierno central y está sujeta a las condiciones financieras futuras.
El país mantiene un déficit primario persistente. Incluso antes de atender sus obligaciones financieras, los ingresos públicos resultan insuficientes para cubrir la totalidad del gasto.
La evolución de la recaudación también ha complicado los planes de consolidación. El HCFP identifica ingresos menos favorables de lo previsto, asociados en parte a un desempeño económico inferior al contemplado anteriormente. Para 2026, estima que las novedades macroeconómicas desfavorables justifican una revisión a la baja de los ingresos previstos de unos 0,3 puntos porcentuales del PIB.
Una economía puede crecer y, aun así, recaudar menos de lo anticipado. El resultado depende de qué actividades generan crecimiento y de cómo evolucionan los salarios, los beneficios empresariales y las bases imponibles.
Francia acumulaba, al cierre del segundo trimestre de 2026, una deuda pública de €3,59 billones, equivalente al 119 % del PIB. El presupuesto prevé que alcance el 121,7 % del PIB al cierre de 2027, frente al 119,3 % proyectado para finales de 2026. Estas últimas cifras son previsiones, a diferencia del dato observado por el INSEE.
Reducir el déficit no garantiza la estabilización inmediata de la deuda. Mientras el Estado continúe gastando más de lo que ingresa y el crecimiento no compense esa diferencia, el endeudamiento puede seguir aumentando.
La Asamblea Nacional está fragmentada y las elecciones presidenciales se acercan. Las fuerzas políticas discrepan sobre impuestos, prestaciones y gasto, mientras el Ejecutivo necesita acuerdos para aplicar una consolidación cuyos efectos recaerán en distintos sectores.
Además, Francia debe cumplir con sus compromisos europeos. El Consejo de la Unión Europea recomienda corregir su déficit excesivo a más tardar en 2029 y establece límites al crecimiento del gasto público neto.
Bruselas fija obligaciones de disciplina fiscal, pero no determina con exactitud qué pensiones deben congelarse ni qué impuestos deben aumentar. Esa distribución depende de decisiones nacionales, sujetas al Parlamento y a la negociación política.
La credibilidad del ajuste francés dependerá tanto de sus resultados económicos como de la posibilidad real de aprobarlo y mantenerlo.
Los inversionistas exigen más por prestarle a una economía que apenas crece.
El aumento de los rendimientos franceses también responde a la inflación y las condiciones monetarias internacionales. Sin embargo, Francia enfrenta una presión específica.
La diferencia entre los bonos franceses y alemanes a 10 años se amplió. En la sesión examinada, los títulos franceses se depreciaron más que sus equivalentes alemanes, mientras los inversionistas evaluaban las protestas y las dificultades para aprobar el presupuesto.
El Fondo Monetario Internacional considera que las condiciones actuales de financiación son manejables, aunque advierte que una permanencia prolongada de rendimientos elevados aumentaría las exigencias de consolidación fiscal.
Una compañía con liquidez abundante puede financiar determinados proyectos sin depender de inmediato de los bancos. Otra que necesita emitir deuda o solicitar préstamos debe evaluar cuánto aumentará su costo financiero y si la rentabilidad esperada sigue justificando el desembolso.
La debilidad de la demanda también importa. Una inversión industrial puede volverse menos atractiva si aumentan simultáneamente las tasas y disminuyen las expectativas de ventas.
Las estadísticas de la Banque de France muestran que el costo promedio de las nuevas operaciones de financiación empresarial se mantuvo prácticamente estable en agosto, en torno al 3,73 %. Los préstamos bancarios incluso registraron una ligera disminución de su tasa promedio frente a julio.
Los datos preceden a las tensiones recientes y aún no permiten medir sus consecuencias financieras para las empresas.
En su escenario central, el OFCE prevé que la inversión de las empresas no financieras disminuya en 0,2 % en 2027. Una simulación con rendimientos soberanos cercanos al 5 % hacia finales de 2026 eleva la caída prevista hasta aproximadamente el 0,4 %. Son resultados de modelos, no inversiones efectivamente canceladas.
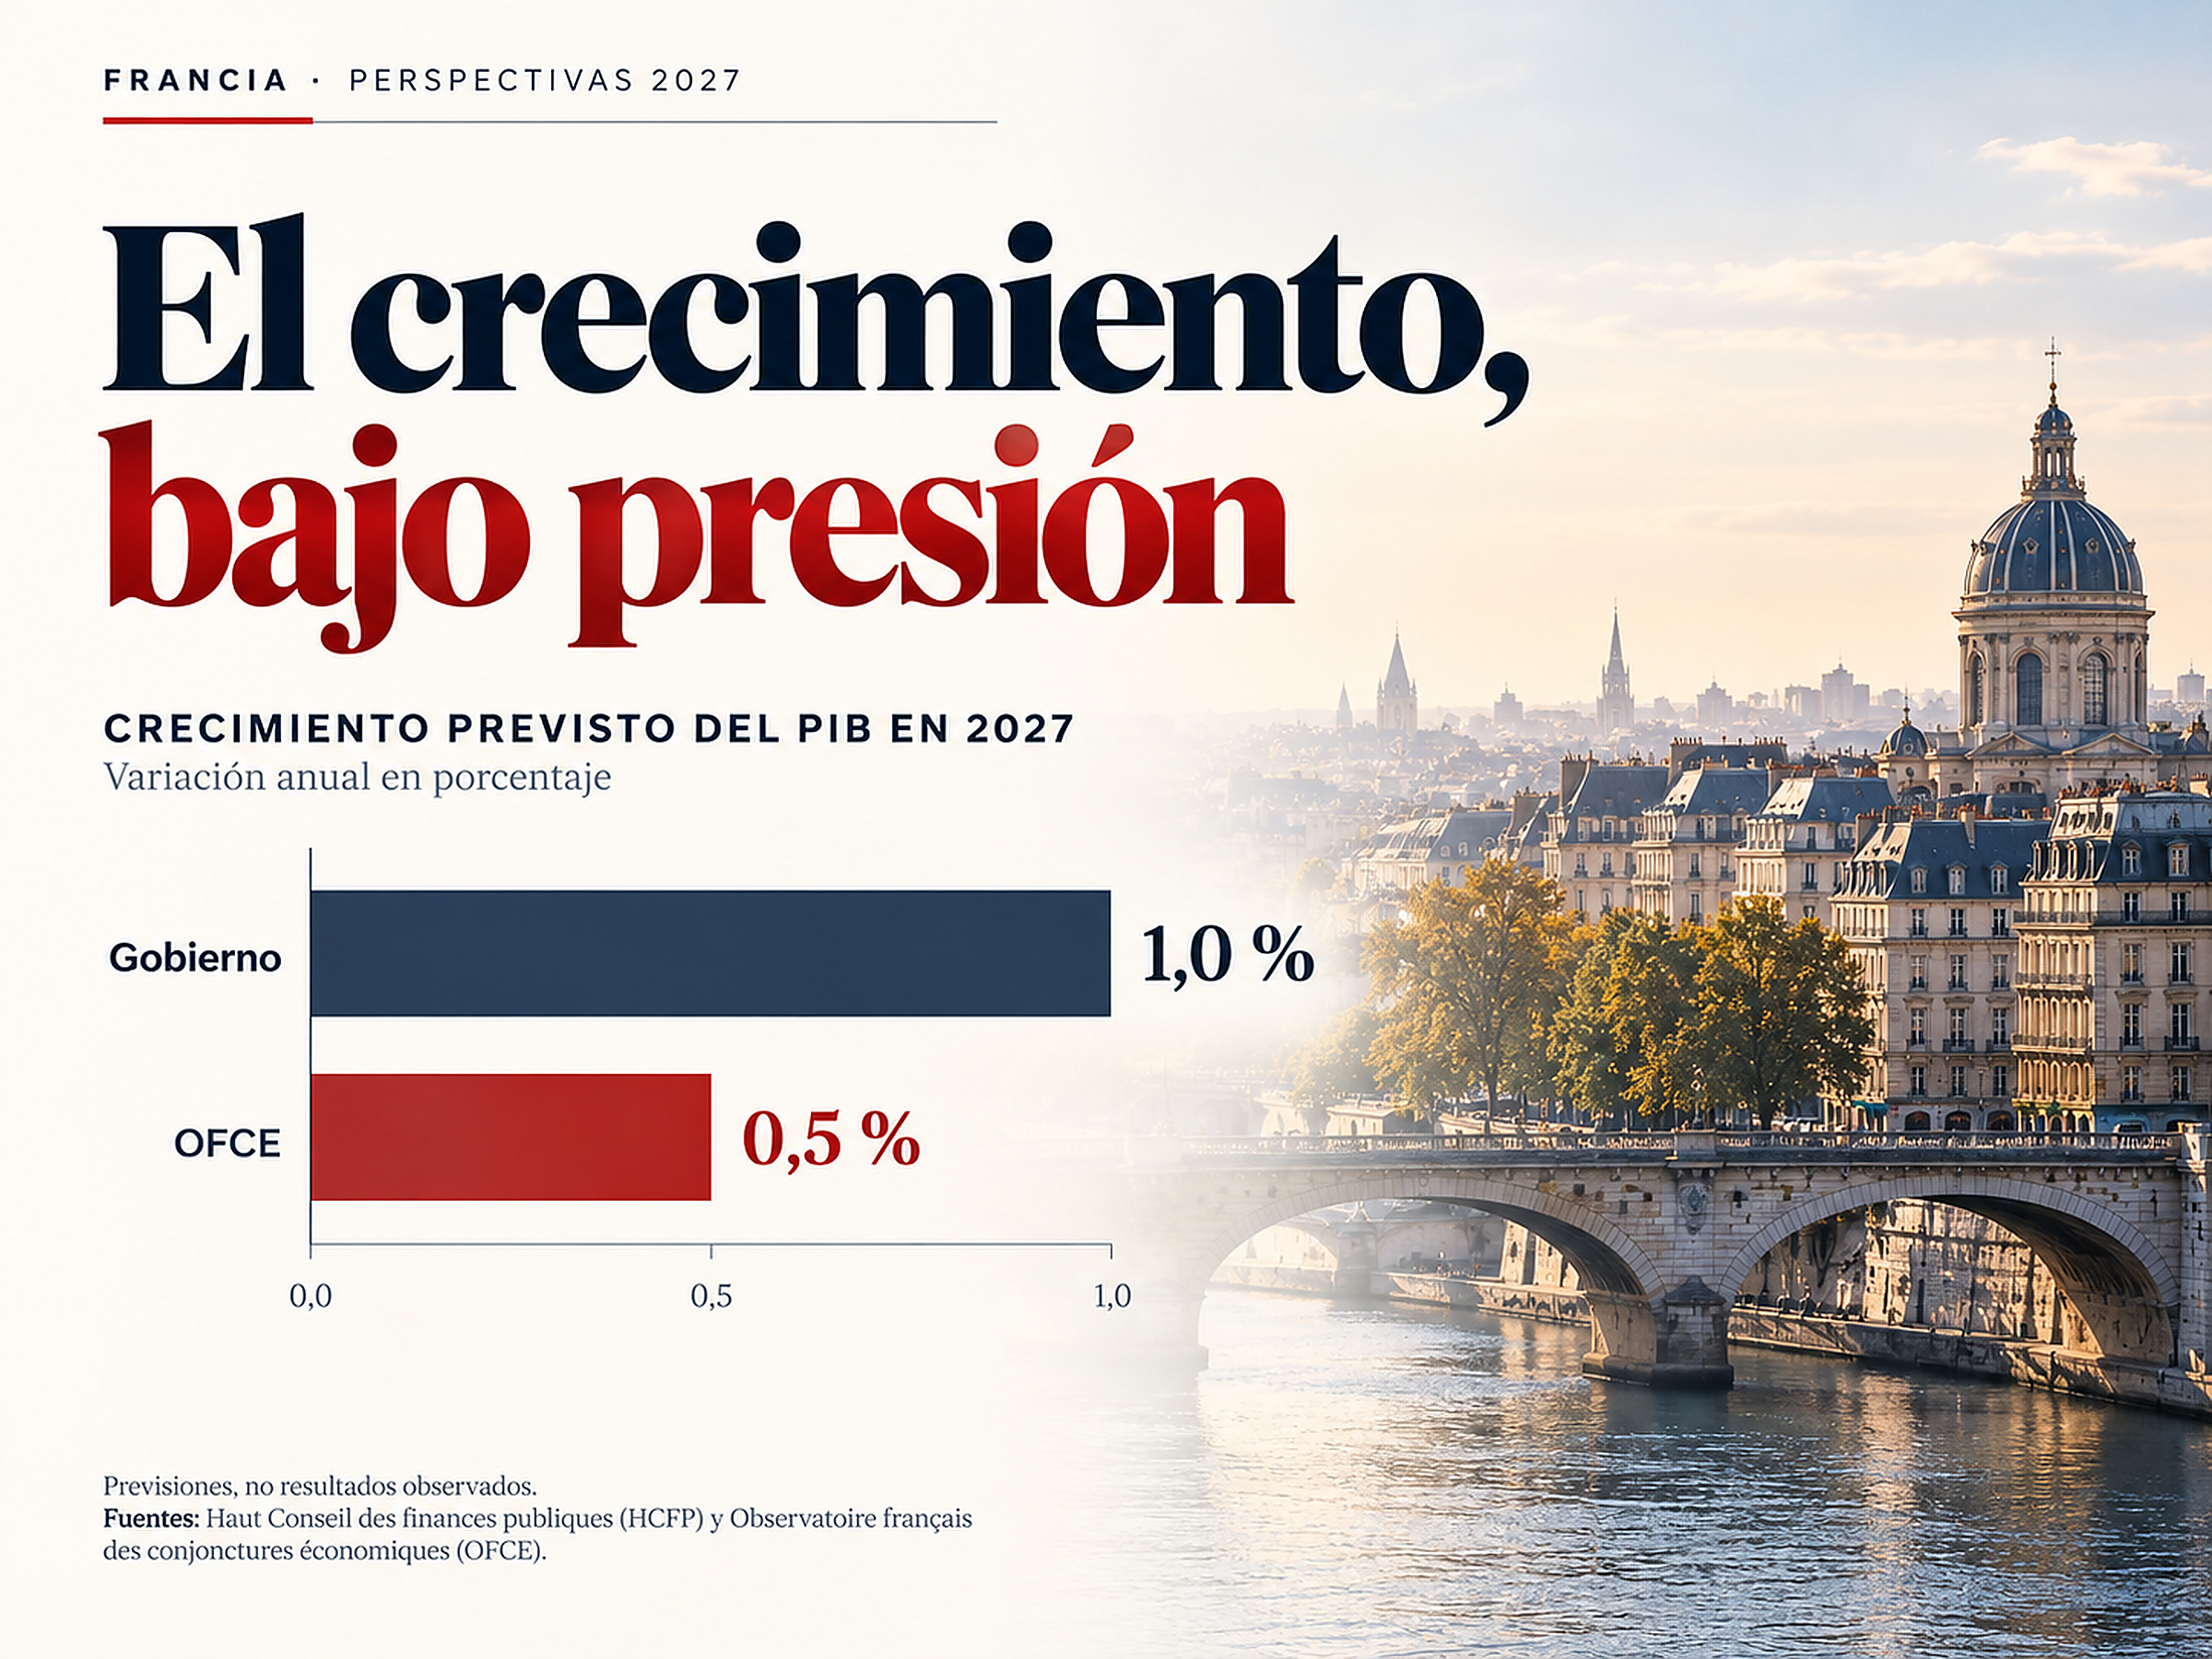
El Gobierno proyecta una expansión del 1 % para 2027, mientras que el OFCE estima el 0,5 % en un escenario que incorpora las medidas presupuestarias anunciadas.
Infografía: Ana Sosa para Mercado.
Fuentes de los datos: Gobierno de Francia y Observatoire français des conjonctures économiques (OFCE).
El instituto calcula que la orientación fiscal podría restar unos 0,4 puntos porcentuales al crecimiento. Sus simulaciones tampoco incorporan por completo las posibles reacciones de los mercados financieros.
Un ajuste fiscal más intenso puede contener el déficit, pero también puede moderar temporalmente el consumo y la inversión. Aplazarlo podría preservar una mayor actividad a corto plazo, aunque dejaría necesidades de financiación mayores.
Francia propone congelar algunas pensiones y prolongar los impuestos a las grandes empresas.
El Gobierno plantea congelaciones diferenciadas de determinadas pensiones básicas, con protección para los importes más bajos. También propone limitar la actualización de algunas prestaciones y mantener congelado el índice general utilizado para calcular las remuneraciones de los funcionarios. Para los hogares afectados, una congelación nominal puede reducir el poder adquisitivo si los precios suben.
El proyecto también propone limitar la deducción aplicada a los ingresos por pensiones a €3.000 por hogar fiscal para calcular el impuesto sobre la renta. La modificación aumentaría las obligaciones tributarias de determinados pensionistas, mientras que otros podrían mantener una situación similar a la actual.
Una menor actualización de las prestaciones reduce el gasto respecto a su trayectoria ordinaria, pero también puede restringir el consumo de los hogares más dependientes de esas ayudas.
El Gobierno propone prolongar parcialmente, durante 2027, la contribución extraordinaria sobre los beneficios de grandes compañías, manteniendo su umbral de aplicación en €1.500 millones de facturación, aunque con tipos inferiores a los de ejercicios anteriores.
La prolongación de gravámenes inicialmente extraordinarios puede afectar las expectativas sobre la carga tributaria futura. Para una compañía que evalúa proyectos a largo plazo, la previsibilidad de las reglas influye en el cálculo de la rentabilidad.
Pero el impuesto que una empresa está legalmente obligada a pagar no necesariamente coincide con quien termina soportando todo el costo económico. Según la competencia y las condiciones del mercado, esto puede reflejarse en menores beneficios, en precios o en decisiones futuras de contratación e inversión.
El proyecto también incorpora incentivos para la modernización industrial, la robótica, la inteligencia artificial y determinadas inversiones en energía. El Ejecutivo busca preservar las actividades que considera estratégicas mientras aumenta los ingresos y modera otras partidas.
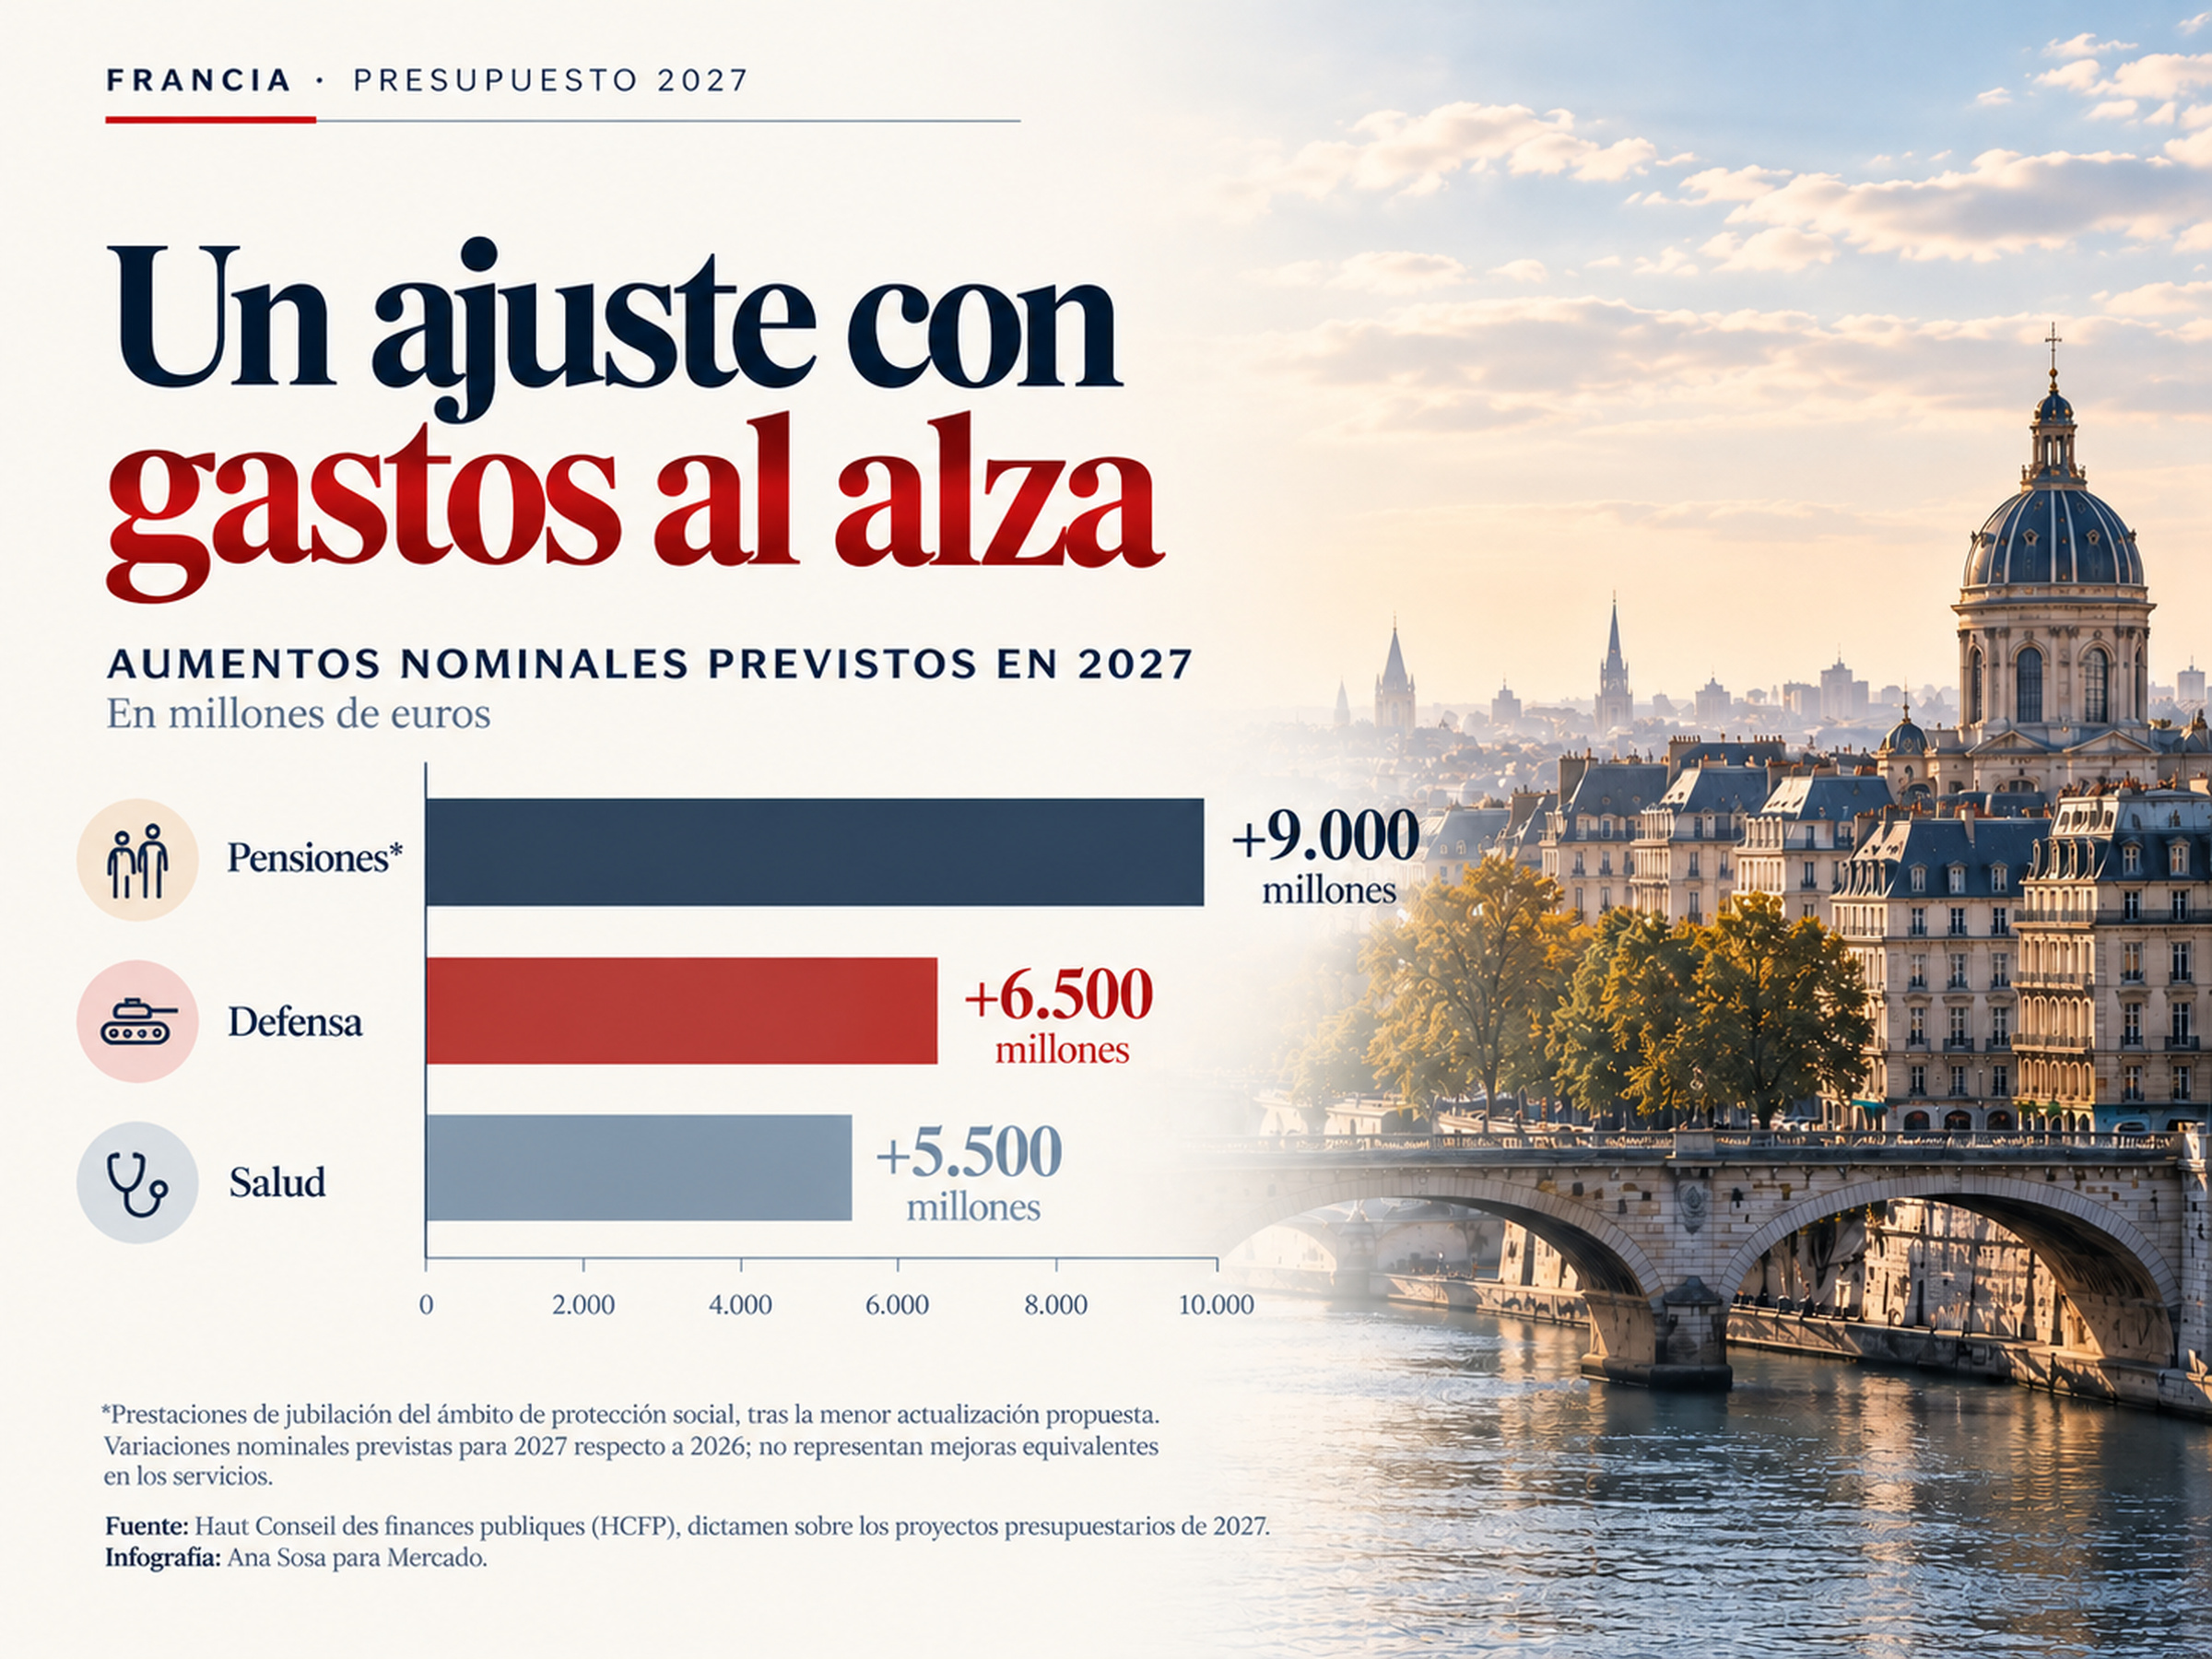
El gasto público agregado no disminuiría en términos nominales durante 2027. Según las previsiones examinadas por el HCFP, los desembolsos destinados a pensiones aumentarían en torno a €9.000 millones, los de salud en unos €5.500 millones y los de defensa en unos €6.500 millones.
Infografía: Ana Sosa para Mercado.
Fuente de los datos: Haut Conseil des finances publiques (HCFP).
Los aumentos no implican necesariamente una mejora equivalente en los servicios. Una parte responde a obligaciones anteriores, necesidades demográficas o costos crecientes; la otra expresa las prioridades estratégicas del Gobierno.
Las posiciones políticas reflejan intereses distintos. Los sindicatos rechazan medidas que podrían reducir los ingresos reales; las organizaciones empresariales cuestionan los aumentos de costos y los cambios tributarios; las fuerzas parlamentarias discrepan sobre la velocidad y la composición del ajuste.
La respuesta sobre quién pagará el costo de mantener el bienestar depende, por tanto, de decisiones aún pendientes. Los ciudadanos podrían asumir parte mediante menores ingresos reales o cambios tributarios; algunas empresas, mediante mayores obligaciones fiscales; y el Estado, mediante ajustes de prioridades y nuevas necesidades de financiación.
El Parlamento puede negociar impuestos, modificar prestaciones y revisar las prioridades del gasto. También puede optar por un ajuste menos intenso. Lo que no puede determinarse mediante votación es el rendimiento que los inversionistas exigirán a cambio de financiar al Estado.
El Gobierno todavía puede negociar cómo repartir el ajuste. Pero cuanto más tarde en conseguir una trayectoria fiscal creíble, mayor será el riesgo de que el costo de financiar sus compromisos reduzca las opciones disponibles para cumplirlos.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Tags:
Lo más visto en Revista Mercado
Sector Inmobiliario
El futuro entra en operación
Sector Industrias
Cuatro décadas de innovación y crecimiento
Sector Farmacéutico
Un legado que continúa creciendo y trasciende generaciones
Sector Industrias
RESPALDO QUE IMPULSA GRANDES PROYECTOS

Devices
Galaxy S27 Pro: el nuevo modelo entre el Plus y el Ultra y cuánto costaría, según las filtraciones

Daily News
¿Ya depositaron Supérate en octubre? Cómo consultar Aliméntate, Bonogás y Bono Luz con tu cédula

Sport Business
¿Hasta cuándo dura la LIDOM 2026-27? Calendario y cambios de la temporada que arranca el viernes

Análisis para suscriptores
Exclusivo Suscriptores
Alexa, necesito un poco de espacio.
Exclusivo Suscriptores