Los Datos Alternativos serán el principal activo para acortar la brecha financiera
Los datos alternativos comienzan a sonar con más frecuencia en el mundo de las finanzas y se definen como aquellos datos que los inversores utilizan para evaluar una empresa o una inversión fuera de las fuentes tradicionales, como las presentaciones de la SEC y los estados financieros.
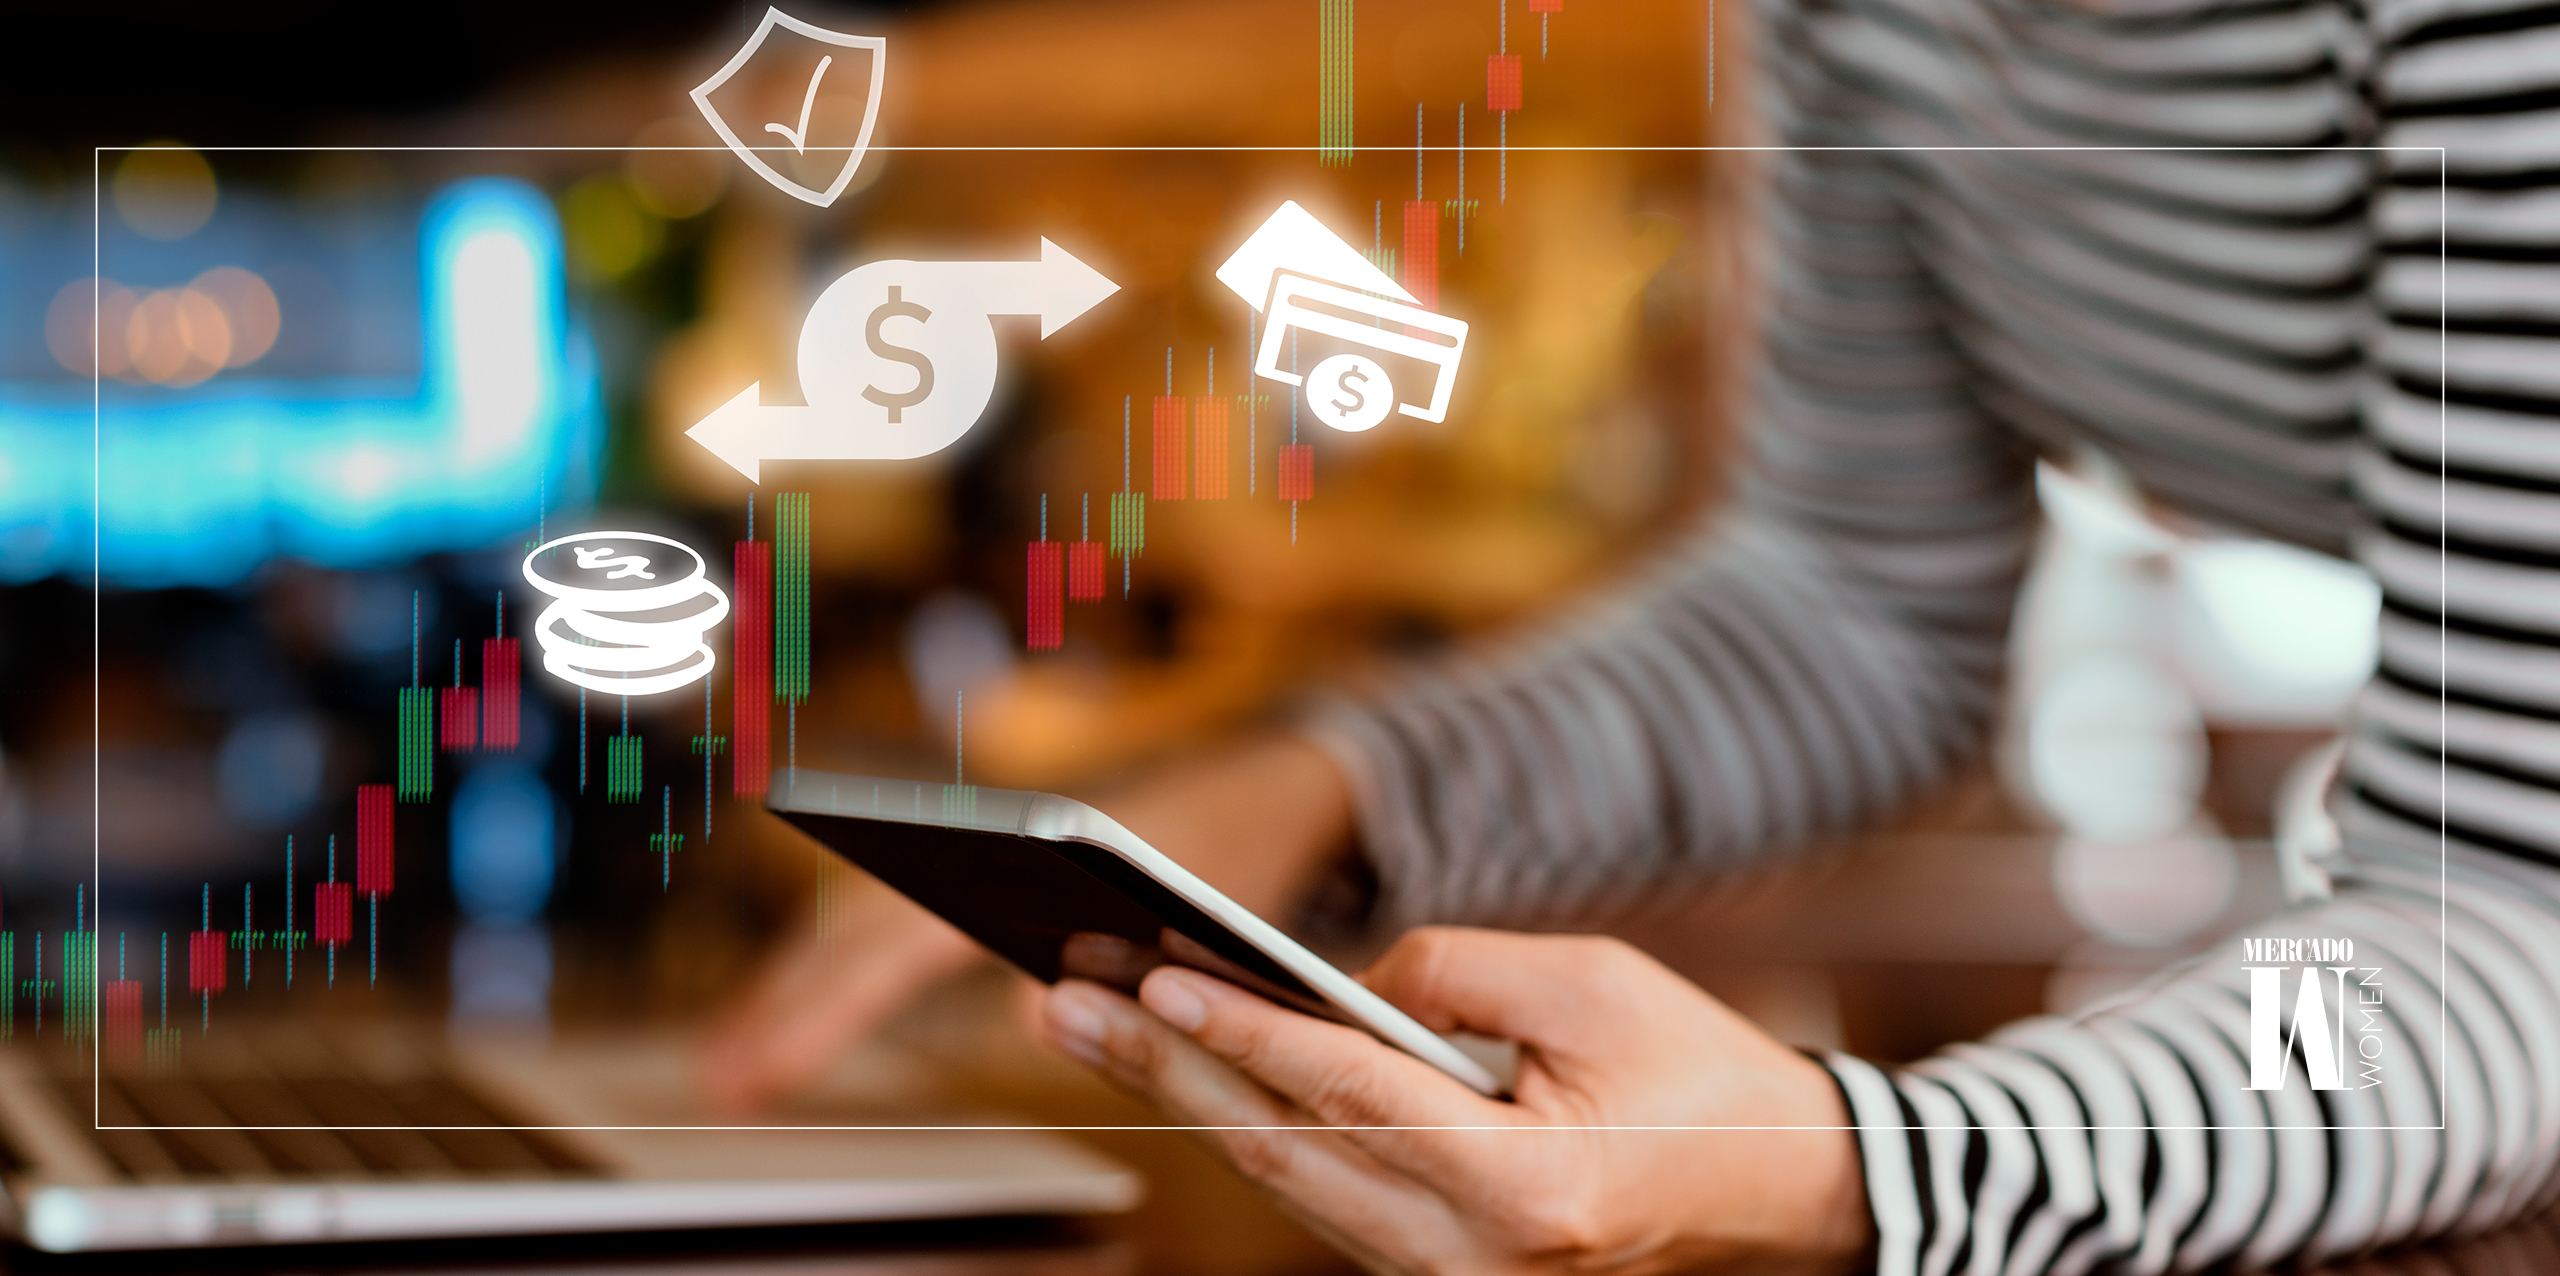

Estos datos provienen de las fuentes tradicionales, divulgaciones de empresas públicas. E incluyen presentaciones de la SEC, presentaciones de gestión y comunicados de prensa, así como investigaciones primarias producidas por analistas del lado de la venta, según Similarweb.
Lo que muchos no han contemplado aún, es la gran fuente de dinero que esto representa.
La información sigue siendo dinero
Según datos de Grand Review Research, el tamaño de mercado de datos alternativos se posicionó al cierre del 2022 por encima de los 4,448 millones de dólares a nivel global.
Estos datos incluyen información de LinkedIn, metadata, psicometría u open banking, entre otros; y representan una ventaja competitiva, que podría acortar la brecha financiera.
Se estima que existen cerca de 3,000 millones de adultos en el mundo que no cuentan con un historial crediticio, y por lo tanto no son candidatos elegibles para créditos. Con los datos alternativos los bancos podrían evaluar la capacidad de pago de los solicitantes de crédito y tomar decisiones más informadas, sin los datos tradicionales.
De este modo, las entidades financieras pueden evaluar a un mayor número de solicitantes de crédito, los no bancarizados o los que el análisis tradicional rechaza garantizando una mayor inclusión financiera.
De acuerdo a QUASH y la revista Entrepreneur, estos son algunos datos alternativos:
LinkedIn. Brinda información sobre el tipo de empleo, tipo de industria, tipo de rubro, última vez que se cambió de empleo un usuario.
Metadata. Información que captura la taxonomía, la metadata, el digital data footprint de cómo una persona contesta en el momento que aplica a un préstamo.
Psicometría. Información que permite medir variables de voluntad de pago como actitud ante la deuda, gratificación, etc.
Delivery. Si una persona compra 100 dólares al mes en servicios de delivery, puede pagar por doce meses un préstamos similar.
Open Banking. Esta información permite saber qué personas tienen cuentas bancarias pero no crédito. También permite procesar, contextualizar, y categorizar las transacciones y movimientos bancarios.
El uso adecuado de estos datos alternativos, pueden contribuir a una mayor inclusión financiera. Y sería, además, un punto de partida para equilibrar la balanza dadas las condiciones financieras actuales de la mayoría femenina.
Por: Karime Rivas.
Seguir leyendo

Lo más visto en Revista Mercado
Sector Inmobiliario
Legado que mueve obras complejas
Sector Inmobiliario
Metro Plaza redefine el retail urbano
Sector Inmobiliario
Infracero, llevando el acero a otro nivel
Sector Industrias
Donde nace la innovación
Sector Industrias
Calidad que se vive, valor que permanece
Sector Legal
Estrategia empresarial bajo un enfoque legal global


Devices
¿Ya llegó One UI 9 a tu Samsung? Los Galaxy que empiezan a recibirla esta semana y cómo actualizar

Análisis para suscriptores
Exclusivo Suscriptores
Se agotó el tiempo para bajar las tasas de interés.