Mattel podría venderse por unos US$6,000 millones ¿Qué haría otro dueño con Barbie y Hot Wheels que Mattel aún no consigue?
Mattel apenas perdió ventas en 2025, pero su beneficio operativo cayó un 21%. Ahora, dos grandes accionistas presionan al consejo mientras la compañía intenta recuperar una rentabilidad que podría cambiar el valor de cualquier operación.
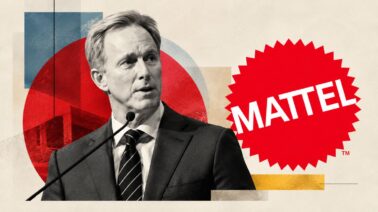
Foto: Roger Lynch, designado nuevo CEO de Mattel, asumirá la dirección de la fabricante de Barbie y Hot Wheels mientras sus accionistas presionan para evaluar una posible venta, tras conocerse el interés de Authentic Brands Group por adquirir la compañía. Ilustración: Ana Sosa para-Mercado.

Southeastern Asset Management llevaba ocho años invirtiendo en Mattel cuando, en mayo, pidió al consejo que estudiara una venta u otras alternativas estratégicas. La gestora, que administraba más del 4% de las acciones de la fabricante de Barbie y Hot Wheels, estimaba que podían valer cerca de US$30 por título. Era una valoración defendida por un accionista interesado en mejorar el rendimiento de su inversión, pero aún sin un comprador que la pagara.
La presión adquirió otra dimensión meses después. Mattel anunció la salida de Ynon Kreiz y la llegada de Roger Lynch, antiguo director ejecutivo de Condé Nast, para sustituirlo al frente de la compañía.
Apenas un día después, trascendió el interés de Authentic Brands Group en adquirirla por más de US$20 por acción. Ariel Investments, propietaria de alrededor del 5.4% del capital, también solicitó examinar una venta, una fusión o una desinversión. Al 12 de octubre no había una oferta formal confirmada.
Te puede interesar: Mattel y OpenAI unen fuerzas: Los juguetes del futuro tendrán IA como ChatGPT.
Authentic ha construido su negocio adquiriendo derechos sobre marcas cuya explotación comercial recae en terceros. Mattel, en cambio, mantiene una extensa organización dedicada al desarrollo, la fabricación y la distribución de juguetes.
Si la adquisición llegara a concretarse, ese negocio pasaría a manos de un propietario acostumbrado a obtener beneficios de una manera muy distinta, justo cuando la fabricante intenta recuperar unas ganancias que han caído mucho más que sus ventas.
Mattel facturó US$46 millones más, pero sus ventas netas retrocedieron.
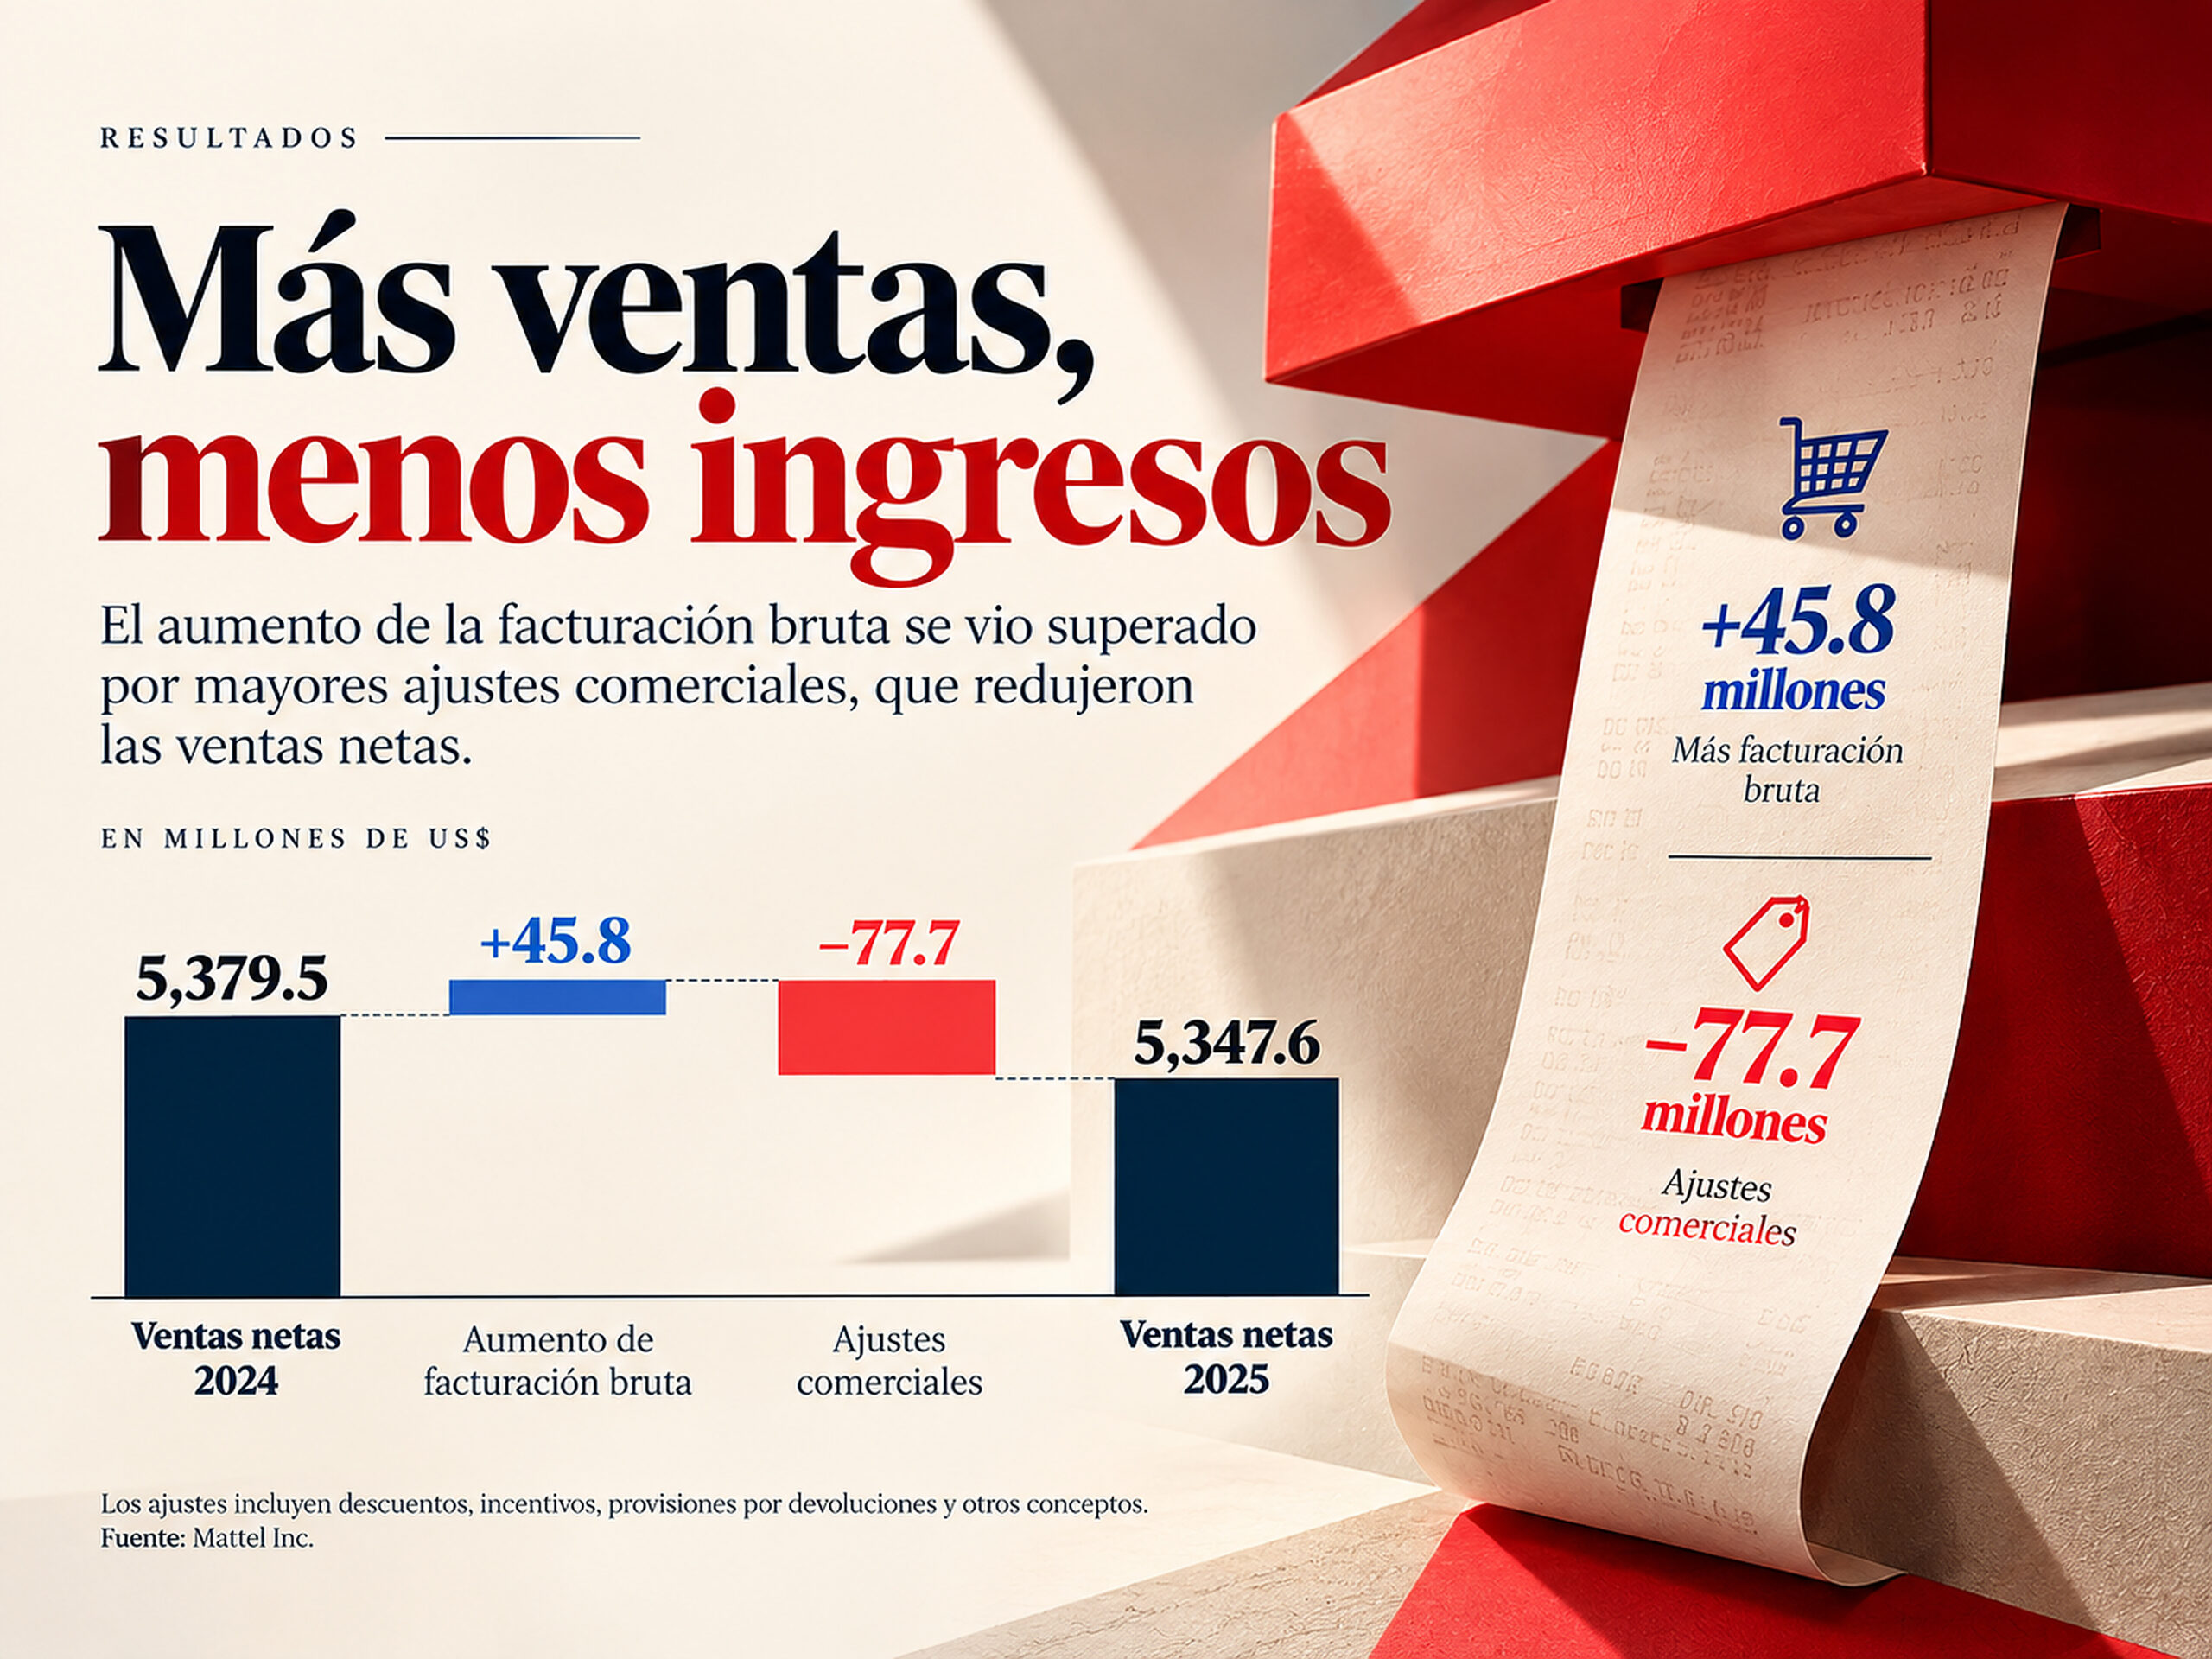
Las promociones comerciales ganaron peso en Mattel durante 2025. Su facturación bruta alcanzó US$6,079.1 millones, US$45.8 millones más que el año anterior, pero las ventas netas disminuyeron en US$31.9 millones, hasta US$5,347.6 millones. El aumento de la actividad comercial no había sido suficiente para sostener los ingresos reconocidos.
Entre ambas cifras figuraban descuentos, incentivos, provisiones por devoluciones y otros ajustes comerciales. Su importe creció en US$77.7 millones, por encima del aumento de la facturación bruta. Las cuentas anuales de Mattel atribuyen esa evolución a mayores promociones y cambios en los canales de venta. Los ajustes pasaron del 12.2% al 13.7% de las ventas netas, aunque no todo el incremento se debe a descuentos.
PricewaterhouseCoopers identificó la estimación de determinadas obligaciones comerciales como un asunto clave de auditoría debido al juicio contable que requiere su cálculo, sin señalar irregularidades. El efecto económico, entretanto, se reflejaba en los beneficios.
El resultado operativo cayó de US$694.3 millones a US$546.4 millones y el margen descendió del 12.9% al 10.2%. De los casi US$148 millones perdidos, US$128.4 millones correspondieron a una reducción del beneficio bruto.
Walmart, Target y Amazon concentraron conjuntamente el 42% de las ventas netas de Mattel. Estos distribuidores proporcionan acceso a mercados de enorme escala, pero las promociones y condiciones comerciales negociadas con los clientes determinan cuánto dinero termina reconociendo la fabricante. Las cuentas no permiten asignar el aumento de los ajustes a cada cadena.
Reducir las concesiones podría mejorar los ingresos por producto vendido, siempre que Mattel consiguiera mantener pedidos suficientes.
La empresa también afronta costos industriales, logísticos y contractuales. En 2025, pagó US$264.6 millones en regalías a terceros por el uso de propiedad intelectual ajena. Encargar a otros la fabricación de determinados juguetes cambiaría la distribución de parte de esos costos, aunque no desaparecerían las obligaciones vinculadas a las licencias y a la comercialización.
Durante el primer semestre de 2026, las ventas aumentaron un 8% hasta US$1,987.5 millones, mientras que el margen bruto cayó al 46.7% y la compañía registró una pérdida operativa de US$91.8 millones.
Los aranceles, la inflación, las regalías y los tipos de cambio continuaron presionando sus cuentas. La previsión anual situaba el beneficio operativo ajustado entre US$580 millones y US$630 millones, frente a US$652 millones en 2025, en términos comparables.
El flujo de caja libre fue negativo por US$327.9 millones durante esos seis meses, frente a un déficit de US$351.3 millones un año antes. Mattel ya había atravesado un primer semestre deficitario en efectivo en 2025 y terminó aquel ejercicio con US$411.3 millones positivos, favorecida por la concentración de cobros en la segunda mitad del año.
Esa estacionalidad puede aliviar las necesidades temporales de caja, pero ofrece pocas respuestas sobre la evolución de sus dos franquicias más conocidas, que siguen caminos muy diferentes.
Hot Wheels factura US$546 millones más que Barbie ¿Cuál deja mayores beneficios?
La película Barbie llevó a la muñeca de Mattel a las pantallas de todo el mundo en 2023 y multiplicó sus oportunidades comerciales en el entretenimiento, las licencias y los productos derivados. La franquicia alcanzó entonces US$1,537.8 millones de facturación bruta, impulsada en parte por ingresos por licencias relacionados con el estreno, como recoge el informe anual de la compañía.
El impulso resultó difícil de sostener. La facturación de Barbie descendió a US$1,350.1 millones en 2024 y a US$1,204.1 millones en 2025, casi un 22% menos que en el año de estreno de la película. Aquella producción había generado ingresos extraordinarios que no se repitieron. Sus acuerdos tampoco son completamente públicos, por lo que la recaudación cinematográfica mundial no permite calcular cuánto beneficio obtuvo Mattel.
Hot Wheels avanzó mientras Barbie perdía terreno. La franquicia de vehículos y pistas elevó su facturación bruta de US$1,432.4 millones en 2023 a US$1,749.7 millones en 2025. Durante ese último ejercicio, creció un 11%, exactamente la misma proporción en la que retrocedió Barbie. La distancia entre ambas marcas alcanzó los US$545.6 millones.
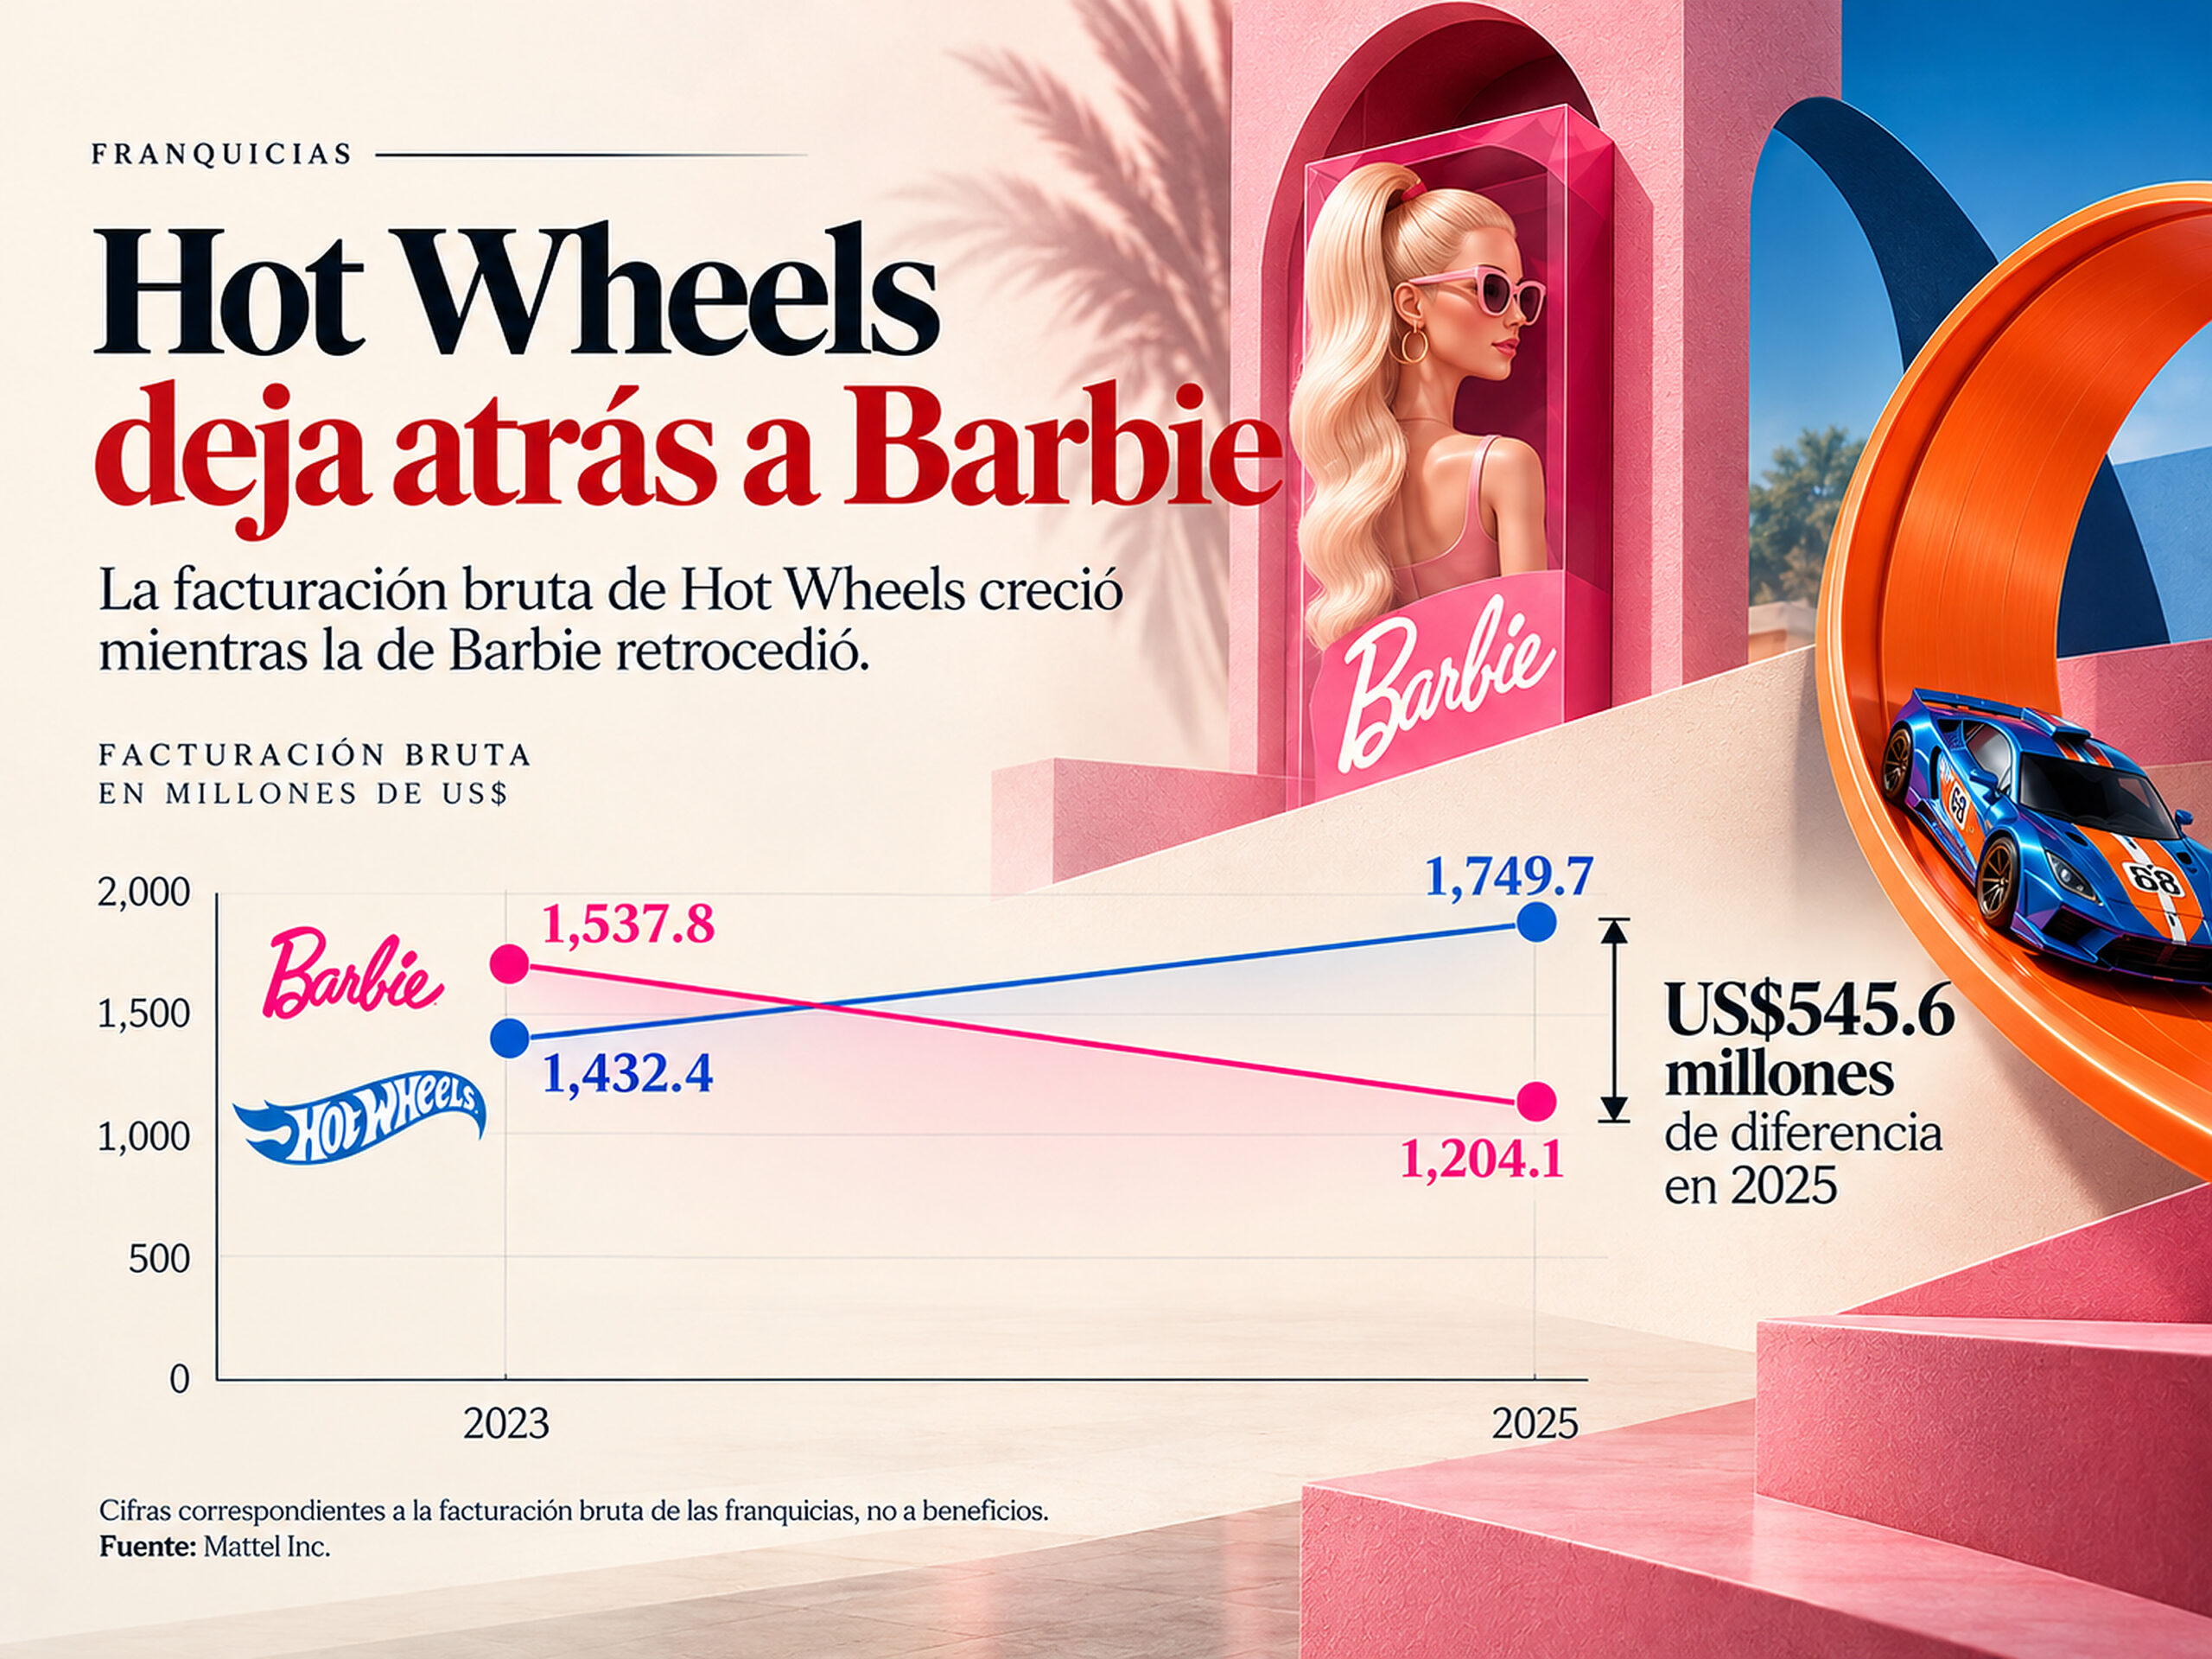
La separación continuó durante el primer semestre de 2026. Hot Wheels creció un 16% hasta US$723.2 millones, mientras que Barbie cayó un 16% hasta US$315.1 millones. La renovación de vehículos, pistas y colecciones, junto con las colaboraciones comerciales, ha ayudado a Hot Wheels a ampliar su público, incluidos los coleccionistas adultos.
Barbie mantiene oportunidades en moda, entretenimiento y productos licenciados, aunque aún no ha recuperado el impulso comercial de 2023.
Las cifras permiten identificar cuál de las dos franquicias vende más, pero dejan abierta una comparación relevante para cualquier posible adquisición. Ya que, Mattel no publica los beneficios operativos ni los flujos de caja individuales de Barbie y Hot Wheels. Tampoco desglosa íntegramente los ajustes comerciales entre ellas.
Los accionistas pueden observar las diferencias en la facturación, pero no determinar, con esos documentos, cuánto gana cada negocio ni qué precio justificaría una venta separada de sus derechos.
Incluso una marca que factura menos podría resultar atractiva bajo determinados contratos de licencia. El propietario cobraría regalías, mientras que los operadores asumirían actividades como la producción, el inventario y la distribución, y conservarían parte de las ganancias.
Su atractivo económico dependería de las condiciones pactadas y de cuánto costara seguir desarrollando y promocionando la franquicia.
Mattel ya está explorando nuevas fuentes de ingresos. En 2026 adquirió el control total de Mattel163 para ampliar su negocio de videojuegos, aunque el rendimiento de esa inversión aún está pendiente de evaluación. Authentic ha desarrollado otra vía para explotar marcas a través de terceros. Su adquisición de Guess permite examinar hasta dónde puede llegar ese modelo.
Authentic dejó las operaciones de Guess en manos de sus antiguos dueños. Mattel sería un desafío distinto.
Cuando Authentic completó la adquisición de Guess, sus antiguos responsables mantuvieron a su cargo la gestión de las operaciones. Authentic adquirió el 51% de la propiedad intelectual; los accionistas que reinvirtieron, incluidos Maurice y Paul Marciano, mantuvieron el 49%, mientras que el equipo directivo continuó administrando la empresa. Así consta en los documentos presentados ante la SEC.
Te puede interesar: Guess en la mira: ¿El próximo gigante de la moda será privatizado por WHP Global?
Authentic recibe regalías mientras sus socios financian inventarios, instalaciones y parte de la distribución. En 2020, había registrado US$488.9 millones de ingresos y US$373.3 millones de EBITDA ajustado, lo que representa una relación cercana al 76%, según su prospecto de 2021. El 83% de sus ingresos estaba asociado a los mínimos garantizados.
Esos resultados históricos corresponden a un negocio de licencias, cuyos ingresos no son directamente comparables a los de una fabricante integrada como Mattel. Una parte de las ganancias de los productos terminados permanece en manos de los operadores. Los documentos tampoco permiten determinar qué regalías podrían generar Barbie y Hot Wheels bajo contratos similares.
Guess contaba con antiguos propietarios y directivos dispuestos a continuar administrando las operaciones. Para Mattel no se ha identificado públicamente un socio equivalente. La juguetera empleaba a unas 31,000 personas, de las cuales 22,000 estaban vinculadas a la manufactura, y coordinaba plantas, inventarios, controles de seguridad y la distribución internacional.
Quien asumiera esas actividades necesitaría financiar los costos y obtener una remuneración suficiente para compensar los riesgos.
La producción tampoco funciona de forma aislada del desarrollo comercial. Hot Wheels necesita renovar sus vehículos y colecciones para mantener sus ventas. Un operador podría fabricar los juguetes, pero el propietario de la marca tendría que asegurar que las decisiones de diseño, desarrollo y comercialización mantuvieran su coherencia.
Separar las actividades redistribuiría responsabilidades y beneficios entre empresas distintas.
Mattel ya estaba actuando sobre sus costos antes de que el interés de Authentic se hiciera sentir. Su programa Optimizing for Profitable Growth había generado US$205 millones en ahorros brutos acumulados a junio de 2026, antes de la reestructuración y la inflación. La meta de US$225 millones corresponde a los ahorros brutos anuales asociados a las medidas previstas. Como ambas cifras corresponden a períodos distintos, no pueden restarse entre sí para calcular cuánto ahorro anual faltaba por alcanzar, según su informe trimestral.
También anunció US$110 millones para capacidades digitales, innovación y venta directa, además de US$40 millones destinados al marketing de videojuegos, cuya mayor parte se trasladaría a 2027. Todavía se desconoce qué beneficios generarán esas inversiones.
Authentic cuenta con experiencia en ampliar contratos de licencia y en reducir su participación directa en determinadas operaciones. Mattel, sin embargo, puede recurrir a socios externos sin necesidad de vender todas sus acciones. El precedente de Guess muestra que es posible separar la propiedad intelectual de la gestión comercial.
En una empresa con la dimensión industrial de Mattel, las ganancias de esa reorganización dependerían de cuánto exigieran los nuevos operadores y de qué costos pudiera realmente evitar el propietario.
Una prima del 58% puede parecer generosa y, aun así, quedarse corta.
Antes de los rumores de adquisición, las acciones de Mattel cotizaban alrededor de US$12.66. Una compra hipotética a US$20 por título representaría una prima cercana al 58%. Con unos 285.7 millones de acciones, el comprador desembolsaría aproximadamente US$5,714 millones por el capital. Si se incorpora la deuda financiera neta de US$1,810 millones a junio, el valor empresarial indicativo alcanzaría US$7,524 millones.
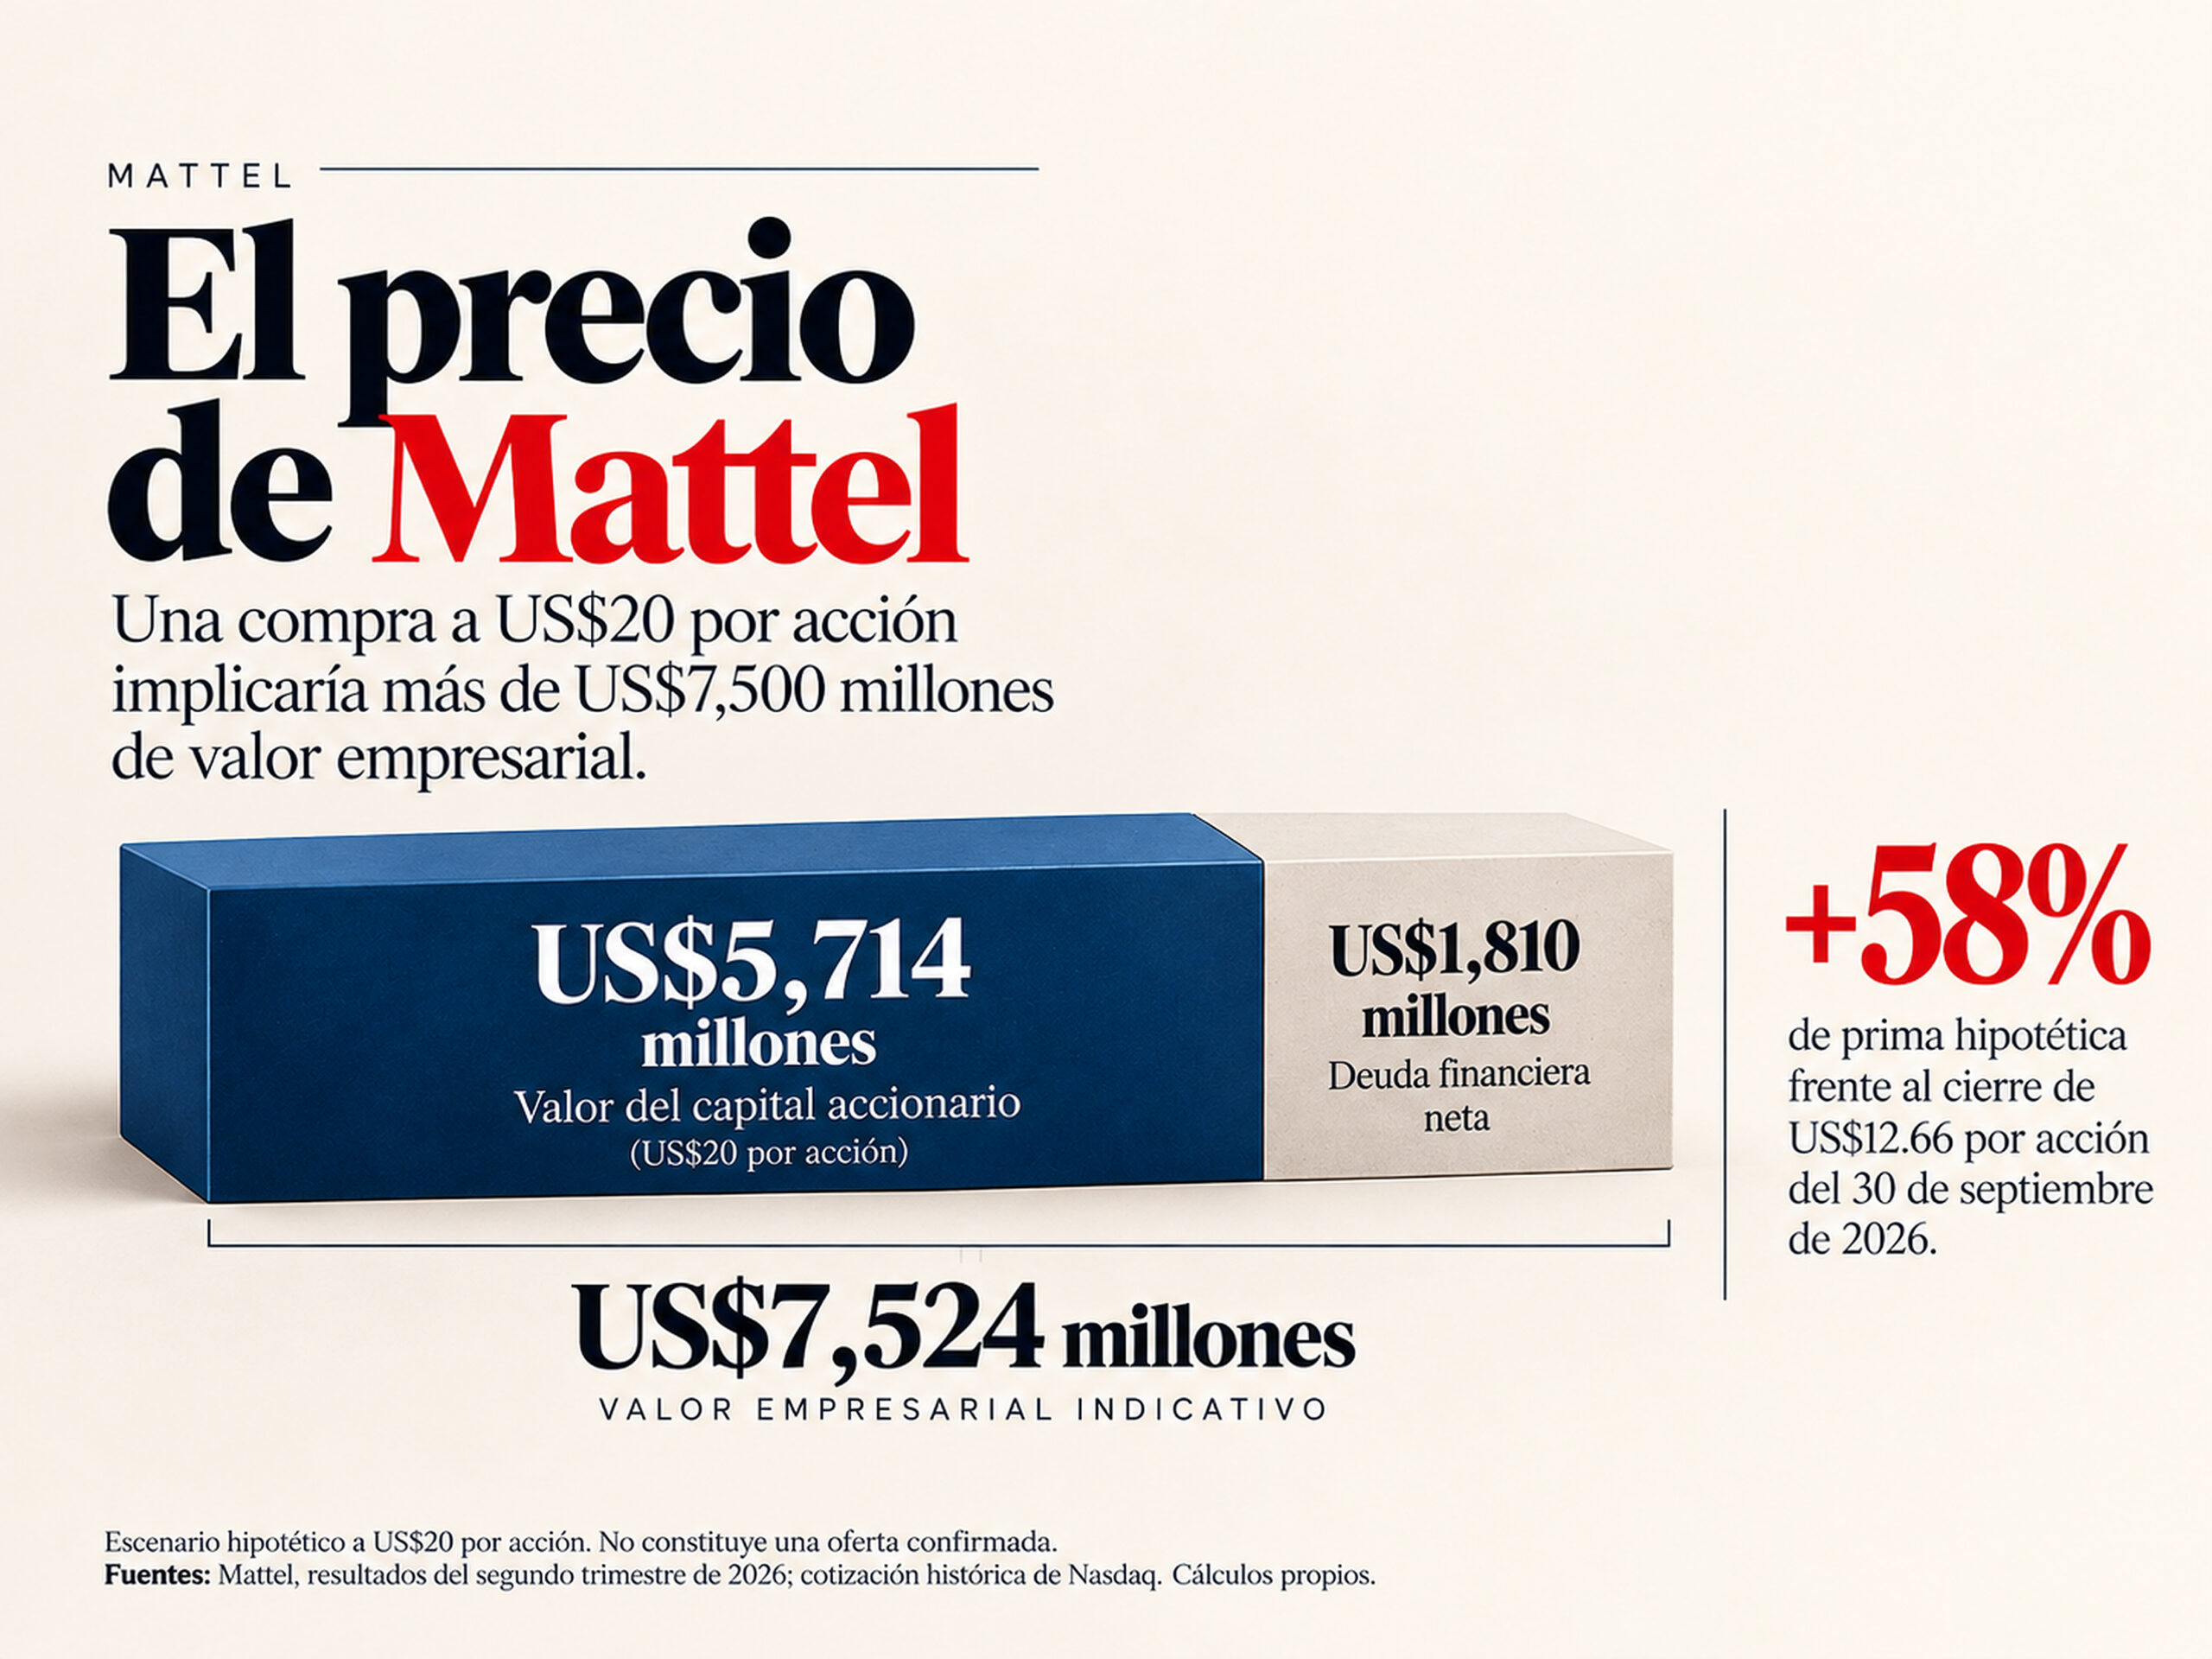
El precio permitiría a los accionistas vender muy por encima de esa cotización. Pero también le transmitiría al comprador la posibilidad de beneficiarse de una futura mejora del negocio. En cuanto a las ventas netas de 2025, cada punto adicional de margen operativo representaría aproximadamente US$53.5 millones de beneficio anual antes de impuestos, suponiendo ingresos constantes.
Convertirlo en efectivo disponible requeriría, además, considerar los impuestos, la inversión y las necesidades de capital de trabajo.
Las valoraciones de US$23 y US$24.40 por acción, obtenidas en escenarios financieros ilustrativos, dependen de supuestos sobre las ventas, los beneficios futuros, el flujo de caja y el costo de capital. No constituyen precios justos demostrados. Southeastern, por su parte, había defendido una cifra cercana a US$30.
Esa diferencia entre referencias importa porque una prima elevada sobre la cotización bursátil puede resultar insuficiente si el negocio termina generando más valor del que reconoce el precio de compra.
Una simulación sobre una eventual adquisición planteó pagar US$20 por acción, financiar el 40% con deuda, mejorar el margen EBITDA en dos puntos porcentuales durante cinco años y vender la empresa después a un múltiplo equivalente al de compra.
El resultado fue una rentabilidad anualizada estimada del 15% antes de comisiones, condicionada también por las ventas, los costos financieros y el precio final de salida. Esa proyección no demuestra que Authentic pueda alcanzar semejante rendimiento.
Roger Lynch asumirá la dirección de Mattel mientras Southeastern y Ariel presionan para que el consejo examine una venta u otras alternativas estratégicas. Mattel deberá poner a prueba sus ahorros, sus inversiones digitales y sus estrategias comerciales mientras sus accionistas evalúan una posible venta.
La recuperación aún no está asegurada y tampoco existe un precio de adquisición formalmente confirmado.
Vender permitiría asegurar una prima sin tener que esperar los resultados de esa transformación. Mantener la empresa independiente dejaría en manos de sus accionistas tanto los beneficios de una eventual mejora como el riesgo de que esta nunca se materialice.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Sector Inmobiliario
Legado que mueve obras complejas
Sector Inmobiliario
Metro Plaza redefine el retail urbano
Sector Industrias
Calidad que se vive, valor que permanece
Sector Tecnología
El camino que abre paso a una salud conectada
Sector Inmobiliario
32 años desarrollando espacios únicos
Sector Inmobiliario
El futuro entra en operación
Sector Tecnología
Una infraestructura para la nueva era de pagos
Instituciones Gubernamentales
Salud mental, una prioridad que avanza
Análisis para suscriptores