LVMH perdió cerca de US$167,000 millones de valor bursátil este año ¿Está fallando la estrategia que convirtió el lujo en un negocio cada vez más caro?
El lujo perdió millones de compradores, pero algunas de sus marcas más caras siguieron creciendo. En LVMH, los resultados muestran un deterioro que los aumentos de precios, por sí solos, no alcanzan a explicar.
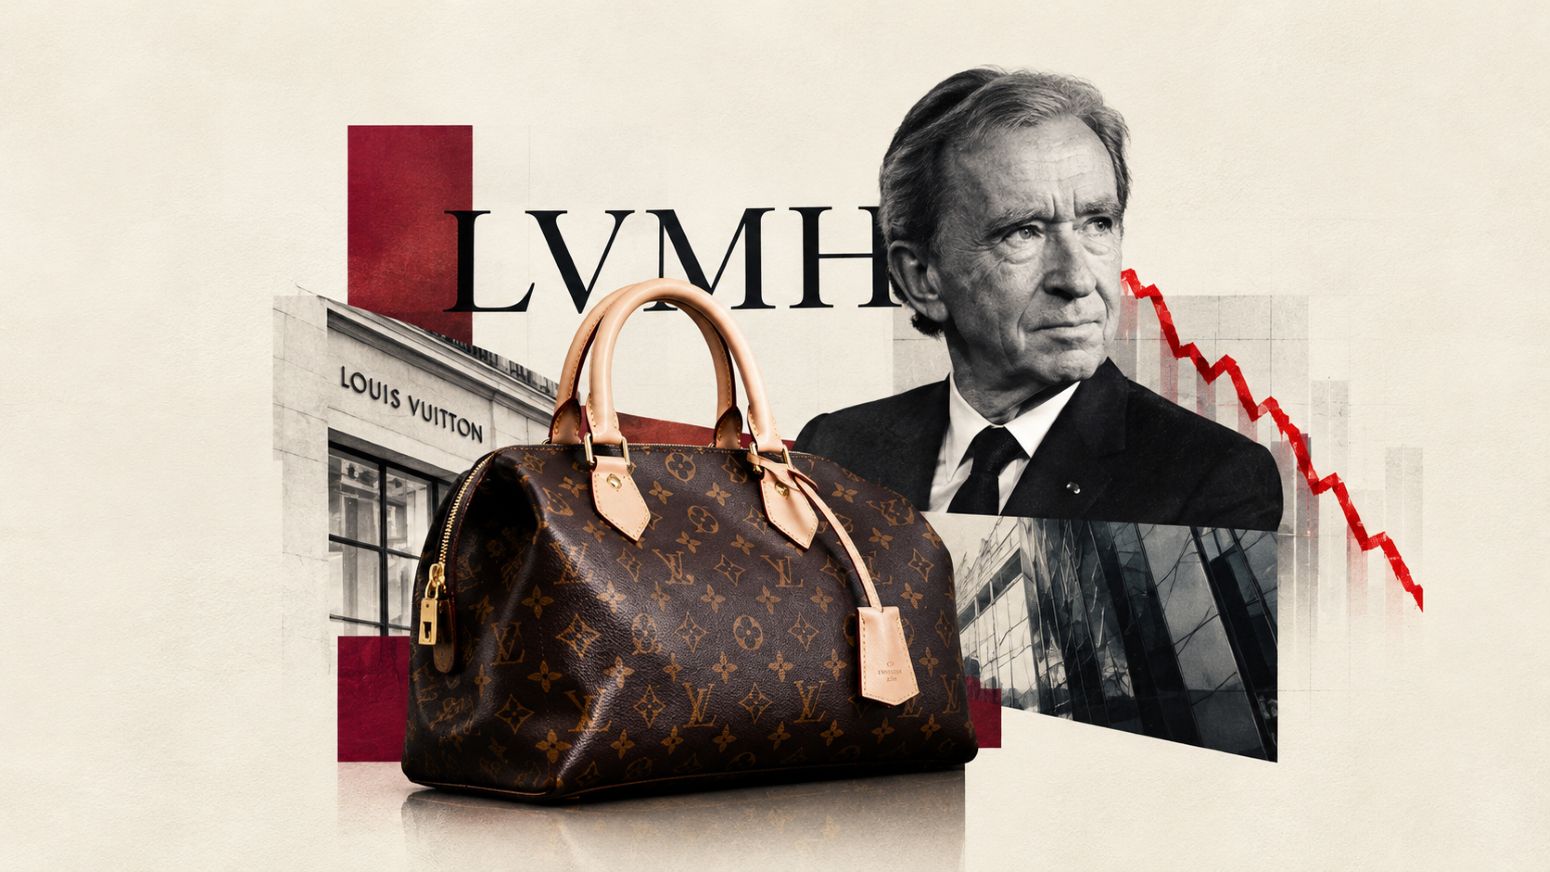
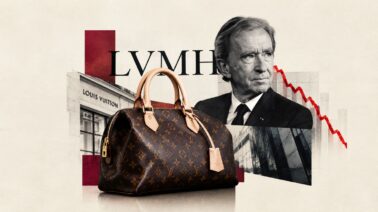
Foto: LVMH perdió cerca de US$167,000 millones de valor bursátil entre finales de 2025 y octubre de 2026, mientras la caída de sus beneficios y la menor rentabilidad de Louis Vuitton y otras marcas de lujo ponen a prueba su estrategia de crecimiento. Ilustración: Ana Sosa para Mercado

En 2025, LVMH todavía generaba €11,333 millones de flujo de caja libre y obtenía €17,755 millones de beneficio operativo recurrente. Dos años antes, con una facturación apenas superior, había ganado €22,802 millones. La distancia entre ambos resultados evidenciaba una menor capacidad para convertir las ventas en ganancias.
Los ingresos del conglomerado retrocedieron un 6.2% entre 2023 y 2025; el beneficio operativo recurrente, un 22.1%. Por cada €100 facturados, LVMH pasó de obtener unos €26.50 de beneficio operativo recurrente a cerca de €22. Sigue siendo extraordinariamente rentable, aunque cada nueva venta ya no puede valorarse suponiendo los márgenes de sus mejores años.
La acción cerró 2025 en €645; el 9 de octubre de 2026 cotizaba alrededor de €380. La capitalización se redujo alrededor de €133,000 millones, equivalentes a casi US$167,000 millones al valorar cada fecha con su tipo de cambio. No es dinero que haya salido de la caja de LVMH. Es una revisión del precio que los inversionistas están dispuestos a pagar por un negocio que todavía genera miles de millones y cuya capacidad de seguir creciendo se ha vuelto más difícil de evaluar.
El lujo elevó sus precios mientras perdía unos 60 millones de compradores
Entre 2019 y 2023, las casas de lujo consiguieron una parte sustancial de su expansión al cobrar más por sus ventas. Un estudio de McKinsey y Business of Fashion atribuye a los aumentos de precios más del 80% del crecimiento sectorial de ese período. A diferencia de abrir nuevas tiendas o captar nuevos consumidores, esa vía permitía aumentar los ingresos sin requerir un incremento equivalente en las unidades vendidas. Dependía de que los compradores aceptaran seguir pagando más.
Bain y Altagamma estiman que los compradores de artículos personales de lujo pasaron de unos 400 millones en 2022 a unos 340 millones en 2025. No equivale a una pérdida de compradores para Louis Vuitton. Pero si el mercado incorpora menos consumidores, una mayor parte del crecimiento debe provenir de quienes permanecen o de nuevas categorías. Los clientes de mayor gasto pueden sostener los ingresos; no garantizan que las ventas sigan aumentando.
Una encuesta de BCG y Altagamma, publicada en julio de 2026, encontró que el 70% de más de 10,000 participantes había descartado alguna vez una compra de lujo porque no consideraba justificado su precio. Más de la mitad de quienes rechazaron una compra optaron por una alternativa dentro de la marca o del sector. No mide las ventas perdidas ni los abandonos en el sector. Un consumidor puede seguir teniendo dinero para gastar y, aun así, cuestionar el valor de un artículo concreto.
Los grupos de lujo que alcanzaron gran escala dependen de ventas recurrentes y de colecciones que renueven el interés, incluso mientras protegen su exclusividad. Aumentar los precios permite obtener más por cada artículo; no resuelve por sí solo cuánto tiempo puede crecer esa base de ingresos. La facturación puede mantenerse aun cuando la cantidad de compradores disminuya.
Para un conglomerado con marcas internacionales, esa diferencia importa. Conservar a los clientes que aceptan precios elevados puede sostener las ventas durante un período de menor demanda, pero seguir creciendo exige que esos compradores aumenten su gasto, que las colecciones despierten nuevas compras o que la compañía encuentre oportunidades en otros segmentos. Cada vía tiene implicaciones distintas en el volumen de ventas y en la rentabilidad.
LVMH no publica una serie de unidades vendidas de Louis Vuitton que permita calcular cuánto pesaron sus alzas de precio en la evolución del negocio. Las encuestas sectoriales tampoco permiten calcular la rentabilidad de sus marcas. Otra compañía del extremo más caro del mercado ofrece un contraste.
Hermès creció casi un 10% en marroquinería mientras la principal división de LVMH retrocedía
En el primer semestre de 2026, Marroquinería y Guarnicionería de Hermès creció un 9.8% a tipos de cambio constantes. Moda y Marroquinería de LVMH, un negocio más amplio que incluye distintas categorías y marcas, retrocedió un 1% en términos orgánicos. No son divisiones ni metodologías idénticas. Aun así, las dos cifras ponen un límite a la idea de que vender productos muy caros conduce inevitablemente a la pérdida de crecimiento.
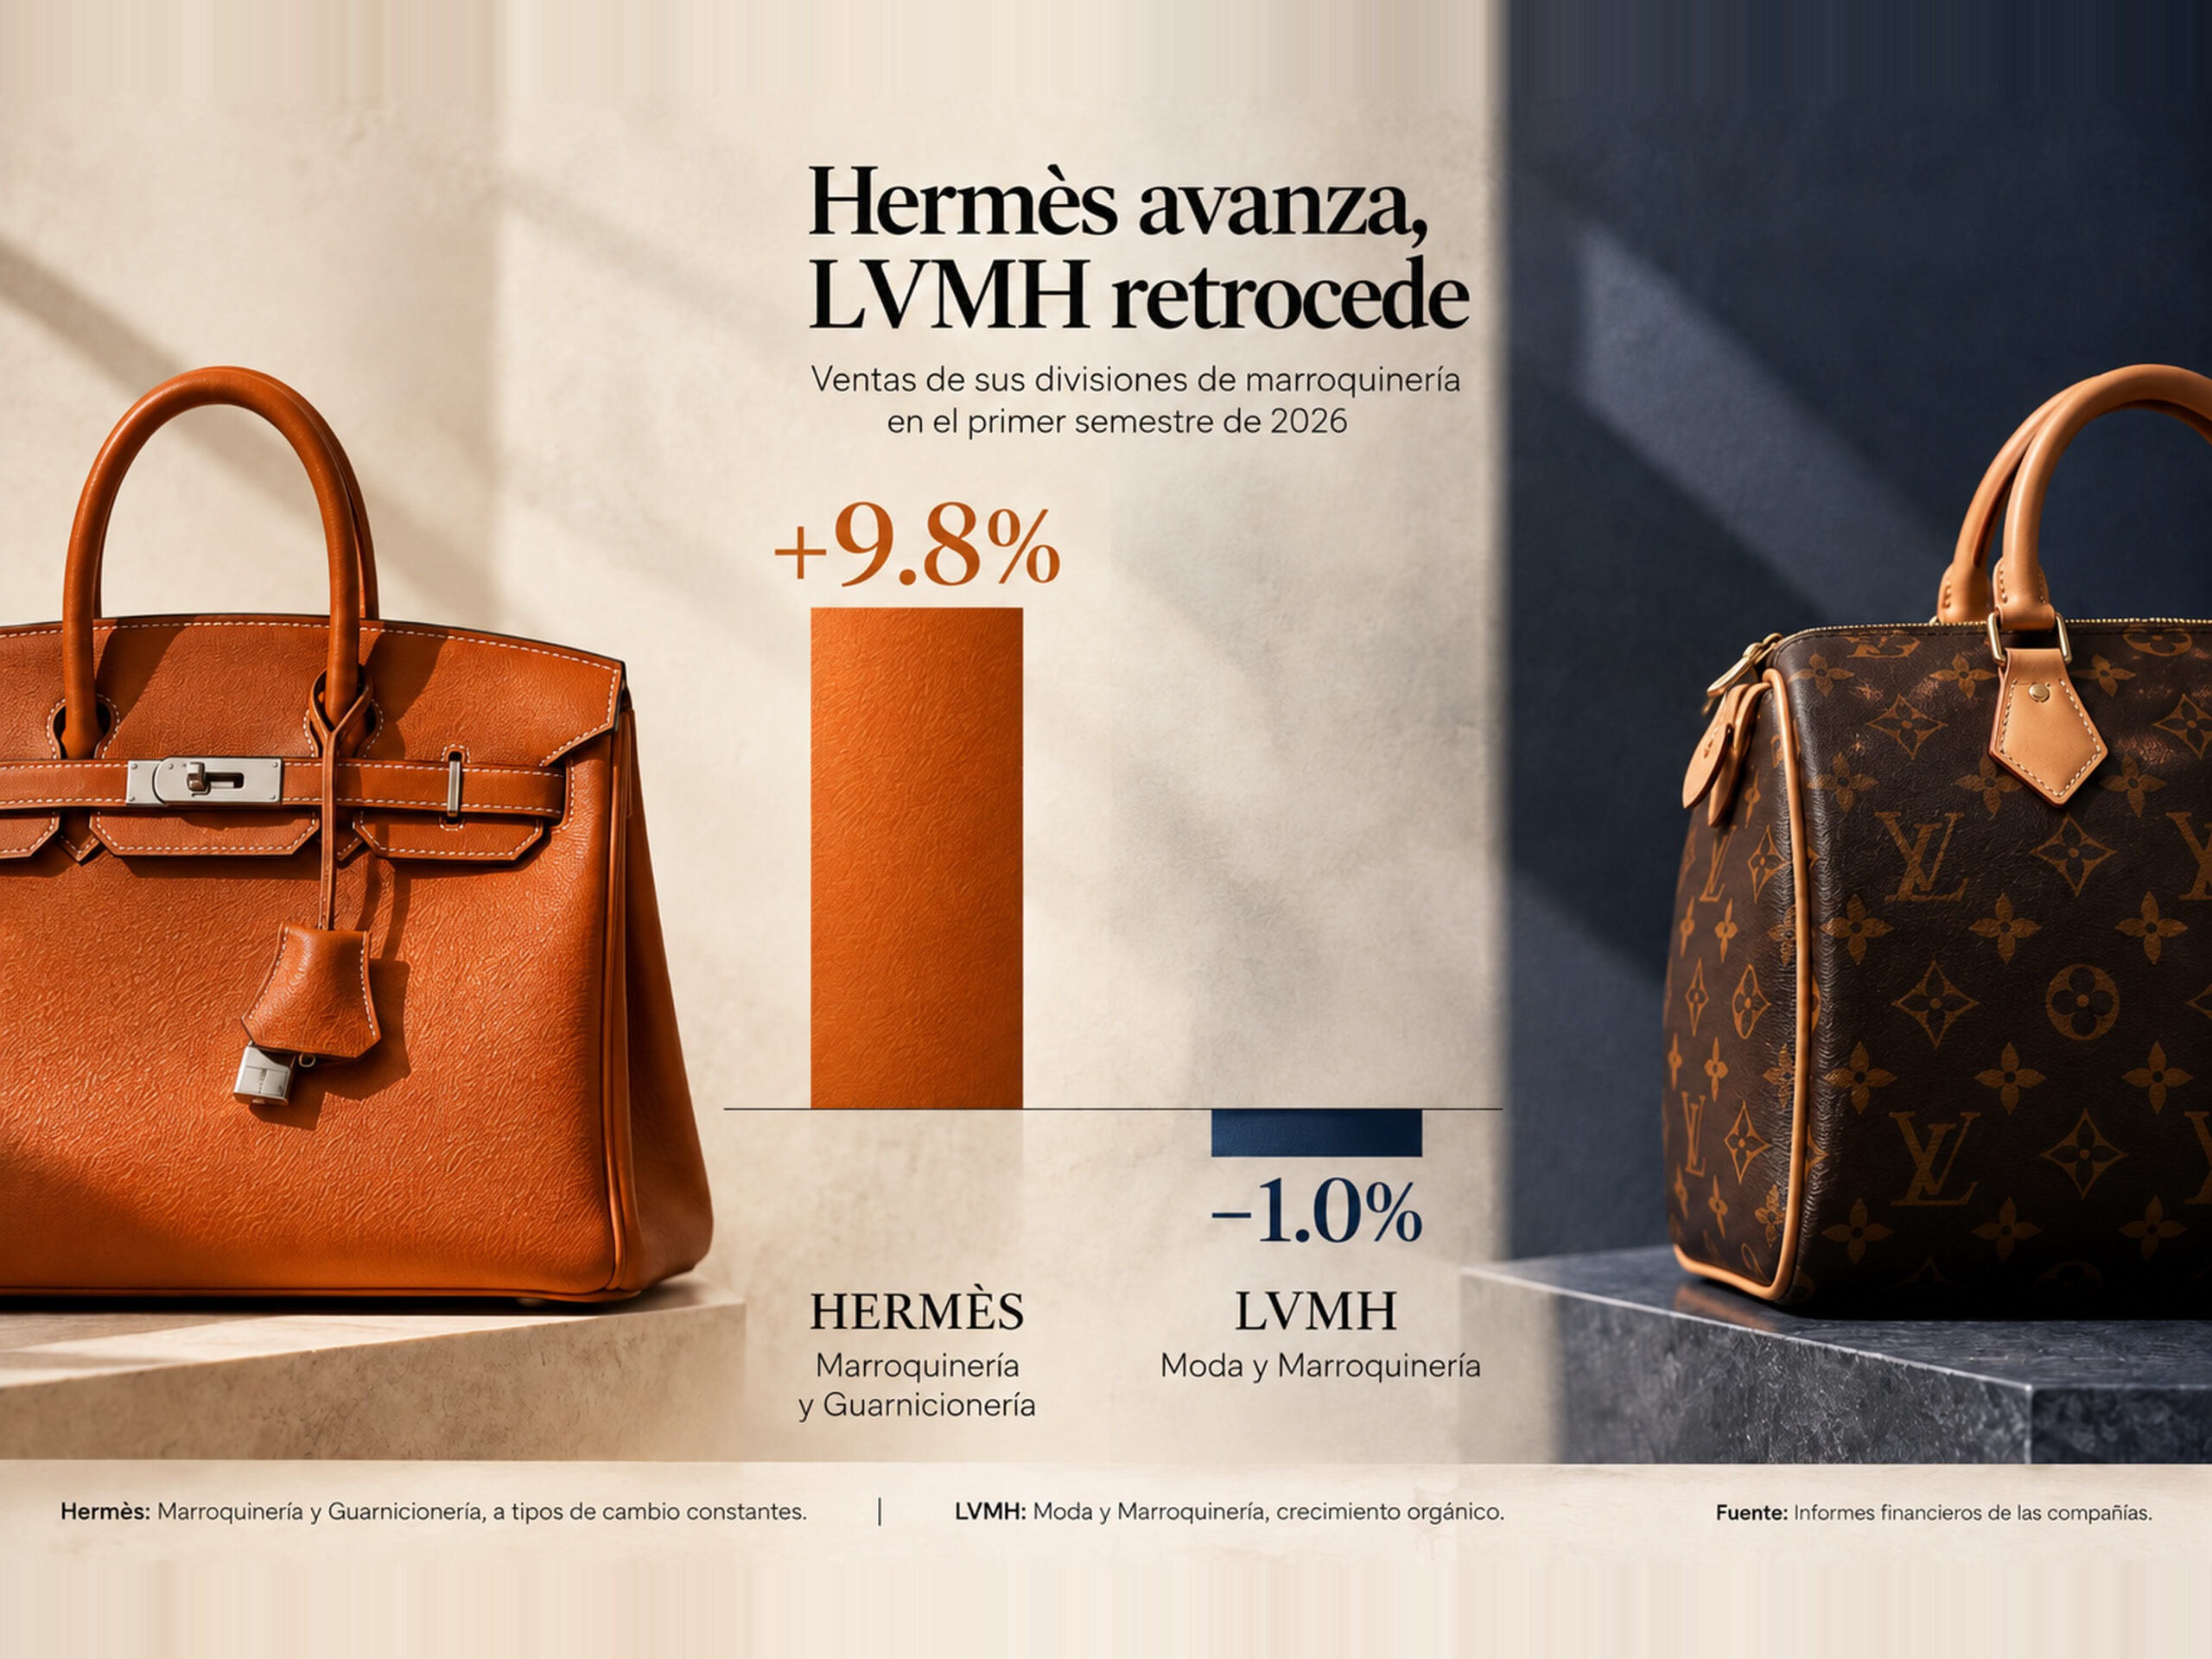
Hermès conservó, además, un margen operativo consolidado recurrente cercano al 41% en ese semestre. No sería correcto atribuir la diferencia con LVMH a una sola decisión de precios. Intervienen el surtido, la disponibilidad de productos, los mercados, la mezcla de compradores y la fuerza de cada colección. Los resultados comerciales de las marcas de lujo no se mueven al unísono. El precio importa; también lo hace el valor que el comprador le atribuye al producto.
Una marca puede conservar su atractivo entre clientes dispuestos a pagar precios elevados, mientras que otra tiene dificultades para sostener sus ventas. Esa divergencia obliga a examinar el comportamiento de los negocios por separado. Las cifras de Hermès no prueban que su estrategia sea superior, pero impiden explicar el deterioro de LVMH únicamente como consecuencia de que el consumidor ya no acepte los precios del lujo.
Asia, sin Japón, representaba el 39% de las ventas de Moda y Marroquinería en 2023 y el 35% en 2025, según las cifras regionales de LVMH. La debilidad del consumo chino y las dificultades inmobiliarias coincidieron con ese descenso, mientras que las divisas afectaban a las cifras publicadas en euros. Las ventas por región no identifican la nacionalidad del comprador ni permiten atribuir a China una proporción precisa de la caída.
Tras la contracción de comienzos de 2026, Moda y Marroquinería recuperó un 1% de crecimiento orgánico entre abril y junio, aunque el semestre terminó aún en negativo. La demanda puede mejorar sin que una empresa recupere de inmediato el beneficio por venta que obtenía antes. El repunte no permite dar por restablecida la rentabilidad.
El avance de Hermès y la recuperación parcial de LVMH admiten distintas explicaciones. No sabemos cuánto de la debilidad se debe al ciclo económico, cuánto a las preferencias por determinadas marcas y cuánto a las decisiones de precios. Las cuentas de LVMH sí permiten reconstruir dónde se generaron las ganancias extraordinarias de su expansión y qué actividad concentró, después, la mayor parte de su deterioro.
Una división impulsó el 84% del aumento de los beneficios. Después lideró la caída.
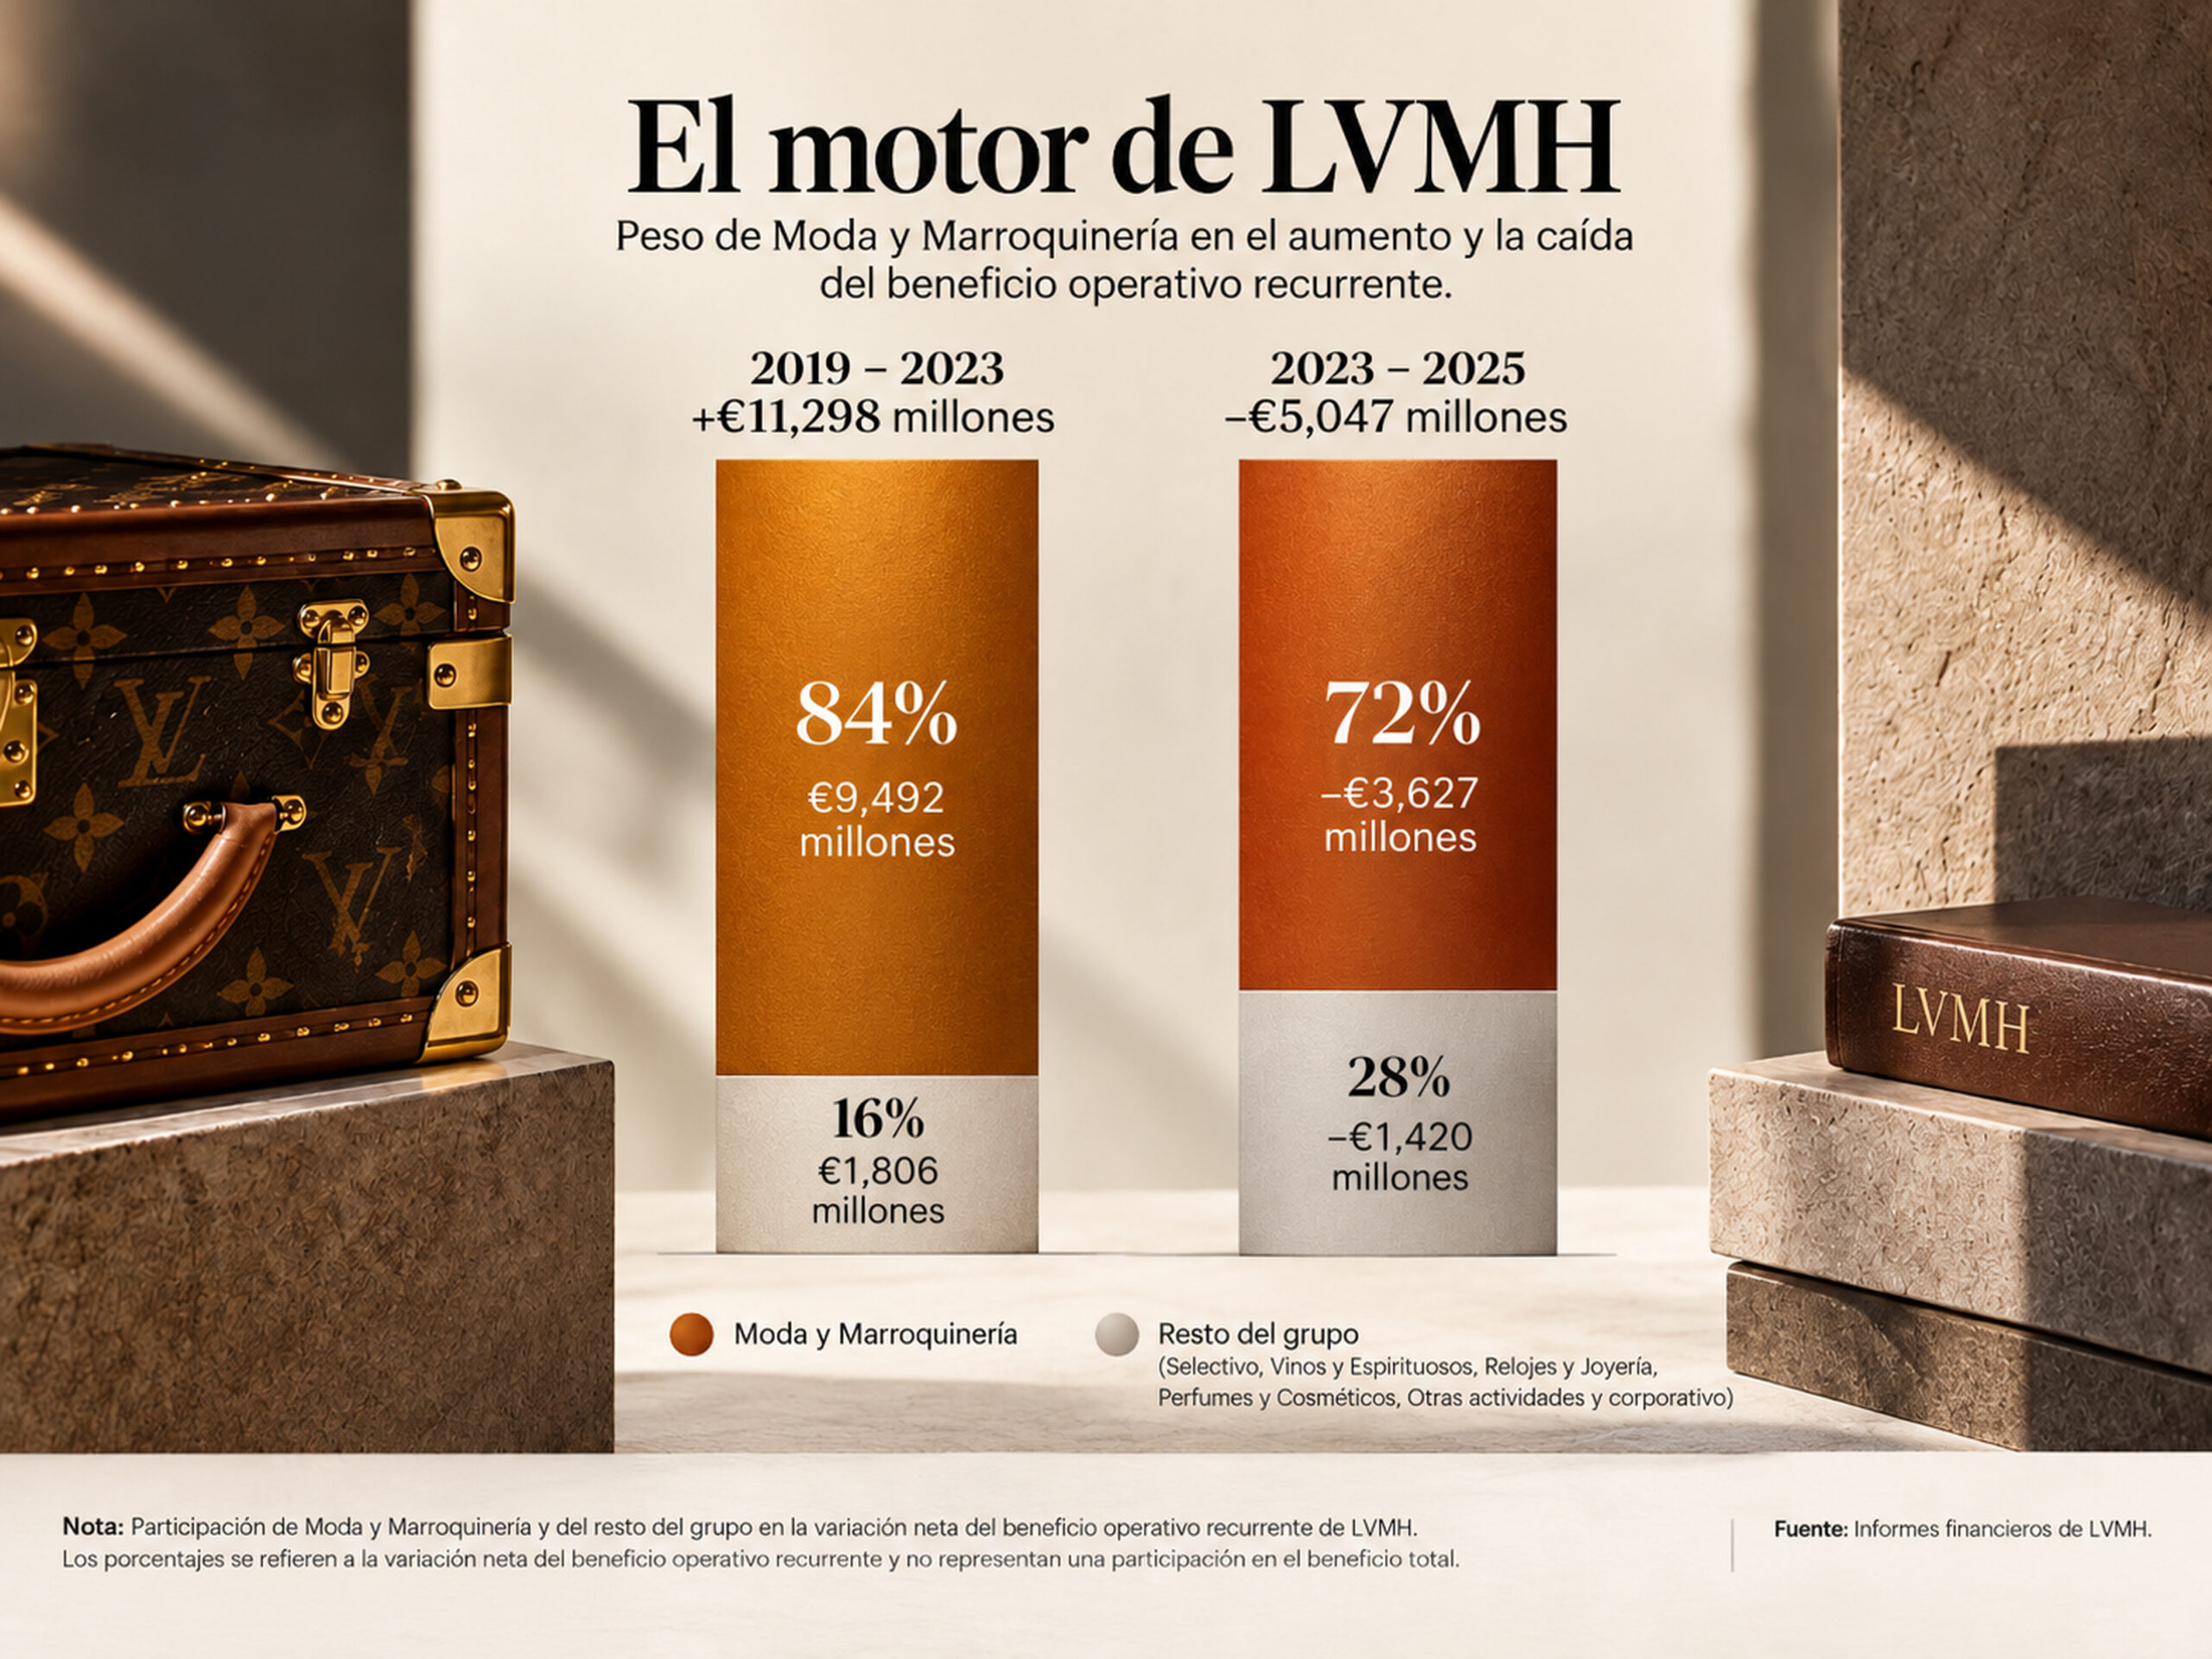
En 2019, Moda y Marroquinería aportaba €7,344 millones de beneficio operativo recurrente a LVMH. Cuatro años después generaba €16,836 millones. El conglomerado completo pasó de €11,504 millones a €22,802 millones en el mismo periodo. De los €11,298 millones de mejora neta del grupo, €9,492 millones procedieron de esa división, que reúne a Louis Vuitton, Christian Dior, Loro Piana, Celine, Loewe y Fendi, entre otras marcas. El 84% del aumento de las ganancias operativas recurrentes de LVMH se concentró en un único negocio.
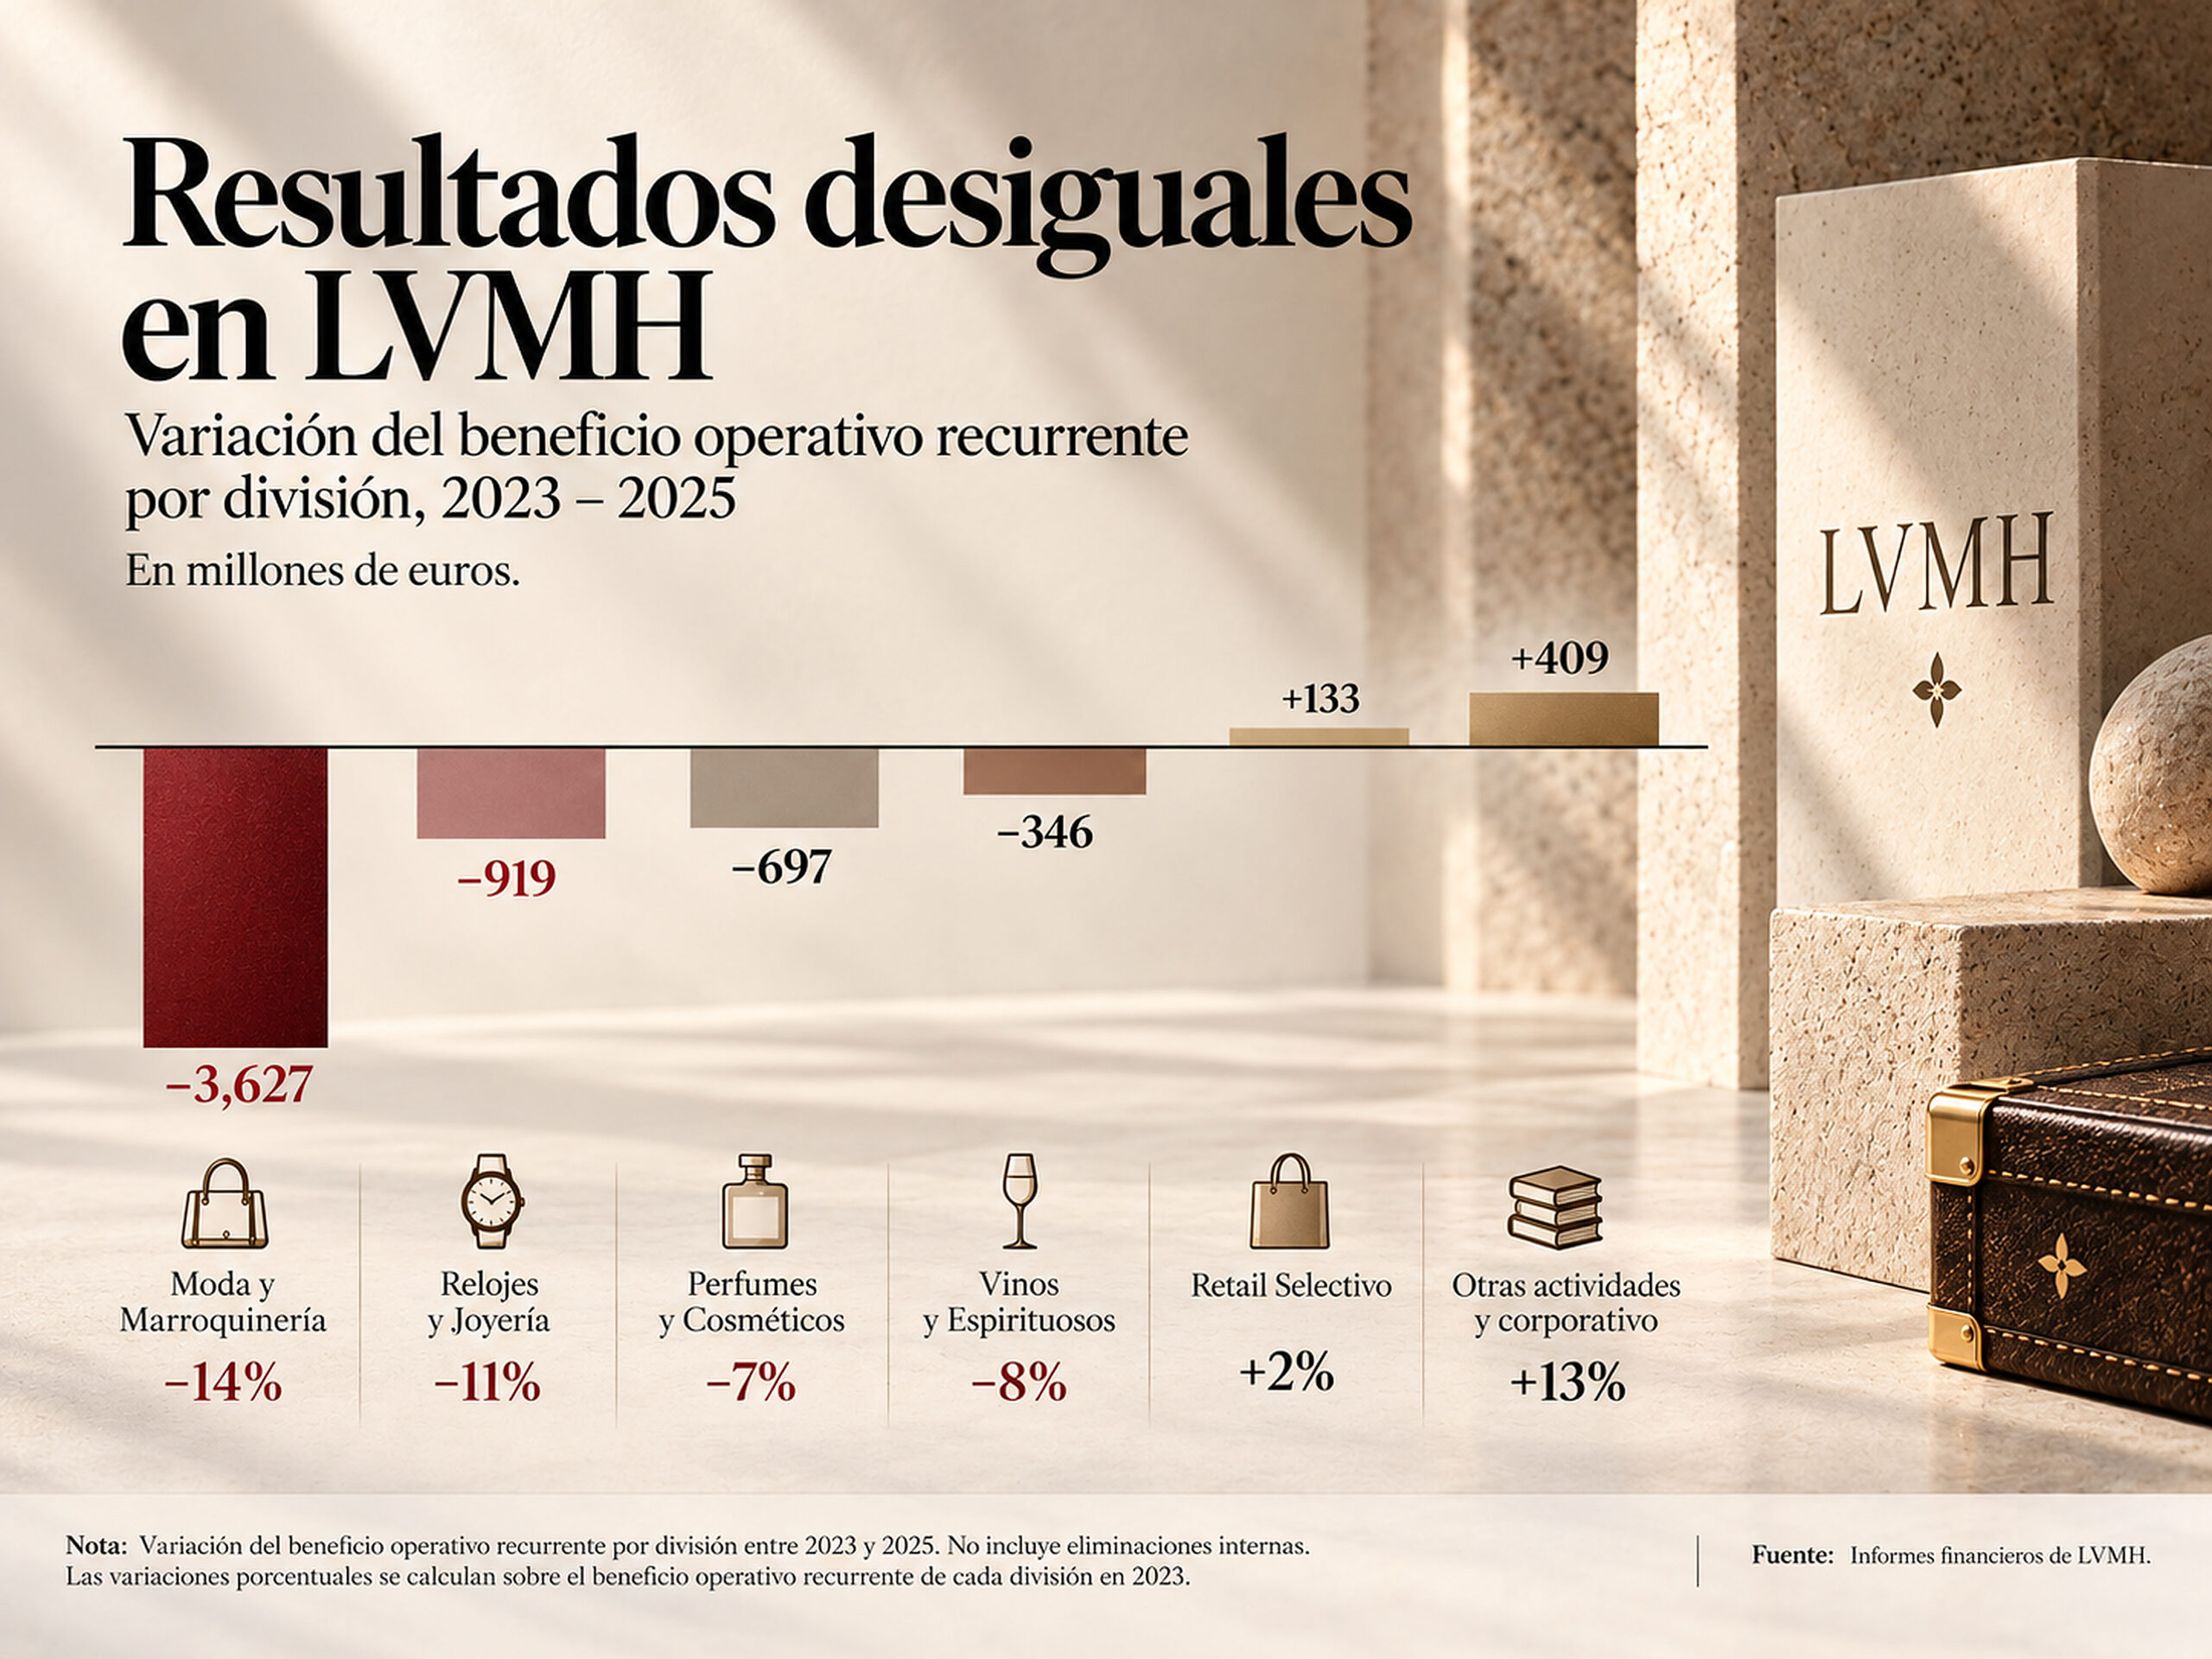
Cada aumento de ventas en Moda y Marroquinería podía contribuir al beneficio consolidado en mayor medida que una operación equivalente en actividades con márgenes inferiores. Después de 2023, la misma estructura operó en sentido contrario. En dos años, la división perdió €3,627 millones en beneficio operativo recurrente, mientras que el grupo perdió €5,047 millones. Cerca del 72% de la reducción neta volvió a concentrarse en Moda y Marroquinería. Ninguno de esos porcentajes mide el efecto de los precios ni los beneficios de una marca concreta.
En 2025, el peso de esa actividad sobre el negocio resultaba aún más revelador. Aportaba el 46.7% de los ingresos, pero el 74.4% del beneficio operativo recurrente. LVMH tenía una cartera extensa de marcas y sectores, aunque el resultado económico de cada euro vendido dependía considerablemente de cuál de ellos lo generaba. La diversificación podía ampliar los mercados y las fuentes de facturación; no distribuía las ganancias con la misma amplitud.
Una cartera empresarial puede reunir marcas de moda, joyería, perfumería, bebidas y distribución, y aun así seguir dependiendo de una sola actividad para generar la mayor parte de sus beneficios. Mientras esa actividad crece con márgenes elevados, la concentración favorece el resultado del conjunto. Si pierde rentabilidad, el crecimiento de los demás negocios puede verse eclipsado, incluso cuando sus propias operaciones mejoran.
También había cambiado lo que Moda y Marroquinería obtenía de sus ventas. Su margen operativo recurrente pasó del 39.9% en 2023 a aproximadamente el 35% en 2025, mientras que la facturación disminuyó de €42,169 millones a €37,770 millones.
Una reconstrucción contable permite separar dos movimientos de tamaño similar. Al valorar la reducción de las ventas con el margen de 2023, el efecto sobre el beneficio asciende a €1,760 millones. La disminución posterior del margen, aplicada a los ingresos de 2025, representa aproximadamente otros €1,870 millones. Ese desglose aritmético no permite saber cuánto correspondió a unidades, precios, costos, divisas o a una mezcla de productos.
Recuperar la facturación no devolvería automáticamente los beneficios máximos. Con un margen cercano al 35%, el mismo volumen de ventas genera menos ganancia operativa que cuando el margen rondaba el 40%.
Elevar los precios puede favorecer el ingreso por producto si los clientes continúan comprando; introducir artículos más accesibles podría ampliar las ventas, pero requeriría un volumen de unidades suficiente para compensar el menor ingreso por unidad.
Las cuentas públicas no permiten determinar cuál de esas opciones sería más rentable para Louis Vuitton o Dior. Tampoco conocemos cuánto beneficio genera cada marca de Moda y Marroquinería de forma individual, lo que limita cualquier intento de identificar dónde debería concentrarse la recuperación.
Durante años, los márgenes elevados de esa división multiplicaron las ganancias de LVMH; concentrarlas allí fue una fuente de fortaleza, no necesariamente un error. Cuando ese motor pierde rentabilidad, los demás negocios pueden mejorar y, aun así, necesitar un incremento considerable de actividad para compensar la pérdida de su contribución.
El resto de LVMH apenas compensó el 27% de la caída semestral de Moda
Durante los primeros seis meses de 2026, Moda y Marroquinería obtuvo €441 millones menos de beneficio operativo recurrente que en el mismo período del año anterior. El resultado consolidado de LVMH cayó en €321 millones. La diferencia, €120 millones, fue la mejora neta del resto del grupo, incluidas las partidas corporativas y de conciliación. Las demás actividades amortiguaron el 27% de la caída de Moda, pero el beneficio operativo recurrente del grupo retrocedió un 4%.
Vinos y Bebidas Espirituosas, Relojería y Joyería y Distribución Selectiva aportaron mejoras durante el semestre. Sus avances no pueden medirse únicamente por las ventas. En 2025, Moda y Marroquinería obtenía cerca de €35 de beneficio operativo recurrente por cada €100 facturados; Relojería y Joyería, unos €14, y Distribución Selectiva, menos de €10.
Para compensar un euro de beneficio perdido en Moda, una división con un margen mucho menor debe generar varios euros adicionales en ventas. La expansión comercial puede exigir capital, cuya rentabilidad no se deduce de estos márgenes.
Una compañía puede ampliar su red de tiendas y aumentar sus ingresos sin que esas nuevas operaciones generen beneficios suficientes para compensar el deterioro de su actividad dominante.
Dior atraviesa una renovación creativa que puede influir en el atractivo de sus colecciones; Sephora amplía su actividad comercial y el grupo anunció en mayo de 2026 un acuerdo para vender Marc Jacobs.
Cada decisión responde de manera distinta al crecimiento más débil. Renovar una colección puede recuperar a compradores o aumentar el gasto de los existentes. Ampliar la distribución puede incrementar las ventas y la presencia comercial, aunque su contribución dependerá de los márgenes obtenidos. La venta de una marca modifica la composición de la cartera y puede permitir concentrar recursos en otras actividades. Sin beneficios publicados por marca ni resultados verificables de esas iniciativas, sería prematuro atribuirles una recuperación que aún no figura en las cuentas.
En el primer semestre de 2026, las ventas orgánicas del grupo crecieron un 2%, pero los ingresos reportados disminuyeron un 3% y el beneficio operativo recurrente cayó un 4%. Las divisas y los cambios de perímetro explican parte de la diferencia. Para el accionista, importa cuánto de la actividad comercial termina convirtiéndose en ganancias.
Una mejora en las ventas que venga acompañada de márgenes inferiores no restaura por sí sola la capacidad de generar beneficios que el mercado había conocido.
Al 9 de octubre, las acciones cotizaban muy por debajo de su cotización de finales de 2025. Parte de la caída de capitalización expresada en dólares obedecía a la depreciación del euro entre las fechas comparadas. Sin una serie homogénea de previsiones de beneficios, no es posible separar rigurosamente cuánto del retroceso se debe a menores expectativas de ganancias y cuánto a un múltiplo bursátil más bajo.
La valoración de una compañía también depende de lo que los inversionistas esperan obtener de ella en los próximos años. Los beneficios actuales sirven de referencia, pero una empresa que antes lograba aumentarlos rápidamente puede recibir una valoración inferior si el mercado considera más incierta la continuidad de ese crecimiento. La generación de caja de LVMH sigue siendo significativa; lo que sus resultados recientes han hecho menos evidente es cuánto beneficio adicional podrá generar su negocio más rentable y en qué plazo.
LVMH conserva marcas con una capacidad excepcional para cobrar precios elevados y un negocio que aún genera abundante efectivo. Cobrar más por un producto, obtener un mayor beneficio por cada venta y sostener el crecimiento de las ganancias son capacidades relacionadas, pero no equivalentes. Una compañía puede mantener el prestigio comercial de sus marcas mientras necesita más tiempo, más ventas o decisiones distintas para recuperar los beneficios que los inversionistas estaban dispuestos a valorar tan alto.
Suscríbete a la revista y regístrate a nuestros newsletters para recibir el mejor contenido en tu buzón de entrada.
Seguir leyendo
Tags:
Lo más visto en Revista Mercado
Sector Inmobiliario
Legado que mueve obras complejas
Sector Inmobiliario
Metro Plaza redefine el retail urbano
Sector Inmobiliario
Infracero, llevando el acero a otro nivel
Sector Industrias
Donde nace la innovación
Sector Industrias
Calidad que se vive, valor que permanece
Sector Legal
Estrategia empresarial bajo un enfoque legal global


Devices
¿Ya llegó One UI 9 a tu Samsung? Los Galaxy que empiezan a recibirla esta semana y cómo actualizar

Sport Business
Partidos de MLB hoy 7 de octubre : resultados, horarios y dónde verlos en República Dominicana

Análisis para suscriptores
Exclusivo Suscriptores
Se agotó el tiempo para bajar las tasas de interés.